پولآفرینی بیشتر از آنکه یک استعداد ذاتی باشد، مهارتی است که میتوان آن را یاد گرفت، تمرین کرد و در طول زمان تقویت کرد. خوشبختانه بسیاری از موفقترین انسانهای تاریخ اقتصاد، تجربههای خود را در قالب کتاب به اشتراک گذاشتهاند تا مسیر افراد عادی برای ثروتمند شدن هموارتر شود.
در این مقاله از خانه سرمایه، سراغ یکی از پرفروشترین و پرمخاطبترین کتابهای حوزه مالی جهان میرویم: «پول: تسلط بر بازی» (MONEY: Master the Game) نوشته آنتونی رابینز؛ کتابی که در برخی منابع فارسی با عنوان «سرسختی در زمین پولآفرینی» یا «ماشین پولساز» نیز معرفی شده است. اگر میخواهید عصاره تجربه بیش از پنجاه سرمایهگذار میلیاردر جهان را در چند دقیقه مطالعه کنید، تا پایان این مطلب همراه ما بمانید.
معرفی کتاب پول: تسلط بر بازی و نویسنده آن
آنتونی رابینز (Tony Robbins) یکی از شناختهشدهترین مربیان زندگی و کسبوکار در جهان است؛ کسی که پیش از این با کتابهایی مثل «قدرت بیکران» و «غول درون را بیدار کن» شهرت جهانی پیدا کرده بود. رابینز برای نوشتن این کتاب، بیش از چهار دهه از عمر خود را صرف مصاحبه و تحقیق درباره رفتار مالی ثروتمندترین و موفقترین سرمایهگذاران دنیا کرد؛ افرادی مانند ری دالیو، جان بوگل، کارل آیکان، دیوید سوئنسن و پل تئودور جونز.
نتیجه این تحقیق، کتابی حجیم و پرمحتوا شد که در قالب هفت قدم ساده به خواننده کمک میکند از یک «مصرفکننده پول» به یک «سرمایهگذار واقعی» تبدیل شود. نکته جالب این است که بخش قابل توجهی از کتاب نه توصیههای شخصی رابینز، بلکه روایت مستقیم از زبان خود سرمایهگذاران بزرگ است؛ همین ویژگی باعث شده کتاب از یک کتاب انگیزشی معمولی فاصله بگیرد و به یک منبع تحلیلی و کاربردی تبدیل شود.
این کتاب برای چه کسانی مناسب است؟
- کسانی که پسانداز دارند اما نمیدانند چگونه آن را سرمایهگذاری کنند.
- افرادی که به عملکرد صندوقهای سرمایهگذاری مشترک و مشاوران مالی مشکوک هستند.
- کسانی که به دنبال یک چارچوب عملی برای تخصیص دارایی و رسیدن به آزادی مالی هستند.
- مدیران و کارآفرینانی که میخواهند ذهنیت ثروتسازی خود را اصلاح کنند.
لازم به ذکر است بخشی از مثالها و قوانین مالیاتی کتاب مختص بازار آمریکا است، اما اصول زیربنایی آن (پسانداز، تنوعبخشی، مدیریت ریسک و شناخت کارمزدها) کاملاً جهانشمول و برای سرمایهگذار ایرانی نیز قابل استفاده است.
ایده اصلی کتاب: پول یک بازی است و باید قوانینش را یاد بگیرید
محور اصلی کتاب پول: تسلط بر بازی این جمله است: شما مجبور نیستید آینده اقتصاد جهانی را پیشبینی کنید؛ کافی است روی چیزی تمرکز کنید که توانایی کنترل آن را دارید. این پیام ساده اما عمیق، در تمام فصلهای کتاب تکرار میشود و رابینز آن را با تجربه شخصی خود از بحران مالی سال ۲۰۰۸ روایت میکند.
در دوران بد اقتصادی هم میتوان به ثروت رسید
پس از فروپاشی اقتصاد جهانی در سال ۲۰۰۸، زندگی میلیونها نفر دگرگون شد. بسیاری از کسانی که سالها برای پسانداز خود زحمت کشیده بودند، در یک شب همهچیز را از دست دادند. حتی ثروتمندان بزرگ نیز بخش قابل توجهی از دارایی خود را برای همیشه از کف دادند.
رابینز از این تجربه به یک نتیجه کلیدی رسید: «تلاش برای پیشبینی آینده اقتصاد کاری بیهوده است؛ به جای آن روی کاری تمرکز کنید که توانایی مدیریت و کنترل آن را دارید.» این توصیه، با وجود سادگی ظاهری، در عمل بسیار دشوار است؛ چرا که بیشتر ما در بحران، بهجای پذیرش واقعیت، به دنبال بازگرداندن شرایط به حالت قبل هستیم؛ کاری که اغلب خارج از توان فردی ما است.
نکته کلیدی رابینزبهجای نگرانی برای اقتصاد جهانی که کنترلی روی آن ندارید، انرژیتان را صرف مدیریت پسانداز، سرمایهگذاری و مهارتهای مالی شخصی خودتان کنید؛ همان چیزی که واقعاً در اختیار شماست.
طلاییترین قانون پولآفرینی؛ تشخیص زمان و الگوی درست
بسیاری تصور میکنند سختکوشی بهتنهایی پاداش میآورد. اما یک کشاورز باتجربه هرگز در دل زمستان، بذر نمیکارد و انتظار برداشت محصول ندارد؛ او فصلها را میشناسد و بهترین زمان کاشت را تشخیص میدهد. سرمایهگذاری هم دقیقاً همینطور است: سختکوشی زمانی نتیجه میدهد که در زمان درست و با روش درست انجام شود، وگرنه فقط منابع و انرژیمان را هدر دادهایم.
چیزی که در این میان به کمک ما میآید، توانایی تشخیص الگوها است. سرمایهگذارانی که آموزش مالی درست دیدهاند، میتوانند الگوهای بازار سرمایه را تشخیص دهند و بهترین فرصتها را از آن خود کنند؛ در حالیکه یک سرمایهگذار مبتدی معمولاً با آزمون و خطا یا تقلید کورکورانه از دیگران، سرمایهاش را در معرض خطر قرار میدهد.
چرا درآمد بالا هرگز تضمینی برای ثروتمند شدن نیست؟

یکی از باورهای غلط رایج این است که افزایش درآمد بهتنهایی راه رسیدن به رهایی مالی است. این حرف تا حدی درست است؛ داشتن دریچههای درآمدی متعدد آزادی بیشتری به زندگی میدهد. اما مشکل جایی شروع میشود که مدیریت این درآمد افزوده، بدون سواد مالی، تبدیل به یک چالش بزرگ میشود.
نمونههای فراوانی از ورزشکاران و هنرمندانی وجود دارد که در اوج درآمد خود، ثروت هنگفتی به دست آوردند اما در نهایت با بدهی یا ورشکستگی روبهرو شدند. علت این پارادوکس در دو نکته نهفته است که رابینز بارها روی آنها تأکید میکند:
دو عادت مالی که هرگز نباید فراموش کنید
- پسانداز مستمر و ثابت: مهم نیست مبلغ آن چقدر کم باشد؛ یک درصد، پنج درصد یا ده درصد از درآمد. مهم این است که در یک بازه چندساله، بدون وقفه و بدون دستدرازی به آن، این مبلغ کنار گذاشته شود.
- سرمایهگذاری و آموزش مالی مستمر: صرفاً پسانداز کردن کافی نیست؛ باید سرمایه را از فرسایش تورم نجات داد و آن را به «کارمند تماموقت» خود برای پولآفرینی تبدیل کرد. این کار بدون یادگیری اصول سرمایهگذاری ممکن نیست.
نقد رابینز بر صندوقهای سرمایهگذاری مشترک
یکی از جسورانهترین بخشهای کتاب پول: تسلط بر بازی، نقد صریح به صنعت صندوقهای سرمایهگذاری مشترک (Mutual Funds) است. بسیاری از مردم تصور میکنند این صندوقها با هدف خدمت به سرمایهگذار راهاندازی شدهاند؛ در حالی که هدف اصلی این نهادها، کسب سود برای خودشان است. سرمایهگذار تمام ریسک را متحمل میشود، تمام سرمایه را تأمین میکند، اما گاهی کمتر از چهل درصد سود واقعی نصیبش میشود و مابقی صرف کارمزدهای پیدا و پنهان میشود.
رابینز در گفتوگو با «دیوید سوئنسن»، مدیر سرمایهگذاری دانشگاه ییل، به این جمعبندی رسید که بهتر است سرمایهگذاران بهجای سپردن پول به مدیران صندوقهای فعال، به سراغ ابزارهای کمهزینهتر و شفافتر بروند.
| ویژگی | صندوقهای سرمایهگذاری فعال (مشترک) | صندوقهای شاخصی / غیرفعال |
|---|---|---|
| کارمزد مدیریت | بالا و معمولاً پنهان در لایههای مختلف | پایین و شفاف |
| عملکرد بلندمدت | در بیشتر سالها ضعیفتر از میانگین بازار | همراستا با میانگین کلی بازار |
| ریسک متوجه چه کسی است؟ | عمدتاً سرمایهگذار | عمدتاً سرمایهگذار (اما با هزینه کمتر) |
| مناسب برای | افرادی که مدیریت فعال و حرفهای میخواهند | سرمایهگذاران بلندمدت و صبور |
هشدار درباره کارمزدهایک تفاوت کوچک در کارمزد سالانه (مثلاً یک تا دو درصد)، در بازهای بیست تا سیساله میتواند دهها درصد از سود نهایی شما را ببلعد. پیش از هر سرمایهگذاری، ساختار کارمزدها را دقیق بررسی کنید.
چرا نباید صددرصد به مشاوران مالی اعتماد کرد؟

بسیاری از افراد موفق، به دلیل کمبود وقت، مدیریت سرمایه خود را به مشاوران مالی میسپارند. رابینز در این بخش یک تمایز مهم و کاربردی معرفی میکند که کمتر در منابع فارسی به آن پرداخته شده: تفاوت بین مشاور «امین» (Fiduciary) و مشاور «کارگزار» (Broker).
مشاور امین از نظر قانونی موظف است منافع مشتری را در اولویت قرار دهد؛ اما مشاور کارگزار تنها موظف است پیشنهادی «مناسب» ارائه دهد، حتی اگر آن پیشنهاد به نفع کارمزد شرکت خودش باشد نه لزوماً بهترین گزینه برای مشتری. این سلسلهمراتب پنهان باعث میشود اولویت واقعی بسیاری از مشاوران به این ترتیب باشد: نخست شرکتشان، سپس منافع شخصی خودشان و در نهایت، اگر چیزی باقی ماند، منافع سرمایهگذار.
هشدار مهمهمیشه از مشاور مالی خود بپرسید که آیا او «امین مالی» (Fiduciary) است یا خیر و کارمزد او از چه محلی تأمین میشود. عدم شفافیت در پاسخ، خودش یک زنگ خطر جدی است.
دو راهکار عملی رابینز برای مواجهه با این چالش
- اگر زمان کافی دارید، با یادگیری اصول مالی، مسئولیت کامل سرمایهگذاری خود را بر عهده بگیرید تا وابسته به قضاوت دیگران نباشید.
- اگر زمان کافی ندارید، بهدنبال مشاور مالی مستقلی بگردید که با حقالزحمه ثابت یا درصدی شفاف از سود کار میکند، نه با کمیسیون فروش محصولات مالی.
چهار اصل مشترک تمام سرمایهگذاران بزرگ
رابینز پس از بررسی زندگی دهها فرد موفق، به این نتیجه رسید که هیچ «مسیر واحدی» برای ثروتمند شدن وجود ندارد؛ هر فرد موفق روش خاص خودش را دارد. اما در لایههای زیرین، چهار اصل مشترک در تصمیمات همه آنها دیده میشود.
اصل اول: حفظ اصل سرمایه مقدم بر کسب سود است
وقتی سرمایه خود را در اثر یک تصمیم اشتباه از دست میدهید، باید تلاش دوچندانی برای بازگشت به نقطه اول داشته باشید؛ چون علاوه بر اصل سرمایه، سودی که میتوانستید در این مدت کسب کنید را نیز از دست دادهاید.
اصل دوم: نسبت نامتقارن ریسک به پاداش (قانون پنج به یک)
سرمایهگذاران بزرگ بهدنبال حذف ریسک نیستند؛ آنها بهدنبال فرصتهایی هستند که پتانسیل سود چند برابر ریسک احتمالی باشد. بر اساس این قانون، سرمایهگذاری زمانی منطقی است که به ازای هر یک دلار ریسک، حداقل پنج دلار پتانسیل سود وجود داشته باشد.
اصل سوم: فقط به سود پس از کسر مالیات نگاه کنید
بسیاری از شرکتهای سرمایهگذاری، سود شما را پیش از کسر مالیات و هزینهها اعلام میکنند؛ رقمی که در نهایت تنها بخش کوچکی از آن به شما میرسد. آشنایی با قوانین مالیاتی و استفاده از راهکارهای قانونی برای کاهش مالیات، بخش جداییناپذیر پولآفرینی هوشمندانه است.
اصل چهارم: تنوعبخشی واقعی در داراییها
هرگز تمام سرمایه خود را روی یک نوع دارایی (فقط سهام، فقط ملک یا فقط ارز) متمرکز نکنید. توزیع سرمایه میان چند طبقه دارایی مختلف، ریسک کلی پرتفوی شما را بهشکل چشمگیری کاهش میدهد.
مفاهیم کلیدی کتاب پول: تسلط بر بازی
برای درک عمیقتر پیام کتاب، آشنایی با چند مفهوم محوری آن ضروری است:
- ماشین پولساز (Money Machine): داراییای که بدون نیاز به کار مستقیم شما، جریان درآمدی مداوم تولید میکند.
- صندوق آزادی مالی (Freedom Fund): سرمایهای که وقتی به اندازه کافی رشد کند، هزینههای زندگی شما را برای همیشه تأمین میکند.
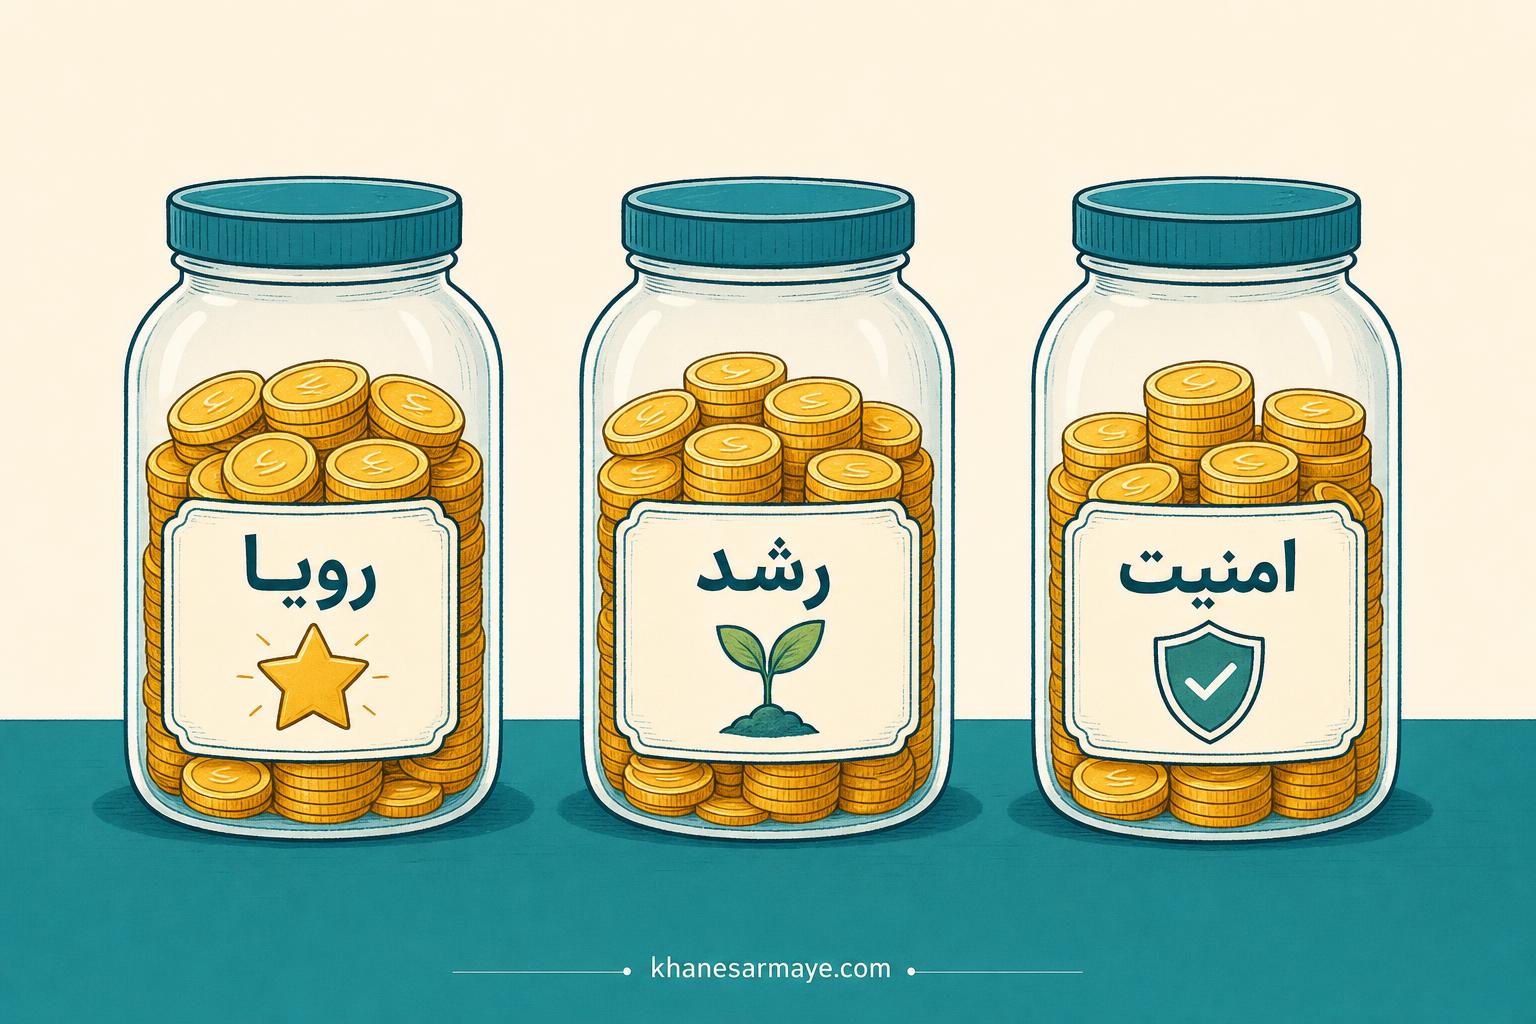
- سیستم سه سطلی دارایی: تقسیم سرمایه به سه بخش امنیت (داراییهای کمریسک)، رشد (سهام و داراییهای پرریسکتر) و رویا (بخشی برای اهداف بزرگ زندگی).
- قدرت سود مرکب: حتی مبالغ کوچک، در بازه زمانی بلندمدت و با نرخ بازده مناسب، میتوانند به سرمایهای قابل توجه تبدیل شوند.
- پرتفوی «همه فصل» (All Weather): استراتژیای که ری دالیو معرفی میکند و هدفش عملکرد پایدار پرتفوی در هر شرایط اقتصادی (تورم، رکود، رشد) است.
- راز نهایی؛ بخشندگی: رابینز کتاب را با فصلی درباره اهمیت بخشش و کمک به دیگران به پایان میرساند؛ ایدهای که ریشه در باور او دارد که ثروت واقعی فقط عدد در حساب بانکی نیست.
پولآفرینی و خوشبختی را با هم داشته باشید

تلاش برای ثروتمند شدن، حرکتی بزرگ برای تغییر زندگی و رسیدن به آزادی مالی است؛ اما پیش از آنکه طعم فیزیکی ثروت را بچشید، باید در اعماق وجودتان خود را فردی «کافی و کامل» بدانید. وقتی احساس درونی شما سرشار از کمبود و حسرت باشد، حتی رسیدن به ثروت واقعی هم نمیتواند احساس رضایت پایدار بسازد. رابینز تأکید میکند که شادی واقعی و آرامش مالی، ابتدا در ذهن شکل میگیرد، نه در حساب بانکی.
کاربردهای عملی: چگونه ایدههای این کتاب را در زندگی پیاده کنیم؟
برای تبدیل خواندن این کتاب به یک تغییر واقعی، میتوانید از این چکلیست عملی استفاده کنید:
- درصد مشخصی از درآمد ماهانه خود را برای پسانداز خودکار کنار بگذارید (حتی اگر کم باشد).
- سرمایه فعلی خود را بر اساس سیستم سه سطلی (امنیت، رشد، رویا) دستهبندی کنید.
- پیش از سرمایهگذاری در هر صندوق یا نزد هر مشاوری، ساختار کارمزد و منافع احتمالی متضاد را استعلام بگیرید.
- سود سرمایهگذاریهای خود را همیشه پس از کسر مالیات و تورم محاسبه کنید، نه پیش از آن.
- دارایی خود را میان چند طبقه مختلف (سهام، طلا، ملک، ارز) تقسیم کنید.
- یادگیری مالی را به یک عادت مستمر تبدیل کنید، نه یک اقدام یکباره.
جمعبندی کاربردیدانستن این اصول بهتنهایی کافی نیست؛ ارزش واقعی زمانی خلق میشود که این چکلیست را همین امروز روی وضعیت مالی خودتان اجرا کنید.
نقد کتاب پول: تسلط بر بازی؛ نقاط قوت و ضعف
| نقاط قوت | نقاط ضعف |
|---|---|
| مصاحبههای عمیق با بیش از پنجاه سرمایهگذار برتر جهان | حجم بسیار زیاد کتاب (نسخه اصلی نزدیک به هفتصد صفحه) |
| ترکیب اصول روانشناسی موفقیت با مهارتهای فنی مالی | تمرکز زیاد بر قوانین مالیاتی و بازنشستگی آمریکا |
| چارچوب عملی و قابل اجرا (سیستم سه سطلی، قانون پنج به یک) | برخی تکرار مطالب و لحن تبلیغاتی در بخشهایی از متن |
برای خواننده فارسیزبان، بخشهای مربوط به مصاحبه با سرمایهگذاران بزرگ، اصول تخصیص دارایی و نقد صنعت مشاوره مالی، ارزشمندترین بخشهای کتاب به شمار میروند؛ در حالی که جزئیات مربوط به حسابهای بازنشستگی آمریکایی، کاربرد مستقیم کمتری برای بازار ایران دارد و باید با نگاهی تطبیقی خوانده شود.
جمعبندی نهایی
کتاب پول: تسلط بر بازی، بیش از آنکه یک کتاب «ترفندهای سریع ثروتمند شدن» باشد، یک راهنمای صبورانه برای ساختن ذهنیت درست درباره پول است. پیام اصلی رابینز روشن است: پول از قوانین مشخصی پیروی میکند و هرکس که این قوانین را یاد بگیرد، میتواند بدون نیاز به شانس یا پیشبینی آینده، مسیر خودش را به سمت آزادی مالی هموار کند. نکتهای که این کتاب را از بسیاری از آثار مشابه متمایز میکند، صداقت آن در افشای واقعیتهای تلخ صنعت مالی است؛ از کارمزدهای پنهان صندوقها گرفته تا تضاد منافع برخی مشاوران.
اگر بهدنبال یک نقطه شروع جدی برای اصلاح رفتار مالی خود هستید، خواندن این کتاب (یا حتی همین خلاصه) میتواند اولین قدم شما باشد؛ اما قدم واقعی زمانی برداشته میشود که همین امروز، اولین ریال از پولآفرینی هوشمندانهتان را کنار بگذارید.
نظر شما چیست؟
فکر میکنید در حال حاضر چند درصد از مسیر پولآفرینی هوشمندانه را طی کردهاید؟