اگر تا به حال با دیدن موجودی حساب بانکیتان دلشوره گرفتهاید، یا نمیدانید چرا با وجود کار کردن مداوم، همیشه ماه را با جیبی خالی به پایان میرسانید، احتمالاً تنها نیستید. میلیونها نفر از نسل هزاره (متولدین ۱۹۸۱ تا ۱۹۹۶) دقیقاً همین حس را تجربه میکنند؛ حسی که ارین لوری، نویسندهی آمریکایی و بنیانگذار برند مالی Broke Millennial، آن را بهخوبی میشناسد و کتابش را برای حل همین مسئله نوشته است. کتاب هزاره را شکست (Broke Millennial: Stop Scraping By and Get Your Financial Life Together) یکی از پرمخاطبترین کتابهای امور مالی شخصی دههی اخیر است که مسیر رسیدن به آرامش مالی را نه با فرمولهای پیچیده، بلکه با زبانی صمیمی و قابلفهم توضیح میدهد. در این مقاله، علاوه بر یک خلاصهی دقیق و وفادار به متن اصلی کتاب، تحلیلی عمیقتر از ایدههای آن ارائه میدهیم و نشان میدهیم چگونه میتوانید همین امروز از این ایدهها در زندگی مالی خود استفاده کنید.
کتاب هزاره را شکست (Broke Millennial) دربارهی چیست؟
هستهی اصلی این کتاب ساده اما قدرتمند است: مدیریت پول یک مهارت آموختنی است، نه یک استعداد ذاتی که برخی دارند و برخی ندارند. لوری با ترکیب داستانهای واقعی از زندگی خودش و همسالانش، اصول روانشناسی پول و راهکارهای عملی بودجهبندی، مسیری گامبهگام برای خروج از سردرگمی مالی ترسیم میکند. پیش از ورود به جزئیات فصلها، در جدول زیر میتوانید نگاهی کلی به مشخصات این کتاب داشته باشید.
| ویژگی | جزئیات |
|---|---|
| عنوان اصلی | Broke Millennial: Stop Scraping By and Get Your Financial Life Together |
| عنوان فارسی | هزاره را شکست |
| نویسنده | ارین لوری (Erin Lowry) |
| سال انتشار | ۲۰۱۷ (انتشارات TarcherPerigee) |
| حوزهی کتاب | امور مالی شخصی، روانشناسی پول، رشد فردی |
| مخاطب هدف | جوانان ۲۰ تا ۳۵ ساله در ابتدای مسیر شغلی و مالی |
| افتخارات کتاب | یکی از بهترین کتابهای مالی سال ۲۰۱۷ از نگاه MarketWatch و انتخاب باشگاه کتاب «Color of Money» واشنگتنپست |
| سایر کتابهای مجموعه | Broke Millennial Takes On Investing (۲۰۱۹)، Broke Millennial Talks Money (۲۰۲۱)، Broke Millennial Workbook |

این کتاب برای چه کسانی مناسب است؟
هزاره را شکست کتابی نیست که فقط برای طیف خاصی از خوانندگان نوشته شده باشد، اما بیشترین کاربرد را برای گروههای زیر دارد:
- افرادی که تازه وارد بازار کار شدهاند و برای اولینبار مسئول امور مالی خودشان هستند.
- کسانی که با وجود درآمد ثابت، همیشه احساس میکنند پولشان کافی نیست.
- افرادی که از بدهی کارت اعتباری یا وام دانشجویی رنج میبرند و نمیدانند از کجا شروع کنند.
- هرکسی که اضطراب مالی دارد و میخواهد رابطهی سالمتری با پول بسازد، فارغ از سن و نسل.
نکته مهمهرچند عنوان کتاب به نسل هزاره اشاره دارد، اما اصول روانشناسی پول و بودجهبندی درصدی که در این کتاب آمده، برای هر گروه سنی که به دنبال نظم مالی است کاربردی است.
ارین لوری کیست؛ نویسندهای که زبان نسل هزاره را میفهمد
ارین لوری در رشتهی روزنامهنگاری و تئاتر تحصیل کرده، نه اقتصاد یا مدیریت مالی؛ و دقیقاً همین نکته یکی از دلایل موفقیت کتاب اوست. او پس از فارغالتحصیلی به نیویورک نقل مکان کرد و همزمان چند شغل نهچندان پردرآمد (از جمله دستیاری در برنامهی تلویزیونی دیوید لترمن، باریستا و پرستار بچه) را تجربه کرد؛ دقیقاً همان شرایطی که بسیاری از مخاطبان کتابش با آن دستوپنجه نرم میکنند. همین تجربهی زیسته باعث شد لوری بتواند بدون لحن معلموار یا تحقیرآمیز، دربارهی پول صحبت کند.
او بعدها وبلاگ و برند Broke Millennial را بنیان گذاشت که به یکی از شناختهشدهترین رسانههای مالی برای نسل جوان تبدیل شد. لوری بهطور مرتب در برنامههای CBS Sunday Morning، CNBC و Fox & Friends حضور پیدا میکند و برای نشریاتی مانند Fast Company، Cosmopolitan و Refinery29 نیز مطلب نوشته است. موفقیت کتاب اول باعث شد او مجموعهی خود را گسترش دهد:
| کتاب | موضوع اصلی | سال انتشار |
|---|---|---|
| Broke Millennial | مبانی بودجهبندی، بدهی، پسانداز و صندوق اضطراری | ۲۰۱۷ |
| Broke Millennial Takes On Investing | مبانی سرمایهگذاری برای مبتدیان | ۲۰۱۹ |
| Broke Millennial Talks Money | چگونگی صحبت دربارهی پول با خانواده، شریک زندگی و کارفرما | ۲۰۲۱ |
| Broke Millennial Workbook | تمرینهای عملی برای پیادهسازی مفاهیم کتاب اول | ۲۰۲۲ |
ایدهی اصلی کتاب هزاره را شکست چیست؟
اگر بخواهیم فلسفهی کل کتاب را در یک جمله خلاصه کنیم، این است: پیش از هر تکنیک مالی، باید بفهمید چرا اینگونه با پول رفتار میکنید. لوری معتقد است بسیاری از کتابهای مالی مستقیم سراغ فرمولها و جداول میروند، در حالی که ریشهی بیشتر مشکلات مالی افراد، در باورهایی است که از دوران کودکی و محیط خانواده با خود به دوش میکشند؛ مفهومی که در روانشناسی مالی به آن «اسکریپتهای پولی» گفته میشود. به همین دلیل، نیمهی اول کتاب به شناخت ذهنیت مالی اختصاص دارد و نیمهی دوم به ابزارهای عملی مانند بودجهبندی، کارت اعتباری، بانکداری و صندوق اضطراری.
جمعبندی ایده اصلیمدیریت پول یک علم پیچیده نیست؛ یک عادت است. تغییر کوچک و مستمر در رفتار مالی، در بلندمدت نتیجهای بسیار بزرگتر از دنبالکردن یک فرمول کامل و یکباره دارد.
خلاصه فصلبهفصل: هشت درس کلیدی کتاب هزاره را شکست
درس اول: چرا اکثر جوانان از پول میترسند؟
برای بسیاری از افراد بین ۲۰ تا ۳۵ سال، پول به جای اینکه ابزاری برای رسیدن به آزادی باشد، منبع دائمی اضطراب است. ناتوانی در پرداخت بهموقع قبوض یا نداشتن پسانداز کافی، میتواند احساس ناامیدی عمیقی ایجاد کند؛ احساسی که روی خواب، تمرکز و حتی روابط اجتماعی افراد اثر میگذارد. لوری تأکید میکند که خبر خوب این است: بیرون آمدن از این چرخه، نیازمند دانش پیچیده نیست، بلکه فقط به چند تصمیم درست و مستمر نیاز دارد.

درس دوم: برای تغییر رابطهتان با پول، باید موانع پنهان ذهنی را کشف کنید
پیش از یادگیری هر تکنیک بودجهبندی، لوری از خواننده میخواهد به عقب برگردد و رابطهاش با پول را در دوران کودکی مرور کند. اینکه والدین شما دربارهی پول چگونه صحبت میکردند، آیا پول در خانهی شما موضوعی تابو بود یا شفاف، و چه تجربههای مالی مثبت یا منفی در کودکی داشتهاید، همگی بر رفتار امروز شما با پول تأثیر میگذارند. برای شروع این خودشناسی، به این سؤالات صادقانه پاسخ دهید:
- اولین خاطرهی شما از پول چیست و چه احساسی نسبت به آن دارید؟
- در کودکی چه منابع درآمدی داشتید (پول توجیبی، کار پارهوقت)؟
- آیا اکنون نگرانی مزمنی دربارهی «تمامشدن پول» یا «بدهکار ماندن برای همیشه» دارید؟
پاسخ به این سؤالات معمولاً نشان میدهد که آیا شما یک «ذهنیت مبتنی بر ترس» نسبت به پول دارید یا نه؛ و شناخت این ذهنیت، اولین قدم واقعی برای تغییر رفتار مالی است.
درس سوم: دو رویکرد اصلی برای شروع بودجهبندی
لوری تأکید میکند که هیچ روش بودجهبندی واحدی برای همه مناسب نیست، اما دو روش را بهعنوان نقطهی شروع پیشنهاد میدهد.
| ویژگی | رژیم پول نقد | ردیابی هر ریال |
|---|---|---|
| روش اجرا | تبدیل بیشتر پرداختها به پول نقد بهجای کارت | ثبت تکتک تراکنشها در یک صفحهگسترده |
| مناسب برای | افرادی که با پرداخت کارتی زیادهروی میکنند | افرادی که میخواهند الگوی دقیق هزینهکردشان را کشف کنند |
| مزیت کلیدی | لمس فیزیکی پول باعث کاهش ناخودآگاه هزینهکرد میشود | آشکار کردن نشتیهای پنهان بودجه که معمولاً دیده نمیشوند |
| چالش اصلی | نیاز به برنامهریزی برداشت هفتگی از حساب | زمانبر بودن ثبت روزانهی هزینهها |

درس چهارم: قانون بودجهبندی درصدی ۵۰-۲۰-۳۰
یکی از عملیترین ابزارهای کتاب، تقسیم درآمد خالص ماهانه به سه دسته است. این فرمول به شما کمک میکند بدون نیاز به محاسبات پیچیده، تعادلی منطقی بین نیازهای امروز و اهداف آینده برقرار کنید.
| دستهبندی هزینه | سهم پیشنهادی از درآمد خالص | مثال |
|---|---|---|
| هزینههای ثابت | ۵۰٪ | اجاره، قبوض، اقساط وام |
| اهداف مالی | ۲۰٪ | پسانداز، بازنشستگی، پیشپرداخت مسکن |
| هزینههای متغیر | ۳۰٪ | خوراک، تفریح، خریدهای روزمره |
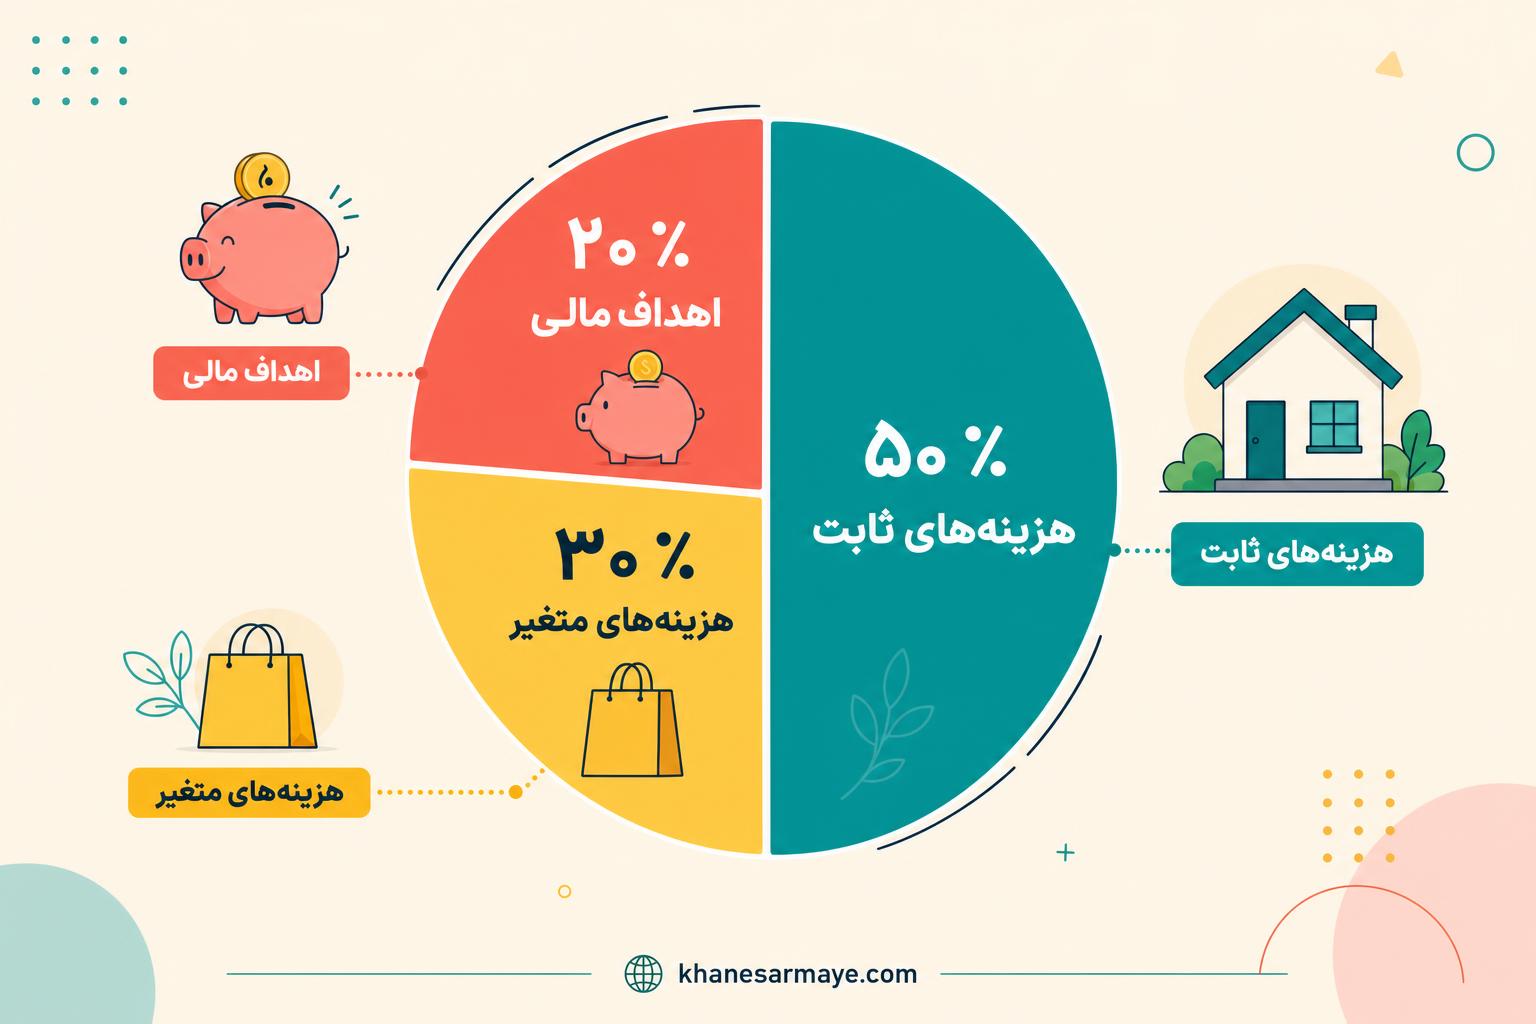
لوری تأکید میکند این اعداد یک هدف ایدهآل هستند، نه یک قانون خشک. اگر در شهری با اجارهی بالا زندگی میکنید، ممکن است سهم هزینههای ثابت شما فعلاً بیشتر از ۵۰٪ باشد؛ نکتهی مهم این است که این نسبتها را واقعبینانه تنظیم کنید و بهمرور به سمت تعادل ایدهآل حرکت کنید، نه اینکه مثلاً تنها ۵٪ از درآمد را به اهداف بلندمدت اختصاص دهید.
درس پنجم: چرا مهاجرت به بانک آنلاین میتواند سود پسانداز شما را افزایش دهد؟
بسیاری از افراد بانک خود را بر اساس عادت خانوادگی یا نزدیکی به محل زندگی انتخاب میکنند، نه بر اساس نرخ سود سپرده (که در کتاب با اصطلاح APY از آن یاد میشود). بانکهای صرفاً آنلاین، به دلیل نداشتن هزینهی شعبهی فیزیکی، معمولاً نرخ سود بهمراتب بالاتری نسبت به بانکهای سنتی ارائه میدهند. لوری پیشنهاد میکند پیش از انتقال پول، هم نرخ سود و هم کارمزدهای احتمالی و اعتبار بانک را بررسی کنید.
درس ششم: کارت اعتباری، دشمن نیست؛ اگر درست استفاده شود

کارت اعتباری بهتنهایی «بد» یا «خطرناک» نیست؛ نحوهی استفاده از آن تعیینکننده است. استفادهی منظم و بازپرداخت کامل ماهانه، به ساخت سابقهی اعتباری کمک میکند که در آینده برای گرفتن وام مسکن یا خودرو حیاتی است. اما اگر تنها حداقل مبلغ صورتحساب را پرداخت کنید، باقیماندهی بدهی با نرخ سودی معمولاً بالای ۲۰٪ در سال به ماه بعد منتقل میشود.
هشدار مهمهرگز بیشتر از توان بازپرداخت ماهانهی خود از کارت اعتباری خرج نکنید. قانون طلایی کتاب این است: کل صورتحساب را همیشه تا پایان مهلت، به طور کامل پرداخت کنید.
درس هفتم: پسانداز کردن، حتی در دوران بدهکاری، شما را از بدهی بیشتر دور نگه میدارد
توصیهی معروف «ابتدا به خودتان پرداخت کنید» به این معناست که بهجای منتظر ماندن تا پایان ماه برای دیدن باقیماندهی حقوق، بلافاصله پس از دریافت درآمد، بخشی از آن را کنار بگذارید. لوری توضیح میدهد که نداشتن هیچ پسانداز، شما را مجبور میکند برای هر اتفاق غیرمنتظره به کارت اعتباری پناه ببرید؛ و این دقیقاً همان چرخهی بدهی است که بسیاری در آن گیر میافتند.
درس هشتم: اندازهی صندوق اضطراری باید متناسب با وضعیت شغلی شما باشد

قاعدهی کلاسیک مالی میگوید باید معادل شش ماه هزینهی زندگی در صندوق اضطراری داشته باشید؛ اما لوری این عدد را بر اساس شرایط شغلی هر فرد تعدیل میکند:
- کارمندان با درآمد ثابت و بدون بدهی سنگین: شش ماه هزینهی زندگی هدف مناسبی است.
- افراد بدهکار یا با درآمد کم: شروع با یک صندوق کوچکتر (مثلاً یک تا سه ماه) واقعبینانهتر است.
- فریلنسرها و صاحبان کسبوکار: به دلیل نوسان درآمد، نه ماه هزینهی زندگی توصیه میشود.
نکتهی مهم دیگر این است که این صندوق باید در یک حساب پسانداز با سود مناسب نگهداری شود، نه در بورس یا صندوق سرمایهگذاری پرریسک؛ چراکه هدف این پول، در دسترس بودن سریع در شرایط اضطراری است، نه رشد سرمایه.
مفاهیم کلیدی کتاب که باید بشناسید
- APY (بازدهی درصد سالانه): نرخ سودی که بانک بابت نگهداری پول شما پرداخت میکند؛ معیار اصلی انتخاب حساب پسانداز.
- بودجهبندی درصدی: تقسیم درآمد به سه دستهی ثابت، اهداف مالی و متغیر با نسبت ۵۰-۲۰-۳۰.
- اسکریپتهای پولی: باورهای ناخودآگاهی دربارهی پول که از دوران کودکی شکل گرفتهاند.
- صندوق اضطراری: ذخیرهی نقدی برای مواجهه با اتفاقات غیرمنتظرهی مالی.
- حداقل پرداخت: کمترین مبلغی که کارت اعتباری برای جلوگیری از جریمه باید هر ماه پرداخت شود؛ که پرداخت آن بهتنهایی شما را در بدهی نگه میدارد.
نقد و بررسی کتاب هزاره را شکست
هزاره را شکست از سوی منتقدان و رسانههای مالی معتبری مانند MarketWatch و واشنگتنپست تحسین شده و به دلیل لحن صمیمی و مثالهای واقعی، یکی از قابلفهمترین کتابهای مالی برای مبتدیان به شمار میرود. با این حال، مانند هر کتاب دیگری، نقاط ضعفی هم دارد که باید بدانید.
| نقاط قوت | نقاط ضعف |
|---|---|
| لحن صمیمی، طنزآمیز و بدون قضاوت | برخی ابزارهای مالی (مانند FDIC یا حسابهای ۴۰۱k) کاملاً مختص نظام بانکی آمریکاست |
| ترکیب هوشمندانهی روانشناسی پول با راهکارهای عملی | برای خوانندگانی با سواد مالی متوسط رو به بالا ممکن است سطحی به نظر برسد |
| تمرینهای خودشناسی کاربردی و قابل اجرا از همان صفحهی اول | عمق کمتر در حوزهی سرمایهگذاری، که در جلد دوم مجموعه پوشش داده شده است |
نکته برای مخاطب فارسیزبانمثالهای عددی و نام ابزارهای بانکی کتاب باید با نظام مالی و بانکی کشور خودتان تطبیق داده شوند؛ اما اصول زیربنایی مانند بودجهبندی درصدی، صندوق اضطراری و مدیریت روانی پول، جهانی و قابل استفاده در هر کشوری هستند.
مهمترین درسهایی که از این کتاب میگیریم
- مدیریت مالی پیش از هر چیز یک مسئلهی رفتاری و روانی است، نه صرفاً ریاضی.
- هیچ روش بودجهبندی یا پساندازی برای همه یکسان جواب نمیدهد؛ روشی را انتخاب کنید که با شخصیت شما همخوانی دارد.
- پسانداز کردن، حتی مبلغی کوچک، مهمتر از منتظر ماندن برای «شرایط ایدهآل» است.
- کارت اعتباری ابزار است، نه دشمن؛ نظم در بازپرداخت، تفاوت اصلی را ایجاد میکند.
- صندوق اضطراری، سپر شما در برابر بدهیهای ناخواسته است.
چگونه ایدههای کتاب را همین امروز در زندگی خود پیاده کنید؟
خواندن یک خلاصه یا حتی خود کتاب، بدون اقدام عملی، تغییری در زندگی مالی شما ایجاد نمیکند. برای شروع، این مراحل ساده را دنبال کنید:
- یک ساعت با گذشتهی مالی خود خلوت کنید: به سؤالات مربوط به دوران کودکی دربارهی پول پاسخ دهید و الگوهای تکرارشونده را یادداشت کنید.
- درآمد خالص ماهانهی خود را محاسبه کنید و آن را بر اساس فرمول ۵۰-۲۰-۳۰ تقسیمبندی کنید، حتی اگر در ابتدا کاملاً منطبق نباشد.
- یک هفته به روش «ردیابی هر ریال» هزینههای خود را ثبت کنید تا نشتیهای پنهان بودجه را کشف کنید.
- حساب پسانداز خود را بررسی کنید و در صورت پایین بودن نرخ سود، گزینههای بانکی با بازدهی بهتر را مقایسه کنید.
- حتی ۵٪ از درآمد خود را برای صندوق اضطراری کنار بگذارید، فارغ از اینکه بدهکار هستید یا نه.
جمعبندی اقدام عملیبزرگترین تغییرات مالی از کوچکترین عادتهای تکرارشونده شروع میشوند. لازم نیست همه چیز را یکشبه اصلاح کنید؛ کافی است این هفته یک قدم کوچک بردارید.
جمعبندی نهایی: آیا کتاب هزاره را شکست ارزش خواندن دارد؟
هزاره را شکست کتابی نیست که ادعای ثروتمند شدن یکشبه داشته باشد؛ در عوض، نقشهی راهی واقعبینانه برای کسانی است که میخواهند از سردرگمی مالی خارج شوند و کنترل زندگی اقتصادی خود را در دست بگیرند. قوت اصلی این کتاب در ترکیب خودشناسی مالی با ابزارهای عملی و قابلاجراست؛ چیزی که آن را از بسیاری از کتابهای خشک و آماری حوزهی مالی متمایز میکند. اگر به دنبال نقطهی شروعی صمیمی، قابلفهم و کاربردی برای نظم دادن به امور مالی خود هستید، این کتاب میتواند اولین قدم مؤثر شما باشد؛ به شرطی که ایدههای آن را صرفاً نخوانید، بلکه واقعاً اجرا کنید.