در دنیای امروز، پول دیگر فقط اسکناسی داخل کیف پول نیست؛ رشتهای از داده است که با سرعت نور میان گوشیهای هوشمند، اپلیکیشنها و سرورهای بانکی جریان دارد. کتاب «فین تک در یک نگاه» (Fintech in a Flash) نوشته آگوستین روبینی (Agustín Rubini) یکی از معتبرترین و پرفروشترین راهنماهای مقدماتی برای درک این تحول جهانی است؛ اثری که از نسخه اول آن در سال ۲۰۱۷ تا ویرایش چهارم، همواره بهروزرسانی شده تا با سرعت سرسامآور تغییرات صنعت مالی همگام بماند. در این مقاله از خانه سرمایه، فقط یک فهرست خشک از فصلهای کتاب ارائه نمیدهیم؛ بلکه پیام اصلی روبینی را تحلیل میکنیم، مفاهیم کلیدی فینتک را با مثالهای واقعی روشن میسازیم و نشان میدهیم چگونه میتوانید از این ایدهها در تصمیمهای مالی شخصی، سرمایهگذاری یا مدیریت کسبوکارتان استفاده کنید.
کتاب فین تک در یک نگاه دقیقاً چیست و نویسنده آن کیست؟
آگوستین روبینی، اقتصاددان آرژانتینیالاصل و دارای مدرک کارشناسی ارشد تجارت بینالملل، سالها بهعنوان استراتژیست صنعت مالی فعالیت کرده و بنیانگذار شرکت مشاوره فینتک FSPal.com است. او علاوه بر «فین تک در یک نگاه»، کتاب «Fintech Founders» را نیز نوشته که حاصل مصاحبه با بیش از صد بنیانگذار شرکت فینتک است؛ همین پیشینه، اعتبار تحلیلهای او را نسبت به بسیاری از منابع سطحی موجود در اینترنت بالاتر میبرد. هدف روبینی در این کتاب، سادهسازی چهارده حوزه اصلی فینتک -از پرداخت و وامدهی تا بلاکچین، اینترنت اشیا و امنیت سایبری- برای مخاطبی است که تخصص فنی ندارد اما میخواهد آینده صنعت مالی را بفهمد.
این کتاب برای چه کسانی مناسبتر است؟
- کارآفرینان و بنیانگذاران استارتاپ: برای شناخت فرصتهای سرمایهگذاری و مدلهای کسبوکار جدید در حوزه مالی.
- کارمندان و مدیران بانکها و موسسات مالی: برای درک تهدیدها و فرصتهای ناشی از رقبای نوپا.
- مشاوران، تحلیلگران و دانشجویان اقتصاد و مدیریت: بهعنوان یک منبع مرجع سریع و قابل فهم.
- سرمایهگذاران و کاربران عادی: کسانی که میخواهند بدانند اپلیکیشنهای پرداخت، ارزهای دیجیتال و ابزارهای سرمایهگذاری آنلاین چطور کار میکنند.
ایده اصلی کتاب: فینتک چیست و چرا بانکداری سنتی را به چالش کشیده؟
تعریف روبینی از فینتک بسیار فراتر از اپلیکیشنهای پرداخت است: «مجموعه شرکتهایی که با بهکارگیری فناوریهای مدرن، در پی ایجاد تحول در صنعت خدمات مالی هستند.» این تعریف، بلاکچین، ارزهای دیجیتال، اینترنت اشیا و حتی هوش مصنوعی را زیر یک سقف قرار میدهد. کتاب شرکتهای فینتک را به دو دسته تقسیم میکند: گروهی که مستقیماً با بانکها رقابت میکنند و شکافهای خدماتی آنها را پر میکنند، و گروهی که ترجیح میدهند با بانکها همکاری کرده و زیرساخت آنها را ارتقا دهند. نکته مشترک هر دو گروه، تمرکز وسواسگونه روی تجربه کاربر و حذف اصطکاک از فرایندهای مالی است.
| ویژگی | بانکداری سنتی | فینتک |
|---|---|---|
| سرعت ارائه خدمات | کند، وابسته به فرآیندهای دستی و شعبهمحور | آنی و کاملاً دیجیتال |
| هزینه و کارمزد | معمولاً بالا و کمتر شفاف | پایینتر و شفافتر |
| مدل اعتبارسنجی | سابقه اعتباری رسمی و طولانی | دادههای رفتاری و جایگزین |
| دسترسی جهانی | محدود به مرزهای قانونی و شعب | عملاً بدون مرز، مبتنی بر اینترنت |
| تمرکز اصلی | مدیریت ریسک و حفظ وضع موجود | تجربه کاربر و نوآوری مستمر |
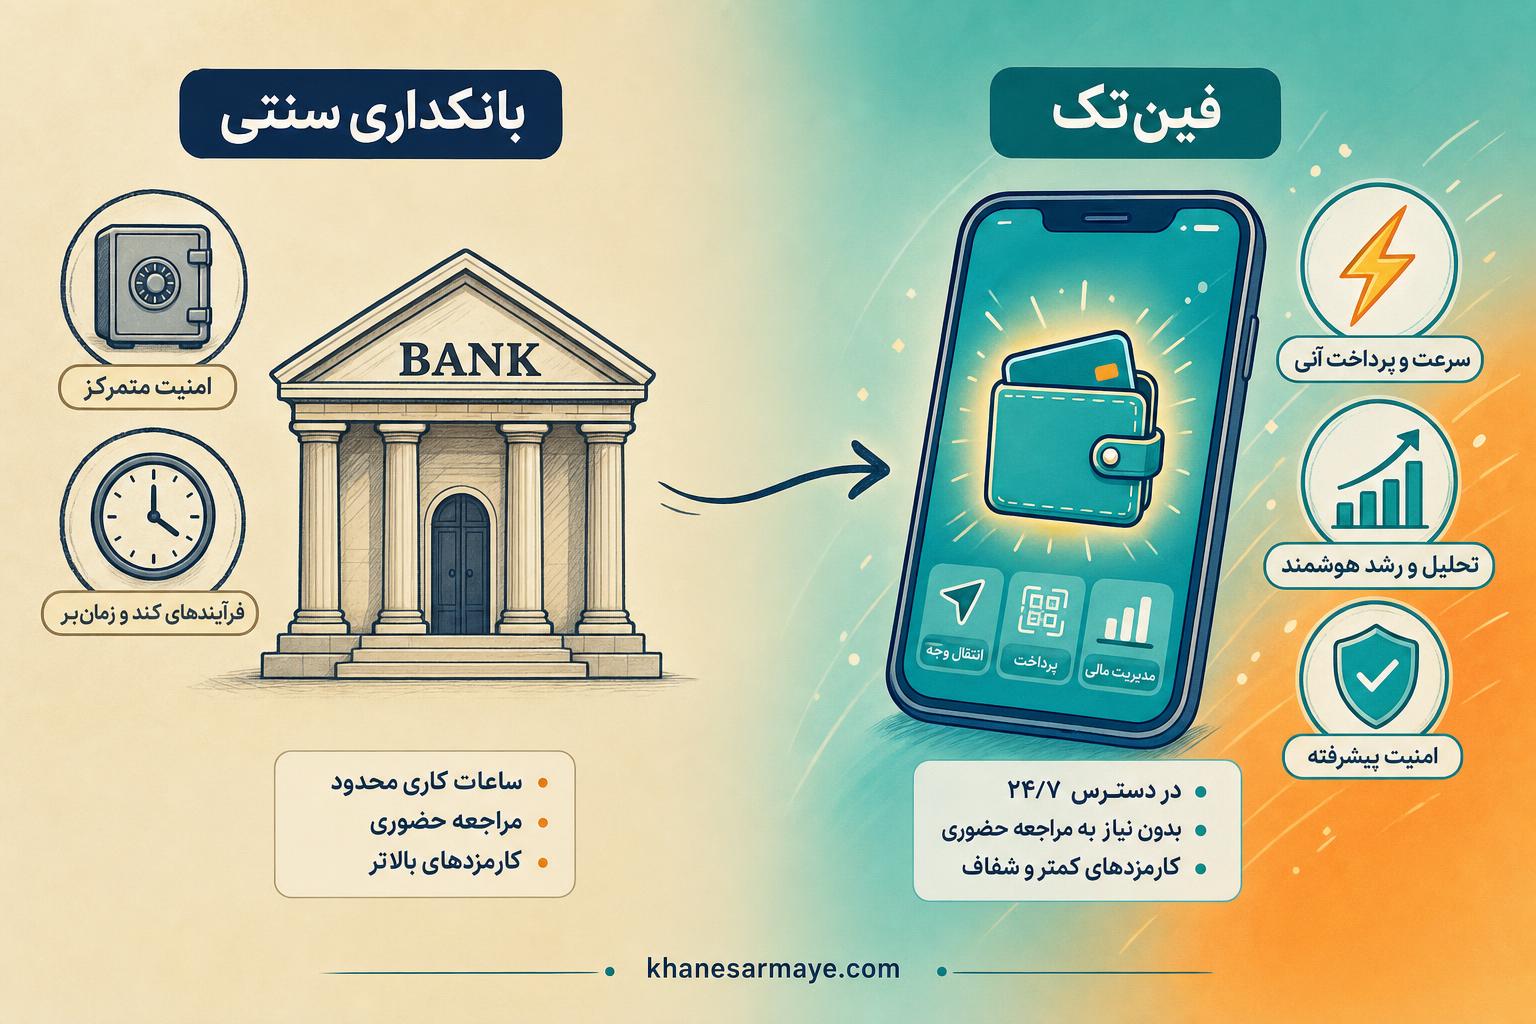
روبینی معتقد است سالهای طولانی رکود در صنعت بانکداری، این صنعت را به سمت نوعی غرور خدماتی سوق داده بود؛ بانکها چون مشتریان چاره دیگری نداشتند، فرض میکردند در حال لطف کردن به آنها هستند. ورود فینتک این تعادل کاذب را از بین برد و بانکها را در برابر یک انتخاب دوگانه قرار داد.
هشدار کتاب برای موسسات مالی سنتیبانکهایی که نوآوری نکنند و خودشان را با استانداردهای فینتک همقدم نسازند، بهسرعت جای خود را به شرکتهای تازهنفس و مشتریمدار خواهند داد. این هشدار محوریترین پیام کتاب برای مدیران صنعت مالی است.
نقشه فصلهای کتاب: از مقدمه تا چشمانداز آینده مالی جهان
کتاب با یک مقدمه (Prologue) و فصل معرفی مفهوم فینتک آغاز میشود و سپس گامبهگام وارد حوزههای تخصصیتر میشود:
- ورود بازیگران تازه به بانکداری: نئوبانکها و بانکهای چالشگر دیجیتال.
- بازاندیشی در پرداخت و انتقال پول: از کارتهای سنتی تا کیفپولهای دیجیتال.
- نوآوری در وامدهی دیجیتال: اعتبارسنجی هوشمند و وامدهی همتابههمتا.
- تحول بانکداری شرکتی: خدمات مالی سازمانی مبتنی بر فناوری.
- نسل جدید تجارت الکترونیک: پرداخت در لحظه خرید و تجربه یکپارچه.
- تامین مالی جمعی (کرادفاندینگ): مسیرهای جدید تامین سرمایه برای استارتاپها.
در ادامه، کتاب به حوزههایی مانند مدیریت ثروت دیجیتال، کلانداده، بلاکچین و ارزهای دیجیتال، هویت دیجیتال، بیمه دیجیتال (اینشورتک)، اینترنت اشیا و امنیت سایبری نیز میپردازد؛ در مجموع چهارده حوزه اصلی که تصویری جامع از اکوسیستم فینتک ارائه میدهد.
مسیر پول در دنیای فینتک: از انتقال ساده تا پرداخت آنی
در پس تمام پیچیدگیهای ظاهری، انتقال پول همچنان یک فرایند سهمرحلهای ساده است:
- فرد واریزکننده از طریق یک کارگزار واسط و با بستری مانند اینترنت، پول را ارسال میکند.
- کارگزار، پول را از مبدا به مقصد منتقل میکند و در این میان کارمزدی از حساب واریزکننده کسر میکند.
- گیرنده نهایی، پول واریزی را از کارگزار دریافت میکند.
نکتهای که کمتر به آن توجه میشود این است که بسیاری از کارگزاریها پیش از تسویه نهایی، همان پول را برای مدت کوتاهی سرمایهگذاری میکنند و از این راه منبع درآمدی نامرئی برای خودشان میسازند؛ موضوعی که کاربران عادی معمولاً از آن بیخبرند.

موبایل؛ کیف پول جدید بشر
شرکتهای فینتک، تلفن همراه را به بستری برای پرداخت قبض، خرید و انتقال پول با چند لمس ساده تبدیل کردهاند؛ گرچه بسیاری از این روشها همچنان به تایید نهایی بانکها نیاز دارند.
ارزهای دیجیتال؛ انتقال پول بدون مرز و بدون واسطه
رمزارزها، نسل تازهای از انتقال پول را معرفی کردهاند که نه به تایید بانک نیاز دارد و نه کارمزد سنگین یا انتظار طولانی به همراه دارد؛ تراکنشها در عرض چند ثانیه به مقصد میرسند و به همین دلیل حتی برای تسویههای بینالمللی شرکتها هم گزینهای جذاب شدهاند.
پرداخت همتابههمتا (P2P) چگونه کار میکند؟
در این روش، دو کاربر بدون واسطه رسمی، ارز دیجیتال خود را مستقیماً مبادله میکنند. کاربران در پلتفرمهای P2P ثبتنام میکنند، آگهی خرید یا فروش ثبت میکنند و طرف مقابل مناسب خود را پیدا میکنند.
وقتی شبکههای اجتماعی وارد بازی پرداخت میشوند
حضور گسترده کاربران در شبکههای اجتماعی، این پلتفرمها را به فضایی مناسب برای تجارت و بهتبع آن، جابهجایی مستقیم پول تبدیل کرده است.
| پیامرسان / شبکه اجتماعی | ویژگی پرداخت |
|---|---|
| واتساپ | پس از خریداریشدن توسط فیسبوک، با همکاری بانک اَکسس امکان انتقال سریع پول را فراهم کرده است. |
| فیسبوک | از سال ۲۰۱۵ قابلیت انتقال پول را فعال کرد و اکنون در آمریکا و اروپا در دسترس است. |
| اسنپچت | با سرویس اسنپکش امکان پرداخت مستقیم را در اختیار کاربران قرار داده است. |
| ویچت و وایبر | هر دو امکان پرداخت امن درونبرنامهای را برای کاربرانشان مهیا کردهاند. |
انقلاب در وامدهی: از وثیقههای سنگین تا اعتبارسنجی هوشمند
نخستین شکل واقعی وامدهی در تاریخ، مبتنی بر ضمانت بود؛ فردی برای گرفتن پول باید چیزی ارزشمند را گرو میگذاشت. این منطق هنوز هم در قلب سیستم بانکی امروز جریان دارد، فقط با نامهای تازهتری مثل «کارمزد» بهجای «بهره» که برای دور زدن محدودیتهای دینی در تاریخ اروپا شکل گرفت.

چرا وام، سودآورترین محصول بانکهاست؟
بانکها را میتوان فروشندگان محصولات مالی دانست و وام یکی از پرسودترین این محصولات است؛ سود اصلی بانک از بهره و کارمزدی میآید که به اصل پول تعلق میگیرد، به همین دلیل بانکها همیشه در پی طراحی مدلهای تازهای از وام برای جذب مشتری بیشتر هستند.
بانکها وقتی وام بازپرداخت نمیشود چه میکنند؟
- ابتدا به سراغ اعتبار و دارایی فرد ضامن میروند.
- اموال و وثیقههای گذاشتهشده را مصادره میکنند.
- از سرمایه پشتیبان برای پوشش کسری استفاده میکنند.
- از ابتدا سرمایه خود را در چند طرح متفاوت پخش میکنند تا ریسک تجمیع نشود.
وامهای بدون ضامن؛ فرصت یا تله؟
وامهای کارت اعتباری و دانشجویی نمونهای از وامهای پرریسک بدون ضامن هستند که موسسات مالی برای پوشش این ریسک، نرخ بهره را بسیار بالا تعیین میکنند؛ در چنین ساختاری، وامدهنده تقریباً همیشه سود میکند و بار اصلی ریسک روی دوش وامگیرنده میماند.
نکته مهم درباره وامهای بدون وثیقهپیش از پذیرش هر وامی که ضامن یا وثیقه نمیخواهد، نرخ بهره واقعی و مؤثر آن را با دقت محاسبه کنید؛ این نوع وامها معمولاً هزینه پنهان بسیار بالایی دارند.
چرا فینتک عاشق کسبوکارهای کوچک است؟
بانکهای سنتی از کارآفرینان تازهکار دل خوشی ندارند، زیرا آمار نشان میدهد بخش زیادی از استارتاپها در سالهای نخست فعالیت خود شکست میخورند. فینتک اما دقیقاً از همین نقطه وارد میدان شده است، به چند دلیل اصلی:
- تعداد بسیار بیشتر کسبوکارهای کوچک نسبت به شرکتهای بزرگ که بازار بزرگتر و کمتررقابتیتری میسازد.
- تاثیر گسترده این کسبوکارها روی اقتصاد کلان؛ بخش بزرگی از اشتغال و گردش نقدینگی هر کشور در دست کسبوکارهای کوچک است.
- امکان اعتبارسنجی جایگزین؛ فینتک بهجای تکیه صرف بر سابقه اعتباری طولانی، از دادههای رفتاری و تراکنشی برای ارزیابی ریسک استفاده میکند.
- وفاداری بالاتر مشتری؛ کسبوکارهای کوچکی که یکبار از خدمات نوآورانه فینتک بهرهمند شوند، بهندرت به سیستم سنتی برمیگردند.
واقعیت اقتصادی کسبوکارهای کوچکدر اقتصاد بسیاری از کشورها، کسبوکارهای کوچک و متوسط بخش قابلتوجهی از اشتغال کل را تشکیل میدهند؛ به همین دلیل نادیده گرفتن نیازهای مالی آنها هزینه سنگینی برای رشد اقتصادی به همراه دارد.
تغییر رفتار مشتری: نسل دیجیتال چطور بانکداری را دگرگون کرد

پیش از اینترنت، خرید نیازمند رفتوآمد فیزیکی و مقایسه دستی قیمتها بود. با ظهور تجارت الکترونیک، این کار به چند کلیک ساده تبدیل شد و امروز کاربران انتظار دارند حتی پرداخت هم بدون کارت فیزیکی و تنها با موبایل، ساعت هوشمند یا دستبند انجام شود. شرکتهای فینتک با راهکارهایی مانند دستگاههای پرداخت موبایلی (mPOS)، کیف پول گوگل و اپلپی، دقیقاً پاسخ همین انتظار را میدهند.
دموکراتیزهشدن مدیریت ثروت: سرمایهگذاری برای همه، نه فقط ثروتمندان
بسیاری از افرادی که درآمد جاری خوبی دارند، تنها به این دلیل در آینده دچار مشکل مالی میشوند که مهارت مدیریت و رشد ثروت را نیاموختهاند. فینتک با ابزارهایی مانند مشاوران رباتیک سرمایهگذاری (روبو-ادوایزر) و اپلیکیشنهای آموزش مالی، این شکاف را پر میکند. یکی از هوشمندانهترین راهکارها، نرمافزارهایی است که با گرد کردن مبلغ هر تراکنش، باقیمانده ریالی آن را بهطور خودکار پسانداز میکنند.
آمار جالب پسانداز خودکاربر اساس دادههای ارائهشده در کتاب، کاربران اپلیکیشنهای گردکننده تراکنش بهطور میانگین حدود ۲۰۰ دلار در ماه بدون هیچ فشار مالی محسوسی پسانداز میکنند؛ رقمی که در بلندمدت به سرمایه قابلتوجهی تبدیل میشود.
داده؛ سوخت پنهان موتور فینتک

راز موفقیت فینتک در یک کلمه خلاصه میشود: «اطلاعات». این شرکتها بهطور پیوسته رفتار کاربران در شبکههای اجتماعی، وبسایتها و اپلیکیشنها را جمعآوری، طبقهبندی و تحلیل میکنند تا نیازهای پنهان آنها را زودتر از خودشان کشف کنند. همین دادهها، پایه اعتبارسنجی جایگزین و شخصیسازی خدمات مالی هستند. نکتهای که کتاب کمتر به آن پرداخته اما برای کاربر امروزی حیاتی است این است که پیش از فعالسازی هر سرویس مالی جدید، باید سیاست حفظ حریم خصوصی آن را بهدقت بررسی کنید.
توصیه امنیتی برای کاربران خدمات فینتکهمیشه پیش از اتصال حساب بانکی یا کارت خود به یک اپلیکیشن فینتک، مجوزهای درخواستی و سیاست حفظ حریم خصوصی آن سرویس را با دقت مطالعه کنید.
اینترنت اشیا (IoT) و آینده مالی شهرهای هوشمند

وقتی اشیا بتوانند از طریق اینترنت با یکدیگر و با انسانها در ارتباط باشند، کیفیت زندگی شهری افزایش مییابد، خطای انسانی کاهش مییابد و هزینههای نگهداری زیرساختها بهشکل قابلتوجهی پایین میآید. کتاب اینترنت اشیا را در نه دسته اصلی بررسی میکند:
| دستهبندی | نمونه کاربردی |
|---|---|
| اشیای متصل به بدن | ساعتهای مچی هوشمند، گجتهای مراقبتی و لباسهای هوشمند |
| خانه هوشمند | روشنایی، درب، پرده، سیستم گرمایش و سرمایش هوشمند |
| شبکههای زیرساختی | شرکتهای آب، برق و گاز |
| دستگاههای مراقبتی | سنجش قند خون، تبسنج و ضربانسنج هوشمند |
| مصرف هوشمند منابع | نظارت و بهینهسازی مصرف آب، برق و گاز |
| صنایع | معدن و کشاورزی هوشمند |
| خرید و بازاریابی | بهینهسازی تجربه مشتری با دادههای رفتاری |
| پهباد و ساختوساز | جمعآوری داده پروژههای عمرانی |
| حملونقل | اصلاح رفتار رانندگی و بیمه هوشمند خودرو |
امنیت سایبری: نبرد پنهان پشت هر تراکنش دیجیتال
فعالیت گسترده در فضای دیجیتال، بدون امنیت قوی، دعوتی آشکار برای مهاجمان سایبری است. کتاب چند رویکرد اصلی صنعت فینتک برای مقابله با این تهدید را معرفی میکند:
- هوش تهدید: شناسایی حفرههای امنیتی پیش از وقوع حمله واقعی.
- تشخیص رفتاری: شناسایی الگوهای مشکوک نرمافزارهای مخرب مانند یک کارآگاه دیجیتال.
- فناوری فریب (Deception): هدایت مهاجم به یک هسته تقلبی بهجای هسته اصلی سیستم تا امکان نفوذ بیشتر از او گرفته شود.
اقدام عملی برای کاربران عادیفعالسازی احراز هویت دومرحلهای (2FA) روی حسابهای بانکی و کیف پولهای دیجیتال خود، سادهترین و موثرترین راه برای کاهش ریسک هکشدن حساب شماست.
پیام اصلی آگوستین روبینی: چرا مقاومت در برابر فینتک بیفایده است؟

پیام محوری روبینی این است که فینتک بر بستر اینترنت جهانی جریان دارد و به همین دلیل، برخلاف بانکداری سنتی، هیچ مرز جغرافیایی واقعی برای گسترش خود نمیشناسد. کشورها و شرکتهایی که در برابر این تغییر مقاومت کنند، نه به این دلیل که ایده بدی دارند بلکه چون اساساً در برابر نیروی جاذبه اقتصاد دیجیتال ایستادهاند، خیلی زود به حاشیه صنعت رانده میشوند.
مهمترین درسهای کتاب فین تک در یک نگاه برای زندگی و کسبوکار شما
- برای افراد عادی: از ابزارهای پسانداز خودکار و اپلیکیشنهای مدیریت هزینه برای ساخت عادتهای مالی سالم استفاده کنید.
- برای کارآفرینان: پیش از رفتن به سمت بانک سنتی، گزینههای تامین مالی فینتکی مانند وامدهی همتابههمتا یا تامین مالی جمعی را بررسی کنید.
- برای سرمایهگذاران خرد: روبو-ادوایزرها و پلتفرمهای خرد-سرمایهگذاری راهی کمهزینه برای ورود به بازارهای مالی هستند.
- برای مدیران کسبوکار: سرمایهگذاری در امنیت سایبری و حفاظت از داده مشتری دیگر یک هزینه جانبی نیست، بلکه شرط بقاست.
- برای همه مخاطبان: نوآوری مالی معمولاً از جایی میآید که کمترین انتظار را دارید؛ شرکتهای کوچک و نوپا، نه غولهای بانکی.
نقد کوتاه: نقاط قوت و محدودیتهای کتاب فین تک در یک نگاه
| جنبه بررسی | ارزیابی |
|---|---|
| نقاط قوت | پوشش گسترده و منسجم چهارده حوزه فینتک، زبان روان و قابل فهم برای مخاطب غیرمتخصص، استفاده از مثالهای واقعی شرکتها |
| محدودیتها | سطح مقدماتی و کمی سطحی برای خوانندگان حرفهای صنعت مالی؛ به دلیل سرعت بالای تغییرات فینتک، برخی بخشها در ویرایشهای قدیمیتر نیازمند بهروزرسانی مداوم است |
| مناسب برای | مخاطبی که به دنبال یک نقشه راه کلی و سریع برای ورود به دنیای فینتک است، نه یک منبع تحلیل عمیق آکادمیک |
کاربردهای عملی: چطور ایدههای این کتاب را همین امروز به کار بگیرید؟
- یک اپلیکیشن مدیریت هزینه یا پسانداز خودکار نصب کنید و عملکرد آن را حداقل یک ماه دنبال کنید.
- اگر صاحب کسبوکار کوچک هستید، پیش از درخواست وام بانکی، شرایط اعتبارسنجی حداقل دو پلتفرم فینتک را مقایسه کنید.
- برای سرمایهگذاری، حداقل یک روبو-ادوایزر یا پلتفرم خرد-سرمایهگذاری را آزمایشی امتحان کنید.
- احراز هویت دومرحلهای را روی تمام حسابهای مالی دیجیتال خود فعال کنید.
- هر شش ماه یک بار، سیاست حریم خصوصی سرویسهای مالی متصل به حسابهای شما را دوباره بررسی کنید.
جمعبندی نهایی
«فین تک در یک نگاه» بیش از آنکه صرفاً یک کتاب معرفی تکنولوژی باشد، دعوتی جدی برای بازنگری در نحوه تعامل ما با پول است. آگوستین روبینی بهجای غرقکردن خواننده در جزئیات فنی، تصویری روشن از این میدهد که چرا صنعت مالی دیگر هرگز به شکل قبل باز نمیگردد و چه کسانی -از بانکهای محافظهکار تا کاربران بیتفاوت- در این تحول بازنده خواهند بود. اگر به دنبال یک نقطه شروع سریع، روان و کاربردی برای فهم فینتک هستید، این کتاب دقیقاً همان چیزی است که نیاز دارید؛ اما اگر پس از خواندن آن به یک تحلیل عمیقتر از یک حوزه خاص مثل بلاکچین یا رگتک نیاز داشتید، باید سراغ منابع تخصصیتر بروید. به نظر شما، در ده سال آینده کدام حوزه از فینتک بیشترین تاثیر را بر زندگی روزمره ما خواهد گذاشت؟