این مقاله بر اساس نسخه اصلی و انگلیسی کتاب «سرمایهگذاری در املاک اجارهای» (The Book on Rental Property Investing) نوشته براندون ترنر (Brandon Turner) تهیه شده و علاوه بر خلاصهبرداری، شامل تحلیل و راهکارهای عملی تیم خانه سرمایه نیز هست.
براندون ترنر کیست و چرا حرفش در دنیای املاک اجارهای اعتبار دارد؟
پیش از آنکه سراغ محتوای کتاب برویم، لازم است بدانیم این حرفها از زبان چه کسی گفته میشود. براندون ترنر یک نظریهپرداز پشت میزنشین نیست؛ او سرمایهگذار فعال املاک است که در کنار بازسازی و فروش دهها ملک، صدها واحد اجارهای را در سبد سرمایهگذاری شخصی خود مدیریت کرده است. او معاون وقت مجموعه BiggerPockets (بزرگترین جامعه آنلاین سرمایهگذاران املاک در آمریکا) و میزبان پادکست آن بوده و تجربیاتش را در چند کتاب پرفروش از جمله همین «سرمایهگذاری در املاک اجارهای» و «سرمایهگذاری در املاک بدون پول (یا با پول کم)» منتشر کرده است. این کتاب بخشی از مجموعه BiggerPockets Rental Kit است و از زمان انتشار اولیهاش، بارها بهروزرسانی شده تا با شرایط روز بازار همخوانی داشته باشد.
نکتهای که این کتاب را از بسیاری از منابع مشابه متمایز میکند، لحن صادقانه و بدون اغراق نویسنده است. ترنر بهجای وعدههای «ثروتمندشدن سریع»، مسیر واقعی، پرزحمت و در عین حال قابل دستیابی سرمایهگذاری در ملک اجارهای را روایت میکند؛ مسیری که با دانش درست، بسیار امنتر از آن چیزی است که تصور میکنیم.
این کتاب برای چه کسانی مناسب است؟
اگر با یکی از این توصیفها همذاتپنداری میکنید، این کتاب دقیقاً برای شما نوشته شده است:
- کسانی که پسانداز یا سرمایهای دارند و میخواهند بهجای نگهداری آن در بانک یا صرفاً بورس، وارد بازار املاک اجارهای شوند.
- افرادی که به دنبال ساختن یک منبع درآمد غیرفعال (Passive Income) در کنار شغل اصلی خود هستند.
- سرمایهگذاران مبتدی که نمیدانند از کجا شروع کنند و به یک چارچوب گامبهگام نیاز دارند.
- کسانی که پیشتر یک یا دو ملک اجارهای دارند اما میخواهند تحلیل مالی حرفهایتری از معاملات خود داشته باشند.
در مقابل، اگر به دنبال روشهای سریع و بدون زحمت برای پولدارشدن هستید، این کتاب (و اصولاً سرمایهگذاری در ملک) گزینه مناسبی برای شما نیست؛ چون همانطور که در ادامه خواهیم دید، این مسیر به زمان، صبر و اقدام مستمر نیاز دارد.
ایده اصلی کتاب: چرا املاک اجارهای یک ابزار قدرتمند برای ثروتسازی است؟
هسته مرکزی کتاب ترنر این است: خرید خانه برای زندگی، یک تصمیم مصرفی است؛ اما خرید ملک برای اجارهدادن، یک تصمیم سرمایهگذاری است که میتواند نقدینگی ماهانه ایجاد کند و مسیر شما به سمت آزادی مالی را کوتاهتر کند. این تفاوت ظریف، نقطه شروع تمام تحلیلهای کتاب است.
اهرم مالی: چرا نیازی به کل پول نقد ندارید؟
یکی از جذابترین ویژگیهای سرمایهگذاری در ملک، امکان استفاده از «اهرم مالی» (Leverage) است. برای خرید ملکی به ارزش ۲۰۰ هزار دلار، لازم نیست کل مبلغ را نقد بپردازید؛ میتوانید بخشی از آن را از طریق وام تأمین کنید و مابقی سود حاصل از افزایش ارزش و اجاره ملک را به نام خودتان ثبت کنید. این یعنی با سرمایه اولیه کمتر، به بازدهی بزرگتری دست مییابید؛ چیزی که در سرمایهگذاریهای سنتی مثل خرید مستقیم سهام با پول نقد، به این سادگی امکانپذیر نیست.
رابطه مستقیم بین زمان و تلاش با بازده سرمایه
برخلاف بسیاری از ابزارهای مالی که بازده آنها کاملاً به نوسانات بازار وابسته است، در املاک اجارهای هرچه زمان و انرژی بیشتری بگذارید، بازده بالاتری کسب میکنید. بازسازی هوشمندانه یک ملک، شبکهسازی برای یافتن نرخهای بهتر وام مسکن، یا صرف وقت بیشتر برای پیداکردن معاملات کمترشناختهشده، همگی مستقیماً روی سودآوری نهایی شما اثر میگذارند.
مزیت اطلاعاتی؛ چیزی که در بورس جرم است اما اینجا فضیلت محسوب میشود
در بازار سهام، استفاده از اطلاعات محرمانه که در دسترس عموم نیست، «معاملات درونسازمانی» نامیده میشود و جرم است. اما در بازار املاک، دقیقاً برعکس است: هرچه اطلاعات محلی بیشتری درباره یک محله، روند قیمتها یا وضعیت یک ملک خاص داشته باشید، سرمایهگذار هوشمندتری محسوب میشوید و کسی شما را بهخاطر این دانش سرزنش نمیکند. این تفاوت، فرصتی واقعی برای سرمایهگذاران محلیآگاه ایجاد میکند.
روی دیگر سکه: چرا سرمایهگذاری در ملک اجارهای برای همه مناسب نیست؟
براندون ترنر با صداقتی قابلتحسین، تنها به تعریف از مزایا بسنده نمیکند و بهطور جدی چالشهای این مسیر را نیز بیان میکند. شناخت این نکات پیش از ورود، از بسیاری از تصمیمهای اشتباه جلوگیری میکند.
ثروتسازی یک پروژه بلندمدت است، نه یک نردبان سریع
ساخت ثروت واقعی از طریق ملک اجارهای، نیازمند اقدام مستمر در یک بازه زمانی طولانی است. اگر یکی از این دو کلیدواژه یعنی «اقدام ثابت» و «مدت زمان طولانی» را نادیده بگیرید، بهراحتی ممکن است شکست بخورید. خطر جدی دیگر این است که ملک اجارهای شما بهتدریج ذهنتان را درگیر خودش کند و تعادل زندگی شخصی و کاری را برهم بزند؛ به همین دلیل بسیاری از سرمایهگذاران باتجربه از همان ابتدا سیستم و فرآیندهای مشخصی برای مدیریت زمان خود طراحی میکنند.
واقعیت مدیریت مستأجر و کاغذبازی
مالکیت ملک اجارهای یعنی سروکار داشتن با انسانها؛ و انسانها همیشه قابلپیشبینی نیستند. برخی مستأجران در تأخیر پرداخت اجاره یا ایجاد خسارت به ملک، مهارت غیرمعمولی از خود نشان میدهند. مدیریت این روابط، پیگیری قراردادها و انجام حسابداری دقیق، دقیقاً مثل اداره هر کسبوکار دیگری زمان و دقت میطلبد. اگر از این نوع کارها بیزارید، باید از همان ابتدا بودجهای برای برونسپاری مدیریت ملک به شرکتهای تخصصی کنار بگذارید.
آیا ممکن است سرمایهام را از دست بدهم؟
پاسخ صادقانه، بله است. هیچ سرمایهگذاری، حتی ملک، بازده تضمینشده ندارد. اما نکته امیدوارکننده این است که با تحلیل مالی درست پیش از خرید و اداره ملک بهشکل یک کسبوکار واقعی (نه یک سرگرمی جانبی)، احتمال موفقیت شما بهطور چشمگیری افزایش مییابد.
هشدار مهم پیش از سرمایهگذاریهرگز صرفاً به امید افزایش قیمت آینده ملک (Appreciation) وارد معامله نشوید. معاملهای که از روز اول جریان نقدی مثبت ندارد، ریسک بسیار بالایی دارد و نباید فقط بر مبنای حدس و گمان درباره آینده بازار خریداری شود.
چهار موتور ثروتسازی در سرمایهگذاری ملک اجارهای
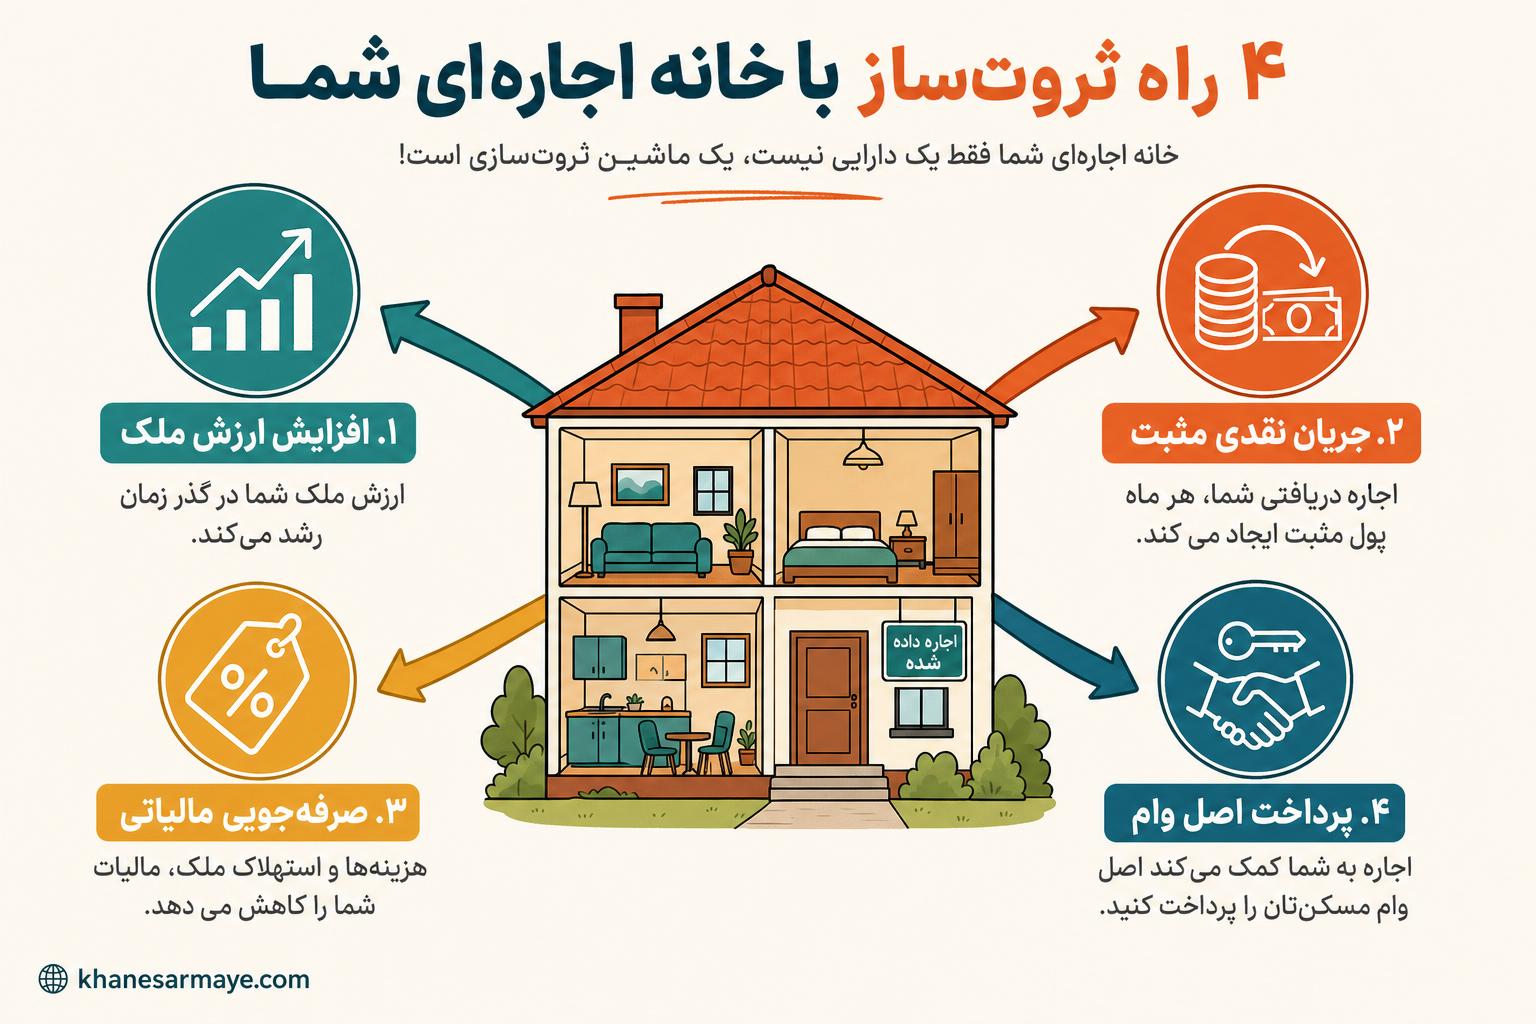
یکی از ارزشمندترین بخشهای کتاب، معرفی چهار مسیر مجزا و همزمان برای افزایش ثروت از طریق یک ملک اجارهای است. درک این چهار مسیر، تفاوت اصلی بین یک سرمایهگذار حرفهای و یک خریدار معمولی خانه است.
| موتور ثروتسازی | توضیح ساده | سرعت اثرگذاری |
|---|---|---|
| افزایش ارزش ملک (Appreciation) | بالارفتن قیمت بازار ملک در طول زمان | بلندمدت و غیرقابلکنترل کامل |
| جریان نقدی (Cash Flow) | مابهالتفاوت اجاره دریافتی و هزینههای ماهانه | فوری و ماهانه |
| صرفهجویی مالیاتی | معافیتها و استهلاک قانونی مرتبط با ملک اجارهای | سالانه، هنگام تسویه مالیات |
| پرداخت اصل وام توسط مستأجر | هر ماه بخشی از اقساط وام از محل اجارهبها پرداخت میشود | تدریجی و تضمینشده |
۱. افزایش ارزش ملک؛ دو نوع ارزشگذاری که باید بشناسید
برای مثال، اگر ملکی را در سال ۱۳۷۱ به قیمت ۱۰۰ هزار دلار خریده باشید و امروز بتوانید آن را ۲۰۰ هزار دلار بفروشید، ارزش آن ۱۰۰ درصد رشد کرده است. اما ترنر تأکید میکند که نباید به این افزایش قیمت بهعنوان تنها دلیل خرید تکیه کرد، چون کاملاً به شرایط اقتصادی کلان وابسته و خارج از کنترل شماست. او دو نوع ارزشگذاری را از هم تفکیک میکند:
| نوع ارزشگذاری | منشأ ایجاد ارزش | میزان کنترل سرمایهگذار |
|---|---|---|
| ارزشگذاری طبیعی | تورم عمومی اقتصاد و کمبود عرضه زمین یا مسکن | پایین (خارج از اراده فرد) |
| ارزشگذاری اجباری | بازسازی، تعمیر یا بهبود فیزیکی ملک توسط مالک | بالا (کاملاً در کنترل فرد) |
۲. جریان نقدی مثبت؛ قلب تپنده هر معامله سالم
جریان نقدی یعنی پس از کسر تمام هزینههای ملک و اقساط وام از مبلغ اجاره دریافتی، چه رقمی برای شما باقی میماند. اگر ملکی نتواند از روز اول جریان نقدی مثبت و معقولی ایجاد کند، بر اساس فلسفه این کتاب، اصلاً نباید وارد آن معامله شوید؛ فارغ از اینکه چشمانداز افزایش قیمتش چقدر جذاب به نظر برسد.
۳. صرفهجویی مالیاتی
قوانین مالیاتی در هر کشور متفاوت است، اما در اکثر نظامهای مالیاتی دنیا، مالکان املاک اجارهای از مزایایی مانند استهلاک ساختمان و کسر برخی هزینههای نگهداری از درآمد مشمول مالیات بهرهمند میشوند. این یعنی بخشی از بار مالیاتی شما بهطور قانونی کاهش مییابد؛ چیزی که در بسیاری از سرمایهگذاریهای دیگر به این شکل وجود ندارد.
۴. پرداخت اصل وام توسط مستأجر؛ ثروتی که در سکوت انباشته میشود
هر قسط وام مسکن از دو بخش تشکیل شده: اصل و سود. بخشی که صرف اصل میشود، مستقیماً سهم مالکیت شما در ملک را افزایش میدهد. در سالهای ابتدایی وام، بیشتر پرداختی صرف سود میشود، اما با گذشت زمان این نسبت معکوس میشود؛ تا جایی که در سالهای پایانی، تقریباً تمام قسط صرف اصل سرمایه میشود. نکته طلایی اینجاست: این مبلغ را عملاً مستأجر شما پرداخت میکند، نه خودتان؛ یعنی ثروت شما بدون آنکه مستقیم از جیبتان خرج شود، هر ماه رشد میکند.
فرمول طلایی محاسبه جریان نقدی: چگونه بفهمیم یک معامله واقعاً سودآور است؟
هزینههای عملیاتی در برابر مخارج سرمایهای
براساس کتاب، هزینههای یک ملک اجارهای به دو دسته تقسیم میشوند:
- هزینههای عملیاتی: مالیات، بهره وام، بیمه، هزینه دورههای خالیماندن ملک، تعمیرات جزئی، آب، برق، گرمایش و مدیریت روزمره؛ اینها هزینههای تکرارشونده و قابلپیشبینی هستند.
- مخارج سرمایهای: هزینههایی مانند تعویض سقف، نوسازی کفپوش یا رنگآمیزی کامل ساختمان؛ اینها بهصورت روزمره اتفاق نمیافتند، اما اگر پیشبینی نشوند میتوانند یک معامله بهظاهر سودآور را به شکست بکشانند.
مثال عددی: تحلیل یک معامله واقعی
فرض کنید ملکی ماهانه ۱۵۰۰ دلار درآمد اجاره دارد و مجموع هزینههای آن (شامل قسط وام) ۱۲۰۰ دلار است. در این حالت، جریان نقدی ماهانه شما ۳۰۰ دلار و سالانه ۳۶۰۰ دلار خواهد بود. اما این عدد بهتنهایی معنایی ندارد؛ باید آن را با میزان سرمایهای که واقعاً از جیب خودتان پرداختهاید مقایسه کنید. اگر پیشپرداخت شما ۶۰ هزار دلار بوده باشد، بازده نقدی روی نقدینگی (Cash on Cash Return) شما برابر است با ۶ درصد در سال. این عدد نسبت به میانگین بازده ۷ تا ۱۰ درصدی بازار سهام کمی پایینتر به نظر میرسد؛ اما فراموش نکنید این بازده تنها یکی از چهار موتور ثروتسازی است و افزایش ارزش ملک، صرفهجویی مالیاتی و پرداخت اصل وام نیز به آن اضافه میشوند.
نکته کلیدی محاسباتیهمیشه بازده را بر اساس مبلغی که واقعاً از جیب خود پرداختهاید (پیشپرداخت) محاسبه کنید، نه ارزش کل ملک. این شاخص با عنوان Cash on Cash Return شناخته میشود و دقیقترین معیار برای مقایسه معاملات مختلف است.
چگونه معاملات سودآور پیدا کنیم؟ قانون طلایی ۱۰۰-۱۰-۱
یکی از عملیترین توصیههای کتاب این است: قیمتی که میپردازید همیشه با ارزشی که دریافت میکنید برابر نیست. برای یافتن معاملات واقعاً خوب باید جستوجوی گستردهای انجام دهید. قاعده کلی ترنر این است: به ۱۰۰ ملک نگاه کنید، روی ۱۰ مورد از آنها پیشنهاد بدهید و تنها ۱ مورد را نهایتاً بپذیرید. اگر بیش از یک پیشنهاد از هر ده پیشنهادتان پذیرفته شود، احتمالاً قیمت پیشنهادیتان بیش از حد بالا بوده است.
مشکلاتی که ارزاناند اما رقبا را از میدان به در میکنند
بخشی از هنر سرمایهگذاری هوشمند، شناسایی ملکهایی است که ظاهراً مشکلدار به نظر میرسند اما رفع آن مشکل ساده و کمهزینه است. این ویژگی باعث میشود بسیاری از خریداران معمولی از کنار آنها رد شوند و رقابت کمتری برای شما باقی بماند:
- افزودن یک اتاقخواب پنهان: تبدیل یک واحد دو خوابه به سه خوابه میتواند اجارهبها را بهطور محسوسی افزایش دهد؛ بهخصوص اگر اتاق ذخیرهسازی بزرگ یا اتاقخواب اضافی قابل تقسیم وجود داشته باشد.
- سقف یا نمای زشت و قدیمی: این نوع مشکلات بصری هزینهبر هستند اما تعمیرشان سریع و مستقیم است؛ درحالیکه بسیاری از خریداران فقط با دیدن ظاهر بد، از خرید منصرف میشوند.
- فضاهای بسته و تودرتو: بازسازی و بازکردن فضای آشپزخانه، ناهارخوری و نشیمن به یک فضای باز، یکی از سادهترین راهها برای هماهنگکردن ملک با سلیقه بازار امروز است.
- محوطه رهاشده: محوطهسازی نه گران است و نه پیچیده، اما تفاوت چشمگیری در جذابیت ظاهری ملک نسبت به رقبا ایجاد میکند.
جمعبندی قانون ۱۰۰-۱۰-۱اگر در فرآیند جستوجوی ملک احساس میکنید هر پیشنهادی که میدهید فوراً پذیرفته میشود، این نشانه خوبی نیست؛ بهجای شتابزدگی، صبور باشید و روی حجم بالای بررسی تمرکز کنید.
مفاهیم تکمیلی که کمتر در خلاصهها به آن پرداخته میشود
برای اینکه این خلاصه واقعاً کامل باشد، لازم است به چند مفهوم مهم دیگر از کتاب هم اشاره کنیم که معمولاً در خلاصههای سطحی نادیده گرفته میشوند.
تیم سرمایهگذاری ملکی؛ چرا هیچکس بهتنهایی موفق نمیشود؟
ترنر تأکید دارد که سرمایهگذاری موفق در ملک اجارهای، یک ورزش انفرادی نیست. او فهرستی از اعضای کلیدی یک تیم حرفهای را معرفی میکند که شامل مشاور املاک محلی، وامدهنده یا کارگزار وام مسکن، حسابدار آشنا با مالیات ملکی، وکیل حقوقی، پیمانکار قابلاعتماد برای بازسازی، بیمهگر و در صورت نیاز، شرکت مدیریت ملک است. داشتن این شبکه، سرعت و کیفیت تصمیمگیری شما را بهطور چشمگیری بالا میبرد.
غربالگری مستأجر؛ مهمترین تصمیم پس از خرید ملک
یکی از فصلهای عملی کتاب، بهطور کامل به فرآیند انتخاب مستأجر اختصاص دارد. بررسی سابقه اعتباری، تماس با کارفرمای قبلی، استعلام از موجر پیشین و بررسی سابقه کیفری، بخشی از مراحلی است که ترنر توصیه میکند پیش از امضای هر قراردادی طی شود. انتخاب اشتباه مستأجر میتواند حتی بهترین معامله ملکی را به یک کابوس مالی تبدیل کند.
استراتژی BRRRR؛ مکملی برای شتاببخشیدن به رشد سبد دارایی
اگرچه این روش بهطور مفصل در کتاب دیگر ترنر توضیح داده شده، اما در همین کتاب هم به آن اشاره میشود: خرید ملک نیازمند بازسازی (Buy)، نوسازی آن (Rehab)، اجارهدادن (Rent)، بازتأمین مالی از طریق بانک (Refinance) و تکرار این چرخه (Repeat). این استراتژی به سرمایهگذارانی که سرمایه اولیه محدودی دارند اجازه میدهد با آزادسازی مجدد سرمایه از یک ملک، وارد خرید ملک بعدی شوند.
نقد کوتاه: نقاط قوت و محدودیتهای کتاب
| نقاط قوت | محدودیتها |
|---|---|
| زبان ساده و بدون اصطلاحات پیچیده مالی | برخی مثالها و اعداد بر اساس بازار آمریکا هستند و نیاز به بومیسازی دارند |
| ترکیب تجربه شخصی نویسنده با دادههای واقعی | در برخی بخشها، توضیحات نظری بیشتر از مثالهای عملی است |
| پوشش کامل مسیر از جستوجوی ملک تا مدیریت اجاره | برای سرمایهگذاران بسیار حرفهای، سطح مقدماتی برخی فصول ممکن است ابتدایی به نظر برسد |
جمعبندی نهایی: از تئوری تا اقدام واقعی
پیام اصلی کتاب سرمایهگذاری در املاک اجارهای این است: ثروتسازی از طریق ملک، مسیری واقعی اما غیرلحظهای است. این مسیر از چهار کانال همزمان (افزایش ارزش، جریان نقدی، صرفهجویی مالیاتی و پرداخت اصل وام توسط مستأجر) تغذیه میشود و موفقیت در آن به دانش مالی، صبر و اداره حرفهای ملک بهعنوان یک کسبوکار واقعی بستگی دارد، نه شانس یا حدسزدن آینده بازار.
اگر میخواهید اولین قدم عملی را بردارید، این چکلیست کوتاه را دنبال کنید:
- پیش از هر چیز، فرمول جریان نقدی را روی حداقل ۵ ملک واقعی در منطقه موردنظرتان تمرین کنید.
- یک تیم حرفهای کوچک (مشاور املاک، وامدهنده و حسابدار) بسازید، حتی پیش از خرید اولین ملک.
- بهجای تمرکز صرف بر افزایش قیمت آینده، روی معاملاتی تمرکز کنید که از روز اول جریان نقدی مثبت دارند.
- یک سیستم ساده برای غربالگری مستأجر از همان ابتدا طراحی کنید.
حساب بانکی آینده شما، بهخاطر هر ساعتی که امروز صرف یادگیری درست این مسیر میکنید، از شما تشکر خواهد کرد.