


تصور کنید میخواهید پول خود را به یک نفر قرض بدهید. اولین سؤالی که میپرسید این است: «این آدم چقدر قبلاً بدهکار است؟» دقیقاً همین منطق در تحلیل بنیادی شرکتها هم حاکم است. نسبتهای اهرمی (Leverage Ratios) ابزارهایی هستند که به شما میگویند یک شرکت چقدر از بدهی برای تأمین مالی خود استفاده کرده و آیا توان بازپرداخت آن را دارد یا نه.
اگر پیش از این با نسبتهای مالی نقدینگی آشنا شده باشید، میدانید که آن نسبتها صرفاً تعهدات کوتاهمدت شرکت را بررسی میکنند. اما نسبتهای اهرمی یک گام جلوتر میروند و تصویر کاملی از ساختار سرمایه شرکت هم تعهدات کوتاهمدت و هم بلندمدت به شما ارائه میدهند.
نسبت اهرمی چه چیزی را اندازه میگیرد؟نسبتهای اهرمی نشان میدهند که چه بخشی از داراییهای شرکت از محل بدهی (استقراض از بانک، انتشار اوراق و...) و چه بخشی از محل حقوق صاحبان سهام تأمین شده است. هرچه این نسبتها بالاتر باشند، ریسک مالی شرکت بیشتر است.
ساختار سرمایه چیست؟ (قبل از نسبتها باید بدانید)
هر شرکتی برای فعالیت به منابع مالی نیاز دارد. این منابع از دو مسیر اصلی تأمین میشوند:
- حقوق صاحبان سهام: پولی که سهامداران سرمایهگذاری کردهاند (سرمایه + سود انباشته)
- بدهی: وام بانکی، اوراق قرضه، حسابهای پرداختنی و هر نوع استقراض دیگری
به ترکیب این دو منبع، ساختار سرمایه میگویند. مثلاً اگر شرکتی ۶۰٪ از داراییهایش را از بانک قرض گرفته و ۴۰٪ را سهامداران تأمین کردهاند، ساختار سرمایهاش ۶۰-۴۰ است. نسبتهای اهرمی دقیقاً این ترکیب را به صورت عددی اندازه میگیرند.
چرا ساختار سرمایه اهمیت دارد؟
اهرم مالی شمشیر دو لبه است:
هشدار مهم برای سرمایهگذاران بورسبالا بودن بیش از حد نسبتهای اهرمی دو خطر جدی دارد: اول، افزایش هزینههای مالی که سود خالص را به شدت کاهش میدهد. دوم، احتمال ناتوانی شرکت در بازپرداخت بدهیها که میتواند منجر به ورشکستگی شود.
انواع نسبتهای اهرمی و پوششی (با فرمول و مثال کامل)
نسبتهای اهرمی به دو دسته اصلی تقسیم میشوند: نسبتهای ساختار سرمایه (که میزان بدهی را میسنجند) و نسبتهای پوششی (که توان پرداخت بهره را میسنجند). در ادامه هر کدام را با جزئیات کامل بررسی میکنیم.
۱. نسبت بدهی (Debt Ratio)
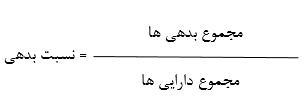
ابتداییترین و پرکاربردترین نسبت اهرمی، نسبت بدهی است. این نسبت نشان میدهد چه درصدی از کل داراییهای شرکت از طریق بدهی (از هر نوعی) تأمین شده است.
فرمول نسبت بدهی:
تفسیر نسبت بدهی
- نسبت بدهی زیر ۴۰٪: وضعیت محافظهکارانه و مطلوب. شرکت اتکای کمی به استقراض دارد.
- نسبت بدهی ۴۰٪ تا ۶۰٪: محدوده معمول برای اکثر صنایع.
- نسبت بدهی بالای ۷۰٪: هشدار جدی. شرکت بسیار وابسته به منابع خارجی است و ریسک ورشکستگی در دوران رکود بالا میرود.
مثال عددی شرکت فرضی الف:
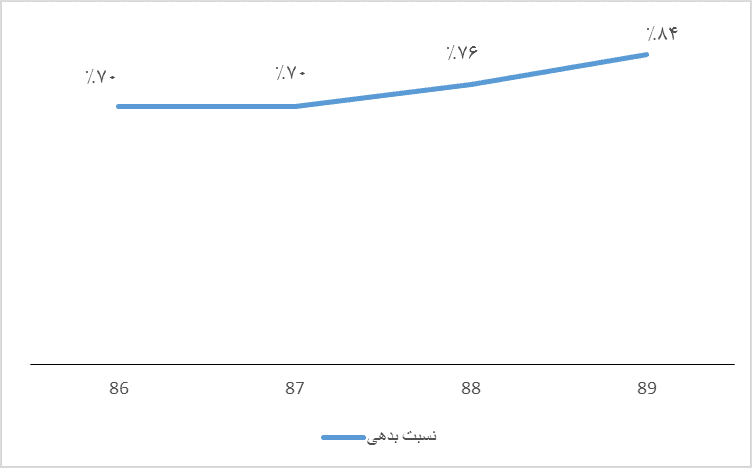
همانطور که در نمودار میبینید، نسبت بدهی شرکت الف در سال ۸۶ برابر ۷۰٪ بوده است. این عدد یعنی ۷ ریال از هر ۱۰ ریال دارایی این شرکت، از محل بدهی تأمین شده نه از پول سهامداران. روند صعودی این نسبت در سالهای بعد نشان میدهد که شرکت به تدریج بیشتر و بیشتر به استقراض متکی شده؛ این میتواند نشانهای نگرانکننده باشد.
نکته تحلیلگران حرفهاینسبت بدهی را باید با میانگین صنعت مقایسه کنید. مثلاً نسبت بدهی ۷۰٪ در صنعت بانکداری کاملاً طبیعی است، اما همین عدد برای یک شرکت تولیدی ممکن است نگرانکننده باشد. همیشه مقایسه درونصنعتی انجام دهید.
۲. نسبت تسهیلات به سرمایه (Debt to Capital Ratio)
نسبت بدهی یک ضعف دارد: همه انواع بدهی را یکسان در نظر میگیرد. اما بدهیهای بانکی (تسهیلات مالی) بسیار خطرناکتر از بدهیهایی مثل حسابهای پرداختنی هستند، چون:
- هزینه بهره ایجاد میکنند (فشار مداوم بر سودآوری)
- سررسید دارند و عدم پرداخت به موقع عواقب حقوقی دارد
- در صورت عدم بازپرداخت، بانک میتواند علیه شرکت اقدام کند
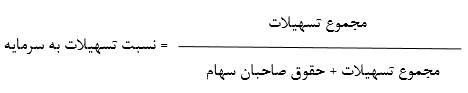
نسبت تسهیلات به سرمایه دقیقاً برای این مشکل طراحی شده و فقط بدهیهای بانکی (استقراض) را در نظر میگیرد:
فرمول نسبت تسهیلات به سرمایه:
تفسیر نسبت تسهیلات به سرمایه
این نسبت یک سؤال حیاتی را پاسخ میدهد: «شرکت برای تأمین مالی خود چقدر به بانک وابسته است؟»
- نسبت پایین: شرکت عمدتاً از پول سهامداران تأمین مالی میشود. ریسک کمتر، اما رشد آهستهتر.
- نسبت بالا: دو تفسیر دارد: ۱) ریسک مالی بالا (تفسیر منفی) یا ۲) استراتژی تهاجمی برای رشد سریع (تفسیر مثبت باید با سایر شاخصها تأیید شود).
مثال عددی روند شرکت الف:
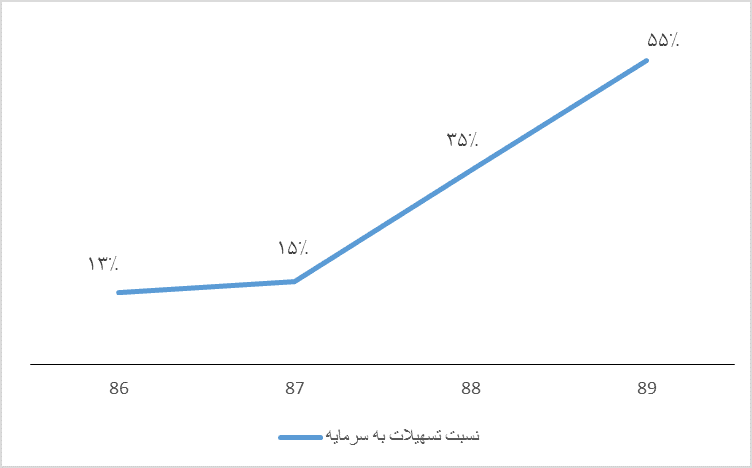
نسبت تسهیلات به سرمایه ۵۵٪ در سال ۸۹ یعنی از هر ۱۰۰ تومان سرمایه در اختیار شرکت، ۵۵ تومان آن قرض بانکی است. به عبارت سادهتر، بیش از نیمی از منابع شرکت از وام بانکی تأمین شده؛ این وضعیت فشار هزینههای مالی قابل توجهی را به سودآوری شرکت تحمیل میکند.
۳. نسبت پوشش بهره (Interest Coverage Ratio)
دو نسبت قبلی نشان دادند شرکت چقدر بدهکار است. اما سؤال مهمتر این است: آیا شرکت میتواند قسطهایش را بپردازد؟ نسبت پوشش بهره (که به آن Times Interest Earned یا TIE هم میگویند) دقیقاً این توانایی را اندازه میگیرد.
فرمول نسبت پوشش بهره:
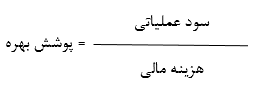
این نسبت میگوید: «شرکت با سود عملیاتی خود چند برابر هزینه بهرهاش را میتواند بپردازد؟»
تفسیر نسبت پوشش بهره
مثال عددی شرکت الف در سالهای مختلف:
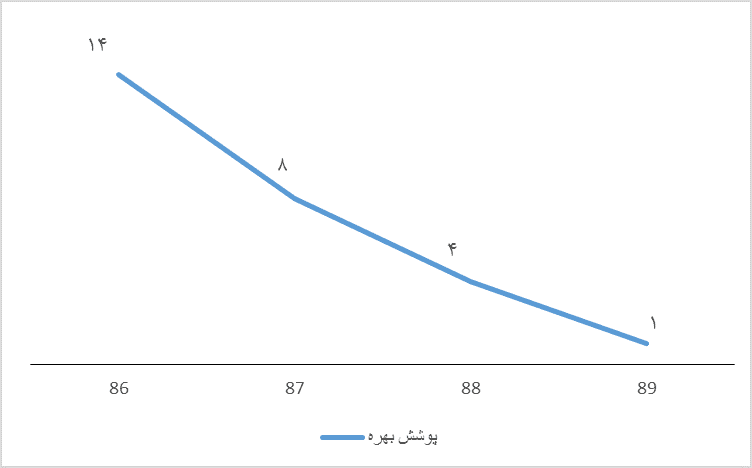
نسبت پوشش بهره ۴ در سال ۸۸ به این معنی است که شرکت الف در آن سال میتوانست تا ۴ برابر هزینه بهره فعلیاش را از سود عملیاتی بپردازد بدون هیچ مشکلی. این نسبت برای بانکها فوقالعاده مهم است و مستقیماً روی تصمیمگیری برای اعطای وام تأثیر میگذارد.
قانون طلایی نسبت پوشش بهرهنسبت پوشش بهره باید همیشه بیشتر از ۱ باشد. اگر این نسبت به زیر ۱.۵ برسد، یعنی کوچکترین افت در سودآوری میتواند شرکت را در پرداخت بهرهاش ناتوان کند. بانکها معمولاً شرکتهایی با نسبت کمتر از ۲ را پرریسک تلقی میکنند.
مقایسه سریع سه نسبت اهرمی اصلی
چطور از این نسبتها در تحلیل سهام استفاده کنیم؟
دانستن فرمول کافی نیست؛ مهمتر از آن، نحوه استفاده درست از این اعداد است. یک تحلیلگر حرفهای سه سطح تحلیل انجام میدهد:
سطح اول: تحلیل روند (Trend Analysis)
نسبتهای اهرمی شرکت را در ۳ تا ۵ سال گذشته بررسی کنید. روند صعودی نسبت بدهی یا کاهش نسبت پوشش بهره، علائم هشداردهنده هستند.
سطح دوم: مقایسه با رقبا (Peer Comparison)
نسبتهای شرکت را با میانگین صنعت و رقبای اصلی مقایسه کنید. شرکتی که نسبت بدهیاش از میانگین صنعت بسیار بالاتر است، باید دلیل روشنی برای آن داشته باشد.
سطح سوم: تحلیل یکپارچه (Integrated Analysis)
نسبتهای اهرمی را هرگز به تنهایی تفسیر نکنید. آنها را در کنار نسبتهای سودآوری و نقدینگی ببینید. شرکتی با نسبت بدهی بالا اما نسبت پوشش بهره عالی و حاشیه سود قوی، وضعیت بهتری دارد از شرکتی با نسبت بدهی متوسط اما پوشش بهره ضعیف.
جمعبندی کاربردی برای سرمایهگذاران بورسبرای ارزیابی سریع یک سهم، ابتدا نسبت بدهی را با میانگین صنعت مقایسه کنید. سپس نسبت پوشش بهره را بررسی کنید (باید بالای ۲ باشد). اگر هر دو قابل قبول بودند، روند ۳ ساله را بررسی کنید. اگر روند نسبت بدهی صعودی و روند پوشش بهره نزولی بود، احتیاط کنید.