

تورم چیست؟ تورم یعنی با همان پولی که پارسال داشتید، امسال کمتر میتوانید بخرید، چون قیمتها در کل بالا رفتهاند. اگر نان و ماست این هفته یا قبض موبایلتان را با یک سال پیش مقایسه کنید، همین را میبینید. طبق شاخص قیمت بانک مرکزی تورم شهریور ۱۴۰۵ نسبت به شهریور سال قبل ۸۳٫۸ درصد است، یعنی قیمتها در یک سال حدود ۱٫۸ برابر شدهاند. این صفحه اول فرق سه نوع عدد تورم را باز میکند، بعد میگوید تورم در ایران چرا ماندگار شده و در آخر نشان میدهد روی بورس، طلا، مسکن و دلار چه اثری دارد.
اگر پرسش اصلیتان این است که وقتی تورم بالاست در بورس بمانید، بیرون بیایید یا سبدتان را عوض کنید، جوابش در بخشهای آخر است، با عددهای واقعی پنج سال گذشته و بدون هیچ وعدهٔ سودی.
تورم چیست و چرا همهجا حسش میکنیم
تعریف کتابی تورم، افزایش مداوم و پایدار سطح عمومی قیمتها در یک اقتصاد است، بهطوری که قدرت خرید هر واحد پول کمکم پایین میآید. یک بار گران شدن گوجه یا بنزین هنوز تورم نیست. تورم وقتی است که قیمت بیشتر کالاها و خدمات با هم و ماهبهماه بالا برود. برای سرمایهگذار همین تعریف کافی نیست و باید بداند تورم از کجا میآید، چه اندازهای دارد و چرا در ایران شکل دیگری پیدا کرده است.
تورم چیست در سبد خرید شما
فرض کنید سبد نان، ماست و میوهٔ یک هفتهٔ خانهتان پارسال ۱۰۰ هزار تومان بود. اگر تورم ۸۰ درصد باشد، همان سبد امسال حدود ۱۸۰ هزار تومان میشود. حالا اگر حقوقتان فقط ۲۰ درصد بالا رفته باشد، با همان حقوق حدود یکسوم کمتر از پارسال میتوانید بخرید. عدد ۸۰ درصد هم از واقعیت دور نیست، چون تورم نقطهبهنقطهٔ شهریور ۱۴۰۵ حدود ۸۴ درصد بود. تورم همین است، نه فقط در کتاب درسی، بلکه در سبد خرید روزانهٔ شما.
نرخ تورم چطور محاسبه میشود
مرکز آمار ایران و بانک مرکزی دو نهاد اصلی اندازهگیری تورم در کشور هستند. روش اصلی، محاسبه شاخص قیمت مصرفکننده (CPI) است که سبدی از کالاها و خدمات پرمصرف خانوار را رصد میکند.
علاوه بر CPI، شاخص بهای تولیدکننده (PPI) نیز برای سرمایهگذاران بورسی اهمیت ویژهای دارد؛ زیرا تورم در سطح کارخانه را نشان میدهد و اغلب پیشآهنگ تورم مصرفکننده است. PPI بالا به معنای فشار هزینهای است که دیر یا زود به حاشیه سود شرکتها فشار میآورد و باید زودتر از بازار آن را تشخیص داد.
تورم چیست، فرق نقطهبهنقطه، ماهانه و میانگین ۱۲ ماهه
وقتی میپرسند تورم چیست و چقدر است، سه عدد متفاوت میتوانند جواب باشند و هر سه درستاند. تورم ماهانه قیمتهای این ماه را با ماه قبل میسنجد. تورم نقطهبهنقطه همین ماه را با همان ماه سال پیش مقایسه میکند. میانگین ۱۲ ماهه میانگین شاخص قیمت دوازده ماه اخیر را با میانگین دوازده ماه قبل از آن میسنجد.
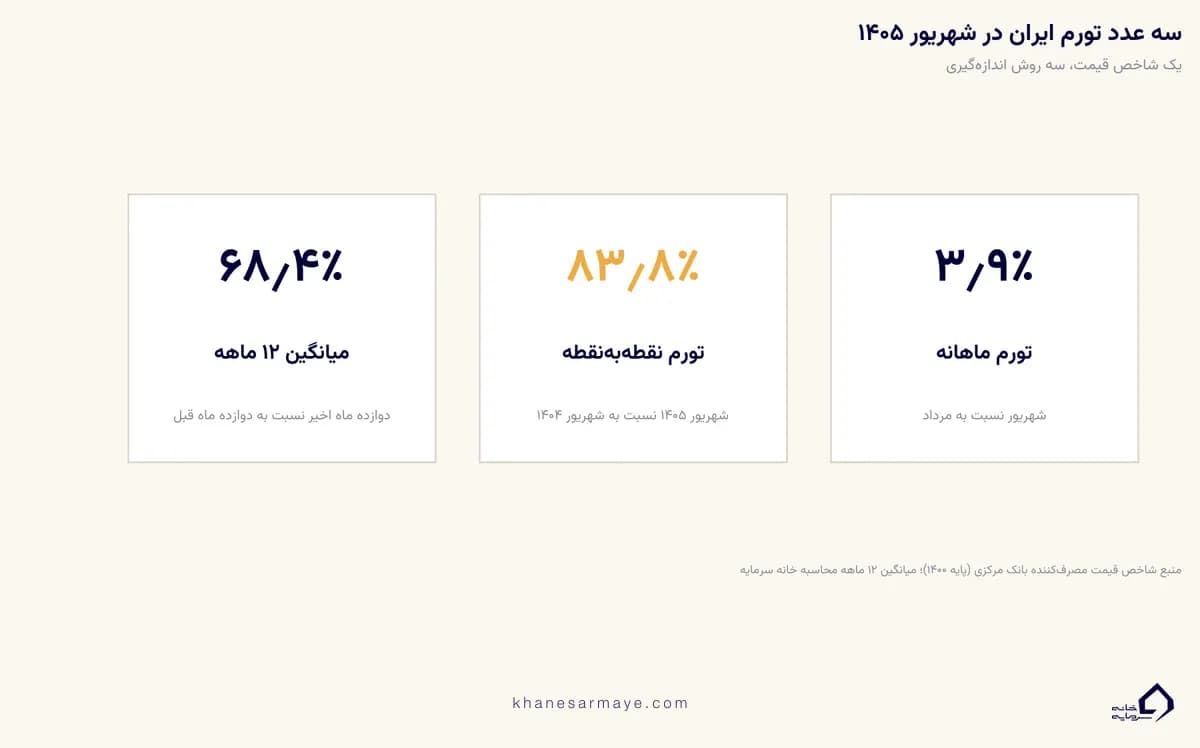
این سه عدد چرا اینقدر فرق دارند؟ نقطهبهنقطه مثل عکسی از یک روز است و جهشهای یک سال را یکجا نشان میدهد. در سه ماه اول ۱۴۰۵ تورم ماهانه حدود ۷ تا ۸٫۵ درصد بود و در سه ماه اخیر حدود ۳٫۷ تا ۳٫۹ درصد. یعنی ماهانه خنکتر شده، ولی نقطهبهنقطه هنوز بالاست، چون جهشهای بهار تا یک سال در حساب میماند. میانگین ۱۲ ماهه کندتر از دو عدد دیگر عوض میشود. پیشبینی صندوق بینالمللی پول برای ۱۴۰۵ که ۷۸٫۶ درصد است از همین نوع میانگین است، و میانگین ۱۴۰۴ حدود ۴۸٫۳ درصد بود.
مرکز آمار برای همان شهریور، طبق گزارشهای منتشرشده، عدد بالاتری یعنی ۸۹٫۸ درصد نقطهبهنقطه اعلام کرده، چون سبد و روش محاسبهٔ دو نهاد یکسان نیست. در این صفحه عددها از شاخص قیمت مصرفکنندهٔ بانک مرکزی است و میانگین ۱۲ ماهه را از همان شاخص خودمان حساب کردهایم.

تورم ایران موقتی نیستدر ۱۴۰۴ نقدینگی ۵۳٫۳ درصد بالا رفت و میانگین تورم سال به ۴۸٫۳ درصد رسید. چند چیز با هم کار میکنند، یعنی رشد پول، ضعیف شدن ریال، تحریم و کسری بودجه، و هر کدام دیگری را تقویت میکند. برای همین نمیشود تورم بالا را گذرا دید و در تصمیمهایتان باید آن را همیشگی حساب کنید.
انواع تورم چیست و اثر هر کدام بر بازار سرمایه
همه تورمها یکسان نیستند. نوع و منشأ تورم تعیین میکند که چه صنایعی در بورس برنده و چه صنایعی بازنده خواهند بود. شناخت این تفاوت، برگ برنده سرمایهگذار هوشمند است.
تورم کششی یا Demand-Pull و رشد اسمی بورس
تورم کششی (Demand-Pull) زمانی رخ میدهد که تقاضا از عرضه پیشی میگیرد. در اقتصاد ایران، یکی از محرکهای اصلی آن رشد نقدینگی است. وقتی پول زیاد دنبال کالای کم میگردد، قیمتها بالا میرود. در بورس، این نوع تورم در مرحله اول میتواند به رشد درآمد اسمی شرکتها و رشد قیمت سهام منجر شود؛ اما مراقب باشید که این رشد لزوماً رشد واقعی ثروت نیست.
تورم فشار هزینه یا Cost-Push و فشار روی حاشیه سود
تورم فشار هزینه (Cost-Push) از سمت عرضه میآید؛ یعنی هزینههای تولید (مواد اولیه، انرژی، دستمزد) بالا میرود و تولیدکننده مجبور است قیمت نهایی را افزایش دهد. برای بورسباز ایرانی، افزایش نرخ ارز مهمترین محرک این نوع تورم است. شرکتهایی که مواد اولیه وارداتی دارند، حاشیه سودشان فشرده میشود؛ اما شرکتهای صادراتی که هزینه ریالی و درآمد دلاری دارند، منتفع میشوند.
تورم ساختاری چیست و چرا ایران را متفاوت میکند
در ایران، یک نوع سوم تورم وجود دارد که میتوان آن را تورم ساختاری نامید. این تورم ناشی از ناکارآمدیهای بنیادین اقتصاد، ناترازی بانکی، کسری مزمن بودجه و وابستگی به درآمد نفتی است. با سیاستهای کوتاهمدت قابل درمان نیست و سرمایهگذار باید آن را به عنوان یک متغیر دائمی در مدل ذهنی خود لحاظ کند. پیامد مستقیمش برای بورسباز این است که ارزشگذاری تاریخی سهام همیشه زیر واقعیت میماند و باید داراییهای شرکت را با ارزش روز ارزیابی کرد.
جدول مقایسه انواع تورم و اثر بر بورس ایران
ریشههای تورم در اقتصاد ایران، چرخهای که باید بشناسید
برای اینکه بتوانیم تأثیر تورم بر بورس را درست تحلیل کنیم، باید ابتدا موتورهای تورمساز در اقتصاد ایران را بشناسیم. این موتورها با هم در تعامل هستند و یک چرخه خودتقویتکننده ایجاد میکنند که شناخت آن برای هر سرمایهگذار حرفهای ضروری است.
اگر همزمان رشد اقتصادی منفی باشد، مثل پیشبینی ۱۴۰۵، وضع را رکود تورمی مینامند و تصمیمهای مالی سختتر میشود.
موتور اول، رشد نقدینگی بدون پشتوانه تولید
نقدینگی در ایران سالهاست بسیار سریعتر از تولید رشد میکند. این شکاف، پول مازاد را به سمت داراییها هدایت میکند و قیمتها را بالا میبرد. طبق آمار بانک مرکزی، نقدینگی در پایان ۱۴۰۴ به ۱۵٬۵۸۱ همت (هر همت هزار میلیارد تومان) رسید و همان سال ۵۳٫۳ درصد رشد کرد، در حالی که اقتصاد امسال طبق پیشبینی صندوق بینالمللی پول ۷٫۶ درصد کوچک میشود. وقتی پول بیشتر دنبال همان مقدار کالا میگردد، قیمتها بالا میروند.
رابطه نقدینگی و بورسرشد نقدینگی یک سیگنال مهم برای سرمایهگذاران بورسی است. بهطور تاریخی، دورههای رشد شدید نقدینگی در ایران با رشد اسمی شاخص بورس همراه بودهاند. اما توجه کنید که این رشد اغلب «اسمی» است نه «واقعی» و باید آن را با نرخ تورم مقایسه کرد.
موتور دوم، کاهش ارزش ریال و جهش ارزی
در اقتصاد ایران، نرخ ارز و تورم رابطهای دوطرفه و تنگاتنگ دارند. وقتی دلار گران میشود، قیمت کالاهای وارداتی و مواد اولیه بالا میرود و این خود تورمزاست. از سوی دیگر، تورم داخلی بالا، ریال را در بلندمدت تضعیف میکند. این چرخه در ۱۳۹۷ بهوضوح دیده شد که دلار آزاد در یک سال ۱۶۵ درصد بالا رفت، و دوباره در ۱۴۰۱ با ۸۳ درصد. از پایان ۱۴۰۴ تا ۲۸ مهر ۱۴۰۵ هم دلار آزاد حدود ۶۰ درصد گرانتر شد.
برای سرمایهگذار بورسی، هر بار که نرخ ارز جهش میکند، باید فوراً سبدش را از منظر «کدام شرکتها از این جهش سود میبرند» بازبینی کند. پتروشیمیها، فولادسازان و معادن در صدر این لیست قرار دارند؛ در حالی که شرکتهای با مواد اولیه وارداتی و قیمتگذاری دستوری، بیشترین زیان را میبینند.
موتور سوم، کسری بودجه و ناترازی مالی دولت
دولت برای جبران کسری بودجه، یا از بانک مرکزی استقراض میکند (که پایه پولی را میافزاید و تورمزاست) یا اوراق بدهی منتشر میکند (که نرخ بهره را بالا میبرد و بر بورس فشار میآورد). هر دو مسیر پیامدهای جدی برای بازار سرمایه دارند. این ناترازی ساختاری یکی از دلایل اصلی ماندگاری تورم بالا در اقتصاد ایران است و تا زمانی که اصلاح نشود، فعالان بازار باید با آن کنار بیایند.

تأثیر تورم بر قدرت خرید و چرا سرمایهگذاری اجباری میشود
قبل از رفتن به سراغ بورس، باید درک کنیم که تورم چه بلایی سر پول نقد و پسانداز ثابت میآورد. این درک، منطق و ضرورت سرمایهگذاری در شرایط تورمی را روشن میکند.
قانون ۷۲ و نصف شدن ارزش پول
قانونی ساده به نام قانون ۷۲ وجود دارد. عدد ۷۲ را بر نرخ تورم تقسیم کنید تا بفهمید چند سال طول میکشد قدرت خرید پولتان نصف شود.
- با تورم ۴۰ درصد، ۷۲ ÷ ۴۰ میشود ۱٫۸ سال تا نصف شدن ارزش پول
- با تورم ۳۰ درصد، ۷۲ ÷ ۳۰ میشود ۲٫۴ سال تا نصف شدن ارزش پول
- با تورم ۲۰ درصد، ۷۲ ÷ ۲۰ میشود ۳٫۶ سال تا نصف شدن ارزش پول
- با تورم ۸۰ درصد، ۷۲ ÷ ۸۰ میشود ۰٫۹ سال، یعنی حدود ۱۱ ماه
این قانون برای نرخهای خیلی بالا زمان را کوتاهتر از واقعیت نشان میدهد. حساب دقیق با ۸۳٫۸ درصد، که عدد شهریور ۱۴۰۵ است، حدود ۱۴ ماه میدهد. در هر دو حالت، نگهداشتن پول در حسابهای کمبازده در ایران زیان قطعی است، نه ایمنی.
برای اینکه ببینید پول نقد در تورم بالا چقدر از ارزش میافتد، یک حساب ساده کافی است. اگر ۱۰۰ میلیون تومان نقد دارید و تورم سالانه ۴۰ درصد باشد، همان پول بعد از یک سال فقط به اندازهٔ حدود ۷۱ میلیون تومانِ امسال میخرد. با تورم ۸۳٫۸ درصد، که عدد شهریور ۱۴۰۵ است، همین ۱۰۰ میلیون به حدود ۵۴ میلیون میرسد. سود سپرده تا حدی از این افت کم میکند، ولی در ایران تاکنون آن را جبران نکرده است.
اثر تورم بر اقشار مختلف جامعه و سرمایهگذاران
تورم چیست برای یک حقوقبگیر و چیست برای یک بدهکار؟ برای همه یکسان نیست و این نکته اغلب نادیده گرفته میشود.
- حقوقبگیران ثابت بیشترین آسیب را میبینند، چون درآمدشان با سرعت تورم رشد نمیکند.
- بدهکاران یا وامگیرندگان از تورم سود میبرند و بدهی قدیمی را با پول ارزانشده میپردازند.
- صاحبان داراییهای واقعی مثل ملک، طلا و سهام ارزش ثروتشان را حفظ میکنند یا حتی بیشتر میشود.
- شرکتهای بدهکار به بانک در تورم بالا بار واقعی بدهیشان سبکتر میشود، که برای بعضی سهمها اثر مثبت غیرمستقیم دارد.
این پویایی توضیح میدهد چرا سرمایهگذاری در داراییهای واقعی در ایران تورمزده اهمیت حیاتی دارد.

اثر تورم بر بازار سهام، تحلیل چندلایه و دقیق
اینجاست که قضیه جالب میشود. رابطه تورم و بورس نه کاملاً مثبت است نه کاملاً منفی. این رابطه چندلایه و وابسته به شرایط است. بیایید هر لایه را جداگانه بررسی کنیم تا تصویر کاملتری داشته باشید.
لایه اول، اثر تورم بر درآمد و سودآوری شرکتها
تورم چیست برای صورت سود و زیان یک شرکت؟ از دو طرف اثر میگذارد.
- از سمت درآمد، شرکتهایی که قدرت قیمتگذاری دارند (میتوانند گرانی را به مشتری منتقل کنند) درآمد اسمیشان رشد میکند. برای نمونه، شرکت پتروشیمیای که قیمت متانول را با دلار میفروشد، با کاهش ارزش ریال درآمد ریالیاش چند برابر میشود.
- از سمت هزینه، اگر هزینههای شرکت (مواد اولیه، دستمزد، انرژی) سریعتر از درآمدش رشد کند، حاشیه سود فشرده میشود. برای نمونه، شرکت داروییای که مواد اولیهٔ وارداتی دارد ولی قیمت محصولاتش را دولت کنترل میکند.
نتیجهٔ کلیدی این است که برنده اصلی بورس در تورم شرکتهایی هستند که درآمد دلاری یا کالایی دارند اما هزینههای ریالی پایین. این معیار ساده اما قدرتمند است.
لایه دوم، اثر تورم بر ارزشگذاری سهام با P/E و DCF
اینجا یک نکته تکنیکی مهم وجود دارد که بسیاری از سرمایهگذاران از آن غافلند. در روش ارزشگذاری تنزیل جریان نقدی (DCF)، نرخ تنزیل با نرخ بهره رابطه مستقیم دارد. وقتی تورم بالا میرود، زنجیرهٔ زیر راه میافتد.
- بانک مرکزی معمولاً نرخ بهره را افزایش میدهد تا تورم را مهار کند.
- نرخ بهره بالاتر یعنی نرخ تنزیل بالاتر.
- نرخ تنزیل بالاتر یعنی ارزش فعلی جریانهای نقدی آینده کمتر میشود.
- در نتیجه سهام ارزانتر ارزشگذاری میشود و P/E بازار باید پایین بیاید.
به همین دلیل است که وقتی بانک مرکزی نرخ بهره را بالا میبرد، معمولاً بازار سهام واکنش منفی نشان میدهد.
نرخ بهره بالاتر چرا P/E را پایین میآوردفرض کنید سود اوراق دولتی از ۲۲ به ۳۰ درصد برسد. سرمایهگذار میپرسد چرا باید ریسک بورس را بپذیرد وقتی بدون ریسک ۳۰ درصد میگیرد. بخشی از پول از سهام بیرون میرود و P/E بازار پایین میآید.
لایه سوم، اثر تورم بر ارزش جایگزینی داراییهای شرکتها
این مفهوم در بورس ایران بسیار مهم اما اغلب نادیده گرفته میشود. ارزش جایگزینی یعنی امروز چقدر باید هزینه کنیم تا داراییهای یک شرکت را از صفر بسازیم.
در شرایط تورمی شدید، ارزش جایگزینی داراییها (کارخانه، زمین، تجهیزات) بهسرعت بالا میرود. فرض کنید کارخانهای ۱۰ سال پیش با ۱۰۰ میلیارد تومان ساخته شده و ساختنش امروز ۳ هزار میلیارد تومان خرج دارد. اگر ارزش بازار آن شرکت در بورس هنوز زیر ارزش جایگزینی باشد، یک فرصت سرمایهگذاری ارزنده است. این همان دلیل اصلی است که چرا سهام شرکتهای صنعتی بزرگ در دورههای تورمی جذاب میشوند.
لایه چهارم، روانشناسی بازار و رفتار سرمایهگذاران در تورم
تورم ترس از دست دادن ارزش پول را ایجاد میکند. این ترس در مرحله اول پول را به سمت داراییها (طلا، دلار، ملک، سهام) هدایت میکند و قیمتها را بالا میبرد. اما وقتی تورم از کنترل خارج میشود، بیاطمینانی اقتصادی افزایش مییابد و سرمایهگذاران ممکن است بازارهای مالی را ترک کنند.
در ایران، سال ۱۳۹۹ بهترین نمونهٔ این پویایی بود. ترس از تورم و کاهش ارزش ریال پول عظیمی را به بورس آورد و شاخص کل به ۲ میلیون رسید، اما بعد از ریزش اعتماد و سیاستگذاریهای نادرست، شاخص تا خرداد ۱۴۰۰ حدود ۴۷ درصد از اوج پایین آمد و میلیونها سرمایهگذار تازهوارد متضرر شدند. این تجربه نشان داد که بورس بدون تحلیل، حتی در دوران تورم هم میتواند زیانده باشد. مسیرهای محتمل شاخص در برابر تورم و دلار را در پیشبینی شاخص بورس کنار هم گذاشتهایم.
لایه پنجم، اثر سیاستگذاری دولت و دخالت قیمتی در بورس تورمی
در ایران یک لایه اضافی به معادله اضافه میشود که در بیشتر کتابهای درسی مالی دیده نمیشود، یعنی دخالت دولت در قیمتگذاری و سیاستهای ناگهانی. در شرایط تورمی، دولت گاهی با تعیین قیمت دستوری (خودرو، دارو، فولاد، سیمان) تلاش میکند تورم را مهار کند. اما این کار حاشیه سود شرکتهای بورسی را فشرده میکند، و هر اعلامیه دربارهٔ قیمتگذاری دستوری میتواند یک صنعت را در یک روز با افت شدید روبهرو کند. در ۱۴۰۵ دستورالعمل تازهٔ قیمت نفت خوراک پالایشیها (۱۵ مهر) و محدودیت برق و گاز صنایع نمونههای همین ریسک بودند. آگاهی از این ریسک سیاسی برای سرمایهگذار ایرانی یک مزیت رقابتی است.
جدول تاریخی، مقایسه تورم و بازدهی بورس تهران
درس مهم از جدول بالابازدهی اسمی بورس اغلب فریبنده است. از ۱۴۰۰ تا ۱۴۰۴ پنج سال پشت سر هم شاخص از تورم عقب ماند و هر سال بین ۱۰ تا ۲۶ درصد از قدرت خریدش کم شد. امسال جهش جبرانی آمد، ولی یک سال خوب بهخودیخود پنج سال زیان را جبران نمیکند.
بورس ۱۴۰۵ را باید جدا دید. بعد از تعطیلی حدود ۸۰ روزهٔ اسفند تا ۲۹ اردیبهشت، بازار با شاخص ۳٫۷ میلیون باز شد و تا ۲۸ مهر به ۸٫۲۷ میلیون رسید، یعنی حدود ۱۲۳ درصد بالاتر از آخرین روز معتبر ۱۴۰۴. با تورم همین دوره، رشد واقعی حدود ۶۰ درصد میشود. اگر قدرت خرید شاخص را در پایان ۱۳۹۹ مبنا بگیریم، پایان ۱۴۰۴ حدود ۴۱ درصد آن بود و جهش امسال آن را هنوز به حدود ۶۵ درصد رسانده است. نسبت قیمت به سود بازار هم، طبق گزارشهای رسانهای، در اوایل مهر حدود ۹ بود و دیگر ارزان به حساب نمیآید. در پیلار بورس برای پایان ۱۴۰۵ در حالت پایه ۸ تا ۱۰٫۵ میلیون را با احتمال حدود ۵۰ درصد برآورد کردهایم.
کدام صنایع بورسی در تورم برندهاند، تحلیل گروه به گروه
یکی از مهمترین سؤالات عملی سرمایهگذار ایرانی این است که در شرایط تورمی روی کدام صنایع تمرکز کند. پاسخ در یک اصل خلاصه میشود، یعنی شرکتهایی که قیمتگذاری آزاد دارند، درآمد دلاری یا کالایی و هزینههای عمدتاً ریالی.
گروههای برنده در تورم بالا
- پتروشیمی و شیمیایی، با محصولاتی که قیمت جهانی و فروش دلاری دارند و با بالا رفتن دلار درآمد ریالیشان چند برابر میشود. پارسان، مارون و جمپیلن از نمونههایی هستند که تحلیلگران در این گروه بررسی میکنند.
- فلزات اساسی مثل فولاد، مس و آلومینیوم، که قیمت محصولشان با دلار و قیمت جهانی فلزات حرکت میکند. فولاد مبارکه و ملی مس از نمونههای بررسیشدهاند.
- معادن، یعنی سنگ آهن، زغالسنگ و سایر مواد معدنی که با تورم ارزش بیشتری پیدا میکنند. گلگهر، چادرملو و کچاد از نمونههایی هستند که تحلیلگران بررسی میکنند.
- کالاهای مصرفی با برند قوی، یعنی شرکتهایی که میتوانند گرانی را به مصرفکننده منتقل کنند، مثل برخی شرکتهای غذایی بزرگ.
- بانکها و لیزینگ، که در تورم متوسط با تجدید ارزیابی داراییها و رشد تسهیلات میتوانند سودآوری را بهتر کنند؛ اما ناترازی بانکها در ایران این تصویر را پیچیده میکند.
- شرکتهای سرمایهگذاری داراییمحور، یعنی هلدینگهایی که داراییهای ثابت ارزنده دارند و ارزش جایگزینیشان در تورم بالا میرود.
گروههای بازنده در تورم بالا
- صنایع با قیمتگذاری دستوری مثل دارو، برخی کالاهای اساسی و خودرو (در برخی دورهها) نمیتوانند هزینههای بالاتر را به مشتری منتقل کنند و حاشیه سودشان فشرده میشود.
- شرکتهای با بدهی ارزی بالا، چون وقتی دلار گران میشود بدهی ارزی در ترازنامه سنگین میشود و زیان اعلام میکنند.
- خدماتیهای با هزینه نیروی انسانی بالا، چون با رشد دستمزدها (که خود تابع تورم است) حاشیه سود بهشدت فشرده میشود.
- شرکتهای با چرخه تبدیل نقدینگی طولانی، چون در تورم بالا سرمایه در گردش گرانتر تأمین میشود و هزینه مالی سنگین میشود.
نام شرکتها نمونهای از آنچه تحلیلگران بررسی میکنند است و توصیهٔ خرید نیست. در ۱۴۰۵ وضع هر شرکت را چیزهایی غیر از تورم هم تعیین کرده، مثل آسیب جنگی به فولاد مبارکه و چند مجتمع پتروشیمی، محدودیت گاز و برق و قیمتگذاری دستوری. پس پیش از هر تصمیم، گزارش و وضع همان شرکت را جدا ببینید.
جدول خلاصه، برنده و بازنده صنایع بورس در تورم ایران
تأثیر تورم بر سایر بازارها، مقایسه با طلا، ملک و ارز
تورم چیست برای طلا، ملک و ارز؟ فقط بر بورس اثر نمیگذارد. برای آنکه بتوانید هوشمندانهترین تصمیم را بگیرید، باید رفتار همه بازارهای موازی را در کنار هم ببینید.
تورم و طلا، پناهگاه کلاسیک
طلا در ایران به دو عامل واکنش نشان میدهد، یعنی قیمت جهانی اونس و نرخ دلار. در دورههای تورم بالا، طلا معمولاً عملکرد خوبی دارد؛ زیرا هم نرخ ارز بالا میرود هم سرمایهگذاران برای حفظ ارزش به آن پناه میبرند. اما نقطه ضعف طلا این است که سود تقسیمی ندارد و در دورههای ثبات نسبی، ممکن است از بورسهای کالایی عقب بماند. صندوقهای طلا راهحل ترکیبی هوشمندانهای هستند که مزایای طلا را با نقدشوندگی بورسی ترکیب میکنند. مسیر محتمل خودِ قیمت طلا را هم با همین عاملها، یعنی اونس و دلار و تورم، در پیشبینی قیمت طلا سناریو به سناریو سنجیدهایم.
تورم و مسکن، قوی اما غیرنقدشونده
مسکن در ایران یکی از قویترین محافظهای تورمی بوده است. ارزش ملک در بلندمدت با تورم رشد کرده، اما دو نقطه ضعف جدی دارد، یعنی نقدشوندگی پایین (نمیتوان آن را در یک روز فروخت) و نیاز به سرمایه اولیه بالا. در مقایسه، بورس با سرمایه کمتر قابل ورود است و نقدشوندگی بالاتری دارد. صندوقهای زمین و ساختمان در بورس میتوانند دسترسی به بازار مسکن را با مزایای بورسی ترکیب کنند. سناریوهای مربوط به خود قیمت مسکن و عواملی که آن را میرانند در چشمانداز بازار مسکن آمده است.
تورم و ارز، محرک و محرَّک
نرخ ارز در ایران هم علت تورم است هم معلول آن. نگهداری دلار در دورههای جهش ارزی بازدهی بالایی داشته، اما این بازدهی اغلب پس از جهش، در دورههای تثبیت، ایستا میشود. علاوه بر این، نگهداری ارز فیزیکی ریسکهای قانونی دارد. صندوقهای طلا و سهام شرکتهای صادراتی میتوانند بهصورت غیرمستقیم همین پوشش ارزی را با مزایای بورسی ترکیب کنند. وزن تورم و نقدینگی در مسیر دلار تا ۱۴۰۶ را هم در بررسی روند قیمت دلار سنجیدهایم.
جدول مقایسهای بازارها در شرایط تورمی ایران
استراتژیهای عملی سرمایهگذاری در شرایط تورمی ایران ۱۴۰۵
دانش نظری بدون ابزار عملی ارزشی ندارد. در این بخش راهکارهای مشخص و قابل اجرا برای بورس ایران را میگوییم، بدون وعدهٔ سود.
استراتژی اول، توجه به محافظهای تورمی در سبد
سهام شرکتهای صادراتی و کالامحور بهعنوان Natural Inflation Hedge (پوشش طبیعی در برابر تورم) شناخته میشوند، چون درآمدشان با تورم و نرخ ارز حرکت میکند و ارزش جایگزینی داراییهایشان هم با تورم بالا میرود. چه سهمی از سبد به این گروه برسد به ریسکپذیری و افق زمانی شما بستگی دارد و ما رقم کلی نمیدهیم. فقط یادتان باشد که در ۱۴۰۵ همین گروهها آسیب جنگی و محدودیت انرژی را هم دیدهاند.
استراتژی دوم، مقایسه P/E بازار با نرخ بهره بدون ریسک
همیشه P/E بازار را با نرخ اوراق دولتی، بهعنوان نرخ بازدهی بدون ریسک، مقایسه کنید. این قاعدهٔ ساده کارساز است. دو حالت فرضی را ببینید.
- اگر P/E بازار ۶ باشد (بازدهی ضمنی ۱۶٫۷٪) و نرخ اوراق دولتی ۲۸٪، بورس در رقابت ضعیف است و احتمال اصلاح وجود دارد.
- اگر P/E بازار ۴ باشد (بازدهی ضمنی ۲۵٪) و نرخ اوراق ۲۲٪، بورس جذابتر میشود.
حالا همین حساب را با عددهای امروز بکنید. P/E بازار در اوایل مهر ۱۴۰۵ طبق گزارشهای رسانهای حدود ۹ بود، یعنی بازدهی ضمنی نزدیک ۱۱ درصد، در حالی که نرخ سود بینبانکی از ۴ شهریور تا ۱۶ مهر روی ۲۴ درصد ماند. پس بورس دیگر ارزان به حساب نمیآید، هرچند تورم ۸۳٫۸ درصدی هر دو نرخ را در عمل منفی میکند.
استراتژی سوم، میانگینگیری زمانی یا DCA در دورههای تورمی
بهجای سرمایهگذاری یکجا (که ریسک ورود در قله دارد)، ماهانه مبلغ ثابتی را وارد بورس کنید. این روش که در ادبیات مالی Dollar Cost Averaging نام دارد، ریسک ورود در قله قیمت را کاهش میدهد و در بلندمدت میانگین خرید مناسبی ایجاد میکند. در بورس پرنوسان ایران این روش میتواند کمک کند و استرس تصمیمگیری را هم کم میکند.
استراتژی چهارم، توجه به ارزش جایگزینی و نه فقط P/E
در تورم بالا، P/E اسمی بهتنهایی گمراهکننده است؛ زیرا سود شرکتها با تأخیر به قیمتهای جدید بهروز میشود. بهجای آن، به نسبت قیمت به ارزش جایگزینی داراییها توجه کنید. شرکتی که ارزش دفتری تعدیلشدهاش از ارزش بازار بیشتر است، میتواند نقطه ورود جذابی باشد، به شرط اینکه بقیهٔ ریسکهایش را هم بسنجید. محاسبه این عدد نیاز به تحلیل دارد، اما این تلاش در بورس ایران معمولاً پاداش میدهد.
استراتژی پنجم، تنوعبخشی هوشمند و نه تنوع کور
تنوعبخشی لازم است اما باید هوشمندانه باشد. داشتن ۲۰ سهام از یک صنعت (مثلاً همه پتروشیمی) تنوع نیست، همبستگی است. تنوع واقعی یعنی ترکیبی از صنایع مختلف با ریسکهای متفاوت است.
- صنایع صادراتی (پتروشیمی، فولاد، معادن) → پوشش ریسک نرخ ارز
- صنایع داخلی با قیمتگذاری آزاد → بهرهمندی از تورم داخلی
- شرکتهای داراییمحور → بهرهمندی از رشد ارزش جایگزینی
- ابزارهای با درآمد ثابت (اوراق) → کاهش نوسان کل سبد
استراتژی ششم، رصد مستمر ریسکهای سیاسی و دستوری
در ایران ۱۴۰۵، یک استراتژی اضافه باید در کنار استراتژیهای بالا وجود داشته باشد و آن رصد مستمر اخبار سیاسی و تصمیمات قیمتگذاری دستوری است. هر تغییر در قیمت خوراک پتروشیمی، نرخ گاز صنایع، نرخ تسعیر ارز صادراتی یا قیمتگذاری فولاد میتواند ارزش یک صنعت را در کوتاهمدت بهشدت تغییر دهد. سرمایهگذار آگاه قبل از خرید، این ریسکها را در محاسباتش لحاظ میکند.
نکتهٔ عملی برای سبد شمادر پنج سال ۱۴۰۰ تا ۱۴۰۴ شاخص هر سال از تورم عقب ماند و ۱۴۰۵ جهش جبرانی بود. پس بورس میتواند قدرت خرید را حفظ کند، ولی نه در هر سال و نه با هر سهم. هر سهم را با بازدهی واقعی چند ساله بسنجید و بورس را کنار طلا و درآمد ثابت بگذارید، نه جای آنها.
آنچه سرمایهگذار ایرانی در ۱۴۰۵ از تورم باید به خاطر بسپارد
تورم در ایران ۱۴۰۵ یک واقعیت ساختاری است که در میانمدت هم تغییر بنیادینی نمیکند. صندوق بینالمللی پول برای ۱۴۰۵ میانگین ۷۸٫۶ درصد و برای ۱۴۰۶ هنوز ۴۲ درصد پیشبینی کرده است. مهمترین درسهای این صفحه اینهاست.
- تورم ایران ریشههای ساختاری دارد (نقدینگی، ارز، کسری بودجه) و با سیاستهای کوتاهمدت برطرف نمیشود؛ باید با آن هوشمندانه زندگی کرد.
- پول نقد در تورم بالا کارآیی ندارد. با تورم امروز در کمتر از یک سال و نیم نصف ارزشش را از دست میدهد.
- بورس ممکن است از تورم عقب بماند، چنانکه از ۱۴۰۰ تا ۱۴۰۴ پنج سال پشت سر هم عقب ماند. در بلندمدت و با انتخاب درست میتواند قدرت خرید را حفظ کند، ولی تضمینی در کار نیست.
- برندگان اصلی تورم در بورس شرکتهای صادراتی، کالامحور، دارای قدرت قیمتگذاری و با ارزش جایگزینی بالا هستند.
- P/E اسمی را فراموش کنید؛ بازدهی واقعی (منهای تورم)، ارزش جایگزینی داراییها و مقایسه با نرخ بهره، ملاکهای بهتری هستند.
- میانگینگیری تدریجی (DCA)، تنوع هوشمند و رصد ریسکهای سیاسی، سه ابزاری هستند که ریسک را در بورس تورمزدهٔ ایران مدیریت میکنند.
- هیچگاه فقط بر اساس ترس از تورم، بدون تحلیل، وارد بورس نشوید. تجربهٔ سال ۱۳۹۹ هزینهٔ این اشتباه را نشان داد.
قدم بعدی ساده است. حساب قانون ۷۲ را با پول خودتان تکرار کنید، یعنی ببینید با تورم ۸۳٫۸ درصد پولتان بعد از یک سال چقدر میخرد. قیمت امروز دلار را هم از صفحهٔ قیمت دلار ببینید.
سلب مسئولیتاین نوشته آموزشی است و توصیهٔ خرید یا فروش هیچ دارایی و سهمی نیست. عددهای تورم از شاخص قیمت مصرفکنندهٔ بانک مرکزی است و بازدهی بورس را از سری روزانهٔ شاخص کل حساب کردهایم. نسبت قیمت به سود را رسانهها نقل کردهاند و اطمینان ما به آن متوسط است. پیش از تصمیم مالی، عددها را با منبع اصلیشان مقایسه کنید و وضع خودتان را در نظر بگیرید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟