
حفظ ارزش پول یعنی سال بعد هم بتوانید با همین پول همان چیزهایی را بخرید که امروز میخرید. هدف بزرگتر شدن عدد حساب نیست. هدف این است که قدرت خریدتان آب نرود. در شهریور ۱۴۰۵ تورم نقطهبهنقطه به روایت بانک مرکزی ۸۳٫۸ درصد و به روایت مرکز آمار ۸۹٫۸ درصد بود. یعنی سبدی که پارسال ۱۰۰ تومان میارزید، حالا کموبیش ۱۸۴ تا ۱۹۰ تومان قیمت دارد.
فرض کنید پارسال ۱۰۰ میلیون تومان کنار گذاشته بودید تا یخچال و ماشین لباسشویی خانه را عوض کنید و پول در حساب ماند. امروز عدد حساب همان ۱۰۰ میلیون است. ولی با آن فقط کالایی را میخرید که پارسال ۵۴ میلیون تومان قیمت داشت. نزدیک به نیمی از ارزش پول بیصدا رفته است.
پاسخ کوتاه را همینجا بگوییم. در پنج سال منتهی به شهریور ۱۴۰۵، طلای ۱۸ عیار و سکه امامی قدرت خرید را حدود ۲٫۵ برابر کردند. دلار و یورو فقط پابهپای تورم آمدند. شاخص کل بورس حدود یکسوم قدرت خرید را از دست داد و پول نقد نزدیک ۸۸ درصد. هیچ دارایی هم در همه سالها برنده نبود. برای همین بهترین روش حفظ ارزش پول در ایران ۱۴۰۵ یک دارایی تنها نیست. ترکیبی است که هر جزئش کار مشخصی دارد.
پاسخ کوتاه برای حفظ ارزش پول در ۱۴۰۵
جدول زیر دوازده راه رایج را کنار هم میگذارد. منظور از ریسک، احتمال پایین آمدن ارزش دارایی در یک بازه چندماهه است. نقدشوندگی هم یعنی چقدر سریع و کمهزینه میتوانید دارایی را به پول نقد تبدیل کنید.
این جدول جای انتخاب را نمیگیرد. داراییای که برای پول خرید ماه آینده مناسب است، برای پسانداز پنجساله مناسب نیست. پس پیش از هر چیز دو سؤال را برای خودتان روشن کنید. این پول کی لازم میشود، و اگر ارزشش چند ماه ۲۵ درصد پایین بیاید چه میکنید.
در ۵ سال گذشته کدام دارایی ارزش پول را حفظ کرد
عددهای این بخش را خودمان از قیمتهای روزانه بازار آزاد و شاخص قیمت مصرفکننده بانک مرکزی حساب کردهایم. هر بازه دقیقاً از ۳۱ شهریور تا ۳۱ شهریور است تا با آخرین تورم منتشرشده جور دربیاید. بازده واقعی یعنی رشد قیمت بعد از کنار گذاشتن اثر تورم. اگر عددش مثبت باشد، با آن پول بیشتر از روز اول میشد خرید.
همین عددها را با یک مثال سادهتر ببینیم. اگر شهریور ۱۴۰۰ صد میلیون تومان در هر دارایی گذاشته بودید، قدرت خرید آن امروز به پول همان روز اینقدر میشد. طلا حدود ۲۵۶ میلیون، سکه ۲۴۷، بیتکوین ۲۰۷، دلار ۱۰۴، یورو ۱۰۲، شاخص بورس ۶۴ و پول نقد فقط ۱۲ میلیون تومان. سپردهای با سود فرضی و ثابت ۲۰ درصد هم به حدود ۳۱ میلیون میرسید.
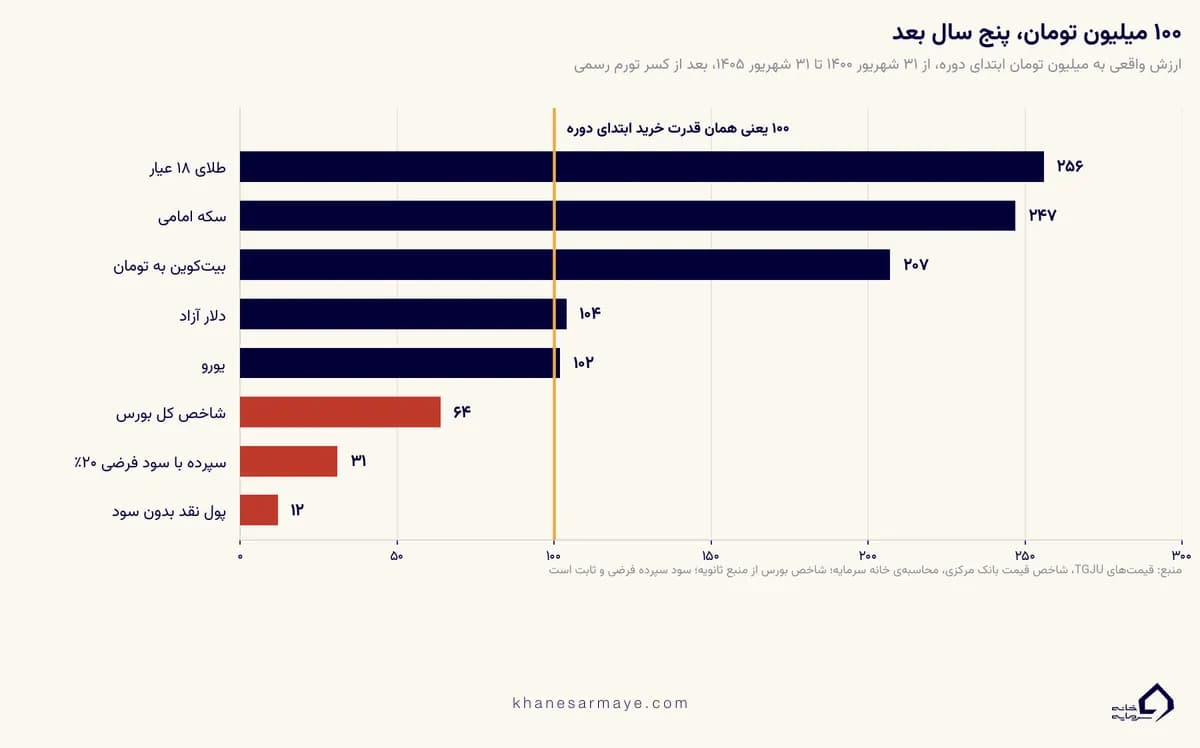
درباره دادههای این بخشقیمتها نرخ بازار آزادند و با نرخ بانک یا مرکز مبادله فرق دارند. شاخص کل بورس یک شاخص قیمت است و سود نقدی سهام را حساب نمیکند، پس بازده واقعی سهامداران کمی بهتر بوده است. داده روزانه شاخص را از یک پایگاه عمومی قیمت گرفتهایم و برای روزهای آخر به گزارشهای خبری تکیه کردهایم، یعنی منبعش ثانویه است. بازده گذشته هم تضمینی برای آینده نیست.
سال به سال، هیچ دارایی همیشه برنده نبود
بازده پنجساله یک عدد صاف است و پستیوبلندی راه را نشان نمیدهد. جدول زیر بازده واقعی هر سال را نشان میدهد، از پایان اسفند تا پایان اسفند. ستون آخر فقط شش ماه اول ۱۴۰۵ است.
پنج درس ساده از این عددها
اگر فقط یک چیز از این جدولها بماند، این باشد که در حفظ ارزش پول ترکیب داراییها از انتخاب برنده مهمتر است. پنج نکته روشنتر را جدا کردهایم.
- طلا و سکه برنده پنج سال بودند، ولی سودشان در سه سال جمع شد، یعنی ۱۴۰۱، ۱۴۰۳ و ۱۴۰۴. در ۱۴۰۰، ۱۴۰۲ و شش ماه اول ۱۴۰۵ از تورم عقب ماندند.
- همین دو دارایی وسط راه افتهای سنگین هم داشتند. طلای ۱۸ عیار در اسفند ۱۴۰۱ ظرف دو هفته ۲۷ درصد پایین آمد و از بهمن ۱۴۰۴ تا خرداد ۱۴۰۵ هم ۲۴ درصد. سکه در بهار ۱۴۰۴ با خالی شدن حباب ۳۱ درصد افت کرد. بازگشت هر بار از چند هفته تا چند ماه طول کشید.
- دلار در پنج سال فقط همپای تورم آمد. در ۱۴۰۰ و ۱۴۰۲ قدرت خرید از دست داد و در ۱۴۰۴ تقریباً سر به سر شد. افت ۲۴ درصدی اسفند ۱۴۰۱ هم حدود یک سال طول کشید تا جبران شود.
- بورس پنج سال پشت سر هم از تورم عقب ماند و بعد در ۱۴۰۵ جهش کرد. بخشی از این عقبماندگی به این برمیگردد که شاخص سود نقدی سهام را حساب نمیکند. سال ۱۴۰۴ هم با تعطیلی ۸۰ روزه بازار در جنگ اسفند تمام شد.
- بیتکوین بازده واقعی خوبی داشت، اما از آبان ۱۴۰۰ تا آبان ۱۴۰۱ حدود ۷۱ درصد ریخت. پول نقد هم بدترین گزینه بود و ۸۸ درصد قدرت خریدش را از دست داد.
برای حفظ ارزش پول طلا بخریم یا دلار
عددهای پنج سال اخیر به نفع طلاست. بازده واقعی طلای ۱۸ عیار ۱۵۶ درصد بود و دلار ۴ درصد. در یک سال اخیر هم طلا ۳۹ درصد و دلار ۲۲ درصد بازده واقعی داشت. ولی دلار نقش دیگری دارد. قیمت بسیاری از کالاهای وارداتی، از قطعه یدکی تا لوازم خانگی، با نرخ ارز بالا و پایین میرود و دلار جلوی همین جهشها را میگیرد. طلا هم به دو عامل وابسته است، اونس جهانی و دلار. اگر اونس پایین بیاید، طلای داخلی میتواند حتی با دلار گرانتر عقب بماند، مثل شش ماه اول ۱۴۰۵. برای همین بسیاری هر دو را کنار هم نگه میدارند و سهم طلا را بیشتر میگیرند. سناریوهای پیش رو را در پیشبینی قیمت طلا و پیشبینی قیمت دلار بررسی کردهایم.
چرا سپرده بانکی ارزش پول را حفظ نمیکند
سود بانکی دو چهره دارد. عددی که بانک روی قرارداد مینویسد، سود اسمی است. سود واقعی اما میگوید بعد از تورم، با پولتان چقدر بیشتر یا کمتر میتوانید بخرید.
سقف رسمی سود سپرده یکساله از بهمن ۱۴۰۱ تا امروز ۲۰٫۵ درصد است. سپرده دوساله ۲۱٫۵ و سهساله ۲۲٫۵ درصد سود دارد. عدد ۲۳ درصدی که گاهی میشنوید، سقف سود وام است. سپرده کوتاهمدت عادی هم ۵ درصد بیشتر سود نمیدهد. حالا یک سال سپرده را با تورم رسمی بانک مرکزی حساب کنیم.
روش درست این حساب، تقسیم است. اگر ۸۳٫۸ را از ۲۰٫۵ کم کنید، به منفی ۶۳ میرسید و زیان را بزرگتر از واقعیت میبینید. عدد درست از نسبت ۱۲۰٫۵ به ۱۸۳٫۸ به دست میآید. با تورم مرکز آمار، یعنی ۸۹٫۸ درصد، زیان به حدود ۳۶٫۵ درصد میرسد.
بعضی بانکها برای مبالغ بزرگ طرح ویژه با سودی بالاتر از سقف دارند. گزارشهای منتشرشده از ۲۲ تا ۳۰ درصد حرف میزنند و بانک مرکزی این کار را تخلف میداند. حتی با ۳۰ درصد سود، قدرت خرید در یک سال حدود ۲۹ درصد کم میشود.
سپرده هنوز به کار میآید. برای پول قبضها، اجاره و خرید ماه بعد جای خوبی است، چون همیشه در دسترس است. اما پولی که چند ماه کاری با آن ندارید، در سپرده آب میرود.
یک قاعده ساده برای پول کوتاهمدتپولی که تا چند ماه آینده لازم نیست ولی نمیخواهید ریسک کنید، در صندوق درآمد ثابت کمتر از سپرده آب میرود. بازده یکساله این صندوقها در ۱۴۰۵ حدود ۳۱ تا ۳۹ درصد بوده است. این هم از تورم کمتر است، پس این صندوق جای پسانداز چندساله نیست.
آینده ارزش پول ملی در ۱۴۰۵ و ۱۴۰۶
خیلی از خوانندگان میپرسند آیا ریال دوباره ارزش پیدا میکند. پاسخ صادقانه این است که هیچ نهاد رسمی وعده تقویت ریال را نداده است. آنچه امروز میدانیم این است.
- نقدینگی تا پایان شهریور ۱۴۰۵ نسبت به سال قبل ۵۱٫۶ درصد رشد کرده است. هدف بانک مرکزی برای کل امسال رشد ۳۵ درصدی است.
- رئیس کل بانک مرکزی در ۱۵ مهر ۱۴۰۵ گفت تورم نقطهبهنقطه از افزایش ایستاده است و تورم ماهانه تیر تا شهریور حدود نصف سه ماه قبل بوده است. خودش هم تأکید کرد کاهش تورم به معنای ارزان شدن نیست.
- صندوق بینالمللی پول در آوریل ۲۰۲۶ تورم متوسط ایران را برای ۲۰۲۶ حدود ۶۹ درصد و برای ۲۰۲۷ حدود ۴۰ درصد پیشبینی کرد.
یعنی حتی در سناریوی خوشبینانه، قیمتها کندتر بالا میروند ولی پایین نمیآیند. حفظ ارزش پول همچنان کاری است که باید خودتان انجامش بدهید.
دوازده راه حفظ ارزش پول و نقش هر کدام در سبد
ترتیب این فهرست بر اساس کاربرد عمومی است. دو گزینه اول، صندوق طلا و طلای فیزیکی، در پنج سال گذشته بیشترین سهم را در نگه داشتن قدرت خرید داشتند. بقیه یا برای نقدینگیاند، یا برای رشد، یا فقط برای شرایط خاص.

۱. صندوق طلا، سادهترین راه ورود به طلا
صندوق طلا پول سرمایهگذاران را جمع میکند و دستکم ۷۰ درصدش را در گواهی سپرده سکه و شمش میگذارد. شما بهجای سکه، واحد صندوق میخرید و ارزش واحد با قیمت طلا بالا و پایین میرود. این صندوقها در بورس کالا معامله میشوند و مجوزشان را سازمان بورس میدهد. در مهر ۱۴۰۵، ۳۵ صندوق طلا فعال بودند.
در سبد حفظ ارزش پول، صندوق طلا ستون لایه حفاظت است. لازم نیست نگران نگهداری، تقلب در عیار یا اجرت باشید. قیمت هر واحد کمتر از یک گرم طلاست، پس با پول کم هم میتوانید شروع کنید. پول فروش معمولاً یک روز کاری بعد به حسابتان میآید. معاملات این صندوقها از ۲۵ مرداد ۱۴۰۵ تا ساعت ۶ عصر ادامه دارد.
ریسک اصلیاش نوسان خود طلاست. صندوق هم حباب صفر ندارد. قیمت واحد گاهی کمی بالاتر یا پایینتر از ارزش خالص داراییهاست و در روزهای پرتنش این فاصله بیشتر میشود. در جنگ اسفند ۱۴۰۴ هم معاملات صندوقهای طلا از ۹ تا ۲۴ اسفند متوقف ماند.
کارمزد معامله حدود ۰٫۱۲ درصد در هر خرید یا فروش است و هزینه سالانه صندوق را حدود ۱ تا ۲ درصد گزارش کردهاند. رقم دقیق در امیدنامه هر صندوق آمده است. اگر تازهکارید، از صندوق طلا چیست شروع کنید. برای مقایسه صندوقها از نظر حجم معامله و حباب هم فهرست بهترین صندوق طلا را ببینید.
۲. سکه و طلای فیزیکی، دارایی ملموس با هزینههای پنهان
سکه امامی ۸٫۱۳۳ گرم وزن دارد و عیارش ۹۰۰ در هزار است، یعنی ۲۱٫۶ عیار، هرچند بازار آن را ۲۲ عیار مینامد. همهجا خریدار دارد. ایرادش حباب است، یعنی بخشی از قیمت که پشتوانه طلایی ندارد. رئیس اتحادیه طلا و جواهر تهران اوایل مهر ۱۴۰۵ حباب سکه را حدود ۱۲٫۹ میلیون تومان اعلام کرد و هشدار داد بازار در اوج هیجان است. همین حباب پایان فروردین حدود ۳ میلیون تومان بود. پیش از خرید، حباب سکه را بسنجید و مقایسه طلا یا سکه را بخوانید.
طلای زینتی برای حفظ ارزش پول مناسب نیست، مگر اینکه از آن استفاده کنید. اجرت ساخت و سود فروشنده هنگام فروش برنمیگردد. روی همین اجرت و سود هم ۱۰ درصد مالیات بر ارزش افزوده میآید. طلای آبشده اجرت ندارد، ولی عیارش را باید از روی انگ آزمایشگاه بررسی کنید. جزئیاتش را در راهنمای طلای آبشده نوشتهایم.
برای خرید امن، از طلافروشی دارای پروانه اتحادیه فاکتور رسمی با وزن، عیار و اجرت جداگانه بگیرید. خرید قسطی طلا هم از ۸ مهر ۱۴۰۵ با بخشنامه بانک مرکزی متوقف شد. اگر از پلتفرمهای معاملات طلا خرید میکنید، به عدد داخل اپ بسنده نکنید. قیمت مرجع را هم در صفحه قیمت طلا و سکه ببینید. برای نگهداری، صندوق امانات بانک امنتر از خانه است. ولی محتوای آن معمولاً بیمه نیست، مگر اینکه آن را اعلام کرده باشید.
پیش از خرید از پلتفرم طلای آنلاینتا اواسط شهریور ۱۴۰۵ صدور مجوز این پلتفرمها حدود یک ماه متوقف بود و اتحادیه طلا از تأخیر برداشت ریالی در چند پلتفرم خبر داد. نماد اعتماد و مجوز صنفی را خودتان از سایت رسمی بررسی کنید، نه از لینکی که پلتفرم میدهد. اتحادیه توصیه میکند تا جای ممکن طلا را فیزیکی تحویل بگیرید.
۳. صندوق درآمد ثابت، جای پول اضطراری
این صندوقها پول را بیشتر در اوراق بدهی و سپردههای بانکی کلان میگذارند. بازده یکساله صندوقهای بزرگ این گروه در گزارشهای مرداد تا مهر ۱۴۰۵ حدود ۳۱ تا ۳۹ درصد بود، یعنی ماهانه کموبیش ۲٫۴ تا ۲٫۹ درصد. این عدد از سقف سود سپرده خیلی بیشتر است، ولی به تورم نمیرسد. با بازده ۳۷ درصد و تورم ۸۳٫۸ درصد، قدرت خرید در یک سال حدود ۲۵ درصد کم میشود. پس این صندوق برای حفظ ارزش پول در افق چندساله کافی نیست.
در سبد، این صندوق لایه نقدینگی است. پول اضطراری، پول خرید ماههای آینده و پولی که بین دو تصمیم منتظر میماند، اینجا کمتر آب میرود. در پایان خرداد ۱۴۰۵ بیش از نیمی از کل دارایی صندوقهای کشور، یعنی ۱٬۴۹۴ همت، در همین صندوقها بود. صندوقهای قابل معامله این گروه از ۱۸ مهر ۱۴۰۵ در بورس تهران از هشت و نیم صبح تا ۶ عصر معامله میشوند.
ریسکی که کمتر دیده میشود، تعطیلی است. در جنگ اسفند ۱۴۰۴ همه صندوقها متوقف شدند و صندوقهای درآمد ثابت بعد از ۱۱ روز، در ۱۷ اسفند، فقط دو ساعت باز شدند. زمان تسویه فروش را هم در امیدنامه ببینید، چون از یک تا چند روز کاری فرق میکند. برای شناخت بقیه انواع، راهنمای صندوقهای سرمایهگذاری را بخوانید.
۴. دلار و ارز، بیمه در برابر جهش نرخ
دلار در اقتصاد ایران معیار قیمت بسیاری از کالاهاست، از قطعه یدکی خودرو تا لوازم خانگی. برای همین ارز جلوی ضرر ناشی از جهش نرخ را میگیرد. ولی برای حفظ ارزش پول در بلندمدت، عددها نشان میدهد دلار در پنج سال فقط همپای تورم آمد. رشد اسمیاش ۷۴۷ درصد بود و تورم ۷۱۲ درصد، پس بازده واقعی حدود ۴ درصد شد. یورو هم حدود ۲ درصد.
خرید قانونی از ۱۱ مهر ۱۴۰۵ سادهتر شده است. هر فرد بالغ با کد ملی میتواند تا ۱۰ هزار دلار اسکناس به نرخ اعلامی بانک مرکزی بخرد. خرید از شعبههای منتخب بانکهای ملی در تهران، ملت، صادرات و سامان انجام میشود. پیش از آن، از ۳ شهریور، سقف برای هر نفر هزار دلار بود. هنوز روشن نیست سقف تازه سالانه است یا برای کل طرح. نرخ نیمایی از آذر ۱۴۰۳ وجود ندارد و نرخ سنا هم دیگر مرجع نیست. بازار غیررسمی بیرون از قانون است و ریسک اسکناس تقلبی دارد. نرخ روز را در صفحه قیمت دلار دنبال کنید.
در سبد، ارز کنار طلا در لایه حفاظت مینشیند. ریسک اصلیاش افت تند بعد از خبرهای سیاسی است. دلار در اسفند ۱۴۰۱ ظرف دو هفته ۲۴ درصد پایین آمد. از شهریور ۱۴۰۵ هم نخستین صندوق درآمد ثابت ارزی با واحدهای ۱۰ دلاری پذیرهنویسی شد که تسویهاش فقط به ارز است.
۵. اوراق دولتی، سود معلوم و زیان واقعی
با خرید اوراق بدهی به دولت قرض میدهید و سود و اصل پول را در سررسید پس میگیرید. ابزار اصلی ۱۴۰۵ حراج هفتگی اوراق مالی اسلامی دولت است که بانک مرکزی برگزار میکند و نمادهایش با «اراد» شروع میشود. بازده تا سررسید در حراجهای مرداد ۱۴۰۵ حدود ۳۹٫۷ تا ۳۹٫۹ درصد بود.
این بازده از سپرده بهتر است، ولی با تورم ۸۳٫۸ درصد قدرت خرید را حدود ۲۴ درصد در سال کم میکند. شما این اوراق را با کد بورسی از بازار دوم فرابورس میخرید، نه از شعبه بانک. تقاضا هم ثابت نبوده و در حراج ۹ تیر کمتر از ۱۰ درصد عرضه خریدار پیدا کرد. اوراق برای کسی معنا دارد که مبلغ مشخصی را در تاریخ مشخصی لازم دارد، مثل پیشپرداخت اجاره سال بعد. اما اگر هدف حفظ ارزش پول در چند سال باشد، اوراق هم مثل سپرده از تورم عقب میماند. انواعش را در اوراق قرضه و روش کار را در خرید اوراق توضیح دادهایم.
۶. سهام و صندوقهای سهامی، رشد با نوسان زیاد
بورس در پنج سال گذشته حدود ۳۶ درصد قدرت خرید را از دست داد. همین بازار در یک سال اخیر ۵۳٫۵ درصد بازده واقعی داد. از ابتدای ۱۴۰۵ تا ۱۵ مهر هم شاخص کل حدود ۱۱۹ درصد بالا رفت. این جهش بعد از تعطیلی ۸۰ روزه بازار آمد، از ۹ اسفند ۱۴۰۴ تا ۲۹ اردیبهشت ۱۴۰۵، که طولانیترین تعطیلی تاریخ بورس بود. درس این دو عدد روشن است. بورس برای پول کوتاهمدت جای خطرناکی است و در افق بلند هم زمان ورود اهمیت زیادی دارد.
خرید مستقیم سهم دانش و وقت میخواهد و صندوقها راه سادهترند. صندوق سهامی بیشتر داراییاش سهام است، صندوق شاخصی از یک شاخص پیروی میکند و صندوق مختلط سهام و اوراق را با هم دارد. برای نمونه «فیروزه» و «کاردان» صندوق شاخصیاند، «آگاس» سهامی و «صنوین» مختلط. این نامها فقط برای شناخت انواع آمدهاند.
سهام از ساعت ۹ تا ۱۲ و نیم معامله میشود و دامنه نوسان روزانه بیشتر نمادها ۳ درصد است. یک روش رایج برای کم کردن ریسک زمان ورود، خرید پلهای با مبلغ ثابت در فاصلههای منظم است. این روش سود را تضمین نمیکند. در تورم بالا هم پولی که منتظر خرید میماند ارزش از دست میدهد، پس پلهها را کوتاه نگه دارید. چشمانداز بازار را در پیشبینی بورس ببینید.
۷. تتر و رمزارزها، دلار دیجیتال با ریسکهای تازه
تتر یک استیبلکوین است، یعنی رمزارزی که قرار است همیشه همارز یک دلار بماند. در ۲۰۲۶ قیمت تومانی تتر با فاصلهای حدود ۳ درصد همراه دلار آزاد حرکت کرده است. پس از نظر حفظ ارزش پول رفتاری شبیه دلار دارد و همان بازده واقعی نزدیک به صفر را هم با خود میآورد. تفاوتش در ریسکهاست. پیش از خرید، تتر چیست و پاسخ آیا تتر همان دلار است را بخوانید.
این ریسکها در ۱۴۰۵ بیشتر شد. وزارت خزانهداری آمریکا در ۱۲ خرداد ۱۴۰۵ بزرگترین صرافیهای رمزارز ایرانی را تحریم کرد. یک سال قبلتر هم حدود ۹۰ میلیون دلار از کیف پولهای بزرگترین صرافی کشور در یک حمله هکری از دست رفت. بانک مرکزی حالا تنظیمگر انحصاری رمزارز است. از ۸ تا ۱۲ مهر ۱۴۰۵ هم صرافیها به دستور این بانک معامله شبانه تتر را متوقف کردند و برای هر کاربر سقف خرید ۲ هزار تتر گذاشتند. از ادامه یا پایان این محدودیت هنوز خبر رسمی نداریم.
بیتکوین داستان دیگری دارد. بازده واقعی پنجسالهاش ۱۰۷ درصد بود، ولی یک بار ۷۱ درصد ریخت و یک سال طول کشید تا برگردد. در یک سال اخیر هم ۶٫۶ درصد قدرت خرید از دست داد. پس رمزارز اگر در سبد جایی داشته باشد، سهم کوچکی از لایه رشد است. تحلیل روندها را در پیشبینی قیمت بیتکوین آوردهایم.
اگر رمزارز نگه میدارید، آن را در کیف پول شخصی نگه دارید و عبارت بازیابی را روی کاغذ بنویسید. کیف پول سختافزاری در فروشگاه رسمی سازندگان از حدود ۶۰ تا ۷۰ دلار شروع میشود، ولی تا جایی که بررسی کردیم، این فروشگاهها به ایران ارسال ندارند. شبکه ترون برای انتقال تتر معمولاً کمهزینهتر است، ولی کارمزد برداشت صرافی را هم حساب کنید.
ریسک تحریم و توقیف در رمزارزاز ۱۲ خرداد ۱۴۰۵ صرافیهای بزرگ ایرانی در فهرست تحریم آمریکا هستند. شرکت تتر هم در ۲۰۲۶ حدود ۵۵۰ میلیون دلار تتر مرتبط با ایران را مسدود کرد. آن کیف پولها به نهادهای رسمی تعلق داشتند، نه کاربران عادی، ولی همین نشان میدهد تتر قابل توقیف است. پلیس فتا هم در ۱۰ مهر ۱۴۰۵ گفت هر کس سود تضمینی یا درآمد ثابت ماهانه وعده دهد، کلاهبردار است.
۸. مسکن، حفظ ارزش در افق طولانی
مسکن برای خیلی از خانوادهها هم سرپناه است و هم پسانداز. میتوانید در آن زندگی کنید یا اجارهاش بدهید و ارزشش به نسل بعد میرسد. ولی اینجا باید صادق باشیم. برای قیمت مسکن داده رسمی منظم و قابل اتکایی نداریم که بشود آن را با طلا و دلار مقایسه کرد. طبق گزارشهای اقتصادی، بانک مرکزی از شهریور ۱۴۰۳ آمار بازار مسکن منتشر نکرده و رقمهای امروز بیشتر از قیمت آگهیها میآیند. برای همین در جدول بازده عددی برای مسکن نیاوردهایم. تحلیل روند را در پیشبینی قیمت مسکن ببینید.
ایراد اصلی مسکن نقدشوندگی کم است. فروش ممکن است ماهها طول بکشد و نمیتوانید یک اتاقش را بفروشید. پیش از خرید، سند را در دفترخانه استعلام کنید، از مشاور دارای پروانه کمک بگیرید و پول را فقط با سند رسمی بپردازید. نکتههای بیشتر را در سرمایهگذاری در مسکن نوشتهایم.
۹. صندوقهای املاک و مستغلات، سهم کوچک از ملک
این صندوقها در بورس معامله میشوند و داراییشان ملک یا پروژه ساختمانی است. دو نوع جدا دارند. صندوق زمین و ساختمان پروژه میسازد و صندوق املاک و مستغلات ملک آماده نگه میدارد. بیشتر صندوقهای فعال امروز از نوع دوماند. نامهایی مثل کاشانه، امینشهر، ملک عطیه، ارزش مسکن و دی در گزارشهای ۱۴۰۵ آمده است.
بازده این صندوقها با قیمت خانه یکی نیست. در یک سال منتهی به ۳۰ اردیبهشت ۱۴۰۵، بازده قیمتی چهار صندوق شناختهشده بین منفی ۲ تا مثبت ۴۵ درصد بود. در همان بازه یک گزارش رشد قیمت آپارتمان در تهران را ۶۸ درصد اعلام کرد، بیآنکه منبعش را بگوید. پس این صندوقها بیشتر مثل یک اوراق بهادار رفتار میکنند تا مثل مالکیت خانه. از ۱۸ مهر ۱۴۰۵ ساعت معاملهشان ۹ صبح تا ۶ عصر است.
۱۰. خودرو، داراییای که مصرف هم میشود
از تیر ۱۴۰۴ تا تیر ۱۴۰۵ قیمت آگهی بیشتر مدلهای داخلی بررسیشده ۹۰ تا ۱۴۰ درصد بالا رفت، کموبیش همپای دلار و بالاتر از تورم عمومی. طبق گزارشهای خبری، تورم نقطهای گروه خرید وسیله نقلیه هم در خرداد ۱۴۰۵ به ۱۲۴ درصد رسید.
با این حال خودرو را با احتیاط پوشش تورم بدانید. این نمونهها قیمت آگهی چند مدلاند، نه معامله واقعی. بیمه، سرویس، استهلاک و خطر تصادف هر سال از ارزش خودرو کم میکنند و بازار در روزهای تردید کممعامله است. واردات خودروی کارکرده در ۱۴۰۵ فقط برای مدلهای ۲۰۲۱ تا ۲۰۲۳ مجاز است و قرعهکشی هم ادامه دارد. اگر به خودرو نیاز دارید، خریدش منطقی است. اگر فقط برای حفظ ارزش پول میخواهید، صندوق طلا بدون هزینه نگهداری همین کار را میکند.
۱۱. سپرده بانکی، فقط برای خرجهای نزدیک
حساب سپرده را بالاتر دیدیم. با سقف ۲۰٫۵ درصد و تورم ۸۳٫۸ درصد، سپرده یکساله حدود یکسوم قدرت خرید را از دست میدهد. اگر سپرده بلندمدت را زودتر بشکنید، طبق بخشنامه بانک مرکزی سود دوره نگهداری منهای یک واحد درصد به شما میرسد. در عمل هر بانک نرخ شکست خودش را دارد، پس پیش از افتتاح بپرسید.
سپرده هر فرد در هر بانک تا ۴۰۰ میلیون تومان ضمانت دارد. این سقف را بانک مرکزی برای ۱۴۰۴ تعیین کرد و تغییری برای ۱۴۰۵ پیدا نکردیم. نقش سپرده در سبد فقط پول خرج روزانه و ماهانه است.
۱۲. کسبوکار کوچک و مهارت، سرمایهای که با تورم بالا میرود
کسی که کالا یا خدمتی میفروشد، میتواند قیمتش را همراه تورم بالا ببرد. تعمیرکار لوازم خانگی که ابزار و مهارت دارد، دستمزدش را همراه قیمت قطعات تنظیم میکند. پولی هم که خرج یاد گرفتن یک مهارت پردرآمد میشود، همین منطق را دارد.
ولی این راه وقت، انرژی و تحمل ریسک میخواهد و درآمد ماههای اول نامنظم است. پولی را که برای اجاره یا هزینه ضروری کنار گذاشتهاید، وارد کسبوکار تازه نکنید. هیچکس نمیتواند بازده آن را تضمین کند.
سه سبد نمونه برای آموزش
پیش از هر سبدی، صندوق اضطراری میآید. توصیه رایج بینالمللی سه تا شش ماه هزینه زندگی است. در تورم ۸۰ تا ۹۰ درصدی بهتر است این پول را در جایی مثل صندوق درآمد ثابت نگه دارید و هر سه ماه مبلغش را با هزینههای تازه دوباره بسنجید.
بعد از آن، هر ابزار حفظ ارزش پول در سبد یکی از سه نقش را دارد. لایه نقدینگی پولی است که همیشه در دسترس است. وظیفه لایه حفاظت نگه داشتن قدرت خرید است و در ایران بیشتر از طلا و ارز ساخته میشود. سومی، لایه رشد، شانس بازده بیشتر را با ریسک بیشتر میخرد.
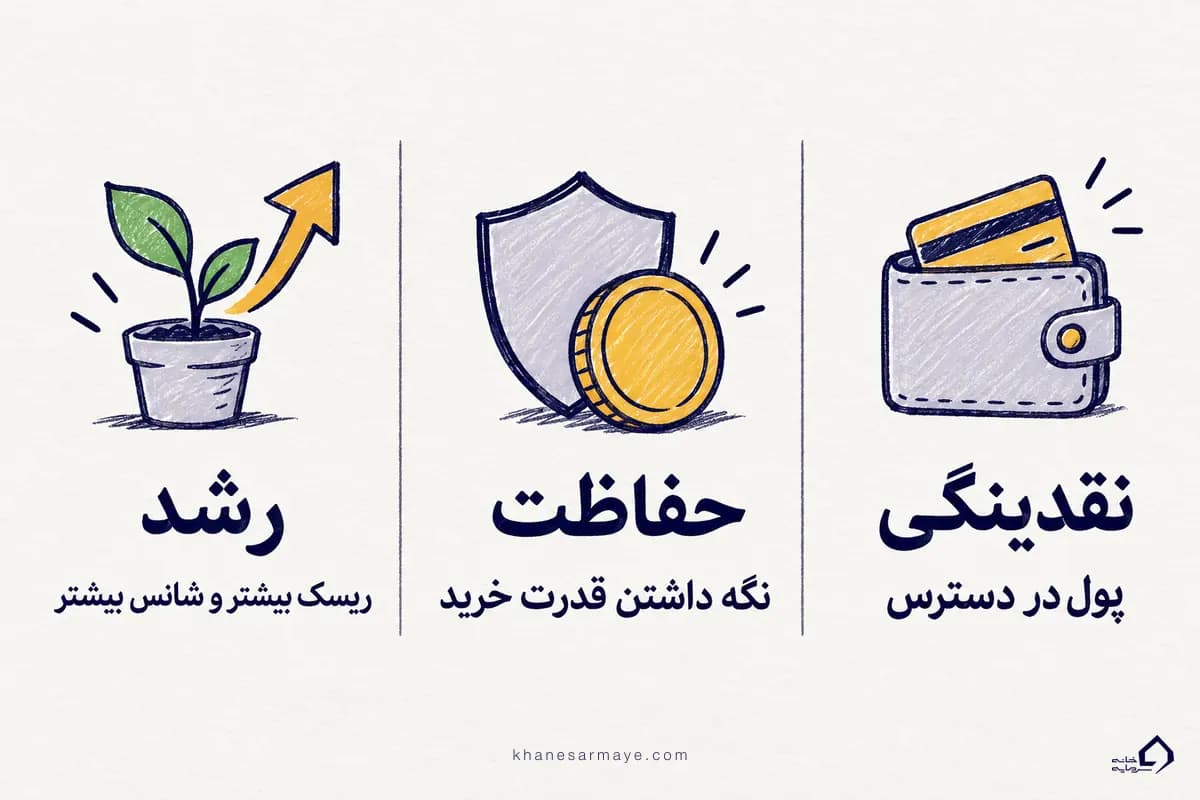
سه سبد زیر فقط برای فهم منطق این نقشهاست و نسخه سرمایهگذاری برای شما نیست. درصدها بازهاند تا ببینید با تغییر افق و ریسکپذیری، وزن هر لایه چطور جابهجا میشود.
لایه نقدینگی معمولاً صندوق درآمد ثابت و کمی سپرده کوتاهمدت برای قبضهاست. صندوق طلا، سکه یا طلای فیزیکی و بخشی ارز لایه حفاظت را میسازند. در لایه رشد هم صندوق سهامی یا شاخصی است و برای کسی که دانشش را دارد، سهم کوچکی رمزارز. چرا حتی سبد محتاط سهمی از طلا دارد؟ چون پول نقد در یک سال اخیر ۴۶ درصد قدرت خرید از دست داد. اینکه هر سبد چطور در عمل ساخته میشود، در انواع سبد سرمایهگذاری آمده است.
چهار سؤال پیش از چیدن سبد
پاسخ این چهار سؤال تعیین میکند کدام سبد به شرایط شما نزدیکتر است. صادقانه جواب بدهید، بهخصوص درباره تحمل ریسک.
پنج خطای رایج در حفظ ارزش پول
بیشتر زیانها از انتخاب دارایی بد نمیآید. از رفتار ما در لحظههای پرهیجان میآید. این پنج خطا را در همین چند سال بارها دیدهایم.

- همه پول در یک دارایی. جدول سالبهسال نشان داد هیچ دارایی همیشه برنده نبود. کسی که در ۱۴۰۲ فقط سکه داشت، ۱۵ درصد قدرت خرید از دست داد.
- اعتماد به وعده سود ثابت ماهانه. پول را فقط به نهادهای دارای مجوز بسپارید. سازمان بورس مجوز نهادهای مالی را در سامانه نهادهای مالی منتشر میکند.
- خرید در اوج هیجان. اوایل مهر ۱۴۰۵ حباب سکه در یک هفته ۶٫۷ میلیون تومان بزرگ شد. هر کس آن روزها خرید، بخشی از پولش را بابت هیجان پرداخت. خرید پلهای این خطر را کم میکند.
- فروش در وحشت. طلا و دلار در همین پنج سال چند بار ۲۰ تا ۳۰ درصد افت کردند و بعد برگشتند. کسی که در کف فروخت، زیان موقت را دائمی کرد.
- فراموش کردن هزینهها. اجرت و مالیات طلای زینتی، فاصله قیمت خرید و فروش، کارمزد صندوق و هزینه انبارداری گواهی سکه همه از بازده کم میکنند.
اولین قدمها برای حفظ ارزش پول از همین هفته
لازم نیست همه کارها را یکروزه انجام دهید. این فهرست را به ترتیب جلو ببرید.
- هزینه ماهانه خانواده را حساب کنید و صندوق اضطراری سه تا شش ماهه را جدا کنید.
- در سامانه سجام ثبتنام کنید تا کد بورسی بگیرید. این کار آنلاین است.
- یک حساب کارگزاری آنلاین باز کنید. با همین حساب صندوق طلا، صندوق درآمد ثابت، صندوق سهامی و اوراق را میخرید.
- اگر طلای فیزیکی میخرید، فاکتور رسمی بگیرید و انگ طلای آبشده را در سامانه استعلام انگ اتحادیه طلا بررسی کنید.
- اگر رمزارز میخرید، کیف پول شخصی بسازید، عبارت بازیابی را روی کاغذ بنویسید و دارایی را در صرافی رها نکنید.
- سبد را هر سه تا شش ماه یک بار مرور کنید و وزن لایهها را به بازه اولیه برگردانید.
سلب مسئولیتاین مطلب آموزشی است و توصیه خرید یا فروش هیچ دارایی نیست. بازدههای گذشته تضمینی برای آینده نیستند و هر بازاری ممکن است در دورهای زیان بدهد. پیش از تصمیمهای بزرگ مالی شرایط خودتان را بسنجید و در صورت نیاز با مشاور دارای مجوز سازمان بورس مشورت کنید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟