
ارزش زمانی پول (Time Value of Money) یا TVM، بنیادیترین اصل در ریاضیات مالی است که یک حقیقت بیرحم را بیان میکند: یک واحد پول در دستان شما امروز، ارزش ذاتی بیشتری نسبت به همان واحد پول در آینده دارد. این برتری نه به دلیل نیاز مصرفی، بلکه به دلیل «ظرفیت درآمدزایی بالقوه» (Potential Earning Capacity) است. هر لحظه که پول را راکد نگه میدارید یا دریافت آن را به تعویق میاندازید، در حال پرداخت هزینه هستید. این هزینه ترکیبی از سه مولفه اصلی است: تورم که قدرت خرید را میبلعد، هزینه فرصت که سود از دست رفته سرمایهگذاری است، و ریسک عدم قطعیت که سایه تردید بر آینده میاندازد. در ادامه، مکانیزم دقیق ریاضی برای تبدیل ارزشهای زمانی و محاسبه سود و زیان واقعی را بررسی میکنیم.
ارزش زمانی پول (TVM) چیست؟
در سادهترین تعریف تکنیکال، TVM ادعا میکند که پول دارای «بعد زمان» است. ۱۰۰ میلیون تومان امروز با ۱۰۰ میلیون تومان سال آینده همارز نیستند، حتی اگر ظاهر فیزیکی اسکناسها یکسان باشد. دلیل این نابرابری، سه نیروی مخرب و سازنده است که دائماً بر سرمایه فشار میآورند.
اولین رکن، تورم است؛ عاملی که باعث میشود با گذشت زمان، سبد کالایی کوچکتری را با همان مقدار پول خریداری کنید. دومین رکن، هزینه فرصت (Opportunity Cost) است؛ پولی که امروز دارید میتواند در یک دارایی بدون ریسک (مثل اوراق خزانه) سرمایهگذاری شود و سود تولید کند. رکن سوم، ریسک است؛ وعده پرداخت در آینده همیشه با احتمال نکول یا بدعهدی همراه است، در حالی که پول نقد امروز قطعی است.
درک این مفهوم، مرز بین یک سرمایهگذار هوشمند و یک بازنده اقتصادی است. اگر نتوانید ارزش آینده پول را به امروز ترجمه کنید، نمیتوانید تصمیم بگیرید که آیا پروژه سرمایهگذاری سودده است یا خرید قسطی به نفع شماست.
اصل طلایی TVMهرگز مبالغی را که در زمانهای مختلف پرداخت یا دریافت میشوند، مستقیماً با هم جمع یا تفریق نکنید. ابتدا باید همه آنها را به یک مبدأ زمانی مشترک (معمولاً زمان حال) بیاورید.
محرک TVM تفاوت ترکیب (Compounding) و تنزیل (Discounting)
برای تسلط بر ارزش زمانی پول، باید دو فرآیند متضاد اما مکمل را درک کنید که مانند ماشین زمان عمل میکنند. بسیاری از افراد این دو را اشتباه میگیرند، اما تفاوت آنها در جهت حرکت روی محور زمان است.
۱. ترکیب (Compounding)
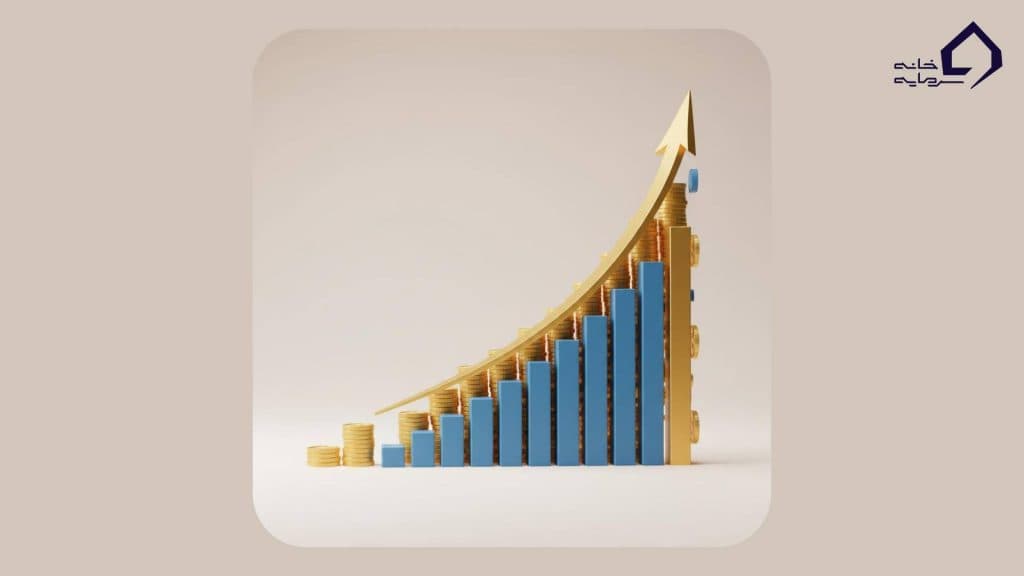
فرآیند ترکیب، سفر از «حال» به «آینده» است. در این حالت ما میپرسیم: «سرمایه فعلی من اگر با نرخ مشخصی رشد کند، در آینده چقدر خواهد شد؟». در اینجا سودهای کسب شده دوباره سرمایهگذاری میشوند و سودهای جدیدی خلق میکنند (سود روی سود). این فرآیند باعث رشد نمایی دارایی میشود.
۲. تنزیل (Discounting)
تنزیل، فرآیند معکوس است؛ حرکت از «آینده» به «حال». سوال این است: «مبلغی که قرار است ۵ سال دیگر دریافت کنم، امروز چقدر میارزد؟». تنزیل، ارزش پول آینده را «کوچک» میکند تا اثر تورم و هزینه فرصت را خنثی کند. نرخ تنزیل در واقع همان نرخ بازده مورد انتظار یا هزینه سرمایه است.
فرمولهای محاسبه ارزش فعلی (PV) و ارزش آتی (FV)
برای کمیسازی این مفاهیم، از فرمولهای استاندارد CFA استفاده میکنیم. در این معادلات، PV (Present Value) ارزش فعلی، FV (Future Value) ارزش آتی، r نرخ بازده (در هر دوره) و n تعداد دورهها است.
فرمول ارزش آتی (ترکیب)
این فرمول نشان میدهد پول شما چگونه رشد میکند:
FV = PV × (1 + r)n
فرمول ارزش فعلی (تنزیل)
این فرمول نشان میدهد پول آینده امروز چقدر میارزد:
PV = FV / (1 + r)n
مثال واقعی: فرض کنید شما ۱۰۰ میلیون تومان دارید و میتوانید آن را با نرخ ۲۰٪ سالانه سرمایهگذاری کنید. میخواهید بدانید بعد از ۳ سال چقدر پول خواهید داشت.
- PV = 100,000,000
- r = 0.20
- n = 3
محاسبه: 100 × (1.20) به توان 3. از آنجا که 1.2 به توان 3 برابر است با 1.728، سرمایه نهایی شما ۱۷۲ میلیون و ۸۰۰ هزار تومان خواهد بود. دقت کنید که توان (n) در اینجا نقش کلیدی بازی میکند و اثر مرکب را نشان میدهد.
جدول مقایسه بهره ساده در مقابل بهره مرکب
برای درک قدرت بهره مرکب (جایی که سود هم سود میسازد)، به جدول زیر نگاه کنید. فرض کنید ۱۰۰۰ دلار با نرخ ۱۰٪ برای ۲۰ سال سرمایهگذاری شده است. تفاوت بین بهره ساده (سود فقط روی اصل پول) و مرکب در سالهای ابتدایی ناچیز، اما در بلندمدت وحشتناک است.
همانطور که میبینید، در سال بیستم، بهره مرکب سرمایه را بیش از دو برابر حالت ساده رشد داده است. این همان اثر «گلوله برفی» است که انیشتین آن را عجایب هشتم جهان نامید.
جریانهای نقدی چندگانه اقساط (Annuity) و مستمری
زندگی واقعی همیشه شامل یک مبلغ واحد (Lump Sum) نیست. اغلب با جریانهای نقدی متوالی سروکار داریم، مثل قسط وام، حق بیمه عمر یا اجاره خانه. در ادبیات مالی به این جریانهای برابر و متوالی، آنوئیتی (Annuity) میگویند.
دو نوع اصلی وجود دارد: Ordinary Annuity که پرداخت در پایان دوره انجام میشود (مانند اکثر وامهای بانکی) و Annuity Due که پرداخت در ابتدای دوره است (مانند اجاره خانه). فرمول محاسبه ارزش فعلی اقساط (PVA) پیچیدهتر است:
PVA = PMT × [(1 – (1 + r)-n) / r]
محاسبه دستی این فرمول طاقتفرساست، اما دانستن منطق آن ضروری است: هر قسط به صورت جداگانه تنزیل شده و به زمان حال آورده میشود، سپس همه با هم جمع میشوند. در بخشهای بعدی نحوه انجام آنی این محاسبات در اکسل را خواهیم دید.
نرخ بهره اسمی (Nominal) در برابر نرخ مؤثر (EAR/Effective)
اینجا جایی است که بانکها و موسسات مالی معمولاً با اعداد بازی میکنند. نرخ بهرهای که در قرارداد ذکر میشود، معمولاً نرخ اسمی (Nominal Rate) است. اما اگر سود به صورت ماهانه یا فصلی به اصل سرمایه اضافه شود (نه سالانه)، سود واقعی شما بیشتر خواهد بود.
به این نرخ واقعی، نرخ سالانه مؤثر (Effective Annual Rate یا EAR) میگویند. مفهوم کلیدی در اینجا «تواتر ترکیب» (Compounding Frequency) است. هرچه تعداد دفعات پرداخت سود در سال بیشتر باشد، سود مرکب سریعتر رشد میکند. فرمول تبدیل نرخ اسمی به مؤثر به صورت زیر است:
EAR = (1 + i/n)n – 1
که در آن i نرخ اسمی و n تعداد دفعات ترکیب در سال است. مثلاً نرخ ۲۰٪ اسمی با ترکیب ماهانه (n=12)، عملاً سودی معادل ۲۱.۹۴٪ در سال تولید میکند. این تفاوت ۲ درصدی در ارقام میلیاردی بسیار قابل توجه است.
کاربرد TVM در ارزیابی پروژه NPV و IRR
در سطح کلان و شرکتی، TVM ابزار اصلی تصمیمگیری است. مدیران مالی از ابزاری به نام ارزش فعلی خالص (NPV) استفاده میکنند. NPV تفاوت بین ارزش فعلی جریانهای نقدی ورودی و ارزش فعلی هزینههاست.
قانون ساده است: اگر NPV مثبت باشد، پروژه ثروتساز است و باید پذیرفته شود. جمع کردن ساده درآمدها منهای هزینهها (بدون تنزیل کردن) بزرگترین اشتباه آماتورهاست، زیرا ارزش پول در سالهای مختلف یکسان نیست.
ابزار دیگر، نرخ بازده داخلی (IRR) است؛ نرخی که در آن NPV پروژه صفر میشود. IRR نقطه سربهسر بازدهی پروژه است. اگر IRR پروژه از نرخ بهره بانکی یا هزینه سرمایه شرکت بیشتر باشد، طرح توجیهپذیر است. البته IRR ضعفهایی دارد (مثل پاسخهای چندگانه) که باعث میشود تحلیلگران حرفهای همیشه NPV را ترجیح دهند.
آموزش گامبهگام محاسبه ارزش زمانی پول در اکسل
اکسل قدرتمندترین ماشین حساب مالی است که فرمولهای پیچیده بالا را در چند ثانیه حل میکند. ۵ تابع اصلی که باید بر آنها مسلط باشید عبارتند از:
- PV: محاسبه ارزش فعلی.
- FV: محاسبه ارزش آتی.
- PMT: محاسبه مبلغ هر قسط.
- RATE: محاسبه نرخ بهره.
- NPER: محاسبه تعداد دورهها.
سینتکس کلی این توابع معمولاً به این صورت است: =FUNCTION(rate, nper, pmt, [pv], [type]). برای مثال، اگر میخواهید قسط یک وام ۵۰۰ میلیونی با نرخ ۱۸٪ و بازپرداخت ۵ ساله (۶۰ ماهه) را حساب کنید، فرمول زیر را در سلول اکسل وارد کنید:
=PMT(18%/12, 60, -500000000)
نکته حیاتی اکسلدر توابع مالی اکسل، جهت جریان نقد بسیار مهم است. پولی که از جیب شما خارج میشود (مثل وام دریافتی در ابتدا یا سرمایهگذاری) باید با علامت منفی وارد شود، و پولی که دریافت میکنید با علامت مثبت. اگر این قانون را رعایت نکنید، با خطا یا اعداد منفی عجیب مواجه میشوید.
چکلیست انتخاب نرخ تنزیل (Discount Rate) مناسب
یکی از بزرگترین چالشها در فرمولهای TVM، انتخاب عدد صحیح برای ‘r’ یا نرخ تنزیل است. از راهنمای زیر استفاده کنید:
- تصمیمات شخصی: از نرخ تورم انتظاری یا بالاترین نرخ سود بانکی تضمین شده (بدون ریسک) استفاده کنید.
- ارزیابی سهام: از نرخ بازده مورد انتظار بازار (Market Expected Return) استفاده کنید.
- پروژههای شرکتی: از میانگین وزنی هزینه سرمایه (WACC) استفاده کنید که ترکیبی از هزینه بدهی و حقوق صاحبان سهام است.
کاربردهای واقعی
بیایید یک سناریوی واقعی را تحلیل کنیم. فرض کنید قصد خرید خودرویی را دارید که قیمت نقدی آن ۵۰۰ میلیون تومان است. فروشنده پیشنهاد میدهد خودرو را قسطی با قیمت نهایی ۶۰۰ میلیون تومان طی ۲ سال (۲۴ قسط) بفروشد. آیا این معامله به صرفه است؟
برای پاسخ، نباید ۶۰۰ را با ۵۰۰ مقایسه کنید. باید ارزش فعلی (PV) اقساطی که قرار است در ۲ سال آینده بپردازید را با نرخ تنزیل (مثلاً نرخ سودی که میتوانید از بانک بگیرید، فرضاً ۲۵٪) محاسبه کنید. اگر مجموع ارزش فعلی اقساط کمتر از ۵۰۰ میلیون تومان شد، خرید قسطی به صرفه است؛ زیرا شما با پولهای بیارزششدهی آینده پرداخت میکنید. در اقتصادهای تورمی، اغلب بدهکار بودن (به نرخ ثابت) نوعی استراتژی حفظ ثروت است.
اثر تورم بر ارزش زمانی پول
در محیطهای اقتصادی با تورم بالا، مفهوم TVM حیاتیتر میشود. در اینجا باید از معادله فیشر استفاده کنیم که رابطه بین نرخ اسمی، واقعی و تورم را نشان میدهد:
(1 + نرخ اسمی) = (1 + نرخ واقعی) × (1 + نرخ تورم)
به زبان سادهتر: نرخ واقعی ≈ نرخ اسمی – نرخ تورم.
اگر بانک به سپرده شما ۲۳٪ سود میدهد اما تورم سالانه ۴۰٪ است، نرخ بازده واقعی شما منفی ۱۷٪ است. این یعنی علیرغم افزایش عدد موجودی حساب شما، قدرت خرید آن با سرعت ۱۷٪ در سال ذوب میشود. در چنین شرایطی، نگهداری پول نقد یا سپردههای بانکی بلندمدت، نقض آشکار اصول ارزش زمانی پول است.
سلب مسئولیتاین مقاله صرفاً جنبه آموزشی دارد و نباید به عنوان توصیه سرمایهگذاری یا مشاوره مالی تلقی شود. تصمیمات مالی باید بر اساس شرایط شخصی و با مشورت مشاوران رسمی اتخاذ گردد.