
ارزش پول، مفهومی فراتر از اعداد چاپ شده روی اسکناس، معادل قدرت خرید آن است. به بیان ساده، ارزش یک واحد پولی با تعداد کالاها و خدماتی که میتوان با آن خریداری کرد، سنجیده میشود. زمانی که سطح عمومی قیمتها افزایش مییابد (تورم)، با مقدار پول یکسان، کالا و خدمات کمتری میتوان تهیه کرد؛ در نتیجه، ارزش پول کاهش یافته است. ابزار اصلی برای اندازهگیری این تغییر، شاخص قیمت مصرفکننده (Consumer Price Index – CPI) است که میانگین وزنی قیمت سبدی از کالاهای مصرفی و خدمات را ردیابی میکند. درک دقیق عوامل بنیادین موثر بر این شاخص و راهکارهای مدیریت آن، اولین گام برای حفاظت از سرمایه در برابر فرسایش است.
چرا قدرت خرید شما دائماً در حال تغییر است؟
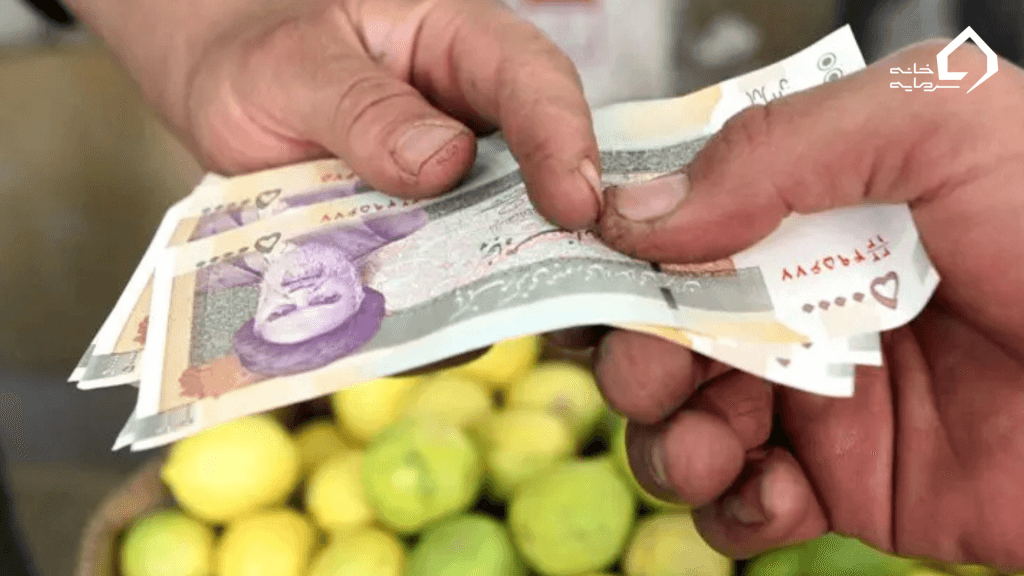
تورم، به عنوان عامل اصلی فرسایش ارزش پول، زمانی رخ میدهد که حجم پول در گردش (نقدینگی) سریعتر از رشد تولید کالا و خدمات در اقتصاد افزایش یابد. این نقدینگی مازاد، تقاضا برای مقدار محدودی از کالاها را افزایش داده و منجر به رقابت برای خرید و در نهایت، بالا رفتن سطح عمومی قیمتها میشود.
این فرآیند، قدرت خرید هر واحد از پول شما را به طور مداوم کاهش میدهد. علاوه بر این، «انتظارات تورمی» نیز نقش یک عامل روانشناختی تشدیدکننده را ایفا میکند؛ اگر مصرفکنندگان و تولیدکنندگان انتظار داشته باشند که قیمتها در آینده افزایش یابد، امروز بیشتر خرید و سرمایهگذاری میکنند که این خود به افزایش تقاضا و تحقق همان تورم مورد انتظار دامن میزند.
برای مثال، اگر یک سبد کالای مشخص در سال ۱۴۰۲ معادل ۱۰ میلیون تومان هزینه داشته باشد و نرخ تورم سالانه ۴۰ درصد پیشبینی شود، تهیه همان سبد در سال ۱۴۰۴ بیش از ۱۹ میلیون تومان هزینه خواهد داشت، که نشاندهنده نصف شدن تقریبی قدرت خرید شما در دو سال است.
دو موتور اصلی تورمتورم عمدتاً از دو منبع سرچشمه میگیرد: تورم ناشی از فشار تقاضا (Demand-Pull Inflation) که به دلیل افزایش بیش از حد نقدینگی و تقاضا نسبت به عرضه رخ میدهد، و تورم ناشی از فشار هزینه (Cost-Push Inflation) که در اثر افزایش هزینههای تولید (مانند انرژی یا مواد اولیه) ایجاد شده و به مصرفکننده نهایی منتقل میشود.
ارزش اسمی در برابر ارزش واقعی
درک تمایز میان ارزش اسمی و ارزش واقعی پول برای هر تحلیل اقتصادی یا تصمیم مالی، حیاتی است. ارزش اسمی صرفاً عدد حک شده روی اسکناس یا موجودی حساب شماست، در حالی که ارزش واقعی، قدرت خرید آن پول را پس از در نظر گرفتن اثر تورم نشان میدهد. این دو مفهوم اغلب با یکدیگر اشتباه گرفته میشوند، اما تفاوت آنها تعیینکننده سود یا زیان واقعی سرمایهگذاریهای شماست.
برای محاسبه ارزش واقعی، میتوان از یک فرمول ساده استفاده کرد. این فرمول به شما کمک میکند تا بفهمید قدرت خرید شما در طول زمان چه تغییری کرده است: ارزش واقعی = ارزش اسمی / (۱ + نرخ تورم). به عنوان مثال، اگر شما ۱۰۰ میلیون تومان پول داشته باشید و نرخ تورم سالانه ۵۰ درصد باشد، ارزش واقعی پول شما در پایان سال معادل ۱۰۰ / (۱ + ۰.۵۰) یعنی تقریباً ۶۶.۶ میلیون تومان به قدرت خرید امروز خواهد بود. این یعنی شما حدود یکسوم قدرت خرید خود را از دست دادهاید.
عوامل کلان اقتصادی تعیینکننده ارزش پول ملی
ارزش پول یک کشور، متغیری ایزوله و مستقل نیست، بلکه بازتابی از سلامت و پویایی کل سیستم اقتصادی آن است. این ارزش تحت تأثیر شبکهای پیچیده از عوامل داخلی و بینالمللی قرار دارد که درک آنها برای پیشبینی روندهای آتی و اتخاذ تصمیمات مالی هوشمندانه ضروری است. این عوامل را میتوان به سه دسته اصلی تقسیم کرد که در ادامه به تفصیل بررسی میشوند: سیاستهای پولی و مالی دولت و بانک مرکزی، نیروهای بنیادین عرضه و تقاضای کل در اقتصاد، و در نهایت، متغیرهای مرتبط با اقتصاد بینالملل و جایگاه کشور در بازارهای جهانی.
نقش بانک مرکزی: سیاست پولی، نرخ بهره و عرضه پول
بانک مرکزی به عنوان کنترلکننده نبض پولی اقتصاد، نقشی حیاتی در تعیین ارزش پول ایفا میکند. ابزارهای اصلی این نهاد، نرخ بهره و کنترل عرضه پول (نقدینگی) است که از طریق سیاستهای انقباضی یا انبساطی اعمال میشوند. رابطه این متغیرها یک زنجیره علت و معلولی مشخص را دنبال میکند:
- سیاست پولی انقباضی: در این حالت، بانک مرکزی با هدف کنترل تورم، نرخ بهره را افزایش میدهد. این اقدام، هزینه وامگیری برای بانکها و کسبوکارها را بالا برده و در نتیجه، تمایل به دریافت تسهیلات و سرمایهگذاری را کاهش میدهد. کاهش وامدهی به معنای کاهش سرعت خلق پول و کنترل رشد نقدینگی است. این فرآیند با کاهش فشار تقاضا در اقتصاد، به مهار تورم و تقویت یا حداقل حفظ ارزش پول ملی کمک میکند.
- سیاست پولی انبساطی: زمانی که اقتصاد در رکود است، بانک مرکزی ممکن است برای تحریک فعالیت اقتصادی، نرخ بهره را کاهش دهد. این کار وامگیری را ارزانتر و جذابتر کرده و به افزایش سرمایهگذاری و مصرف منجر میشود. اما پیامد جانبی این سیاست، افزایش سریع نقدینگی است که اگر با رشد متناسب در تولید کالا و خدمات همراه نباشد، به تورم بالا و تضعیف شدید ارزش پول منجر خواهد شد.
ارزش پول ملی در بازارهای جهانی
نرخ ارز، قیمت پول یک کشور بر حسب پول کشوری دیگر است و به نوعی ارزش بینالمللی پول ملی را نشان میدهد. این نرخ یک کانال ارتباطی مستقیم بین اقتصاد داخلی و اقتصاد جهانی است و از دو طریق اصلی بر ارزش پول و قدرت خرید شهروندان تأثیر میگذارد:
- هزینه واردات: زمانی که نرخ ارز افزایش مییابد (مثلاً قیمت دلار در برابر ریال بالا میرود)، ارزش پول ملی کاهش یافته است. این امر به طور مستقیم هزینه واردات کالاها، از مواد اولیه برای کارخانهها گرفته تا کالاهای مصرفی نهایی را افزایش میدهد. این افزایش هزینه به تولیدکنندگان و سپس به مصرفکنندگان منتقل شده و باعث ایجاد تورم وارداتی میشود که قدرت خرید داخلی را بیش از پیش کاهش میدهد.
- صادرات و تراز تجاری: از منظر تئوری، کاهش ارزش پول ملی میتواند کالاهای صادراتی یک کشور را برای خریداران خارجی ارزانتر و رقابتیتر کند و به افزایش صادرات کمک نماید. با این حال، بیثباتی شدید و نوسانات غیرقابل پیشبینی نرخ ارز، ریسک سرمایهگذاری خارجی را به شدت افزایش داده و مانع از ورود سرمایه به کشور میشود. این فرار سرمایه خود فشاری مضاعف بر نرخ ارز وارد کرده و یک چرخه معیوب تضعیف ارزش پول را ایجاد میکند.
رشد اقتصادی و اعتماد عمومی: پایههای نامرئی ارزش پول
فراتر از سیاستهای پولی و نرخ ارز، دو عامل کیفی اما بسیار تأثیرگذار، یعنی رشد اقتصادی پایدار و سطح اعتماد عمومی، پایههای نامرئی ارزش پول را تشکیل میدهند. رشد اقتصادی واقعی و مبتنی بر افزایش تولید، به معنای عرضه بیشتر کالا و خدمات در اقتصاد است. این افزایش عرضه میتواند رشد نقدینگی را جذب کرده و از تبدیل آن به تورم جلوگیری کند. اقتصادی که دائماً در حال تولید ارزش افزوده است، پشتوانه واقعی برای پول خود ایجاد میکند.
مهمتر از آن، «اعتماد» به ثبات سیاسی و اقتصادی آینده کشور است. بیثباتی سیاسی، ریسکهای غیرقابل پیشبینی در محیط کسبوکار و چشمانداز مبهم اقتصادی، سرمایهگذاران داخلی و خارجی را به خروج سرمایههای خود ترغیب میکند. این پدیده که به «فرار سرمایه» مشهور است، تقاضا برای ارزهای خارجی را افزایش داده، فشار سنگینی بر نرخ ارز وارد میکند و در نهایت منجر به سقوط ارزش پول ملی میشود. در واقع، یک پول ملی قدرتمند، نیازمند یک اقتصاد قابل پیشبینی و باثبات است.
ارزش زمانی پول (TVM) چیست و چرا پول امروز از فردا باارزشتر است؟
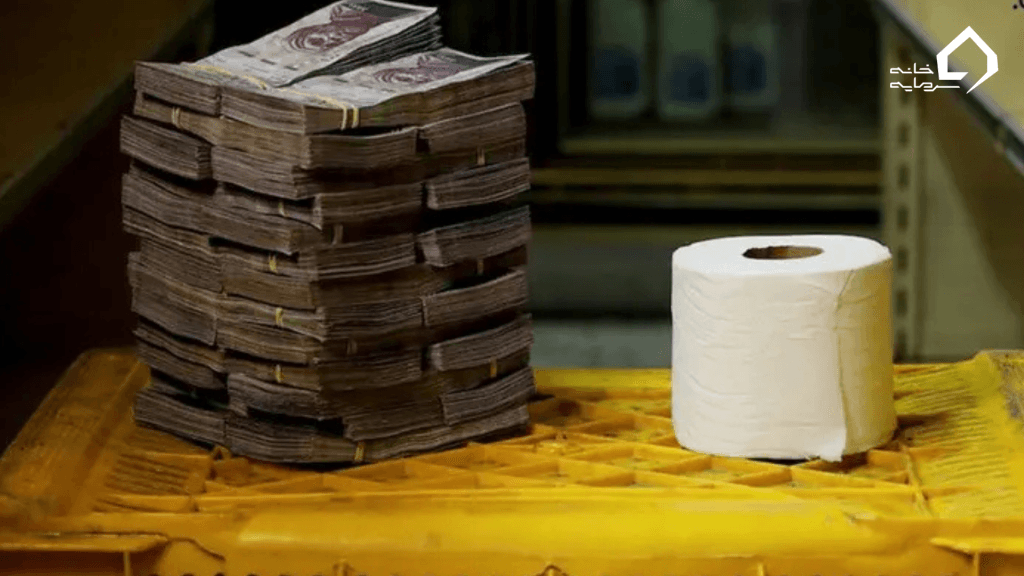
ارزش زمانی پول (Time Value of Money – TVM) یک اصل بنیادین در علم مالی است که بیان میکند مبلغ مشخصی از پول امروز، به دلیل پتانسیل کسب سود، ارزشی بیشتر از همان مبلغ در آینده دارد. این مفهوم اساس تمام محاسبات مالی، از تصمیمگیری برای سرمایهگذاری گرفته تا برنامهریزی برای بازنشستگی را تشکیل میدهد. سه دلیل اصلی برای این اصل وجود دارد:
- هزینه فرصت (Opportunity Cost): پولی که امروز در اختیار دارید را میتوان سرمایهگذاری کرد تا سود به دست آورد. با به تعویق انداختن دریافت پول، فرصت کسب این سود بالقوه را از دست میدهید.
- تورم (Inflation): همانطور که پیشتر بحث شد، تورم به تدریج قدرت خرید پول را کاهش میدهد. بنابراین، ۱۰۰ میلیون تومان امروز، قدرت خرید بیشتری نسبت به ۱۰۰ میلیون تومان در یک سال آینده خواهد داشت.
- ریسک و عدم قطعیت (Risk and Uncertainty): آینده همواره با عدم قطعیت همراه است. دریافت پول در امروز قطعی است، در حالی که دریافت همان مبلغ در آینده با ریسک عدم پرداخت یا تأخیر مواجه است.
برای کمیسازی این مفهوم، از دو فرمول کلیدی استفاده میشود. فرمول ارزش آتی (Future Value) به شما میگوید که یک مبلغ امروز، در آینده چقدر ارزش خواهد داشت:
FV = PV * (1 + i)^n
و فرمول ارزش فعلی (Present Value) ارزش آتی یک مبلغ را به پول امروز تبدیل میکند:
PV = FV / (1 + i)^n
مثال کاربردیفرض کنید ۱۰ میلیون تومان پول دارید و میتوانید آن را در یک حساب با سود سالانه ۳۰٪ سرمایهگذاری کنید. ارزش آتی (FV) این پول پس از ۳ سال برابر است با: ۱۰ * (۱ + ۰.۳۰)^۳ که تقریباً معادل ۲۱.۹۷ میلیون تومان خواهد بود. این یعنی قدرت کسب درآمد، ارزش پول شما را در طول زمان بیش از دو برابر کرده است.
چگونه قدرت خرید خود را در بلندمدت حفظ کنیم؟
توجهاطلاعات ارائه شده در این بخش صرفاً جنبه آموزشی دارد و به هیچ عنوان توصیه سرمایهگذاری یا مشاوره مالی تلقی نمیشود. هرگونه تصمیم برای سرمایهگذاری باید بر اساس تحقیقات فردی و متناسب با سطح ریسکپذیری شما اتخاذ گردد.
حفظ قدرت خرید در یک محیط تورمی، نیازمند اتخاذ یک استراتژی مالی فعال است. انفعال و نگهداری پول نقد به صورت راکد، قطعیترین راه برای از دست دادن ارزش آن است. راهکارهای مقابله با فرسایش ارزش پول را میتوان بر اساس سطح ریسکپذیری افراد به دو دسته اصلی تقسیم کرد: استراتژیهای دفاعی و کمریسک برای حفظ اصل سرمایه، و استراتژیهای مبتنی بر رشد برای پیشی گرفتن از تورم.
استراتژیهای کمریسک
این دسته از راهکارها برای افرادی مناسب است که اولویت اصلی آنها حفظ اصل سرمایه و جلوگیری از کاهش شدید قدرت خرید است. این ابزارها معمولاً بازدهی بالایی ندارند اما از نقدشوندگی و امنیت مناسبی برخوردارند.
- سپردههای بانکی و اوراق درآمد ثابت: اگرچه نرخ سود سپردههای بانکی معمولاً از نرخ تورم واقعی پایینتر است، اما همچنان میتوانند بخشی از اثرات تورم را جبران کنند. اوراق قرضه دولتی یا صندوقهای سرمایهگذاری با درآمد ثابت نیز با ایجاد یک جریان درآمدی مشخص و ریسک نکول بسیار پایین، گزینهای مناسب برای پارک کردن پول و محافظت از آن در برابر ریسکهای بزرگتر هستند.
- طلا و سکه: طلا به طور تاریخی به عنوان یک دارایی امن (Safe Haven) در زمانهای بیثباتی اقتصادی و تورم بالا عمل کرده است. این فلز گرانبها ارزش ذاتی داشته و به پول هیچ کشوری وابسته نیست. به همین دلیل، در شرایطی که اعتماد به پول ملی کاهش مییابد، تقاضا برای طلا افزایش یافته و ارزش آن حفظ میشود یا حتی رشد میکند.
رمایهگذاری برای پیشی گرفتن از تورم
برای سرمایهگذارانی که تحمل ریسک بالاتری دارند و هدفشان نه تنها حفظ ارزش پول، بلکه رشد آن فراتر از نرخ تورم است، سرمایهگذاری در داراییهای مولد ضروری است. این داراییها پتانسیل بازدهی بالاتری دارند اما با نوسانات بیشتری نیز همراه هستند.
- سرمایهگذاری در سهام شرکتهای بنیادی: خرید سهام به معنای مالکیت بخشی از یک کسبوکار واقعی است. شرکتهای قدرتمند و سودآور میتوانند قیمت محصولات و خدمات خود را متناسب با تورم افزایش دهند و از این طریق، سودآوری و ارزش خود را در طول زمان رشد دهند. سرمایهگذاری بلندمدت در سبدی متنوع از سهام شرکتهای بنیادی، یکی از اثباتشدهترین روشها برای مقابله با تورم است.
- املاک و مستغلات: سرمایهگذاری در املاک و مستغلات دو مزیت همزمان را ارائه میدهد. اول، ارزش خود ملک در بلندمدت تمایل به رشد متناسب با تورم (و گاهی فراتر از آن) دارد. دوم، از طریق دریافت اجارهبها میتوان یک جریان درآمدی منظم ایجاد کرد که این درآمد نیز سالانه قابل تعدیل با تورم است.
- داراییهای جایگزین و ارزهای دیجیتال: این طبقه از داراییها، شامل ارزهای دیجیتال مانند بیتکوین، پتانسیل رشد بسیار بالایی دارند اما با ریسک و نوسانات قیمتی شدید نیز همراه هستند. تخصیص بخش بسیار کوچکی از سبد دارایی به این گزینهها (پس از تحقیق کامل و درک ریسکها) میتواند یک استراتژی تهاجمی برای برخی سرمایهگذاران باشد، اما به هیچ وجه نباید بخش اصلی سرمایه را تشکیل دهد.
جمعبندی
ارزش پول شما یک عدد ثابت نیست، بلکه یک متغیر پویاست که تحت تأثیر نیروهای قدرتمند اقتصادی، از تورم داخلی گرفته تا سیاستهای پولی و روندهای جهانی، دائماً در حال تغییر است. درک این نیروها و مفاهیمی مانند تفاوت ارزش اسمی و واقعی، اولین گام برای به دست گرفتن کنترل آینده مالی شماست. به جای تماشای منفعلانه فرسایش قدرت خرید، میتوانید با یک استراتژی هوشمندانه، ارزش داراییهای خود را مدیریت کنید. نقشه راه شما باید شامل این موارد باشد:
- پایش مستمر: همواره شاخصهای کلان اقتصادی مانند نرخ تورم رسمی و نرخ ارز را دنبال کنید تا درک درستی از ارزش واقعی پول خود داشته باشید.
- درک ریسکپذیری: استراتژی مالی خود را بر اساس میزان تحمل ریسک، اهداف بلندمدت و شرایط زندگی خود بچینید. هیچ راهکار یکسانی برای همه وجود ندارد.
- تنوعبخشی هوشمندانه: تمام سرمایه خود را در یک دارایی قرار ندهید. ترکیبی از داراییهای کمریسک (برای ثبات) و داراییهای مبتنی بر رشد (برای مقابله با تورم) ایجاد کنید.
- تفکر بلندمدت: حفظ و رشد ارزش پول یک مسابقه سرعت نیست، بلکه یک ماراتن است. از تصمیمات هیجانی پرهیز کرده و به استراتژی بلندمدت خود پایبند بمانید.
با مسلح شدن به دانش و یک برنامه عملی، میتوانید از سرمایه خود در برابر نیروی فرساینده تورم محافظت کرده و در مسیر دستیابی به اهداف مالی خود گام بردارید.
سلب مسئولیتاین محتوا صرفاً با اهداف آموزشی تهیه شده و به هیچ عنوان نباید به عنوان مشاوره مالی، حقوقی یا سرمایهگذاری تلقی شود. بازارهای مالی با ریسک همراه هستند و هرگونه تصمیمگیری برای سرمایهگذاری باید با تحقیق کامل و بر عهده شخص سرمایهگذار باشد. نویسنده و وبسایت هیچگونه مسئولیتی در قبال سود یا زیان احتمالی ناشی از استفاده از این اطلاعات بر عهده نمیگیرند.