
بورس فقط خرید و فروش سهام نیست. ابزارهایی وجود دارند که به شما اجازه میدهند با ریسک کنترلشدهتر و حتی با سرمایه کمتر از نوسانات بازار استفاده کنید. «اختیار معامله» یکی از مهمترین این ابزارهاست؛ قراردادی که به شما حق تصمیم میدهد، نه اجبار معامله.
اگر با مفاهیم پایه بازار آشنا نیستید، پیشنهاد میکنیم ابتدا سری به بخش آموزش بورس بزنید و سپس ادامه این مقاله را بخوانید؛ جایی که اختیار معامله را ساده، کاربردی و با مثالهای واقعی توضیح دادهایم.
اختیار معامله (Option) چیست؟ تعریف ساده و کاربردی
اگر تا به حال به این فکر کردهاید که «کاش میشد بدون ریسک زیاد، از نوسانات بازار سود ببرم»، اختیار معامله دقیقاً همان ابزاری است که به دنبالش هستید. اختیار معامله (Option) نوعی قرارداد مالی مشتقه است که به خریدار آن، حق (و نه اجبار) خرید یا فروش یک دارایی پایه مشخص (مثل سهام، سکه، زعفران یا شاخص) را در قیمتی از پیش تعیینشده و تا یک تاریخ معین میدهد.
به زبان سادهتر: شما با پرداخت مبلغی بهعنوان «پرمیوم» یا قیمت قرارداد، حقی را میخرید. اگر شرایط بازار به نفعتان بود، از این حق استفاده میکنید و سود میبرید. اگر هم شرایط مساعد نبود، صرفاً مبلغ پرمیوم را از دست میدهید و اجباری به اجرای قرارداد ندارید.
نکته کلیدی: تفاوت حق با اجباردر قرارداد اختیار معامله، خریدار قرارداد «حق» دارد اما فروشنده قرارداد «تعهد» دارد. یعنی اگر خریدار بخواهد قرارداد را اعمال کند، فروشنده موظف به اجرای آن است.
تاریخچه اختیار معامله: از شیکاگو تا بورس تهران
نخستین بار در سال ۱۹۷۳ میلادی، بورس اختیار معامله شیکاگو (CBOE) بهعنوان اولین بورس رسمی آپشن در جهان تأسیس شد. در روز نخست معاملات (۲۶ آوریل ۱۹۷۳)، تنها ۹۱۱ قرارداد روی ۱۶ سهم مبادله شد. اما استقبال شگفتانگیز سرمایهگذاران باعث شد حجم معاملات آپشن در دهه ۱۹۸۰ حتی از حجم معاملات خود سهام پیشی بگیرد.
در بورس ایران، قراردادهای اختیار معامله از سال ۱۳۹۵ روی داراییهایی مانند سکه طلا و زعفران نگین در بورس کالا و سپس روی سهام شرکتهای بزرگ در بورس اوراق بهادار تهران راهاندازی شدهاند. در حال حاضر نمادهای اختیار خرید و اختیار فروش روی سهام شرکتهایی مانند فولاد مبارکه، ملی مس، فملی، شپنا و خودرو فعال هستند.
اجزای اصلی یک قرارداد اختیار معامله
برای درک درست اختیار معامله، باید با اجزای اصلی آن آشنا شوید:
انواع اختیار معامله: اختیار خرید و اختیار فروش
قراردادهای اختیار معامله از نظر نوع حق به دو دسته اصلی تقسیم میشوند:
اختیار خرید (Call Option) چیست؟
قرارداد اختیار خرید (Call Option) به خریدار آن حق میدهد که دارایی پایه را در قیمت اعمال تعیینشده، تا تاریخ سررسید (یا در تاریخ سررسید) خریداری کند. سرمایهگذارانی که انتظار رشد قیمت یک سهم را دارند، اقدام به خرید اختیار خرید (Call) میکنند.
مثال عملی اختیار خرید در بورس ایران
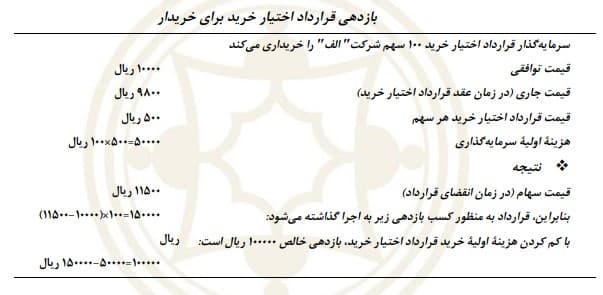
فرض کنید قیمت فعلی سهم شرکت «الف» ۹,۸۰۰ تومان است. شما یک قرارداد اختیار خرید اروپایی روی ۱۰۰ سهم این شرکت با مشخصات زیر خریداری میکنید:
- قیمت اعمال: ۱۰,۰۰۰ تومان
- تاریخ سررسید: ۴ ماه بعد
- پرمیوم (هزینه هر سهم): ۵۰۰ تومان
- هزینه کل قرارداد: ۱۰۰ × ۵۰۰ = ۵۰,۰۰۰ تومان
سناریوی اول (سودآوری): اگر قیمت سهم تا تاریخ سررسید به ۱۱,۵۰۰ تومان برسد:
- سود خام: (۱۱,۵۰۰ – ۱۰,۰۰۰) × ۱۰۰ = ۱۵۰,۰۰۰ تومان
- سود خالص (پس از کسر پرمیوم): ۱۵۰,۰۰۰ – ۵۰,۰۰۰ = ۱۰۰,۰۰۰ تومان (بازده ۲۰۰٪)
سناریوی دوم (زیان): اگر قیمت سهم کمتر از ۱۰,۰۰۰ تومان باقی بماند، منطقی نیست قرارداد را اعمال کنید و حداکثر ضررتان همان ۵۰,۰۰۰ تومان پرمیوم خواهد بود.
نکته مهم درباره خریدار و فروشنده Callخریدار اختیار خرید حداکثر ضررش محدود به پرمیوم پرداختی است، اما سود بالقوهاش نامحدود است. فروشنده اختیار خرید سود محدود (پرمیوم) دریافت میکند ولی ضرر بالقوهاش نامحدود است.
اختیار فروش (Put Option) چیست؟
قرارداد اختیار فروش (Put Option) به خریدار آن حق میدهد که دارایی پایه را در قیمت اعمال مشخص، تا تاریخ سررسید بفروشد. سرمایهگذارانی که انتظار کاهش قیمت سهم را دارند یا میخواهند سهام فعلی خود را در برابر ریزش بیمه کنند، از اختیار فروش استفاده میکنند.
مثال عملی اختیار فروش در بورس ایران
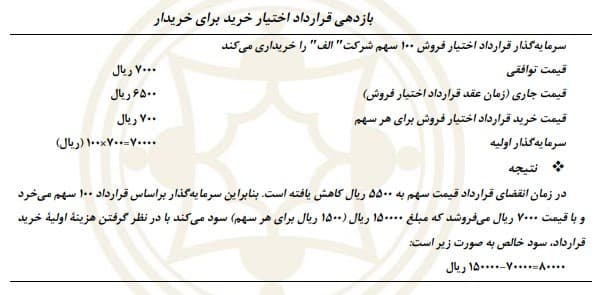
فرض کنید قیمت فعلی سهم شرکت «الف» ۶,۵۰۰ تومان است. یک قرارداد اختیار فروش اروپایی روی ۱۰۰ سهم با مشخصات زیر میخرید:
- قیمت اعمال: ۷,۰۰۰ تومان
- تاریخ سررسید: ۳ ماه بعد
- پرمیوم: ۷۰۰ تومان به ازای هر سهم
- هزینه کل: ۱۰۰ × ۷۰۰ = ۷۰,۰۰۰ تومان
سناریوی سودآوری: اگر قیمت سهم تا سررسید به ۵,۵۰۰ تومان برسد:
- سود خام: (۷,۰۰۰ – ۵,۵۰۰) × ۱۰۰ = ۱۵۰,۰۰۰ تومان
- سود خالص: ۱۵۰,۰۰۰ – ۷۰,۰۰۰ = ۸۰,۰۰۰ تومان
سناریوی زیان: اگر قیمت سهم در تاریخ سررسید بالای ۷,۰۰۰ تومان باقی بماند، اعمال قرارداد منطقی نیست و ضرر شما همان ۷۰,۰۰۰ تومان پرمیوم خواهد بود.
مقایسه اختیار خرید و اختیار فروش در یک نگاه
انواع اختیار معامله بر اساس زمان اعمال
از منظر تاریخ و نحوه اعمال، قراردادهای اختیار معامله به سه دسته تقسیم میشوند:
- اختیار معامله اروپایی (European Option): فقط در تاریخ سررسید قابل اعمال است. بیشتر قراردادهای اختیار معامله در بورس ایران از این نوع هستند.
- اختیار معامله آمریکایی (American Option): در هر زمانی از لحظه خرید تا تاریخ سررسید قابل اعمال است. این انعطافپذیری معمولاً پرمیوم بالاتری دارد.
- اختیار معامله برمودایی (Bermudan Option): ترکیبی از دو نوع قبلی که در تاریخهای مشخص از پیش تعیینشده قبل از سررسید قابل اعمال است.
وضعیت بورس ایراندر بورس اوراق بهادار تهران و بورس کالای ایران، بیشتر قراردادهای اختیار معامله از نوع اروپایی هستند و فقط در تاریخ سررسید قابل اعمال میباشند.
وضعیت سودآوری اختیار معامله: ITM، ATM و OTM
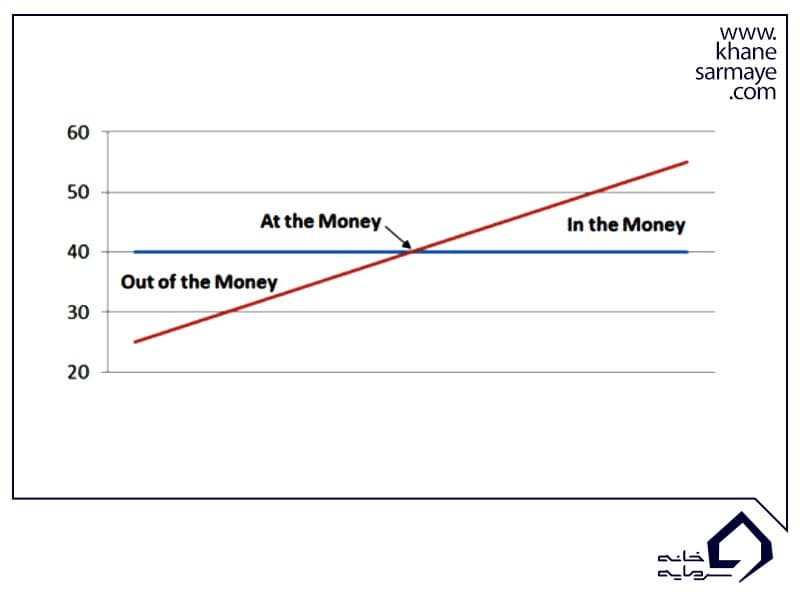
یکی از مفاهیم بنیادی در معاملات آپشن، رابطه بین قیمت فعلی دارایی پایه و قیمت اعمال قرارداد است. این رابطه به سه حالت تقسیم میشود:
بهعنوان مثال، اگر قرارداد اختیار خرید سهم «فولاد» با قیمت اعمال ۵,۰۰۰ تومان دارید و قیمت بازار فولاد ۵,۸۰۰ تومان است، قرارداد شما ITM (در سود) است. اعمال آن به معنای خرید سهمی است که ارزش بازاری بالاتری دارد.
کاربردهای اختیار معامله در بورس ایران
اختیار معامله فقط یک ابزار نظری نیست؛ کاربردهای عملی و استراتژیکی دارد که هر سرمایهگذار بورسی باید بشناسد:
۱. پوشش ریسک (Hedging)
مهمترین کاربرد آپشن در دنیا بیمهکردن سبد سهام در برابر ریزش بازار است. اگر سبدی از سهام دارید و نگران کاهش ارزش آن هستید، با خرید اختیار فروش (Put) روی همان سهام، عملاً یک «کف قیمتی» برای دارایی خود ایجاد میکنید. در بازار پرنوسان ایران، این ابزار میتواند نقش بسیار ارزشمندی داشته باشد.
۲. اهرم مالی (Leverage)
با سرمایهای بسیار کمتر از خرید مستقیم سهام، میتوانید از نوسانات قیمت سود ببرید. مثلاً بهجای خرید ۱,۰۰۰ سهم به ارزش ۱۰ میلیون تومان، با خرید یک قرارداد اختیار خرید به ارزش چند صد هزار تومان، از رشد قیمت همان ۱,۰۰۰ سهم بهرهمند شوید. البته این اهرم در جهت ضرر هم عمل میکند و ممکن است کل پرمیوم را از دست بدهید.
۳. کسب درآمد از فروش آپشن
اگر سهامی دارید و انتظار رشد شدید قیمت ندارید، میتوانید اختیار خرید روی سهام خود بفروشید (استراتژی Covered Call) و پرمیوم دریافت کنید. این استراتژی مانند اجارهدادن سهامتان عمل میکند و درآمد منفعلانه ایجاد میکند.
۴. سودآوری در بازارهای نزولی
بر خلاف بازار سهام که سودآوری عمدتاً در روند صعودی است، با خرید اختیار فروش (Put) میتوانید حتی در بازارهای ریزشی سود کنید.
۵. معاملات استراتژیک (Strategy Trading)
ترکیب قراردادهای مختلف اختیار خرید و فروش، استراتژیهای متنوعی مثل Straddle، Strangle، Spread و Butterfly را ایجاد میکند که برای شرایط مختلف بازار (صعودی، نزولی، خنثی یا پرنوسان) قابل استفادهاند.
مزیت منحصربهفرد آپشناختیار معامله تنها ابزاری در بورس ایران است که با آن میتوان همزمان ریسک را محدود کرد و از حرکات بزرگ بازار سود برد. سود بالقوه نامحدود با ضرر محدود به پرمیوم، مهمترین جذابیت این ابزار است.
انواع قراردادهای اختیار معامله بر اساس دارایی پایه
اختیار معامله فقط روی سهام نیست. بسته به نوع دارایی پایه، انواع مختلفی وجود دارد:
۱. اختیار معامله سهام (Stock Options)
رایجترین نوع در بورسهای جهان و ایران. در بورس تهران، نمادهایی مثل «ضخود» (اختیار خرید ایرانخودرو) یا «طفولا» (اختیار فروش فولاد) مثالهایی از این نوع قراردادها هستند.
۲. اختیار معامله شاخص سهام (Index Options)
در بازارهای جهانی روی شاخصهایی مانند S&P 500، NASDAQ و داوجونز تعریف شده است. شاخص در واقع یک سبد مصنوعی از سهام است و آپشن روی آن امکان پوشش ریسک کل بازار را فراهم میکند.
۳. اختیار معامله کالایی (Commodity Options)
روی کالاهایی مانند نفت، طلا، نقره و گندم تعریف میشود. در ایران، قراردادهای اختیار معامله روی سکه طلای تمام بهار آزادی و زعفران رشتهای بریده ممتاز (نگین) در بورس کالا فعال هستند.
۴. اختیار معامله ارزی (Currency Options)
به دارنده حق خرید یا فروش یک ارز در نرخ ثابت از پیش تعیینشده را میدهد. شرکتهایی که تراکنشهای بینالمللی دارند، از این ابزار برای پوشش ریسک نوسانات ارزی استفاده میکنند.
۵. اختیار معامله بر روی اوراق قرضه و نرخ بهره
عمدتاً در بازار خارج از بورس (OTC) و برای مدیریت ریسک نرخ بهره توسط نهادهای مالی استفاده میشوند. در قرارداد نرخ بهره، خریدار نرخ ثابت را با نرخ شناور معاوضه میکند.
۶. اختیار معامله بر روی قراردادهای آتی (Options on Futures)
دارایی پایه این نوع آپشن، یک قرارداد آتی (Futures) است. اختیار خرید آتی، حق ورود به موقعیت خرید در یک قرارداد آتی را میدهد و اختیار فروش آتی، حق ورود به موقعیت فروش در قرارداد آتی.
۷. سایر انواع (آبوهوا، برق، آلودگی و…)
با توسعه بازارهای مشتقه، قراردادهای آپشن روی داراییهای غیرمتعارف مانند برق، شرایط آبوهوایی و حتی آلودگی هوا نیز تعریف شدهاند. این قراردادها عمدتاً برای پوشش ریسکهای غیرمالی فعالان اقتصادی بهکار میروند.
نحوه خروج از قرارداد اختیار معامله
دارنده یک قرارداد اختیار معامله سه راه برای خروج از موقعیت خود دارد:
- بستن موقعیت (Close Position): فروش همان قرارداد اختیاری که قبلاً خریدهاید به شخص دیگری در بازار. اگر قیمت آپشن رشد کرده باشد، بدون نیاز به اعمال، سود کسب میکنید.
- اعمال قرارداد (Exercise): استفاده از حق خود برای خرید (در Call) یا فروش (در Put) دارایی پایه در قیمت اعمال.
- انقضای بدون اعمال (Expire Worthless): اگر قرارداد در زیان (OTM) باشد، معمولاً خریدار قرارداد را اعمال نمیکند و قرارداد بیارزش منقضی میشود. ضرر محدود به پرمیوم پرداختی خواهد بود.
توصیه عملیدر بورس ایران، بسیاری از معاملهگران حرفهای ترجیح میدهند بهجای اعمال قرارداد، موقعیت خود را قبل از سررسید ببندند و از تفاوت قیمت خرید و فروش آپشن سود کسب کنند. این روش سریعتر و سادهتر است.
عوامل مؤثر بر قیمت اختیار معامله
قیمت (پرمیوم) یک قرارداد آپشن تحت تأثیر عوامل متعددی قرار دارد. درک این عوامل برای هر معاملهگر ضروری است:
از بین این عوامل، نوسانپذیری (Volatility) و زمان باقیمانده تا سررسید مهمترین پارامترها هستند. هر چه نوسان بیشتر و زمان بیشتری تا سررسید باقی مانده باشد، احتمال حرکت قیمت به نفع خریدار آپشن بیشتر است و پرمیوم بالاتر خواهد بود.
مدلهای قیمتگذاری اختیار معامله
ارزشگذاری آپشنها از جمله پیچیدهترین مباحث مالی محسوب میشود. سه مدل اصلی قیمتگذاری عبارتاند از:
۱. مدل توزیع احتمال یکنواخت
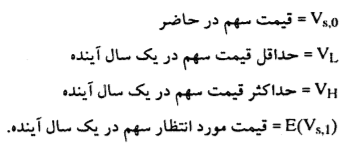
سادهترین مدل قیمتگذاری است. فرض میکند سرمایهگذاران نسبت به ریسک بیتفاوت هستند و قیمت سهم بین دو حد بالا و پایین با احتمال مساوی توزیع شده. ارزش سهم عبارت است از:
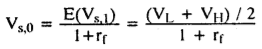
۲. مدل دوجملهای (Binomial Model)
در این مدل، فرض بر این است که قیمت سهم در هر دوره فقط به دو حالت تغییر میکند: افزایش یا کاهش. با تکرار این فرآیند در چندین دوره، یک درخت قیمتی ایجاد میشود. هر چه تعداد دورهها بیشتر شود، نتیجه به مدل بلک-شولز نزدیکتر میشود.
مثال ساده: فرض کنید سهمی الان ۲۰ دلار است و یقین دارید یک ماه بعد یا ۲۲ دلار یا ۱۸ دلار خواهد بود. با ایجاد یک پرتفوی بدون ریسک (ترکیبی از سهام و آپشن)، میتوان ارزش منصفانه آپشن را محاسبه کرد.
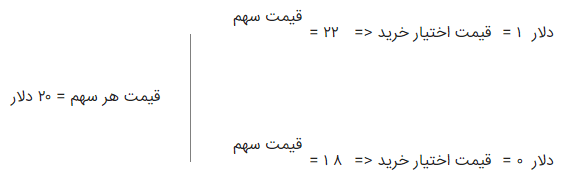
۳. مدل بلک-شولز (Black-Scholes Model)
معروفترین و پرکاربردترین مدل قیمتگذاری آپشن در جهان. این فرمول توسط فیشر بلک، مایرون شولز و رابرت مرتون در سال ۱۹۷۳ توسعه داده شد و شولز و مرتون در سال ۱۹۹۷ جایزه نوبل اقتصاد را به خاطر آن دریافت کردند.
فرضیات مدل بلک-شولز:
- آپشن از نوع اروپایی است (فقط در تاریخ انقضا اعمال میشود)
- در طول عمر آپشن، سود نقدی سهام پرداخت نمیشود
- بازارها کارا هستند و حرکات قیمت پیشبینیناپذیرند
- هزینه معاملاتی وجود ندارد
- نرخ بهره بدون ریسک و نوسانپذیری شناختهشده و ثابت هستند
- بازده دارایی پایه بهصورت لگاریتم نرمال توزیع میشود
متغیرهای فرمول بلک-شولز:
- قیمت فعلی دارایی پایه (S)
- قیمت اعمال آپشن (K)
- زمان تا سررسید بهصورت درصدی از سال (T)
- نوسانپذیری ضمنی (σ)
- نرخ بهره بدون ریسک (r)
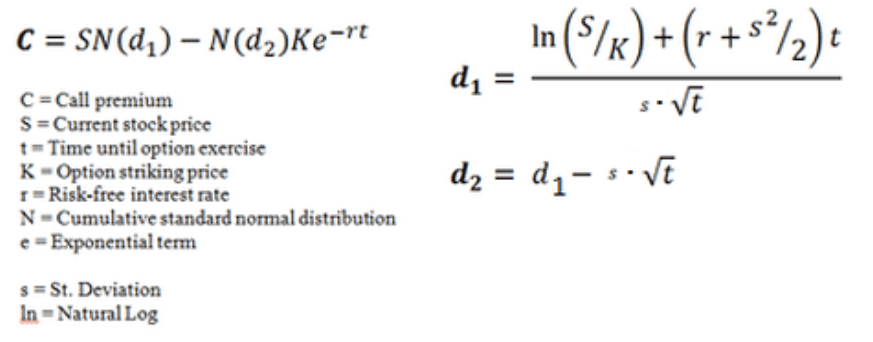
فرمول بلک-شولز اساساً دو بخش دارد: بخش اول SN(d₁) سود مورد انتظار از افزایش قیمت دارایی پایه را نشان میدهد. بخش دوم Ke⁻ʳᵗN(d₂) ارزش فعلی مبلغی است که در صورت اعمال آپشن باید پرداخت شود. تفاوت این دو بخش، ارزش منصفانه آپشن را مشخص میکند.
نکته مهم درباره مدلهای قیمتگذاریمدل بلک-شولز با وجود محبوبیت زیاد، مفروضاتی دارد که همیشه در واقعیت برقرار نیستند (مثل ثابت بودن نوسانپذیری). در عمل، معاملهگران از نسخههای اصلاحشده و ترکیبی از مدلها استفاده میکنند.
نحوه معامله اختیار معامله در بورس ایران (راهنمای عملی)
اگر تصمیم گرفتهاید وارد بازار آپشن بورس ایران شوید، مراحل زیر را دنبال کنید:
مرحله ۱: فعالسازی دسترسی معاملاتی
برای معامله آپشن در بورس ایران، باید ابتدا کد بورسی فعال داشته باشید. سپس از طریق کارگزاری خود درخواست دسترسی به «معاملات اختیار معامله» بدهید. برخی کارگزاریها نیازمند شرکت در دوره آموزشی اولیه و امضای بیانیه ریسک هستند.
مرحله ۲: شناسایی نمادها
نمادهای اختیار معامله در بورس ایران از الگوی خاصی پیروی میکنند. بهعنوان مثال:
- ض + نماد سهم: اختیار خرید (مثلاً «ضخود» یعنی اختیار خرید ایرانخودرو)
- ط + نماد سهم: اختیار فروش (مثلاً «طفولا» یعنی اختیار فروش فولاد)
مرحله ۳: تحلیل و انتخاب قرارداد
قبل از معامله، حتماً موارد زیر را بررسی کنید:
- قیمت فعلی دارایی پایه و روند آن
- قیمت اعمال و فاصله آن با قیمت فعلی
- تاریخ سررسید و زمان باقیمانده
- حجم و نقدشوندگی قرارداد
- نوسانپذیری ضمنی (Implied Volatility)
مرحله ۴: مدیریت موقعیت
پس از ورود به معامله، وضعیت قرارداد را پیگیری کنید و یکی از سه مسیر خروج (بستن موقعیت، اعمال، یا انقضا) را بر اساس شرایط بازار انتخاب نمایید.
هشدار ریسکبازار اختیار معامله ابزاری پیچیده با ریسک بالاست. فروش آپشنهای بدون پوشش (Naked Selling) میتواند منجر به ضرر نامحدود شود. حتماً قبل از ورود به این بازار، دانش و تجربه کافی کسب کنید و با سرمایهای که تحمل از دست دادنش را دارید شروع کنید.
مزایا و معایب اختیار معامله
مزایای اختیار معامله
- ریسک محدود برای خریدار: حداکثر ضرر خریدار آپشن برابر با پرمیوم پرداختی است.
- اهرم مالی: با سرمایه کم، از نوسانات بزرگ قیمتی بهرهمند شوید.
- پوشش ریسک: بیمهکردن سبد سهام در برابر ریزش بازار.
- انعطافپذیری استراتژیک: امکان سودآوری در هر شرایط بازار (صعودی، نزولی، خنثی).
- تنوعبخشی: ابزاری متفاوت برای تنوعبخشی به سبد سرمایهگذاری.
معایب و ریسکهای اختیار معامله
- پیچیدگی: درک مفاهیم و استراتژیها نیاز به آموزش دارد.
- زوال زمانی (Time Decay): ارزش آپشن با نزدیکشدن به سررسید کاهش مییابد.
- نقدشوندگی پایین: در بورس ایران، برخی قراردادها حجم معاملاتی اندکی دارند.
- ریسک نامحدود فروشنده: فروشنده آپشن (بهویژه Call بدون پوشش) ضرر بالقوه نامحدودی دارد.
- نیاز به سپرده تضمینی: فروشندگان آپشن باید وجه تضمین نزد کارگزاری سپردهگذاری کنند.
تفاوت اختیار معامله با قرارداد آتی (Futures)
بسیاری از سرمایهگذاران مبتدی اختیار معامله (Option) را با قرارداد آتی (Futures) اشتباه میگیرند. تفاوتهای اصلی عبارتاند از:
نکات مهم برای شروع معاملات اختیار معامله در بورس ایران
- آموزش ببینید: قبل از هر معاملهای، مفاهیم پایهای مثل پرمیوم، قیمت اعمال، ITM/OTM/ATM، نوسانپذیری ضمنی و یونانیها (Greeks) را بیاموزید.
- با حساب آزمایشی شروع کنید: اگر کارگزاری شما امکان معامله آزمایشی دارد، ابتدا بدون ریسک واقعی تمرین کنید.
- از سرمایه اندک شروع کنید: هیچوقه کل سرمایه خود را وارد بازار آپشن نکنید.
- نقدشوندگی را بررسی کنید: فقط نمادهایی را معامله کنید که حجم و اسپرد مناسبی دارند.
- تاریخ سررسید را رصد کنید: به زوال زمانی توجه داشته باشید؛ هر چه به سررسید نزدیکتر شوید، ارزش زمانی آپشن سریعتر کاهش مییابد.
- از فروش آپشن بدون پوشش خودداری کنید: تا زمانی که تجربه کافی کسب نکردهاید، فقط خریدار آپشن باشید.
جمعبندی: آیا اختیار معامله برای شما مناسب است؟
اختیار معامله یکی از قدرتمندترین و انعطافپذیرترین ابزارهای مالی است که به سرمایهگذاران امکان میدهد ریسک خود را مدیریت کنند، از اهرم مالی بهره ببرند و در هر شرایط بازاری فرصت سودآوری داشته باشند. با این حال، پیچیدگی و ریسکهای خاص این ابزار ایجاب میکند که قبل از ورود، حتماً آموزش کافی ببینید و با درک کامل از مکانیسمها، مزایا و ریسکها اقدام کنید.
در بورس ایران، بازار اختیار معامله هنوز در مراحل توسعه قرار دارد و با رشد آگاهی سرمایهگذاران و بهبود زیرساختها، انتظار میرود این بازار آینده بسیار روشنی داشته باشد.
توصیه نهاییاختیار معامله ابزاری دوگانه است: در دست سرمایهگذار آگاه، سلاح دفاعی و تهاجمی قدرتمند است. اما در دست فردی بدون آموزش، میتواند بهسرعت سرمایه را از بین ببرد. آموزش ببینید، تمرین کنید و سپس وارد شوید.