
اگر نرخی از بانک یا صندوق شنیدهاید، محاسبه سود مرکب برای دانستن اینکه پولتان چند سال بعد به چه عددی میرسد، فقط یک ضرب تکراری است. هر دوره پولتان را در عددی کمی بزرگتر از یک ضرب میکنید. ۱۰ میلیون تومان با نرخ ۳۰ درصد در سال پس از پنج سال به حدود ۳۷ میلیون میرسد، به شرط آنکه نرخ ثابت بماند. ولی این عدد نمیگوید پولتان آن روز چقدر میخرد. در این صفحه فرمول، مثال تومانی، جدول آماده، حساب واریز ماهانه و اثر تورم را میبینید. میفهمید در ایران سود روی سود کجا خودکار است و کجا نه.
سود مرکب چیست و با سود ساده چه فرقی دارد
در سود مرکب، سودی که هر دوره میگیرید به اصل پول میپیوندد و دورهٔ بعد، سود را از مجموع هر دو میگیرید. در سود ساده سود جدا میماند و همیشه فقط از همان اصل پول میآید. منابع قدیمیتر همین مفهوم را بهره مرکب یا ربح مرکب هم مینامند؛ هر سه یک چیزند.
همان ۱۰ میلیون تومان را با نرخ ۲۰ درصد در سال نمونه بگیرید. با سود ساده هر سال دو میلیون تومان سود میگیرید، چه سال اول باشد چه سال بیستم. با سود مرکب سال اول هم دو میلیون است، ولی سال دوم سودتان را از ۱۲ میلیون میگیرید، نه ۱۰ میلیون، و این پله هر سال بالاتر میرود.
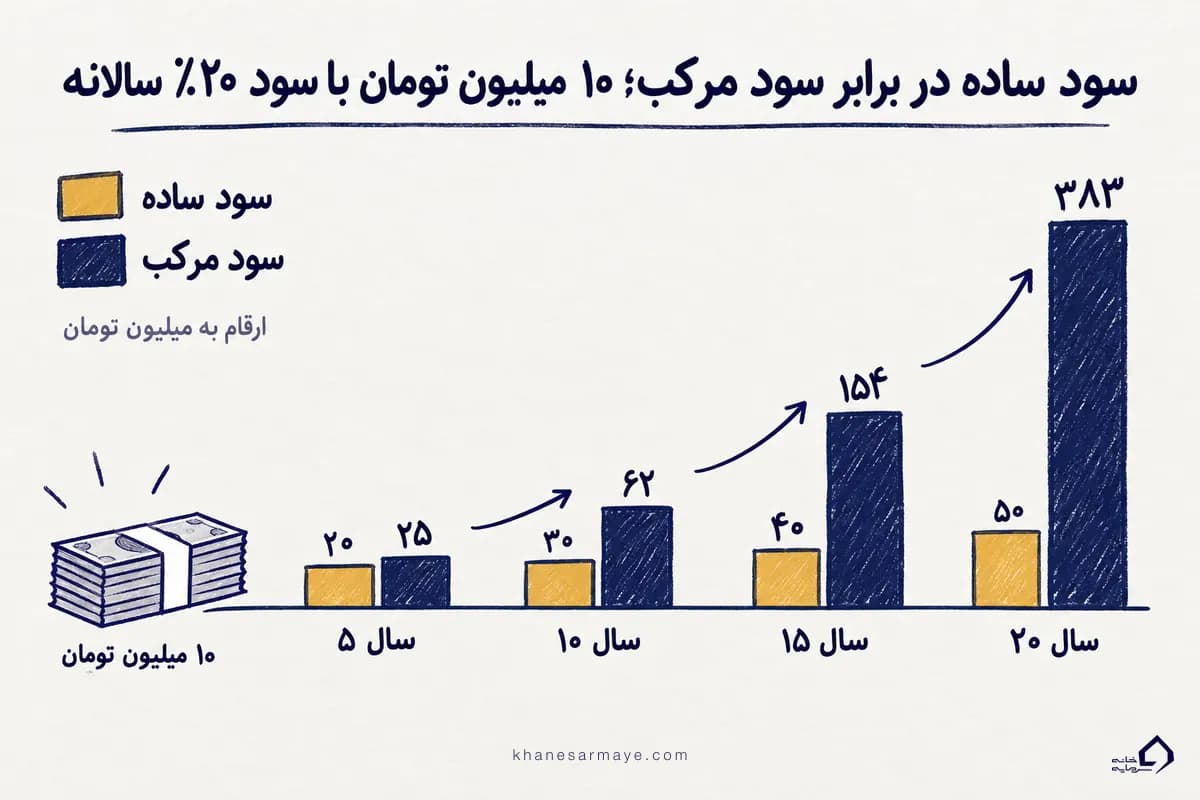
سال اول هر دو یکیاند و کسی که فقط یک سال را نگاه کند، سود مرکب را دستکم میگیرد. از سال سوم فاصله به چشم میآید، در سال دهم مرکب دو برابر ساده است و در سال بیستم به بیش از هفت و نیم برابر میرسد. به اینشتین نسبت میدهند که سود مرکب را هشتمین شگفتی جهان خوانده، ولی این جمله سند معتبری ندارد و همین جدول هم بیآن حرفش را میزند.
فرمول محاسبه سود مرکب؛ قدمبهقدم با تومان
فرمول سود مرکب ترسناک به نظر میرسد، ولی فقط یک ضرب تکراری است. هر سال سرمایه را در عددی کمی بزرگتر از یک ضرب میکنید. برای نرخ ۲۰ درصد، این عدد ۱.۲ است.
معنی هر حرف در فرمول
A = P × (1 + r/n)n×t
- A: مبلغ نهایی، یعنی اصل پول بهاضافه همه سودها
- P: سرمایه اولیه
- r: نرخ سود سالانه به صورت اعشاری؛ ۳۰ درصد را ۰.۳ مینویسید
- n: تعداد دفعاتی که سود در سال به حساب اضافه میشود؛ ماهانه ۱۲، فصلی ۴ و سالانه ۱
- t: مدت سرمایهگذاری به سال
اگر فقط سود خالص را میخواهید، مبلغ نهایی را منهای سرمایه اولیه کنید: سود خالص = A − P.
مثال عددی؛ ۵ میلیون تومان در ۱۰ سال
فرض کنید ۵ میلیون تومان را با نرخ ۳۰ درصد سالانه و مرکب سالانه، ده سال نگه میدارید. این نرخ فرضی است و بعداً درباره واقعی بودنش حرف میزنیم. اول اعداد فرمول را جایگذاری میکنیم: P برابر ۵,۰۰۰,۰۰۰ است، r برابر ۰.۳، n برابر ۱ و t برابر ۱۰.
جایگذاری: A = ۵,۰۰۰,۰۰۰ × (۱ + ۰.۳)۱۰
محاسبه توان: A = ۵,۰۰۰,۰۰۰ × ۱۳.۷۸۶
نتیجه: A ≈ ۶۸,۹۳۰,۰۰۰ تومان
سود خالص: ۶۸,۹۳۰,۰۰۰ − ۵,۰۰۰,۰۰۰ ≈ ۶۳,۹۳۰,۰۰۰ تومان
عدد ۱۳.۷۸۶ یعنی چه؟ یعنی هر یک تومان اولیه در ده سال به حدود ۱۴ تومان تبدیل میشود. کافی است ۱.۳ را ده بار در خودش ضرب کنید؛ ماشینحساب گوشی این کار را در چند ثانیه انجام میدهد. نتیجه این است که ۵ میلیون تومان، ده سال بعد حدود ۶۹ میلیون تومان ارزش اسمی دارد.
نکته مهم همین واژه «اسمی» است. اگر در این ده سال قیمتها هم چند برابر بالا بروند، قدرت خرید این ۶۹ میلیون خیلی کمتر از چیزی است که اکنون به نظر میرسد. در بخش تورم به این موضوع برمیگردیم.
پسانداز ماهانه؛ ۵۰۰ هزار تومان در ماه، ۵ سال
بیشتر ما یکجا پول درشت نداریم. ماه به ماه پسانداز میکنیم. فرض کنید هر ماه ۵۰۰ هزار تومان کنار میگذارید و سود ماهانه ۲ درصد است، یعنی حدود ۲۶.۸ درصد در سال. در پنج سال، ۶۰ بار پول واریز میکنید و جمع واریزیهایتان ۳۰ میلیون تومان است.
اما حساب شما حدود ۵۷ میلیون تومان نشان میدهد. یعنی ۲۷ میلیون تومان، تقریباً به اندازه خود پساندازتان، فقط از سود مرکب آمده است. هر واریزی که زودتر انجام شده، ماههای بیشتری سود روی سود گرفته است.
مثالی با ارقام بزرگ، ولی بدون توهماگر ۲ میلیون تومان را با نرخ ثابت ۳۰ درصد سی سال نگه دارید، ریاضی عدد حدود ۵.۲ میلیارد تومان را نشان میدهد، یعنی ۲۶۲۰ برابر. اما هیچ بازاری سی سال نرخ ثابت نمیدهد. این عدد برای فهمیدن قدرت زمان خوب است، نه برای برنامهریزی مالی.
در مثال ۵ میلیون تومانی n را ۱ گرفتیم، یعنی سود فقط سالی یکبار به اصل پول پیوست و r همان ۳۰ درصد سالانه بود. در عمل دو چیز دیگر هم اهمیت دارد. سود هر چند وقت یک بار به اصل پول میپیوندد، و نرخی که بانک یا صندوق اعلام میکند همیشه همان r نیست.
سود مرکب ماهانه، روزانه و سالانه
هرچه سود زودتر به اصل پول بپیوندد، بخش بیشتری از سال روی سود هم سود میگیرید. ۱۰ میلیون تومان با نرخ اسمی ۲۴ درصد را برای یک سال به سه روش حساب میکنیم.
- مرکب سالانه (n = ۱) به ۱۲٬۴۰۰٬۰۰۰ تومان میرسد.
- با مرکب ماهانه (n = ۱۲) عدد ۱۲٬۶۸۲٬۴۱۸ تومان است.
- مرکب روزانه (n = ۳۶۵) به ۱۲٬۷۱۱٬۴۸۹ تومان میرسد.
اگر سود بهجای سالی یکبار ماهی یکبار به اصل پول بپیوندد، حدود ۲۸۲ هزار تومان بیشتر میگیرید، ولی از ماهانه به روزانه فقط حدود ۲۹ هزار تومان بیشتر. بیشتر اثر در همان قدم اول است. حساب روزانه را در سود روزشمار جداگانه توضیح دادهایم.
نرخ اسمی و نرخ مؤثر در محاسبه سود مرکب
نرخ اسمی همان r فرمول است، عدد سالانهای که نمیگوید سود چند بار به اصل پول میپیوندد. در مقابل، نرخ مؤثر نشان میدهد پولتان در پایان یک سال کامل واقعاً چند درصد بیشتر شده است. برای حساب کردن آن، (۱ + r/n) را به توان n برسانید و از جواب ۱ کم کنید.
نرخ اسمی ۲۴ درصد با مرکب ماهانه در پایان سال ۲۶٫۸۲ درصد مؤثر است، چون ۱۰ میلیون به همان ۱۲٬۶۸۲٬۴۱۸ تومان میرسد. از آن طرف، اگر صندوقی ۳۸ درصد مؤثر اعلام کند و سودش روزانه به اصل بپیوندد، نرخ اسمیاش حدود ۳۲٫۲ درصد است. هرجا بانک یا صندوق نرخ مؤثر داده، همان را با n = ۱ در فرمول بگذارید؛ اگر نرخ اسمی و دفعات مرکب شدن را گفته، همان دفعات را بهجای n بگذارید.
فرمول سود مرکب با واریز ماهانه منظم
این فرمول برای یک مبلغ یکجاست. اگر هر ماه مبلغ ثابتی کنار میگذارید، هر واریز به اندازهٔ خودش سود میگیرد و باید جمع سودها را حساب کنید. برای مانده، یعنی کل پول حسابتان در پایان، ۱ + i را به توان N برسانید و یک کم کنید. جواب را بر i تقسیم کنید و در واریز ماهانه ضرب کنید. در اینجا i سود یک ماه و N تعداد ماههاست و هر واریز را در پایان ماه فرض کردهایم.
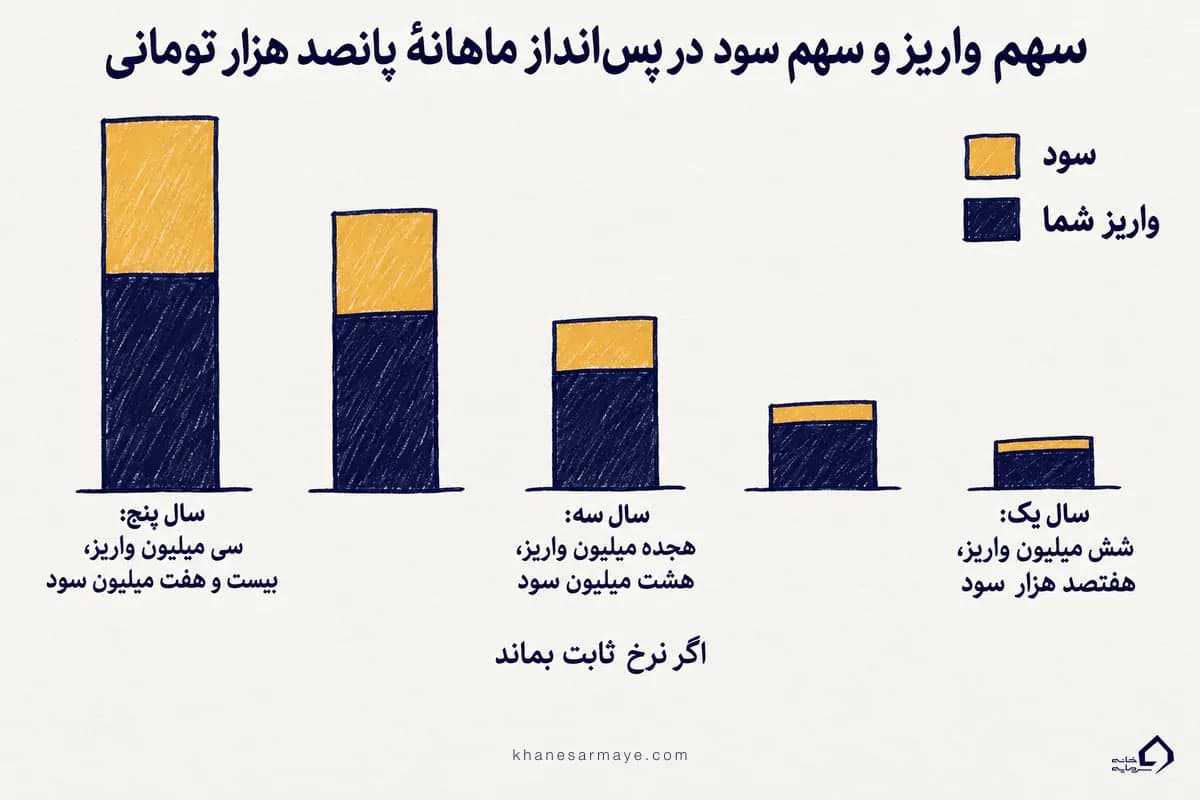
در مثال ۵۰۰ هزار تومانی، سود هر ماه ۲ درصد است (i = ۰٫۰۲) و ۶۰ ماه واریز میکنید (N = ۶۰)؛ مانده پایان ماه شصتم ۵۷٬۰۲۵٬۷۷۰ تومان درمیآید. اگر واریز را اول هر ماه بگذارید، هر واریز یک ماه بیشتر سود میگیرد و کافی است همان عدد را در ۱ + i ضرب کنید تا ۵۸٬۱۶۶٬۲۸۵ تومان به دست آید. در پایان سال اول، از ۶ میلیون واریزی فقط ۷۰۶ هزار تومان سود دارید. تا پایان سال سوم از ۱۸ میلیون حدود ۸ میلیون سود جمع کردهاید و تا پایان سال پنجم از ۳۰ میلیون، ۲۷ میلیون. سود در سالهای اول کم است و بعد شتاب میگیرد. مرور بیشتر این الگو را در چگونه پس انداز کنیم تا پولدار شویم؟ آوردهایم.
جدول آماده برای محاسبه سود مرکب
اگر حوصلهٔ توان گرفتن ندارید، عدد خودتان را از این جدول بردارید. ردیفها نرخ مؤثر سالانهاند، ستونها سالها و هر خانه مبلغ نهایی ۱۰ میلیون تومان را به میلیون نشان میدهد؛ عدد داخل پرانتز ضریب است. برای هر مبلغ دیگر، اصل پول را در ضریب ضرب کنید، مثلاً ۲۰ میلیون با ۳۰ درصد مؤثر در ۵ سال برابر ۲۰ ضرب در ۳٫۷۱ است و حدود ۷۴ میلیون درمیآید.
همهٔ عددها فرض میکنند نرخ ثابت بماند. ستون بیستساله را عمداً نگذاشتیم، چون ثابت ماندن نرخ ۴۰ درصد در بیست سال واقعبینانه نیست.
شاید بپرسید سپردهٔ بانکیتان هم همینطور رشد میکند یا نه. جواب کوتاهش خیر است و دلیلش را در بخش «سود روی سود در ابزارهای ایرانی» میبینید؛ این جدول رشد صندوق درآمد ثابت را درست نشان میدهد، ولی رشد سپردهٔ بانکی را نه.
جدول واریز ماهانه ۱ میلیون تومان
این جدول به کار کسی که هر ماه پسانداز میکند بیشتر میآید. فرض ما واریز یک میلیون تومانی در پایان هر ماه است و نرخ ماهانه را از نرخ مؤثر حساب کردهایم. ۲۵ درصد مؤثر برابر ۱٫۸۸ درصد در ماه است، ۳۰ درصد برابر ۲٫۲۱ و ۳۸ درصد برابر ۲٫۷۲ درصد. عدد اول هر خانه مانده و عدد دوم سود است، هر دو به میلیون تومان.
در ۱۰ سال با ۳۰ درصد مؤثر، نزدیک چهار پنجم مانده از سود میآید و فقط یک پنجمش پول خودتان است. این جدول فرض میکند واریز یک میلیونی ده سال ثابت میماند و نرخ هم همینطور؛ در تورم امروز هیچکدام تضمینی ندارد.
قانون ۷۲ برای حساب ذهنی
برای زمان دو برابر شدن لازم نیست توان بگیرید. عدد ۷۲ را به درصد سالانه تقسیم کنید و جواب، تعداد سالهایی است که پولتان به دو برابر میرسد؛ با ۳۰ درصد، ۷۲ بر ۳۰ برابر ۲٫۴ سال است.
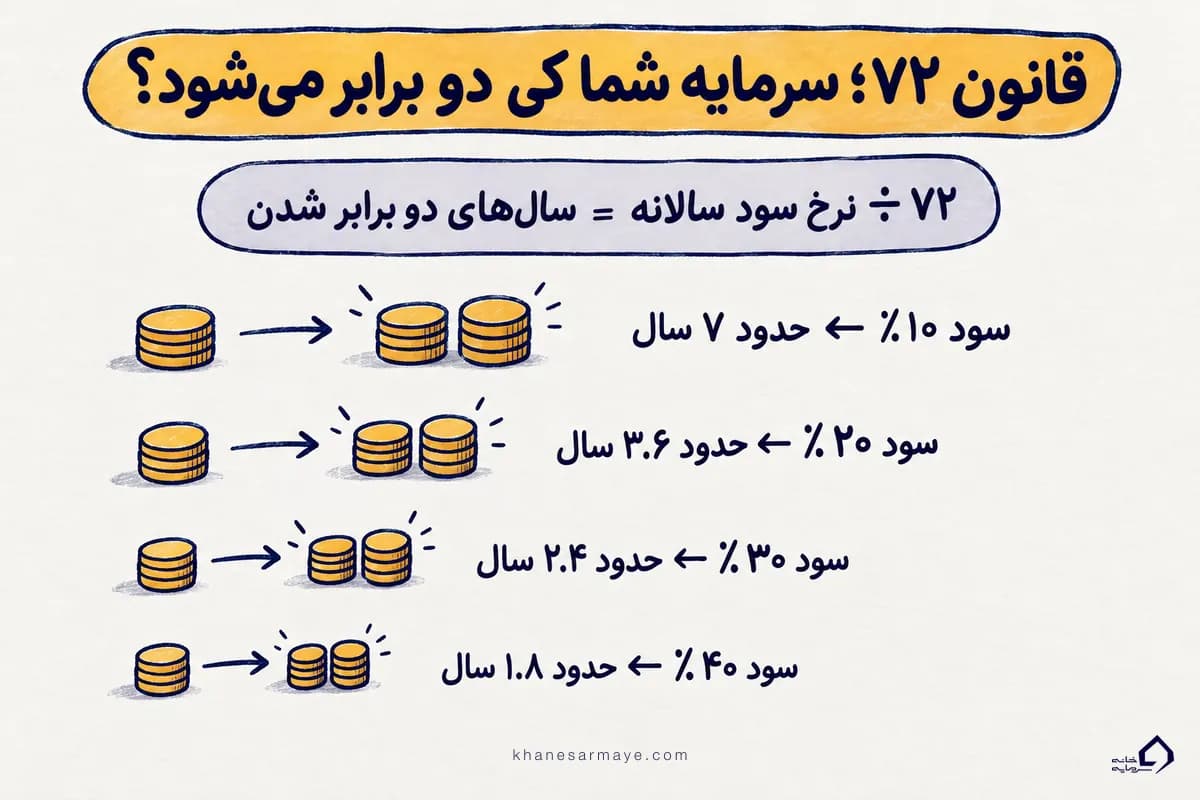
این قانون تقریبی است و در نرخهای بالا خوشبینتر درمیآید؛ در ۳۸ درصد حدود سه ماه زودتر از زمان واقعی جواب میدهد. جدول زیر هر دو زمان را کنار هم میگذارد.
همین حساب را برای قیمتها هم میتوان کرد. قانون ۷۲ در این نرخ بالا زمان را کوتاهتر از واقعیت نشان میدهد و ۷۲ بر ۸۴ کمتر از یک سال درمیآید. حساب دقیق میگوید با تورم حدود ۸۴ درصد قیمتها حدود ۱۴ ماه بعد دو برابر میشوند.
سود مرکب و تورم در ۱۴۰۵
تورم را باید با دو عدد خواند، چون دو نهاد آن را برای دو دامنهٔ متفاوت گزارش میکنند. بانک مرکزی تورم نقطهبهنقطهٔ شهریور ۱۴۰۵ را برای مناطق شهری ۸۳٫۸ درصد اعلام کرد و مرکز آمار برای کل کشور ۸۹٫۸ درصد. نقطهبهنقطه یعنی قیمت شهریور امسال نسبت به شهریور پارسال چقدر بالا رفته است. چون دامنهها فرق دارد، این دو عدد را با هم مقایسه نکنید و در حسابها هر دو را جدا بهکار ببرید. میانگین ۱۲ ماه اخیر، که بانک مرکزی ۶۸٫۴ درصد گزارش کرده، شاخص دیگری است و در این صفحه بهکار نمیرود. اگر با خود تورم آشنا نیستید، تورم چیست و چه تأثیری بر بازارها دارد؟ را بخوانید و جدول تورم منتهی به ماه را هم در شاخص تورم بانک مرکزی ببینید.
سود واقعی یک سپرده و یک صندوق
سود واقعی با یک تقسیم به دست میآید. (۱ + نرخی که در سال میگیرید) را بر (۱ + تورم) تقسیم کنید و از جواب ۱ کم کنید. ۱۰ میلیون تومان در صندوقی با ۳۸ درصد مؤثر، یک سال بعد ۱۳٫۸ میلیون است. ولی سبد خریدی که امروز ۱۰ میلیون بود، با تورم ۸۳٫۸ درصد حدود ۱۸٫۴ میلیون قیمت دارد. پس آن ۱۳٫۸ میلیون یک سال بعد فقط به اندازهٔ حدود ۷٫۵ میلیون تومان پول امروز میخرد.
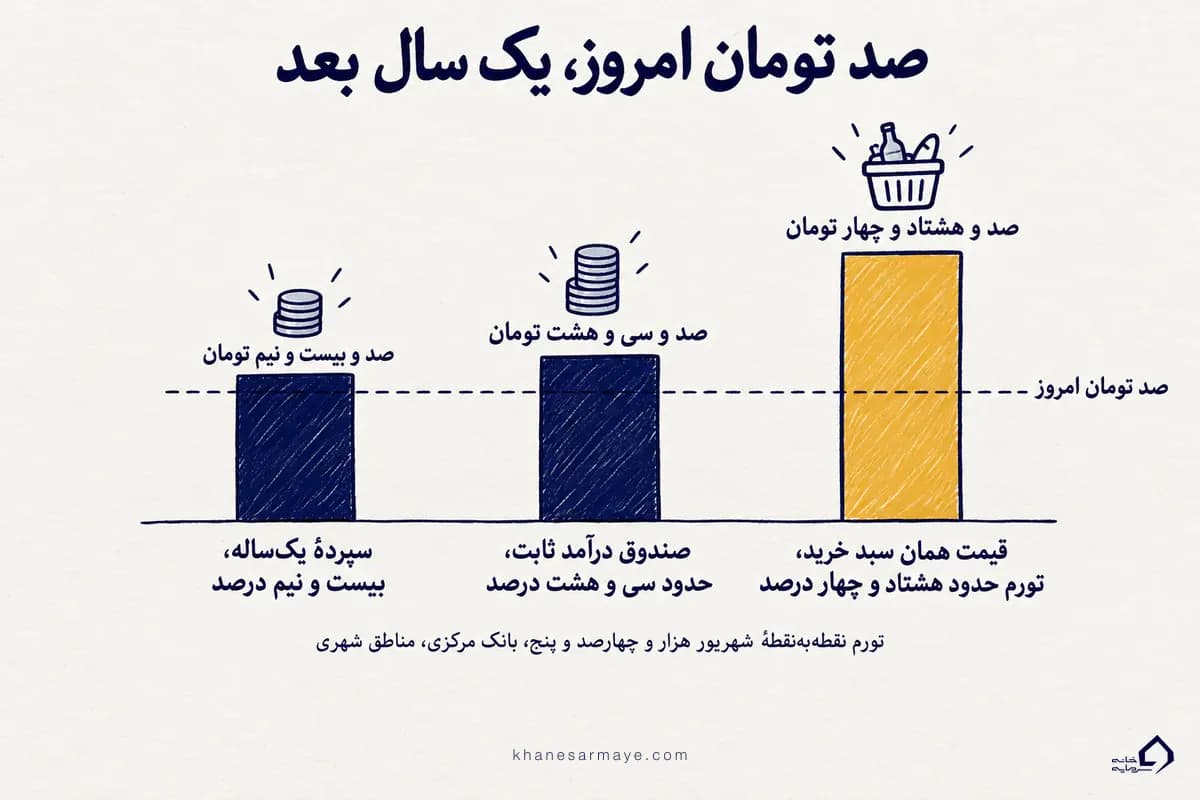
به همین روش، سود واقعی سپردهٔ ۲۰٫۵ درصدی حدود منفی ۳۴ درصد و صندوق ۳۸ درصدی حدود منفی ۲۵ درصد است. با تورم مرکز آمار، این دو به حدود منفی ۳۶٫۵ و منفی ۲۷ درصد میرسند.
چرا حساب کردن باز هم ارزش دارد
نظر ما این است که این حسابها بیفایده نیستند، ولی نتیجهٔ آنها را باید با تورم سنجید. سود مرکب در ابزار کمریسک بخشی از زیان تورم را جبران میکند و از پول راکد خیلی بهتر است، ولی بهتنهایی قدرت خریدتان را بالا نمیبرد. حتی داراییهایی که همپای تورماند، مثل سهام و طلا و ارز، سود واقعی مثبت را تضمین نمیکنند و ریسک خودشان را دارند. این مسیر را در حفظ ارزش پول در ایران بیشتر باز کردهایم.
تورم ماهانه، که بانک مرکزی ۳٫۹ و مرکز آمار ۴٫۲ درصد گزارش کردهاند، هنوز بالاست. در گزارش مرکز آمار تورم نقطهبهنقطه هم از ۸۹٫۰ درصد در مرداد به ۸۹٫۸ درصد در شهریور رسیده است. با این حال نشانهٔ مثبتی هم هست، تورم نقطهبهنقطهٔ بانک مرکزی پس از ۱۵ ماه برای نخستین بار کمی پایین آمده است.
زمان و نرخ در سود مرکب
در هر حساب سود مرکب دو چیز دست شماست، مدتی که صبر میکنید و نرخی که میپذیرید. فرض کنید علی و رضا هر کدام ۱۰ میلیون تومان دارند و بیست سال صبر میکنند، علی با ۲۰ درصد و رضا با ۳۰ درصد. پول علی ۳۸٫۳ برابر میرسد و پول رضا ۱۹۰ برابر؛ حدود ۳۸۳ میلیون در برابر ۱٫۹ میلیارد تومان. با ده درصد نرخ بیشتر، پول رضا نزدیک پنج برابر پول علی است.
اثر زمان کمتر از اثر نرخ نیست. همان ۱۰ میلیون با ۲۰ درصد در ۳۰ سال به حدود ۲٫۴ میلیارد میرسد، یعنی ۶٫۱۹ برابر عدد بیستساله؛ سود ده سال آخر از سود بیست سال اول بیشتر است. کارمزد را هم از نرخ کم کنید. اگر کارمزد و هزینه نرخ ۳۰ درصد را به ۲۸ درصد برساند، در بیست سال بیش از یکچهارم نتیجه از دست میرود. نرخ را بازار تعیین میکند، ولی ادامه دادن و کم نگه داشتن هزینه دست شماست.
سود روی سود در ابزارهای ایرانی
سقف سپرده از خود بخشنامهٔ بانک مرکزی است. بازده صندوقها را از گزارشهای تحلیلی منتشرشده آوردهایم، نه از پایگاه رسمی سازمان بورس. برای بورس، طلا و ملک بازدهی تأییدشدهٔ ۱۴۰۵ نداریم و عددی نمیگذاریم. پرسش ما از هر ابزار یکی است، سود خودش به اصل پول برمیگردد یا نه. سود مرکب در فارکس منطق دیگری دارد و آن را در صفحهٔ خودش توضیح دادهایم.
صندوق درآمد ثابت
در صندوق درآمد ثابت، ارزش هر واحد صندوق هر روز با سودی که صندوق میگیرد بالا میرود، پس بیآنکه کاری بکنید سود روی سود روزانه میگیرید. بازدهی مؤثر این صندوقها، یعنی نتیجهٔ یک سال کامل با احتساب سود روی سود، در گزارشها حدود ۳۷ تا ۴۱ درصد بوده است. برترینها در شهریور ۱۴۰۵ تا ۴۳٫۷ درصد رسیدهاند، نزدیک دو برابر سقف سپرده. فروختن واحدها معمولاً آسان است و ریسک این صندوقها از سهام کمتر است، ولی بازده تضمینشده نیست. قیمتی هم که در بورس میبینید ممکن است با ارزش واقعی هر واحد فرق کند. برای انتخاب، فهرست بهترین صندوقهای سرمایهگذاری را ببینید.
سپردهٔ بانکی
سود سپرده از اول معلوم و ثابت است؛ نرخ علیالحساب را بانک از پیش اعلام میکند و ماهانه میپردازد. بر پایهٔ بخشنامهٔ ۱۰ بهمن ۱۴۰۱، سقف سود سالانهٔ سپردهها به این شکل است.
- سپردهٔ کوتاهمدت عادی ۵ درصد
- سپردهٔ ویژهٔ سهماهه ۱۲ درصد
- سپردهٔ ویژهٔ ششماهه ۱۷ درصد
- سپردهٔ بلندمدت یکساله ۲۰٫۵ درصد
- سپردهٔ بلندمدت دوساله ۲۱٫۵ و سهساله ۲۲٫۵ درصد
بانک مرکزی تا مهر ۱۴۰۵ تغییر عمومی تازهای اعلام نکرده است، ولی نرخ روز را از بانک بپرسید یا جدول نرخ سود سپرده را ببینید.
اما سپرده خودش سود را به اصل پول اضافه نمیکند، چون بانک آن را هر ماه به حساب جدایی میریزد. شیوهٔ سود ماهشمار هم همین است.
سپرده خودش سود روی سود میدهد؟نه. بانک سود هر ماه را، برای ۱۰ میلیون با ۲۰٫۵ درصد ۱۷۰٬۸۳۳ تومان، به حساب جدا میریزد. اگر آن سودها را همانجا بگذارید، سال را با ۱۲٫۰۵ میلیون تمام میکنید، و اگر در حساب کوتاهمدت ۵ درصدی بمانند، با حدود ۱۲٫۱۰ میلیون. برای سود روی سود واقعی باید خودتان آنها را در سپردهٔ تازه بگذارید، کاری که صندوق درآمد ثابت هر روز بیدخالت شما میکند.
بورس
در بورس، اگر قیمت سهم بالا برود، رشد سال بعد از قیمت تازه شروع میشود. برای نمونه، سهمی فرضی که در یک سال از ۱۰۰ به ۱۳۰ رسیده، سال بعد از ۱۳۰ ادامه میدهد. سود نقدی را هم باید خودتان دوباره سهم بخرید تا مرکب شود. این رشد را از پیش با فرمول نمیتوان دانست، چون نرخ ثابت نیست و سود سرمایهگذاری در بورس هر سال فرق میکند. اگر بازار را نمیشناسید، از بازار بورس چیست؟ شروع کنید.
طلا
طلا سود نقدی نمیدهد و فقط قیمتش بالا و پایین میرود، پس سود روی سود در کار نیست و فقط خریدهای کممبلغ و تدریجی خودتان روی هم جمع میشود. برای خرید کممبلغ، معتبرترین سایتهای خرید طلا را ببینید و اگر راهتان صندوق است، صندوق طلا چیست و فهرست بهترین صندوق طلا را بخوانید.
ارز دیجیتال
در ارز دیجیتال سود را معمولاً با APY میگویند، یعنی نرخ سالانهای که اثر مرکب را هم در خود دارد و سود را به همان دارایی برمیگرداند. بر پایهٔ دادههای جمعآوریشده از سامانههای وامدهی و استیکینگ در ۲۳ مهر ۱۴۰۵، این نرخها حدود ۲ تا ۵ درصد دلاری بودند و ثابت نیستند. سود را به شکل همان ارز دیجیتال میگیرید و اگر قیمتش مثلاً ۴۰ درصد بیفتد، افت قیمت سود را از بین میبرد. هر سامانه با برنامهای به نام قرارداد هوشمند کار میکند و خطای آن برنامه هم ریسک است؛ پیش از واریز باید بسنجید که از ایران دسترسی دارید یا نه. سازوکار این نرخها را در استیکینگ و ییلد فارمینگ توضیح دادهایم.
مقایسهٔ ابزارها کنار هم
پاسخ همین پرسشها را برای هر ابزار در یک نگاه اینجا کنار هم گذاشتهایم؛ هرجا عدد رسمی ۱۴۰۵ نداریم، بهجای حدس همین را نوشتهایم.
وقتی سود مرکب علیه شما کار میکند
همین ضرب تکراری روی بدهی هم کار میکند. اگر بدهیای سود روی سود بگیرد و آن را پرداخت نکنید، ۱۰ میلیون تومان با نرخ ۳۰ درصد در ده سال به حدود ۱۳۸ میلیون میرسد. همین بدهی در ۲٫۶۴ سال به دو برابر اصل میرسد. پیش از قبول هر وام، با محاسبهٔ سود وام عدد خودتان را حساب کنید.
ضرر و سود قرینه نیستند. پس از ضرر پول کمتری دارید و برای برگشتن به نقطهٔ اول بازده بیشتری لازم است. چند نمونهاش این است.
- ۱۰ درصد ضرر به ۱۱٫۱۱ درصد بازده نیاز دارد.
- ۲۰ درصد ضرر به ۲۵ درصد بازده نیاز دارد.
- ۳۰ درصد ضرر به ۴۲٫۸۶ درصد بازده نیاز دارد.
- ۵۰ درصد ضرر به ۱۰۰ درصد بازده نیاز دارد، یعنی دو برابر شدن پول.
در استفاده از سود مرکب چهار اشتباه رایجتر است، مدام سود را برداشتن، دیر شروع کردن، زیاد بین داراییها جابهجا شدن و همهٔ پول را روی یک دارایی گذاشتن. برای مورد آخر، راهنمای هرم ریسک سرمایهگذاری را بخوانید.
از کجا شروع کنید
سه قدم کافی است. اول مبلغی را انتخاب کنید که هر ماه بیدردسر کنار میگذارید؛ اگر با کلیات سرمایهگذاری آشنا نیستید، سرمایهگذاری چیست را بخوانید. دوم، نرخ مؤثر ابزارتان را از خود بانک یا مدیر صندوق بپرسید و عدد خودتان را از جدولها بردارید. سوم، سودی را که میگیرید برندارید و دوباره بگذارید؛ نگاه دیگری به همین ایده را در خلاصهٔ کتاب اثر مرکب میبینید.
برای امروز یک مبلغ ماهانه و یک نرخ مؤثر از جدول واریز انتخاب کنید و عدد پنجسالهتان را یادداشت کنید. بعد همان تقسیم بخش تورم را بزنید، یعنی (۱ + نرخ) را بر (۱ + تورم) تقسیم کنید، تا ببینید این عدد با تورم چقدر میخرد.
محدودیت عددهای این صفحهجدولها فرض میکنند نرخ چند سال پشتسرهم عوض نشود، ولی نرخ بازار در چند سال معمولاً عوض میشود. سقف سپرده از بخشنامهٔ ۱۰ بهمن ۱۴۰۱ است. بازده صندوقها و تورم هم مربوط به شهریور ۱۴۰۵ و پیش از آناند و آینده را تضمین نمیکنند. نرخ روز را پیش از هر واریز از بانک یا مدیر صندوق بپرسید. این نوشته جای مشاورهٔ مالی را نمیگیرد.