
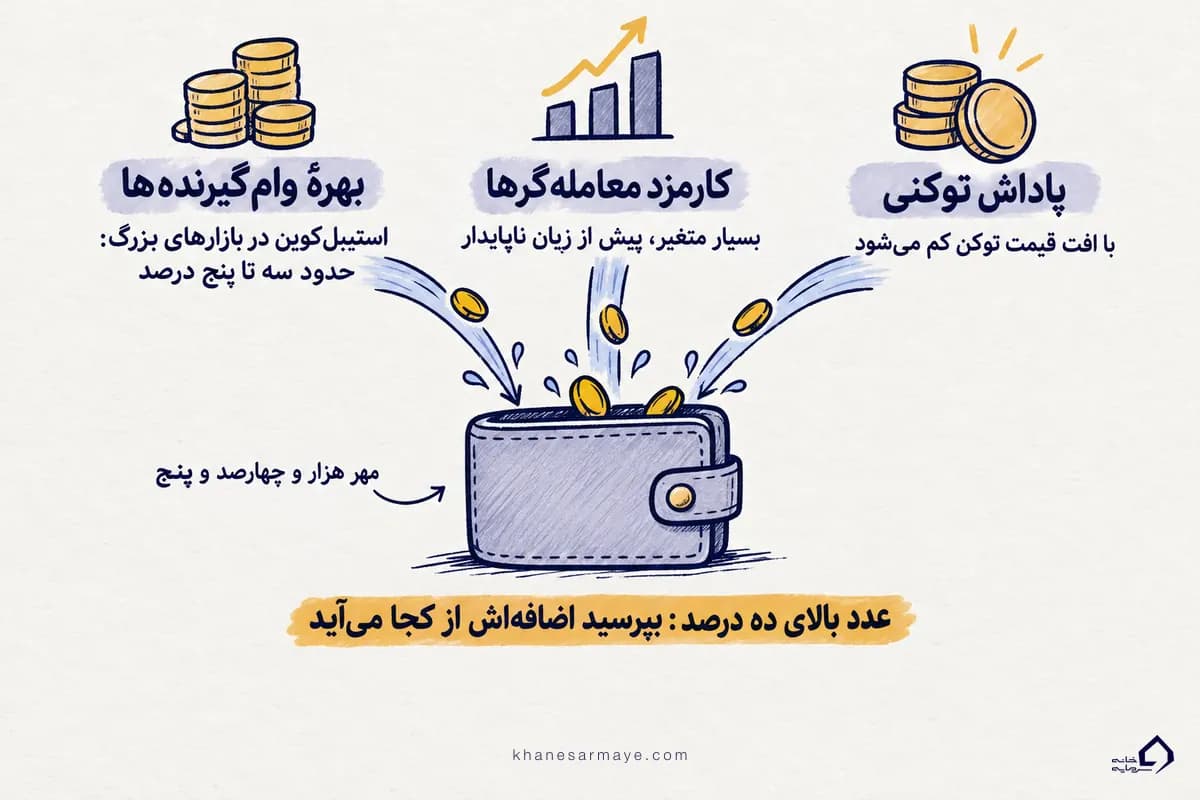
ییلد فارمینگ را با درصدی کنار نام یک ارز دیدهاید و مطمئن نیستید این سود واقعی است یا وعدهای با شرطی پنهان. Yield Farming یا کشت سود یعنی سپردن ارز دیجیتال به قرارداد هوشمند یک پروتکل دیفای. در عوض از بهرهٔ وامگیرندهها، کارمزد معاملهگرها یا پاداش توکنی سهم میگیرید. در بزرگترین بازارهای وامدهی، استیبلکوین امروز سالی حدود ۳ تا ۵ درصد سود میدهد، آن هم به دلار. جدول همین صفحه بازهٔ دقیقش را با تاریخ میگوید. عددهای بالاتر تقریباً همیشه ریسکی اضافه دارند. یکی زیان ناپایدار است، کمشدن ارزش سپردهتان در استخر نسبت به نگهداشتن سادهاش. دیگری پاداش توکنی است که با افت قیمت همان توکن آب میرود. پایینتر میبینید سود از کجا میآید، امروز چقدر است و چه زیانی ممکن است بدهد. بعد از آن پروتکلهای بزرگ و راه شروع با مبلغ کم را میخوانید.
سود ییلد فارمینگ از سه منبع میآید
وقتی ارزی را در یک پروتکل دیفای میسپارید، قرارداد هوشمند آن را به کار میاندازد. قرارداد یا به وامگیرنده قرض میدهد یا در استخر معامله میگذارد و بخشی از درآمد را به سپردهگذار برمیگرداند. این سود با بهرهٔ حساب بانکی فرق دارد، چون هیچکس عددش را تضمین نمیکند و با تقاضای بازار هر ساعت تغییر میکند.
پروتکلها این درآمد را از سه راه به سپردهگذار میرسانند. اینکه یک درصد چقدر قابلاعتماد است یا چقدر گمراهکننده، به همین سه راه بستگی دارد.
بهرهٔ وامگیرندهها
در پروتکلهای وامدهی مثل Aave، کسی که وام میگیرد بهره میدهد و پروتکل آن بهره را بین سپردهگذارها پخش میکند. این سادهترین منبع است و عددش به تقاضای وام بستگی دارد، نه به قیمت هیچ توکنی. در Aave سود از همان لحظهٔ سپرده هر روز به حساب شما مینشیند.
کارمزد معاملهگرها
در صرافیهای غیرمتمرکز مثل Uniswap یک جفت ارز را با هم در یک استخر میگذارید، مثلاً اتریوم و USDC. از کارمزد هر معاملهٔ آن استخر هم سهم میبرید. این سهم میتواند بزرگ باشد، اما استخر دوتوکنی ریسک مخصوص خودش را هم دارد که با عدد حساب میکنیم.
پاداش توکنی
بعضی پروتکلها برای جذب نقدینگی، علاوه بر بهره یا کارمزد، توکن خودشان را هم به سپردهگذار میدهند. قیمت همان توکن ارزش این پاداش را تعیین میکند. اگر توکن بیفتد، درصد روی صفحه در عمل کمتر درمیآید.
فرق بازدهٔ واقعی با بازدهٔ توکنی
هر بازده را با یک سؤال میسنجیم، اینکه چه کسی این پول را میپردازد. اگر وامگیرنده یا معاملهگر میپردازد، بازده واقعی است و از پول کاربران میآید. اگر پروتکل از توکنی میپردازد که تازه چاپ کرده، سود فقط تا وقتی میماند که قیمت آن توکن پایین نیاید. طبق دادههای DefiLlama، کاربران در ۳۰ روز تا ۲۳ مهر ۱۴۰۵ حدود ۱۲۲٫۵ میلیون دلار کارمزد در Uniswap دادهاند. در Aave هم این رقم حدود ۳۷٫۱ میلیون دلار بوده است. این مبلغها کل پرداختی کاربران است و همهاش سهم سپردهگذارها نیست، ولی از چاپ توکن نیامده و درآمدی واقعی است.
بازده امروز ییلد فارمینگ در پروتکلهای بزرگ
جدول این بخش بازدهٔ چند گزینهٔ شناختهشده را کنار هم میگذارد. ستون آخرش ریسک اصلی هر کدام را میگوید و اصطلاحهایش را پیش از جدول توضیح دادهایم. عددها تخمین APY سایت DefiLlama در ۲۳ مهر ۱۴۰۵ است و ما آنها را برای خوانایی به بازه گرد کردهایم.
چهار اصطلاح ستون ریسک
- بدهی بد. وثیقه همان داراییای است که وامگیرنده در برابر وام نزد پروتکل میسپارد. اگر ارزش وثیقه از بدهی کمتر شود و وامگیرنده پس ندهد، پروتکل زیان میکند و این زیان بدهی بد است.
- فریز شدن مخزن. مخزن جایی است که سپردهٔ یک ارز در پروتکل جمع میشود. وقتی فریز شود، پروتکل برای مدتی بعضی کارهای آن را متوقف میکند.
- vault. صندوقی که پول چند نفر را با یک استراتژی به کار میاندازد و مدیری آن را انتخاب میکند.
- حاکمیت. دارندگان توکن حاکمیتی پروتکل با رأی خودشان قواعد آن را عوض میکنند، و ریسک حاکمیت رأیی است که به ضرر سپردهگذار تمام شود.
جدول بازده امروز
این عددها تخمینهای لحظهایاند و هر ساعت تغییر میکنند، و برای عدد امروز میتوانید خودتان به صفحهٔ بازدهی DefiLlama سر بزنید. این بخش را از دادههای عمومی DefiLlama و گزارشهای رسمی خود پروتکلها نوشتهایم، نه از تجربهٔ شخصی.
گزینههایی که سودشان فقط از بهرهٔ وامگیرنده میآید، بازدهٔ کمتری از گزینههای پرسودتر جدول دارند. ریسکشان بیشتر به خود پروتکل برمیگردد، مثل ایراد قرارداد یا بدهی بد. گزینههای پربازدهتر هر کدام ریسک جداگانهای هم دارند، یکی زیان ناپایدار و دیگری اعتبار یک استیبلکوین کمسابقه.
APR و APY با یک مثال هزار دلاری
APR سود ساده در یک سال است. APY علاوه بر آن سود مرکب را هم حساب میکند، یعنی سودی که به اصل پول میپیوندد و خودش سود میآورد. هزار دلار با APR ده درصد (عددی برای حساب، نه بازدهٔ واقعی) در پایان سال ۱۰۰ دلار سود ساده دارد. اگر سود هر ماه به اصل بپیوندد، همان هزار دلار حدود ۱۰۴٫۷ دلار سود میآورد و APY حدود ۱۰٫۵ درصد درمیآید. وقتی استخری APY بزرگتر از APR نشان میدهد، فرضش این است که سود را مرتب دوباره سپرده میکنید.
درصدهای دورقمی و سهرقمی از کجا میآیند
اگر جایی دهها یا صدها درصد دیدید، پیش از هر کاری بپرسید اضافهاش از کجا میآید. جواب معمولاً یکی از سه چیز است. اولی پاداش توکنی است که قیمتش افت کرده یا افت میکند. دومی استخر دوتوکنی است که زیان ناپایدارش از کارمزد بیشتر درمیآید. سومی پروتکل یا استیبلکوینی کمسابقه است که خطر راگپول دارد و سازندهاش ممکن است پول سپردهگذارها را بردارد و برود.
APY روی صفحهٔ استخر چه چیزی را حساب نمیکنددرصد APY روی صفحهٔ یک استخر فقط کارمزد و پاداش را جمع میکند و زیان ناپایدار را از آن کم نمیکند. مثلاً جفت ETH-USDC در Uniswap سالانه حدود ۱۶ تا ۴۶ درصد بازده نشان میدهد. اما اگر قیمت اتریوم دو برابر شود، ارزش سپردهتان حدود ۵٫۷ درصد کمتر از حالتی میشود که اتریوم را فقط نگه داشته بودید. عدد صفحه را همیشه کنار زیان ناپایدار بخوانید.
نظر ما دربارهٔ این بازده
ییلد فارمینگ در پروتکلهای بزرگ درآمدی واقعی دارد. کسی که استیبلکوین بیکار دارد، میتواند بخش کوچکی از آن را در یک پروتکل بزرگ بگذارد و این گزینهٔ معقولی است. سودش از بهره و کارمزد کاربران میآید و نرخ و موجودی هر سپرده را روی بلاکچین میبینید. اما این سود از چند درصد در سال بیشتر نیست، و هر عدد بالاتر را باید با همان سؤال سنجید که اضافهاش از کجا میآید.
زیان ناپایدار در ییلد فارمینگ با مثال ۲۰۰۰ دلاری
فرض کنید وقتی قیمت اتریوم ۲۰۰۰ دلار است، ۰٫۵ اتریوم و ۱۰۰۰ دلار USDC را، به ارزش ۲۰۰۰ دلار، در یک استخر ۵۰/۵۰ میگذارید. کارمزد را فعلاً حساب نمیکنیم. استخر هر بار که قیمت اتریوم بالا برود اتریوم میفروشد و دلار نگه میدارد، و هر بار که پایین بیاید اتریوم میخرد. برای همین از نگهداشتن ساده عقب میمانید. مثل صرافیای است که باید نصف سرمایهاش را همیشه دلار و نصف دیگر را تومان نگه دارد. وقتی دلار گران شود، مشتریها دلارش را میبرند و تومان جا میگذارند. این فاصله همان زیان ناپایدار است و حساب کاملش را در توضیح کامل آن میخوانید.
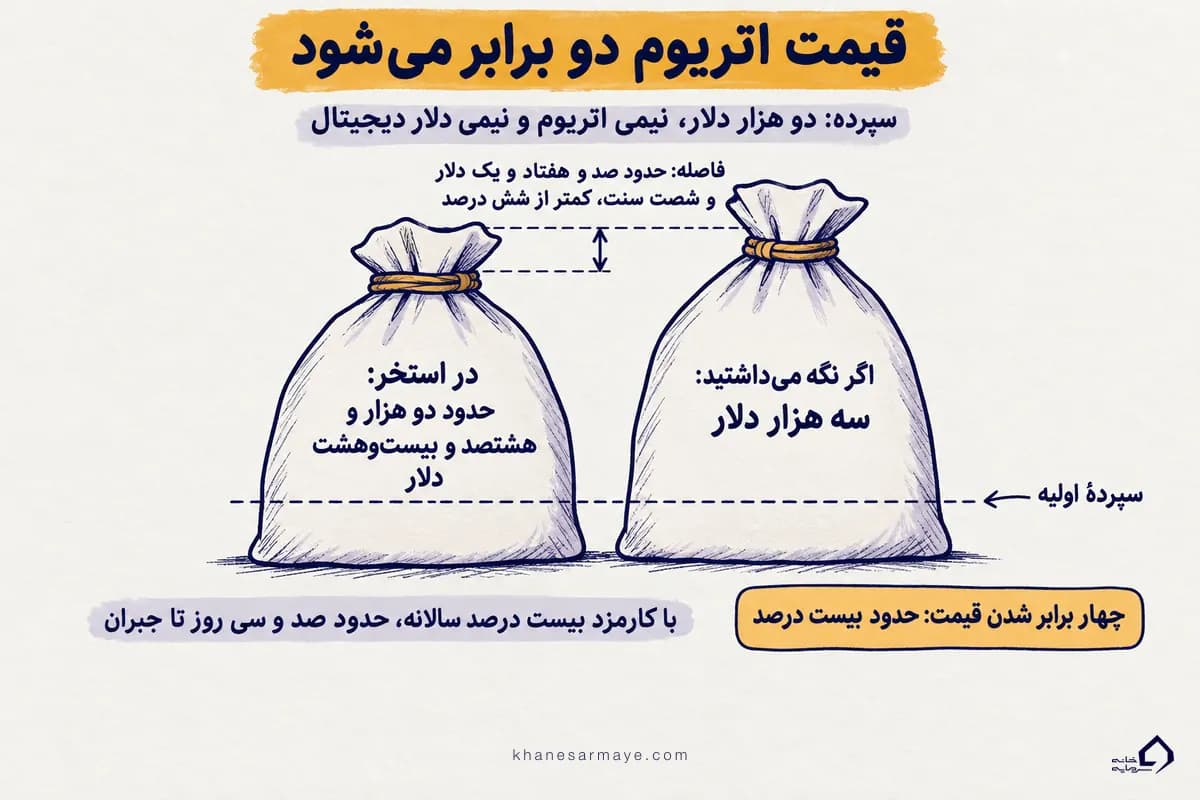
کارمزد چقدر از این زیان را جبران میکند
زیان را همیشه نسبت به نگهداشتن حساب میکنیم، نه نسبت به پولی که گذاشتهاید. وقتی قیمت اتریوم دو برابر میشود، استخر هنوز حدود ۸۲۸ دلار بیشتر از سپردهٔ اولیه دارد. فاصلهٔ آن با حالتی که اتریوم را نگه میداشتید فقط حدود ۱۷۲ دلار است. اگر قیمت به نقطهٔ سپرده برگردد، زیان از بین میرود، و با خروج در قیمتی دیگر آن را قطعی میکنید.
کارمزد هم کمکم این فاصله را پر میکند. اگر قیمت اتریوم دو برابر شود و استخر سالی ۱۰ درصد کارمزد بدهد، حدود ۲۶۱ روز طول میکشد تا کارمزد این زیان را جبران کند. با ۲۰ درصد حدود ۱۳۰ روز و با ۴۰ درصد حدود ۶۵ روز طول میکشد (برآوردی ساده).
استخر همارزشی مثل USDC و USDT تا وقتی هر دو در یک دلار بمانند زیان ناپایدار ندارد. در Uniswap میتوانید پولتان را فقط در یک بازهٔ قیمتی انتخابی بگذارید (نقدینگی متمرکز). در این حالت زیان ناپایدار در همان بازه از استخر معمولی بزرگتر است، و اگر قیمت از بازهٔ انتخابیتان بیرون برود، کارمزدی به شما نمیرسد.
پلتفرمهای ییلد فارمینگ و معیار انتخاب
فهرست «معتبرترینها» عمر کوتاهی دارد، چون وضع پروتکلها هر چند ماه عوض میشود. بهجایش چهار معیار میدهیم که با آنها هر پروتکلی را میسنجید، و بعد پروتکلهای بزرگ را در یک جدول کنار هم میگذاریم.
چهار معیار برای سنجیدن هر پروتکل
- اندازه و سابقه. ارزش کل قفلشده و سالهای فعالیت پروتکل را در DefiLlama بخوانید. پروتکل بزرگتر و قدیمیتر ریسک ناشناختهٔ کمتری دارد.
- منبع سود. DefiLlama سهم پاداش توکنی را جدا از سهم پایه نشان میدهد؛ بسنجید کدام بزرگتر است.
- رخداد گذشته و واکنش بعدی. از گزارش رسمی خود پروتکل و خبرهای معتبر میفهمید چه رخ داد و پروتکل بعدش چه کرد، یا اینکه ساکت ماند.
- شفافیت. قرارداد هوشمند، نرخها و موجودی هر مخزن را روی بلاکچین میبینید. بررسی کنید پروتکل گزارش دورهای خودش را هم منتشر میکند یا نه.
پروتکلهای بزرگ امروز
کل ارزش قفلشده در دیفای حدود ۸۸٫۶ میلیارد دلار است، یعنی نزدیک نصف اوج یک سال پیش، و پروتکلهای این فهرست سهمی از همین مجموعاند. ارزشها را هم از DefiLlama و در همان تاریخ آوردهایم.
چند نکته دربارهٔ نام و جایگاه پروتکلها
Sky همان پروتکلی است که پیشتر Maker (یا MakerDAO) نام داشت و استیبلکوین DAI را منتشر میکرد. این نام را از اوت ۲۰۲۴ دارد. DAI را میتوانید یکبهیک با استیبلکوین جدیدتر آن، USDS، عوض کنید، و نرخ پسانداز آن حالا Sky Savings Rate نام دارد. اگر نوشتهای هنوز «Maker DAO» میگوید، دربارهٔ همین پروتکل حرف میزند.
Uniswap بزرگترین صرافی غیرمتمرکز ردهاش است. حجم ۳۰ روزهٔ V4 و V3 روی هم حدود ۷۸٫۸ میلیارد دلار بوده، نزدیک ۲۷ درصد کل این بازار.
Compound امروز بیشتر یعنی نسخهٔ ۳، و بازار USDC آن با حدود ۳۶ میلیون دلار استخر کوچکی است.
پولی که در vaultهای Yearn میگذارید به استراتژیهایی میرود که مدیر همان vault انتخاب کرده، و برای همین هر vault را جداگانه بخوانید.
ریسک ییلد فارمینگ در رخدادهای ۱۴۰۴ و ۱۴۰۵
از میان رخدادهای این دو سال دو رخداد را آوردهایم که هر کدام بخش بزرگی از دیفای را درگیر کرد و ریسکی متفاوت نشان داد.
Balancer در آبان ۱۴۰۴
در ۱۲ آبان ۱۴۰۴ مهاجمی از یک خطای گردکردن در ریاضی استخرهای Balancer V2 سوءاستفاده کرد. برآورد رسمی خسارت حدود ۹۴٫۸ میلیون دلار بود و برآوردهای دیگر تا ۱۲۸ میلیون دلار میرسید. Balancer V3 از این خطا آسیب ندید و ارزش قفلشدهٔ کل Balancer امروز حدود ۴۰ میلیون دلار است.
KelpDAO و Aave در فروردین ۱۴۰۵
در ۲۹ فروردین ۱۴۰۵ مهاجمی از ضعف پل میانزنجیرهای توکن rsETH، که KelpDAO منتشر میکند، سوءاستفاده کرد و حدود ۲۹۲ میلیون دلار برداشت. پل میانزنجیرهای سازوکاری است که دارایی را از یک بلاکچین به بلاکچین دیگر میبرد. بخشی از توکنهای برداشتشده را مهاجم در Aave بهعنوان وثیقه گذاشت و در برابرش WETH قرض گرفت، و همین برای Aave بدهی بد ساخت. Aave در گزارش رسمی خود رقم این بدهی بد را، با توجه به سناریوی فرضی، ۱۲۳٫۷ تا ۲۳۰٫۱ میلیون دلار اعلام کرد.
ارزش قفلشدهٔ Aave V3 هم در یک هفته از حدود ۲۵٫۷ به ۱۳٫۸ میلیارد دلار افتاد. مخزن WETH کل سپردهاش را وام داد (استفادهٔ کامل مخزن از سپرده) و دیگر پولی برای برداشت سپردهگذارها نداشت.
Aave در گزارش رسمی خودش نوشت که قراردادش آسیب ندیده است. به نوشتهٔ این گزارش، منبع قیمتی که قرارداد از آن استفاده میکند (اوراکل) و سازوکار فروش وثیقه (لیکوئیدیشن) هم طبق طراحی کار کردهاند. دو مخزن rsETH و WETH را فریز کرد و نرخها را تغییر داد. همراه ائتلاف DeFi United هم طرحی برای پوشش خسارت تهیه کرد. طبق گزارشهای خبری، تعهدها به حدود ۳۰۳ میلیون دلار رسید و بخشیاش منتظر رأیگیریهای حاکمیتی بود.
درس مشترک این دو رخداد
ریشهٔ هر دو رخداد جایی بود که پول در دست یک قرارداد ساده نبود. در Balancer ایراد در حسابوکتاب داخلی استخر بود و در KelpDAO در پلی که توکن را از یک بلاکچین به بلاکچین دیگر میبرد. پس هر حلقهٔ تازهای که میان سپردهتان و بازدهتان اضافه میکنید، یک قرارداد یا پل دیگر است که ممکن است خراب شود. برای هر حلقه باید دلیل روشنی داشته باشید. شفافیت هم در دیفای نقطهٔ قوت است، چون قرارداد، نرخ و موجودی هر مخزن را روی بلاکچین میبینید. Aave هم بعد از رخداد گزارش رسمی منتشر کرد. این شفافیت خطر را از بین نمیبرد، اما پیش از سپردن میتوانید با آن بسنجید.
ییلد فارمینگ و استیکینگ، دو منبع سود متفاوت
بسیاری از نوشتهها ییلد فارمینگ، استخراج نقدینگی و استیکینگ را کنار هم میآورند، ولی سود این دو از دو جای متفاوت میآید. سود ییلد فارمینگ از بهرهٔ وامگیرندهها و کارمزد معاملهگرها میآید و گاهی پاداش توکنی هم دارد. اما پاداش استیکینگ را خود شبکهٔ بلاکچین، به شکل توکن بومیاش، به کسی میدهد که ارزشی را برای امن نگهداشتن همان شبکه قفل کرده است.
استخراج نقدینگی را بعضی منابع مترادف ییلد فارمینگ میگیرند و بعضی زیرمجموعهٔ آن. برای هر کدام مقالهٔ جدا داریم، و برای تصمیم شما خود نام کمتر مهم است.
استیکینگ هم بیریسک نیست. ریاستیکینگ، یعنی دوباره به کار انداختن داراییای که استیک کردهاید، ریسک تازهای میآورد، و توکنی که در رخداد KelpDAO هدف بود از همین دسته است. از هر کدام که شنیدید، دو چیز را بپرسید، اینکه پولتان دست کدام قرارداد است و اینکه سودش را چه کسی میپردازد.
ییلد فارمینگ از ایران، تحریم و مالیات
پروتکلهای بزرگ این صفحه در فهرست تحریمهای OFAC (دفتر کنترل داراییهای خارجی وزارت خزانهداری آمریکا) نیستند. قرارداد آنها هم برای استفاده به اجازهٔ کسی نیاز ندارد. اما چهار صرافی داخلی، نوبیتکس، والکس، بیتپین و رمزینکس، از ۱۲ خرداد ۱۴۰۵ در همین فهرستاند. برای این صرافیها خطر تحریم ثانویه هم هست. طرفهای خارجی که با آنها کار کنند هم ممکن است در معرض تحریم آمریکا قرار بگیرند. شرایط استفادهٔ رابط وب بعضی شرکتها، از جمله Uniswap Labs، هم دسترسی افراد و مناطق زیر تحریم را محدود میکند. رابط وب همان سایتی است که با آن به قرارداد وصل میشوید، و رابطها و کیفپولها ممکن است دسترسی را قطع کنند. پس دسترسی تضمینی ندارد و هر زمان ممکن است عوض شود. اگر با ابزارهای غیرمتمرکز آشنا نیستید، مقالهٔ صرافیهای غیرمتمرکز نقطهٔ شروع خوبی است. سودی هم که یک صرافی متمرکز خودش به حساب شما میدهد با ییلد فارمینگ یکی نیست، و فرق دیفای و سیفای را جدا توضیح دادهایم.
قانون مالیات بر سوداگری، مصوب ۸ تیر ۱۴۰۴، ارز دیجیتال را هم دربر میگیرد. اما اجرای آن به بستر اجرایی آماده نیاز دارد. تا ۲۳ مهر ۱۴۰۵ اعلام رسمی قابلاتکایی دربارهٔ زمان شروع پیدا نکردیم و گزارشهای خبری دربارهٔ وضع اجرا یکدست نیست. تکلیف سود و پاداش ییلد هم در متن قانون روشن نیست. پس نمیتوانیم بگوییم این درآمد مالیات دارد یا معاف است. با یک مشاور مالیاتی صحبت کنید و تاریخ و مبلغ هر سپرده و برداشت را نگه دارید.
شروع ییلد فارمینگ با مبلغ کم
اگر میخواهید امتحان کنید، با مبلغی کوچک و روی یک پروتکل بزرگ شروع کنید تا مراحل را یک بار از نزدیک ببینید.
- استیبلکوین تهیه کنید. اگر میان USDT و USDC مردد هستید، مقایسهٔ تتر و USDC را بخوانید. قیمت روز را در صفحهٔ قیمت تتر و مقایسهٔ صرافیها را در بهترین صرافی ارز دیجیتال میبینید. اگر خرید برایتان تازه است، مقالهٔ خرید ارز دیجیتال گامها را دارد.
- یک کیف پول شخصی بسازید، مثلاً کیف پول متامسک، و عبارت بازیابی را جایی بنویسید که فقط خودتان به آن دسترسی دارید.
- تتر را روی شبکهٔ اتریوم به کیف پول ببرید. هر کار روی اتریوم کارمزدی دارد که به آن گس میگویند. کارمزد گس اتریوم در ۲۳ مهر ۱۴۰۵ برای تبدیل یک ارز به ارز دیگر (سواپ) حدود ۳ سنت بود. این عدد کارمزد اضافهای را که برای سریعتر شدن تراکنش میدهند حساب نمیکند. پس مبلغ کم هم روی خود اتریوم صرفه دارد. لایهٔ دوم اتریوم، شبکهای جدا که روی اتریوم سوار است، گزینهٔ دیگری است.
- مبلغ کوچکی را در یک پروتکل بزرگ بسپارید. بعد از چند روز یک برداشت آزمایشی بزنید تا مسیر سپرده، برداشت و جای سودتان را ببینید.
پیش از چرخاندن پول میان چند پروتکلتا وقتی یک سپردهٔ ساده نگذاشته و برداشت نکردهاید، سراغ روشهایی نروید که رسید سپردهتان را دوباره در پروتکل دیگری میگذارند تا سود روی سود بگیرند. هر پروتکل تازه یک قرارداد یا پل دیگر به کارتان اضافه میکند، و رخدادهای Balancer و KelpDAO نشان دادند ضعف از همین حلقهها میآید. با یک پروتکل بزرگ و یک سپردهٔ استیبلکوین شروع کنید و عددی را که نمیدانید از کجا میآید، دنبال نکنید.
اگر با استیبلکوین شروع میکنید، مقالهٔ معرفی Aave قدم بعدی است و در آن میبینید سپرده و برداشت در عمل چه شکلی دارد.
سلب مسئولیتاین صفحه آموزشی است و توصیهٔ سرمایهگذاری نیست. عددها تخمیناند و هر لحظه تغییر میکنند، و سپرده در پروتکلهای دیفای میتواند بخشی یا همهٔ ارزشش را از دست بدهد. تصمیم و ریسک سپرده با خود شماست.