


فرض کنید دو نفر با همان مبلغ سرمایه، همان سن و همان درآمد، یکی شبانه خواب راحت دارد و دیگری هر شب نگران کاهش ارزش داراییهایش است. تفاوت این دو نفر در «تشخیص سطح ریسک» است؛ چیزی که اکثر سرمایهگذاران ایرانی هرگز به درستی یاد نمیگیرند. هرم ریسک سرمایهگذاری ابزاری است که این تفاوت را از بین میبرد.
در این مقاله نهتنها یاد میگیرید هرم ریسک چیست، بلکه بهطور کاربردی میآموزید که بر اساس سن، درآمد و افق زمانیتان، دقیقاً چند درصد از سرمایهتان باید در هر طبقه از این هرم قرار بگیرد.
این مقاله برای چه کسانی مناسب است؟اگر تازه وارد دنیای سرمایهگذاری شدهاید یا پورتفولیویی دارید اما نمیدانید آیا ریسک آن متناسب با وضعیت شماست، این راهنما دقیقاً برای شما نوشته شده است.
ریسک و پاداش؛ قانون طلایی که همه میدانند، کمتر کسی رعایت میکند
مفهوم نسبت ریسک به پاداش (Risk-Reward Ratio) ساده است: هرچه ریسک یک سرمایهگذاری بیشتر باشد، بازده بالقوه آن هم باید بیشتر باشد. اما دانستن این قانون با عمل کردن به آن فاصله زیادی دارد.
بسیاری از سرمایهگذاران ایرانی در سالهای اخیر این تجربه دردناک را داشتهاند: بدون شناخت دقیق از ریسک، سرمایهشان را وارد بازارهایی کردند که متناسب با وضعیت مالی، سن یا افق زمانیشان نبود و در نتیجه یا با زیان از بازار خارج شدند یا در بدترین لحظه مجبور به فروش شدند.
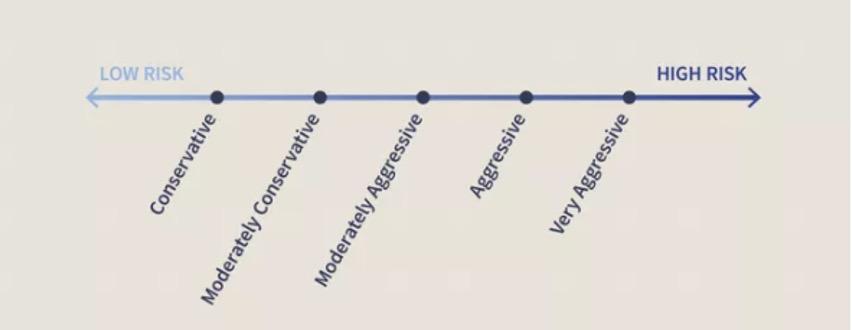
نمودار بالا یک تصویر کلی از رابطه ریسک و بازده را نشان میدهد. در پایین نمودار داراییهای امن با بازده کمتر و در بالا داراییهای پرریسک با پتانسیل بازده بالاتر قرار دارند. این چارچوب پایهایترین نقشه راه هر سرمایهگذار است.
نکته کلیدیرابطه ریسک و بازده یک قانون جهانی است؛ اما این قانون به شما نمیگوید چقدر ریسک بپذیرید. این تصمیم کاملاً شخصی است و به وضعیت مالی، سن و اهداف شما بستگی دارد.
قبل از هرم ریسک: دو سوال که باید صادقانه جواب دهید
پیش از اینکه به سراغ هرم ریسک و چینش داراییها برویم، باید دو فاکتور اساسی را در مورد خودتان بدانید. بدون جواب صادقانه به این دو سوال، هیچ استراتژی سرمایهگذاری کارآمد نخواهد بود.
سوال اول: افق زمانی شما چقدر است؟
افق زمانی (Time Horizon) یعنی: «تا چه مدت میتوانید به این پول دست نزنید؟»
این سوال خیلی سادهتر از چیزی است که فکر میکنید. اجازه دهید با مثالهای ایرانی توضیح دهم:
- مثال ۱ – افق کوتاهمدت: شما ۵۰۰ میلیون تومان دارید و میخواهید تا ۱۸ ماه آینده از آن برای پیشپرداخت خانه استفاده کنید. این پول را نباید وارد بورس یا ارز دیجیتال کنید. حتی یک افت ۳۰ درصدی در بازار میتواند برنامه شما را کاملاً بر هم بزند.
- مثال ۲ – افق بلندمدت: همان ۵۰۰ میلیون تومان را دارید، اما این پول مازاد است و تا ۱۰ سال دیگر به آن نیاز ندارید. در این حالت میتوانید بخشی از آن را در داراییهای پرریسکتر سرمایهگذاری کنید؛ چون زمان کافی برای جبران نوسانات دارید.
قانون کلی: هرچه افق زمانی شما طولانیتر باشد، میتوانید ریسک بیشتری بپذیرید.
سوال دوم: چقدر میتوانید از دست بدهید؟
«پشتوانه مالی» یا Bankroll در واقع یعنی: «اگر این سرمایهگذاری صفر شود، زندگیام به چه شکل تغییر میکند؟»
این واقعبینانهترین و مهمترین سوال در سرمایهگذاری است. به مثال زیر توجه کنید:
هر دو نفر یک مبلغ مساوی سرمایهگذاری کردهاند، اما تأثیر ضرر کامل برای نفر اول زندگیسوز است. قانون: فقط پولی را سرمایهگذاری کنید که از دست دادن آن زندگیتان را مختل نمیکند.
هشدار مهمهرگز برای سرمایهگذاری قرض نگیرید. وام گرفتن برای ورود به بورس، ارز دیجیتال یا فارکس یکی از رایجترین اشتباهاتی است که سرمایهگذاران ایرانی را به ورطه بدهی کشانده است. فشار روانی بازپرداخت وام باعث میشود در بدترین لحظه تصمیمهای احساسی بگیرید.
هرم ریسک سرمایهگذاری چیست؟
حالا که دو فاکتور افق زمانی و پشتوانه مالی را میدانید، وقت آن است که با ابزار اصلی آشنا شوید: هرم ریسک سرمایهگذاری.
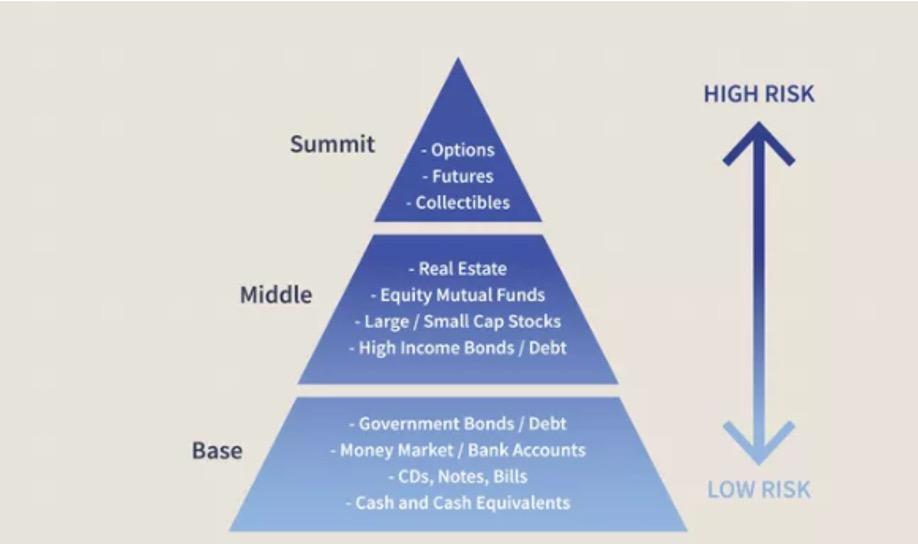
هرم ریسک یک ابزار تخصیص دارایی (Asset Allocation Tool) است که کمک میکند سرمایهتان را بر اساس سطح ریسک هر دارایی، به شکل هوشمندانهای توزیع کنید. این هرم سه لایه دارد و شکل آن معنادار است: قاعده پهن و قله باریک.
لایه اول: کف هرم (داراییهای امن)
کف هرم پایه و ستون اصلی پورتفولیوی شماست. این بخش باید بزرگترین سهم داراییهایتان را تشکیل دهد. مشخصه اصلی داراییهای این لایه:
- ریسک پایین یا بسیار پایین
- بازده قابل پیشبینی (نه لزوماً بالا)
- نقدشوندگی بالا یا ضمانت اصل سرمایه
نمونههای کف هرم برای سرمایهگذار ایرانی در ۱۴۰۵:
نکته ۱۴۰۵در شرایط تورمی ایران، حتی داراییهای «امن» هم باید با نرخ تورم مقایسه شوند. اگر نرخ تورم ۳۵٪ باشد و سپرده بانکی ۲۵٪ سود دهد، شما در واقع قدرت خرید از دست دادهاید. بنابراین کف هرم در ایران باید شامل داراییهایی باشد که حداقل تورم را پوشش میدهند.
لایه دوم: میانه هرم (داراییهای با ریسک متوسط)
این لایه تعادلگر پورتفولیوی شماست؛ بازده بهتر از لایه اول با ریسک قابل مدیریت. سرمایهگذاری در این لایه نه آنقدر امن است که حتماً سرمایهتان را حفظ کند و نه آنقدر پرریسک که بتوانید تمام آن را از دست بدهید.
نمونههای میانه هرم برای سرمایهگذار ایرانی در ۱۴۰۵:
لایه سوم: قله هرم (داراییهای پرریسک)
قله هرم باریکترین و کوچکترین بخش است و دلیل خوبی برای این طراحی وجود دارد: این بخش فقط برای پولی است که «اگر کاملاً از بین برود، زندگیتان تغییر نمیکند.»
در این لایه سرمایهگذاریهایی قرار میگیرند که پتانسیل رشد چندبرابری دارند اما احتمال از دست دادن کل سرمایه نیز وجود دارد.
نمونههای قله هرم برای سرمایهگذار ایرانی در ۱۴۰۵:
- ارزهای دیجیتال (بیتکوین، اتریوم و آلتکوینها): نوسانات ۵۰ تا ۹۰ درصدی در چند ماه امری عادی است. آلتکوینهای کمارزش ریسک از دست دادن کل سرمایه را دارند.
- سهام رشدی (Growth Stocks) و سهام کوچک بورس: شرکتهایی که هنوز به سوددهی نرسیدهاند یا در صنایع نوظهور فعالیت دارند.
- فارکس (Forex) و معاملات اهرمی: استفاده از اهرم (Leverage) ریسک را چندین برابر میکند. این بازار برای کسانی مناسب است که آموزش کافی دیدهاند.
- استارتاپها و سرمایهگذاری خطرپذیر: احتمال شکست بالاست اما موفقیت میتواند بازدهی چند صد درصدی داشته باشد.
هشدار درباره قله هرمبسیاری از سرمایهگذاران ایرانی اشتباه میکنند و بخش بزرگی از داراییهایشان را در قله هرم قرار میدهند. این کار معکوس هرم است و با اولین بحران بازار، خسارات جبرانناپذیری وارد میشود.
هرم ریسک و بازده؛ چرا باید هر دو را با هم ببینید؟
یکی از مهمترین مفاهیمی که باید درک کنید این است: ریسک بیشتر همیشه به معنای بازده بیشتر نیست؛ بلکه به معنای پتانسیل بازده بیشتر است.
تفاوت این دو جمله بسیار حیاتی است. در سرمایهگذاری واقعی، ریسک بیشتر با احتمال بازده بیشتر همراه است. اما در قمار، ریسک بیشتر فقط به معنای ضرر بیشتر در درازمدت است چون «بازده مورد انتظار» منفی است.
مثال مقایسهای: چرا سهام از اوراق قرضه پرریسکتر است؟
- دارندگان اوراق قرضه (بستانکاران) در صورت ورشکستگی شرکت، اولویت دارند
- سهامداران پس از پرداخت به همه بستانکاران، باقیمانده را میگیرند (که ممکن است صفر باشد)
- اوراق قرضه پرداخت بهره ثابت دارند؛ سهام چنین تضمینی ندارد
- در عوض، سهام در دوره رونق میتواند چندین برابر بازده اوراق قرضه را ارائه دهد
این دقیقاً همان «صرف ریسک سهام» (Equity Risk Premium) است؛ پاداش اضافهای که سرمایهگذار برای پذیرش ریسک بیشتر دریافت میکند.
چطور هرم ریسک را برای خودتان شخصیسازی کنید؟
این مهمترین بخش مقاله است. هرم ریسک یک الگوی ثابت نیست؛ باید بر اساس سن، درآمد، اهداف و شخصیت مالی شما تنظیم شود.
شخصیسازی بر اساس سن
یک قانون کلاسیک در دنیا وجود دارد که میگوید: «درصد دارایی امن = سن شما». یعنی اگر ۳۰ ساله هستید، ۳۰٪ از سرمایهتان در داراییهای امن و ۷۰٪ در داراییهای پرریسکتر باشد. اگر ۶۰ ساله هستید، این نسبت برعکس میشود.
با این حال در شرایط اقتصادی ایران در ۱۴۰۵، این فرمول باید تعدیل شود:
توجه مهماین اعداد فقط یک راهنمای کلی هستند. وضعیت شغلی، میزان درآمد ثابت، تعداد افراد تحت تکفل و اهداف مالی شخصی شما میتوانند این درصدها را کاملاً تغییر دهند. بهترین کار مشاوره با یک متخصص مالی است.
شخصیسازی بر اساس هدف
علاوه بر سن، هدف شما از سرمایهگذاری هم اهمیت زیادی دارد:
- هدف: حفظ قدرت خرید در برابر تورم – تمرکز بر طلا، صندوقهای درآمد ثابت با بازده بالاتر از تورم، و اندکی بورس
- هدف: رشد سرمایه در بلندمدت – تمرکز بر بورس، صندوقهای سهامی و بخش کوچکی از داراییهای پرریسک
- هدف: کسب درآمد منظم – تمرکز بر اوراق درآمد ثابت، صندوقهای با پرداخت سود دورهای، سپرده بانکی
- هدف: ثروتآفرینی تهاجمی – هرم معکوس با ریسک بالا؛ فقط برای کسانی که سرمایه پایه مطمئن دارند
امنترین سرمایهگذاری برای ایرانیان در ۱۴۰۵ کدام است؟
در اقتصادهای توسعهیافته، اوراق قرضه دولتی امنترین سرمایهگذاری محسوب میشود. در آمریکا، اوراق خزانهداری (Treasury Bonds) تقریباً بدون ریسک هستند چون دولت میتواند پول چاپ کند.
اما در ایران، امنترین سرمایهگذاری باید با یک معیار اضافه سنجیده شود: مقاومت در برابر تورم.
بر این اساس، پنج دارایی زیر در شرایط ایران به عنوان امنترین گزینهها شناخته میشوند:
- اسناد خزانه اسلامی (اخزا): اوراق دولتی با بازده مشخص که در بورس قابل معامله است
- صندوقهای سرمایهگذاری درآمد ثابت: ترکیبی از اوراق دولتی و سپرده بانکی با نقدشوندگی روزانه
- طلا و صندوقهای مبتنی بر طلا: بهترین پوشش در برابر تورم و کاهش ارزش ریال
- سپرده بانکی بلندمدت: کمریسکترین گزینه اما احتمالاً کمتر از تورم بازده دارد
- صندوقهای ETF درآمد ثابت دولتی: ترکیب نقدشوندگی بورسی با امنیت اوراق دولتی
جمعبندی هوشمندانهدر ایران ۱۴۰۵، طلا و صندوقهای درآمد ثابت با بازده بالا را میتوان پایه کف هرم ریسک دانست؛ چون هم نسبتاً امن هستند و هم تورم را پوشش میدهند. صرفاً سپرده بانکی در شرایط تورمی بالا، کف هرم مناسبی نیست.
اشتباهات رایج در استفاده از هرم ریسک
دانستن هرم ریسک کافی نیست؛ باید از این اشتباهات رایج هم اجتناب کنید:
- معکوس کردن هرم: بزرگترین اشتباه این است که بخش عمده داراییها را در قله (پرریسک) قرار دهید. این اتفاق اغلب در بازارهای گاوی رخ میدهد وقتی همه در حال سود گرفتن هستند.
- نادیده گرفتن تورم: قرار دادن تمام پول در سپرده بانکی به نام «امنیت» در واقع پذیرش زیان آرام از تورم است.
- تغییر هرم در لحظات احساسی: بسیاری از سرمایهگذاران در اوج بازار، قله هرم را بزرگ میکنند و در کف بازار، آن را کوچک. این دقیقاً برعکس چیزی است که باید انجام دهید.
- عدم بازبینی دورهای: هرم ریسک باید هر سال بررسی و در صورت تغییر شرایط مالی یا سن، تنظیم شود.
- تقلید از دیگران: هرم ریسک دوست یا همکارتان مناسب شما نیست. هر فرد باید هرم شخصی خودش را داشته باشد.
جمعبندی: هرم ریسک نقشه راه سرمایهگذاری شماست
هرم ریسک سرمایهگذاری یک مفهوم ساده اما قدرتمند است. اگر آن را درست درک کنید و شخصیسازی کنید، از بزرگترین اشتباهات سرمایهگذاری – یعنی قرار دادن پول اشتباه در جای اشتباه – در امان خواهید بود.
بگذارید خلاصهای از آنچه یاد گرفتیم داشته باشیم:
- قبل از هر سرمایهگذاری، افق زمانی و پشتوانه مالی خود را مشخص کنید
- کف هرم = داراییهای امن و پایدار (بزرگترین بخش)
- میانه هرم = داراییهای با ریسک متوسط و بازده بالاتر
- قله هرم = داراییهای پرریسک (کوچکترین بخش، فقط با پول مازاد)
- هرم شما باید بر اساس سن، اهداف و تحمل ریسک شخصی تنظیم شود
- هرم ریسک را هر سال یک بار مرور و بهروز کنید
قدم بعدیحالا که با هرم ریسک آشنا شدید، برای خودتان یک هرم ترسیم کنید. ابتدا داراییهای فعلیتان را لیست کنید، سپس آنها را در سه لایه هرم جایگذاری کنید. اگر بیشتر داراییهایتان در قله بودند، وقت تعادلبخشی رسیده است.