

مقایسه بازدهی بازارها به همان سؤالی جواب میدهد که با هر خبر تورمی سراغ بیشتر ما میآید، اینکه پولم را کجا بگذارم تا ارزشش حفظ شود. بورس؟ طلا؟ دلار؟ مسکن؟ یا همان سپردهی بانکی امن؟
جواب کوتاه این است که از ۱۴۰۰ تا ۱۴۰۴ شاخص بورس هر سال از تورم و از دلار عقب ماند. دلار هم فقط در سه سال از تورم جلو افتاد. در ۱۴۰۵ بورس جلو افتاد. پس برندهی ثابتی وجود ندارد و جواب به نقطهی شروع و افق زمانی شما بستگی دارد. این صفحه اول بازدهی را سالبهسال کنار تورم میگذارد، بعد هر بازار را با ریسک و نقدشوندگیاش توضیح میدهد و آخر میگوید با هر افق زمانی کدام راه منطقیتر است.
مقایسه بازدهی بازارها در ۵ سال گذشته
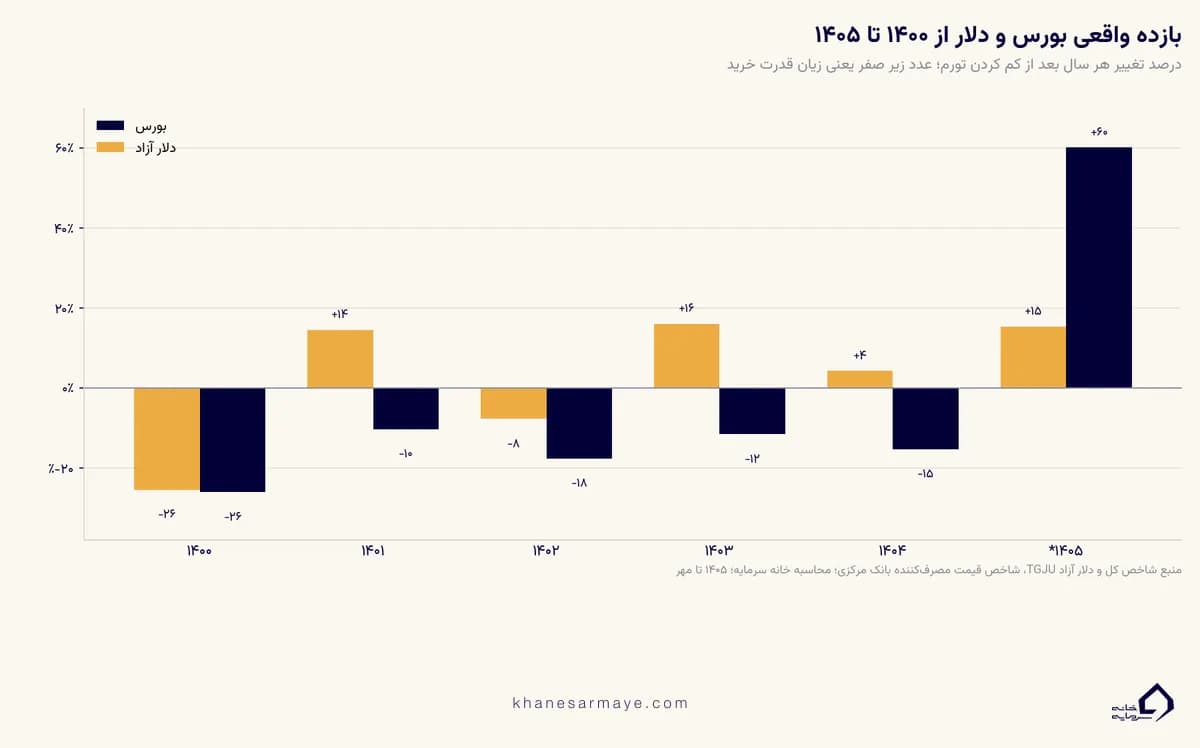
مقایسه بازدهی بازارها وقتی معنا دارد که کنار تورم بگذاریمش. جدول زیر بازده سالانهی شاخص کل بورس و دلار آزاد را با تورم همان سال میسنجد و دو ستون آخر میگوید هرکدام بعد از کسر تورم چقدر بالا یا پایین رفته است.
هر سال از پایان اسفند تا پایان اسفند سال بعد حساب شده است. ردیف ۱۴۰۵ تا ۲۸ مهر است و تورمش تا شهریور. چون بازهی شاخص حدود یک ماه بلندتر است، بازده واقعی ۱۴۰۵ کمی بیشتر از واقع درمیآید. تورم از شاخص قیمت مصرفکنندهی بانک مرکزی گرفته شده و شاخص کل، یعنی شاخص قیمت و بازده نقدی، سود نقدی را هم حساب میکند. بانک مرکزی برای ۱۴۰۰ دو شاخص با پایهی قدیم و جدید منتشر کرد و عدد آن سال بر پایهی جدید است. با پایهی قدیم تورم ۱۴۰۰ کمتر درمیآید، حدود ۲۹٫۵ درصد، و برابرهای پنجساله هم کمی کوچکتر میشوند، مثلاً قیمتها حدود ۶٫۴ برابر میشوند بهجای ۷ برابر. جهت نتیجهها عوض نمیشود.
سه نتیجه از جدول بازدهی
سه چیز از این جدول بیرون میآید. اول اینکه دلار در هر پنج سال از شاخص بالاتر بود، با اینکه فقط در سه سال از تورم جلو افتاد. در ۱۴۰۵ ورق برگشت و بورس ۱۲۳ درصد بالا رفت، در برابر ۶۰ درصد برای دلار. دوم اینکه در پنج سال دلار تقریباً همپای قیمتها رفت و فقط حدود ۵ درصد از قدرت خریدش کم شد، ولی شاخص حدود ۵۹ درصد از قدرت خریدش را از دست داد. سوم اینکه حتی با جهش ۱۴۰۵ بورس هنوز عقب است. از پایان ۱۳۹۹ تا امروز شاخص ۶٫۳ برابر شده، در برابر ۱۰٫۶ برابر برای دلار و حدود ۹٫۷ برابر برای قیمتها.
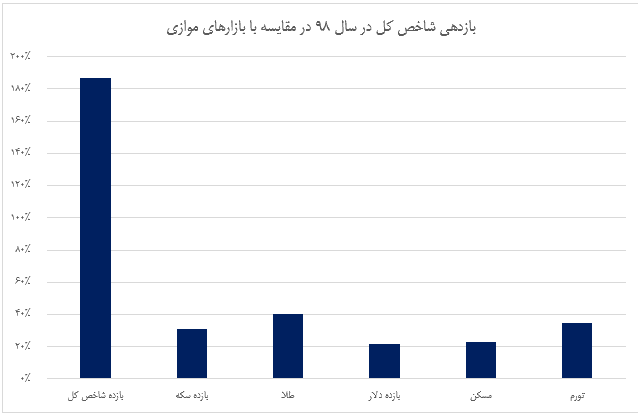
سال ۱۳۹۸ هم نمونهی بارزی از سال برندهی بورس است. نمودار زیر نشان میدهد شاخص کل آن سال حدود ۱۸۷ درصد بالا رفت و هیچ بازار دیگری در آن نمودار به ۵۰ درصد هم نرسید.
نقطهی شروع مقایسه بازدهی بازارها را عوض میکند
حالا همین مقایسه را از چند نقطهی شروع ببینید. جدول زیر میگوید یک واحد پول در پایان ۱۳۹۴، ۱۳۹۷ و ۱۳۹۹ تا پایان ۱۴۰۴ چند برابر میشد.
در ده سال شاخص و دلار تقریباً هماندازه رشد کردند و هر دو از قیمتها جلو افتادند. اگر هفت سال را بگیرید، شاخص با فاصلهی زیاد اول است، ولی این فاصله از دو سال ۱۳۹۸ و ۱۳۹۹ آمده. بازهی پنجساله دوباره دلار را جلوتر نشان میدهد. پس اینکه کدام بازار بهتر بوده، به این بستگی دارد که از کدام سال شروع کنید.
طلا و مسکن را هم باید جدا گفت. برای این دو بازار سری سالانهی یکدست و تأییدشدهای همپایهی جدول بالا نداریم و عدد حدسی نمیگذاریم. سری رسمی قیمت معاملهی مسکن در مرداد ۱۴۰۳ تمام شد و بعد از آن فقط شاخصهای خصوصی قیمت آگهی مانده که ۱۵ تا ۲۵ درصد با هم فاصله دارند. با همین احتیاط، قیمت آگهی مسکن تهران در سال منتهی به شهریور ۱۴۰۵ حدود ۱۱۸ درصد بالا رفت. دلار در همان مدت حدود ۱۲۰ درصد و تورم ۸۳٫۸ درصد بالا رفت، ولی مسکن به قیمت ثابت هنوز پایینتر از قلهی ۱۳۹۹ است. نمودار بازدهی سالانهی طلای ۱۸ عیار، دلار و اونس را هم در پیشبینی قیمت طلا گذاشتهایم. قیمت طلا در ایران حاصلضرب اونس جهانی و دلار است و از ۱۴۰۰ تا ۱۴۰۴ رشد آن به تومان بیشتر از دلار بود.
این جدولها را چطور بخوانیمجدولها فقط گذشته را نشان میدهند و خود شاخص کل را نمیشود خرید. اگر ۱۰۰ میلیون تومان در پایان ۱۳۹۹ دقیقاً با شاخص رشد میکرد، تا پایان ۱۴۰۴ حدود ۲۸۴ میلیون میشد، ولی سهمهای واقعی بالاتر یا پایینتر از آن بودند. این عددها را خطکش بگیرید، نه وعده.
چرا مقایسه بازارها در ایران ویژگیهای خودش را دارد
اقتصاد ایران دو ویژگی دارد که آن را از اقتصادهای باثبات جدا میکند. اول تورم بالا و پایدار. از ۱۴۰۰ تا ۱۴۰۴ تورم اسفند به اسفند هر سال بین ۳۶ و ۶۲ درصد بود و تورم نقطهبهنقطهی شهریور ۱۴۰۵ به ۸۳٫۸ درصد رسید. یعنی ۱۰۰ میلیون تومان نقد که یک سال کنار بماند، قدرتش حدود ۵۴ میلیون میشود. دوم، نوسان شدید، چون نرخ ارز، بهرهی بانکی، قیمت نفت و تحریمها همگی میتوانند در یک سال چند برابر شوند.
در چنین شرایطی هدف اول سرمایهگذاری دیگر کسب سود نیست، بلکه حفظ قدرت خرید است. بازاری که نتواند دستکم همپای تورم رشد کند، با وجود سود اسمی شما را فقیرتر میکند.
مقایسه ریسک و نقدشوندگی بازارها
پیش از بررسی هر بازار، این جدول یک نگاه کلی میدهد.
بررسی هر بازار
بعد از مقایسه بازدهی بازارها، سراغ خود بازارها میرویم. برای هرکدام میگوییم به چه کسی میخورد، چه ریسکی دارد و کجا گران تمام میشود.
بورس اوراق بهادار
بورس شفافترین و متنوعترین بازار سرمایهگذاری ایران است. وقتی سهام یک شرکت میخرید، مالک بخشی از داراییها و سودآوری آن میشوید، و برخلاف خرید دلار یا سکه، پولتان به تأمین مالی تولید هم کمک میکند. با مبلغ کم هم میشود وارد شد، در حالی که مسکن میلیاردها تومان میخواهد.
نقدشوندگی هم مزیت بورس است. وقتی بازار باز است سهمتان را با گوشی میفروشید و بعد از تسویه پول به حسابتان میآید، در حالی که فروش یک آپارتمان ماهها طول میکشد. اما همین بازار ممکن است بسته شود. بورس تهران ۹ اسفند ۱۴۰۴ بسته شد و ۸۰ روز تقویمی تا ۲۹ اردیبهشت ۱۴۰۵ بسته ماند، و دامنهی نوسان روزانه هم برای بیشتر نمادها ۳ درصد است.
ریسک بورس را نباید فقط به رفتار سرمایهگذار نسبت داد. تحلیل بنیادی، تنوع بین چند صنعت و افق بلندتر آن را کم میکنند، ولی از بین نمیبرند. دو راه ورود هم دارید. ورود مستقیم دانش و وقت میخواهد و کنترل کامل میدهد. ورود از راه صندوقهای سرمایهگذاری سادهتر است و کارمزد مدیریت دارد. در صندوق، پول همهی سرمایهگذاران یکجا جمع میشود و شما واحد صندوق دارید، اما در سبدگردانی همچنان مالک مستقیم سهام هستید و فقط تصمیمگیری را به متخصص میسپارید.
سپرده بانکی
سپرده بانکی هنوز بیشترین سهم از پسانداز مردم را دارد، چون آرامش ذهنی و سود از پیش معلوم میدهد. اما این آرامش چقدر واقعی است؟ سپردهی کوتاهمدت هر زمان قابل برداشت است ولی سود کمتری دارد، و سپردهی بلندمدت سود بیشتری میدهد ولی برداشت زودهنگامش جریمه دارد.
بانک و تورمنرخ سود بینبانکی در شهریور و مهر ۱۴۰۵ حدود ۲۴ درصد بود، در حالی که بانک مرکزی تورم نقطهبهنقطهی شهریور را ۸۳٫۸ درصد اعلام کرد. حتی اگر سپردهی شما ۲۴ درصد سود بگیرد، ۱۰۰ میلیون تومان یک سال بعد ۱۲۴ میلیون میشود. اما قیمتها ۱٫۸ برابر شدهاند و قدرت خرید آن پول حدود ۶۷ میلیون است.
با این حال بانک در سه جا منطقی است. برای صندوق اضطراری، یعنی معادل ۳ تا ۶ ماه هزینهی زندگی، برای پولی که به زودی لازمش دارید و برای کسی که آرامش ذهنی برایش از بازده مهمتر است.
مسکن
در فرهنگ ایرانی مسکن مطمئنترین سرمایهگذاری شناخته میشود، اما دادهها میگویند این اطمینان همیشه درست نبوده. قیمت مسکن بهسختی پایین میآید ولی در جهشها پلهای بالا میرود. قیمت واقعی هر مترمربع تهران، یعنی به قیمتهای ۱۴۰۰، در ۱۳۹۹ حدود ۳۶٫۵ میلیون تومان بود. در مرداد ۱۴۰۵ حدود ۲۵ تا ۲۷ میلیون برآورد میشود، پس حدود یکچهارم تا یکسوم پایینتر از قله است.
برای خرید به قصد اجاره، نسبت قیمت به اجاره در دی ۱۴۰۴ حدود ۱۷٫۹ بود، یعنی بازده ناخالص اجاره حدود ۵٫۶ درصد در سال. بعد از جهش قیمتها این نسبت احتمالاً بالاتر رفته و بازده امروز کمتر است، پس در هر حال بسیار زیر تورم میماند. هزینههای جانبی هم کم نیست، مالیات نقلوانتقال، کمیسیون مشاور و تعمیرات. قانون مالیات بر سوداگری و سفتهبازی هم ابلاغ شده، اما تا امروز مالیاتی از آن وصول نشده و منتظر بستر اجرایی است. مسکن در عوض امکان سکونت میدهد و برای سرمایههای بزرگ و بلندمدت هنوز جایگاه خودش را دارد، ولی نقدشوندگیاش بسیار پایین است.
دلار
خرید دلار در ایران یک بازار موازی ساخته که هم جذاب است و هم ریسک دارد. از ۱۴۰۰ تا ۱۴۰۴ دلار تقریباً همپای قیمتها رفت، در ۱۴۰۱ و ۱۴۰۳ حدود ۱۵ درصد بیشتر از تورم رشد کرد و در ۱۴۰۰ و ۱۴۰۲ از آن عقب ماند. پس بهعنوان پوشش تورمی کار کرده، ولی سود واقعی بالایی در بلندمدت نداده است.
کسی که دلار نگه میدارد چند ریسک جدی دارد. یک خبر دیپلماتیک ممکن است قیمت را در چند روز بهشدت جابهجا کند. مقررات خرید و فروش و نگهداری ارز هم محدودیتهایی دارد که پیش از حجم بالا باید بررسی کنید. قیمتگذاری این بازار به عرضه و تقاضای غیررسمی وابسته است و در بحران ممکن است خریدار پیدا نکنید یا ارزانتر بفروشید. درآمد ارزی نفت و صادرات، سیاست بانک مرکزی و تحولات دیپلماتیک هم بر قیمت اثر میگذارند.
طلا و سکه
طلا در همهی تمدنها ذخیرهی ارزش بوده و در بحران پررنگتر میشود. در ایران قیمت آن از دو چیز میآید، قیمت جهانی اونس به دلار و نرخ دلار به تومان. اگر هر دو بالا بروند، طلا بازده بالایی میدهد و اگر یکی پایین بیاید، اثر دیگری را خنثی میکند.
برای خرید چند راه هست. سکهی فیزیکی ملموس و نقدشونده است ولی حباب قیمتی و ریسک سرقت دارد. طلای آبشده اجرت ساخت ندارد، اما ریسک تقلب و نگهداری دارد. گواهی سپردهی سکه امنیت بالا دارد و آنلاین معامله میشود، ولی کد بورسی میخواهد. صندوق طلا هم با سرمایهی کم و مدیریت حرفهای ممکن است و کارمزد مدیریت دارد.
کدام راه طلا راحتتر استگواهی سپردهی سکه و صندوقهای طلای قابل معامله در بورس ریسک سرقت و تقلب ندارند و نقدشوندگی بالاتری دارند. سکهی فیزیکی را باید ببرید و بفروشید، در حالی که واحد صندوق را از گوشی میفروشید. در تعطیلی اسفند ۱۴۰۴ هم صندوقهای طلا حدود دو هفته بعد باز شدند، در حالی که سهام ۸۰ روز بسته ماند.
کدام بازار برای شما مناسب است
مقایسه بازدهی بازارها بهتنهایی جواب نمیدهد، چون انتخاب شما به افق زمانی، سطح ریسکپذیری و حجم سرمایه بستگی دارد. افق زمانی مهمترین عامل است.
اگر ریسکگریزید، سپردهی بانکی، صندوق درآمد ثابت و سهم کوچکی از طلا به شما نزدیکتر است. اگر ریسک متوسط میپذیرید، طلا، صندوق مختلط و کمی سهام را بسنجید. و اگر ریسک بالا برایتان قابلتحمل است، بورس مستقیم و طلا بهعنوان پوشش را کنار هم بگذارید. حجم سرمایه هم راه را عوض میکند. اگر سرمایهتان زیر ۵۰ میلیون تومان است، بورس، صندوق و طلا در دسترسترند. بین ۵۰ و ۵۰۰ میلیون ترکیبی از بورس، طلا و ارز معنا پیدا میکند، و مسکن را معمولاً از سرمایههای بالای ۵۰۰ میلیون به بعد میتوان به سبد اضافه کرد.
همهی پول را در یک بازار نگذاریدجدول سالها نشان داد برندهی هر دوره عوض میشود. کسی که فقط بورس داشت، از ۱۴۰۰ تا ۱۴۰۴ هر سال از دلار عقب ماند، و کسی که فقط دلار داشت در ۱۴۰۵ از بورس عقب افتاد. نسبتها را باید با شرایط شخصی خودتان تنظیم کنید.
چشمانداز بازارها در ۱۴۰۵
مقایسه بازدهی بازارها دربارهی گذشته است، ولی تصمیم شما دربارهی آینده. این چند خط وضع هر بازار را در پاییز ۱۴۰۵ خلاصه میکند.
بازار سرمایه
از ۶ اسفند ۱۴۰۴ تا ۲۸ مهر ۱۴۰۵ شاخص کل ۱۲۳ درصد بالا رفت، ولی نسبت قیمت به سود بازار از کف حدود ۵ به حدود ۹ رسیده و بازار دیگر ارزان نیست. به نسبت دلار، شاخص هنوز حدود یکسوم اوج مرداد ۱۳۹۹ است. در مقابل، ریسک سیاسی، دامنهی نوسان ۳ درصدی، قطعی انرژی و احتمال بسته شدن دوبارهی بازار وجود دارد. سناریوهای محتمل بورس تا پایان سال و دلیل هر کدام را در پیشبینی بورس تا پایان ۱۴۰۵ توضیح دادهایم.
بازار مسکن
قیمت واقعی مسکن هنوز زیر قلهی ۱۳۹۹ است و تعداد معاملات ثبتشده در سامانهی رسمی از ده سال پیش خیلی کمتر است، پس بازار در رکود نسبی میماند. سناریوهای محتمل این بازار تا انتهای سال و دلیل هر کدام در پیشبینی مسکن تا پایان ۱۴۰۵ توضیح داده شده است.
بازار طلا و سکه
بازدهی طلا در ۱۴۰۵ را اونس جهانی و دلار با هم تعیین میکنند، و این دو در ماههای اخیر همیشه همجهت حرکت نکردند. ادامهی مسیر را در پیشبینی قیمت طلا بخوانید.
بازار ارز
نرخ ارز در بلندمدت همپای تورم بالا رفته و مهمترین ریسکش تحولات دیپلماتیک است. سناریوی پایهی ما برای پایان ۱۴۰۵ بین ۲۸۰ تا ۳۳۰ هزار تومان است و دلیلهایش را در پیشبینی قیمت دلار آوردهایم.
قدم بعدی بعد از این مقایسه
قبل از انتخاب بازار، یک چیز را روی کاغذ بنویسید، اینکه این پول را دقیقاً چه زمانی لازم دارید. بعد با همان افق از جدول بالا شروع کنید و مقایسه بازدهی بازارها را فقط بهعنوان خطکش به کار ببرید.
سلب مسئولیتاین مطلب آموزشی است و توصیهی خرید یا فروش نیست. عددهای سالهای گذشته میگویند چه اتفاقی افتاده، نه اینکه چه اتفاقی خواهد افتاد. پیش از هر تصمیم مالی توان ریسک خودتان را بسنجید و در صورت نیاز با مشاور دارای مجوز صحبت کنید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟