
تکنیکهای مدیریت سرمایه پیشرفته مشخص میکنند که بعد از پیدا کردن یک موقعیت مناسب، چه مقدار سرمایه وارد معامله شود. بیشتر معاملهگران زمان زیادی را صرف پیدا کردن نقطه ورود میکنند، اما تفاوت واقعی بین یک حساب رشدکننده و یک حساب نابودشده معمولاً در «مدیریت سرمایه» مشخص میشود، نه در سیگنال خرید یا فروش.
در این مقاله با روشهایی آشنا میشوید که معاملهگران حرفهای برای کنترل افت سرمایه، افزایش نرخ رشد حساب و حفظ بقا در بلندمدت از آنها استفاده میکنند.
مدیریت سرمایه پیشرفته چیست و چرا حیاتی است؟
مدیریت سرمایه پیشرفته (Advanced Money Management) مجموعهای از تکنیکها و مدلهای ریاضی برای تعیین حجم بهینه پوزیشن در هر معامله است. برخلاف مدیریت ریسک که به شناسایی و محدودسازی تهدیدها میپردازد، مدیریت سرمایه مستقیماً به این سؤال پاسخ میدهد: «در هر معامله چقدر سرمایه وارد کنم؟»
معاملهگران حرفهای میدانند بدون یک سیستم دقیق مدیریت سرمایه، حتی بهترین استراتژی معاملاتی هم در بلندمدت محکوم به شکست است. به باور Van Tharp، حجمدهی به معاملات (Position Sizing) سهم بزرگی در عملکرد نهایی یک حساب دارد، حتی بزرگتر از انتخاب نقطه ورود.
تفاوت کلیدی مدیریت ریسک و مدیریت سرمایهمدیریت ریسک: تعیین حداکثر ضرر قابلتحمل، قوانین حد ضرر و دستورالعملهای مقابله با رکوردهای باخت. | مدیریت سرمایه: انتخاب دقیق حجم پوزیشن، مقیاسبندی ورود و خروج و بهینهسازی نرخ رشد مرکب حساب. این دو مکمل یکدیگرند، نه جایگزین هم.
شاخصهای پیشنیاز تکنیکهای مدیریت سرمایه پیشرفته
پیش از ورود به تکنیکهای مدیریت سرمایه پیشرفته، لازم است با چند شاخص بنیادین آشنا شوید. بدون درک این مفاهیم، انتخاب تکنیک مناسب ممکن نیست:
- وینریت (Win Rate): درصد معاملات سودده از کل معاملات. مثلاً اگر از ۱۰۰ معامله، ۵۵ معامله سودده باشد، وینریت شما ۵۵٪ است.
- نسبت ریسک به ریوارد (RRR): نسبت سود هدف به ضرر هر معامله. RRR برابر ۲ یعنی در هر معامله، هدف سود دو برابر حد ضرر است.
- حداکثر افت سرمایه (Maximum Drawdown): بزرگترین کاهش ارزش حساب از سقف تا کف. این شاخص مستقیماً نشاندهندهی بدترین سناریوی سیستم معاملاتی شماست.
- فاکتور سود (Profit Factor): نسبت مجموع سودها به مجموع ضررها. فاکتور بالای ۱.۵ نشانه سیستم پایدار است.
- انحراف معیار بازدهی: نوسان عملکرد سیستم. هرچه کمتر باشد، تکنیکهای تهاجمیتر قابلاستفادهترند.
تکنیک اول، میانگینگیری رو به بالا یا Averaging Up / Scaling In
میانگینگیری رو به بالا یکی از تکنیکهای مدیریت سرمایه پیشرفته است که در آن، معاملهگر فقط زمانی به حجم پوزیشن خود اضافه میکند که بازار در جهت پیشبینیشده حرکت کرده و معامله در سود است. منطق این تکنیک ساده اما قدرتمند است: سرمایه بیشتر فقط وارد معاملات تأییدشده میشود.
نحوه اجرای عملی
- با حجم کوچکتر از حد معمول وارد معامله شوید (مثلاً ۳۰٪ حجم نهایی مورد نظر).
- اگر قیمت به سطح تأیید اول رسید، ۴۰٪ دیگر اضافه کنید.
- در سطح تأیید دوم، ۳۰٪ باقیمانده را وارد کنید.
- حد ضرر کل پوزیشن را بر اساس میانگین وزنی قیمت ورود تنظیم کنید.
مزایا
- ریسک اولیه بسیار پایین است؛ اگر بازار بلافاصله برگردد، فقط بخش کوچکی از سرمایه درگیر بوده.
- برای معاملهگران روندی (Trend Traders) ایدهآل است؛ در روندهای قوی سود چند برابر میشود.
- از نظر روانشناختی، اعتمادبهنفس معاملهگر تقویت میشود چون هر افزایش حجم بر پایه تأیید بازار است.
معایب و ریسکها
- تعیین سطوح دقیق ورود مرحلهای نیاز به تحلیل تکنیکال پیشرفته دارد.
- در صورت بازگشت ناگهانی قیمت، سود اولیه ممکن است به سرعت از بین برود.
- میانگین قیمت ورود بالا میرود و فاصله تا حد ضرر کاهش مییابد.
نکته حرفهایبرای حفظ کنترل ریسک در Averaging Up، حتماً از ساختار هرمی (Pyramiding) استفاده کنید: هر سطح ورود جدید باید حجم کمتری نسبت به سطح قبلی داشته باشد. مثلاً ۵۰٪ - ۳۰٪ - ۲۰٪ به جای افزایش برابر.
تکنیک دوم، میانگینگیری هزینه یا Cost Averaging / Averaging Down
میانگینگیری هزینه یعنی افزودن به پوزیشنی که در ضرر است. این تکنیک یکی از بحثبرانگیزترین تکنیکهای مدیریت سرمایه پیشرفته محسوب میشود. با افزودن حجم جدید در قیمت پایینتر، میانگین قیمت ورود کاهش پیدا میکند و نقطه سربهسر نزدیکتر میشود.
مزایا
- نقطه سربهسر پایینتر میآید و با بازگشت جزئی قیمت میتوان از ضرر خارج شد یا حتی سود کرد.
- در بازارهای رنج و بدون روند مشخص، میتواند سودآور باشد.
معایب و خطرات جدی
- خطرناکترین جنبه: اکثر معاملهگران آماتور از این تکنیک بهصورت احساسی و بدون برنامه استفاده میکنند.
- در روندهای قوی خلاف پوزیشن، ضررها بهصورت تصاعدی افزایش مییابد.
- ریسک نابودی کامل حساب (Ruin Risk) بسیار بالاست.
هشدار مهممیانگینگیری هزینه فقط برای معاملهگرانی مناسب است که: ۱) یک پلن دقیق با حداکثر تعداد مراحل افزودن دارند ۲) حد ضرر نهایی مشخصی تعیین کردهاند ۳) کنترل کامل بر احساسات خود دارند. اگر هر یک از این شرایط را ندارید، به هیچ وجه از این تکنیک استفاده نکنید.
تکنیک سوم، مارتینگل یا Martingale
مارتینگل سیستمی است که ریشه در تئوری احتمالات قمار دارد و به دنیای معاملات راه یافته است. مکانیزم ساده است: پس از هر معامله ضررده، حجم معامله بعدی دو برابر میشود. ایده پشت آن این است که اولین معامله سودده، تمام ضررهای قبلی را جبران خواهد کرد.
مزایا
- از نظر تئوری، تنها یک معامله سودده برای جبران تمام ضررهای متوالی کافی است.
- در سیستمهایی با وینریت بالا (بالای ۷۰٪)، ممکن است در کوتاهمدت جذاب به نظر برسد.
معایب و ریسکهای بحرانی
- رشد نمایی حجم: تنها ۸ ضرر متوالی با ریسک اولیه ۱٪ کافی است تا کل حساب از بین برود.
- بازارهای مالی برخلاف قمار، محدودیت سرمایه دارند و امکان دوبرابرسازی نامحدود وجود ندارد.
- فشار روانی شدید ناشی از افزایش مداوم حجم در دورههای ضرر.

جدول بالا نشان میدهد با ریسک اولیه ۱٪، حجم معاملهی هشتم به ۱۲۸٪ حساب میرسد و مجموع ضررها از موجودی بیشتر میشود. یعنی ورشکستگی کامل با ۸ ضرر متوالی.
واقعیت آماریاحتمال وقوع ۸ ضرر متوالی حتی در سیستمی با وینریت ۶۰٪ برابر با ۰.۰۶۵٪ است. ممکن است کم به نظر برسد، اما در طول هزاران معامله یک حرفهای، تقریباً قطعی است. به همین دلیل مارتینگل خالص برای معاملهگران حرفهای توصیه نمیشود.
تکنیک چهارم، آنتی مارتینگل یا Anti-Martingale
آنتی مارتینگل دقیقاً عکس مارتینگل عمل میکند و از نظر بسیاری از مدیران سرمایه حرفهای، رویکردی منطقیتر و ایمنتر است. در این تکنیک:
- پس از ضرر: حجم معامله ثابت میماند یا کاهش مییابد.
- پس از سود: حجم معامله افزایش مییابد (معمولاً بر اساس ضریبی مشخص).
منطق پشت این تکنیک: «با پول بازار ریسک کن، نه با سرمایه اولیه.»
مثال عملی گامبهگام
همانطور که میبینید، حتی با یک ضرر در مرحله چهارم، معاملهگر همچنان ۱,۲۰۰ دلار بالاتر از سرمایه اولیه قرار دارد.
مزایا
- در دورههای سوددهی متوالی (Winning Streaks)، رشد حساب بهصورت نمایی افزایش مییابد.
- سرمایه اولیه نسبتاً محفوظ میماند؛ ضرر اصلی از محل سودهای کسبشده است.
- با روانشناسی معاملاتی سازگارتر است، ریسک بیشتر فقط وقتی اعتماد و شواهد بازار وجود دارد.
معایب
- یک ضرر بزرگ بعد از رشته سودها میتواند بخش عمده سودهای انباشته را از بین ببرد.
- نوسان (Volatility) حساب معاملاتی بالا میرود و فشار روانی ایجاد میکند.
- نیاز به تعیین «سقف ضریب افزایش» دارد ضریب ۲ معمولاً خطرناک است؛ ضریب ۱.۲ تا ۱.۵ محافظهکارانهتر و پایدارتر است.
توصیه حرفهایبرای استفاده ایمن از آنتی مارتینگل، یک "سقف بازگشت" (Reset Level) تعیین کنید. مثلاً بعد از ۳ سود متوالی و افزایش حجم، به ریسک ۱٪ اولیه برگردید و سودها را قفل کنید.
تکنیک پنجم، نسبت ثابت یا Fixed Ratio
تکنیک نسبت ثابت که توسط Ryan Jones معرفی شده، یکی از هوشمندانهترین تکنیکهای مدیریت سرمایه پیشرفته است. در این روش، افزایش حجم معامله مستقیماً به عملکرد واقعی معاملهگر وابسته است.
مفهوم دلتا یا Delta
دلتا مقدار سودی است که برای افزودن یک واحد (قرارداد/لات) به حجم معامله لازم است. مثال:
- سرمایه اولیه: ۱۰,۰۰۰ دلار شروع با ۱ لات
- دلتا: ۲,۰۰۰ دلار
- رسیدن به ۱۲,۰۰۰ دلار → افزایش به ۲ لات
- رسیدن به ۱۶,۰۰۰ دلار (۲,۰۰۰ × ۲) → افزایش به ۳ لات
- رسیدن به ۲۲,۰۰۰ دلار (۲,۰۰۰ × ۳) → افزایش به ۴ لات
نکته مهم: هرچه حجم بیشتر شود، مبلغ لازم برای افزایش بعدی نیز بیشتر میشود. این مکانیزم ذاتاً یک ترمز ایمنی ایجاد میکند.
مزایا
- فقط بر اساس عملکرد واقعی حجم افزایش مییابد، نه بر اساس حدس یا احساس.
- با انتخاب دلتای بزرگتر، رشد محافظهکارانهتر و با دلتای کوچکتر، رشد تهاجمیتر خواهد بود.
- ساختار خودتنظیمکننده: در دوران ضرر، حجم بهطور طبیعی کاهش مییابد.
معایب
- تعیین دلتای بهینه ذهنی و شخصی است، فرمول ریاضی قطعی برای آن وجود ندارد.
- در مرزهای تغییر سطح (مثلاً دقیقاً روی ۱۲,۰۰۰ دلار)، یک ضرر میتواند معاملهگر را به سطح قبلی برگرداند و «اثر ارهای» (Whipsaw Effect) ایجاد کند.
تکنیک ششم، معیار کِلی یا Kelly Criterion
معیار کِلی یکی از قدرتمندترین ابزارهای ریاضی در تکنیکهای مدیریت سرمایه پیشرفته است. این فرمول توسط John L. Kelly Jr. در آزمایشگاههای بِل (Bell Labs) در سال ۱۹۵۶ توسعه یافت (مقالهی اصلی کِلی) و بعدها توسط افرادی مثل Ed Thorp وارد دنیای مالی شد.
فرمول معیار کِلی در مدیریت سرمایه پیشرفته
Kelly % = W − (1 − W) / R
که در آن:
- W = وینریت (نرخ برد، به صورت اعشاری)
- R = نسبت ریسک به ریوارد (RRR)
مثالهای محاسباتی
همانطور که مشاهده میکنید، کِلی کامل حجمهای بسیار بالایی پیشنهاد میدهد (۲۰ تا ۲۵ درصد!) که در عمل فاجعهبار خواهد بود.
چرا از Fractional Kelly استفاده کنیم؟
استفاده از کسری از معیار کِلی (معمولاً ۱/۱۰ تا ۱/۴) رویکرد استاندارد صنعت است. دلایل:
- وینریت و RRR واقعی همیشه با تخمین ما تفاوت دارند (Estimation Error).
- کِلی کامل نوسان حساب را به شدت بالا میبرد و افتهای سرمایه غیرقابلتحمل ایجاد میکند.
- کسر ۱/۲ کِلی حدود ۷۵٪ نرخ رشد مرکب کِلی کامل را حفظ میکند، اما نوسان حساب را تقریباً نصف میکند. کسرهای کوچکتر مثل ۱/۱۰ رشد کندتر ولی بسیار آرامتری دارند.
مزایا
- یک چارچوب ریاضی دقیق برای حجمدهی بهینه ارائه میدهد.
- نرخ رشد مرکب بلندمدت را به حداکثر میرساند (حداقل در تئوری).
- با پارامترهای مختلف سیستم معاملاتی سازگار میشود.
معایب
- به دادههای دقیق تاریخی وینریت و RRR نیاز دارد، اشتباه در تخمین مستقیماً به ضرر منجر میشود.
- فرض میکند توزیع سود و زیان ثابت و مستقل است، در بازارهای واقعی معمولاً اینطور نیست.
- کِلی کامل بدون تعدیل، برای معاملات واقعی خطرناک است.
قانون طلایی کِلیهرگز از کِلی کامل استفاده نکنید. در عمل، حداکثر ۱/۴ (ترجیحاً ۱/۱۰) معیار کِلی را بهکار بگیرید. این تنظیم با کاهش محدود در نرخ رشد، ریسک نابودی حساب را بهشدت کم میکند.
تکنیک هفتم، درصد ثابت یا Fixed Fractional / Fixed Percentage
یکی از پرکاربردترین و محبوبترین تکنیکهای مدیریت سرمایه پیشرفته که بسیاری از معاملهگران حرفهای از آن بهعنوان پایه سیستم خود استفاده میکنند. در این روش، در هر معامله درصد ثابتی از موجودی حساب ریسک میشود.
مثال عملی
حساب ۱۰,۰۰۰ دلاری، ریسک ثابت ۲٪، حد ضرر ۵۰ پیپ:
- ریسک دلاری: ۱۰,۰۰۰ × ۰.۰۲ = ۲۰۰ دلار
- ارزش هر پیپ: ۲۰۰ ÷ ۵۰ = ۴ دلار
- حجم مناسب: ۰.۴ لات استاندارد
مزایا
- سادگی اجرا و درک.
- بهطور خودکار در دوران سود حجم را افزایش و در دوران ضرر کاهش میدهد (اثر مرکب مثبت).
- احتمال نابودی حساب بسیار پایین است، چون حجم با کاهش موجودی کوچک میشود.
معایب
- بازیابی از افتهای بزرگ کُند است (مثلاً بازیابی از ۵۰٪ افت نیاز به ۱۰۰٪ سود دارد).
- سرعت رشد حساب در مقایسه با تکنیکهای تهاجمیتر پایینتر است.
جدول مقایسه جامع تکنیکهای مدیریت سرمایه پیشرفته
انتخاب بهترین تکنیک مدیریت سرمایه پیشرفته
انتخاب تکنیک مناسب به چند عامل کلیدی بستگی دارد:
تحمل ریسک و تکنیک مدیریت سرمایه پیشرفته مناسب
اگر خوابتان با ۱۰٪ افت حساب بههم میخورد، تکنیکهای محافظهکارانه مثل درصد ثابت با ریسک ۱٪ انتخاب بهتری است. اگر افت ۲۰-۳۰ درصدی را تحمل میکنید، میتوانید تکنیکهای تهاجمیتر مثل آنتی مارتینگل یا کِلی کسری را بررسی کنید.
ویژگیهای سیستم معاملاتی
- سیستمهای روندی با وینریت پایین و RRR بالا: میانگین رو به بالا + درصد ثابت
- سیستمهای اسکالپ با وینریت بالا و RRR پایین: کِلی کسری + درصد ثابت
- سیستمهای سوئینگ با عملکرد متعادل: نسبت ثابت یا آنتی مارتینگل
اندازه حساب و مرحلهی معاملهگری
- حسابهای کوچک (زیر ۵,۰۰۰ دلار): درصد ثابت با ریسک ۱-۲٪ ایمنترین گزینه است.
- حسابهای متوسط (۵,۰۰۰ تا ۵۰,۰۰۰ دلار): ترکیب درصد ثابت + نسبت ثابت
- حسابهای بزرگ (بالای ۵۰,۰۰۰ دلار): کِلی کسری + مدیریت پورتفوی
ترکیب تکنیکهای مدیریت سرمایه پیشرفته در یک سیستم
معاملهگران نهادی و حرفهای بهندرت تنها از یک تکنیک استفاده میکنند. رویکرد ترکیبی معمولاً شامل موارد زیر است:
- لایه پایه: درصد ثابت (مثلاً ۱٪ ریسک) بهعنوان قانون پیشفرض.
- لایه تعدیل: استفاده از کِلی کسری برای تنظیم دقیقتر بر اساس عملکرد اخیر سیستم.
- لایه فرصت: اسکیلاین (Averaging Up) در معاملاتی که سیگنالهای تأیید قوی دارند.
- لایه محافظت: کاهش حجم ۵۰٪ بعد از رسیدن به حداکثر افت مجاز ماهانه.
فرمول طلایی ترکیبیحجم پایه = ۱٪ حساب | پس از ۳ سود متوالی = ۱.۵٪ حساب (آنتی مارتینگل ملایم) | پس از ۳ ضرر متوالی = ۰.۵٪ حساب (محافظت از سرمایه) | پس از رسیدن به ۱۰٪ سود ماهانه = بازگشت به ۱٪ و قفل سود.
مدیریت سرمایه ارز دیجیتال و تفاوت آن با فارکس و بورس
تکنیکهای بالا برای هر بازاری درست هستند، اما مدیریت سرمایه ارز دیجیتال سه ویژگی خاص دارد. بازار ۲۴ ساعته و ۷ روز هفته باز است و حرکتهای ناگهانی در هر ساعتی رخ میدهد. نوسان روزانهی آلتکوینها چند برابر جفتارزهای اصلی فارکس است. و علاوه بر ریسک قیمت، ریسک صرافی هم وجود دارد. پاسخ کوتاه این است که ریسک هر معامله را کوچک نگه دارید، حجم را با نوسان تنظیم کنید، بخشی از سرمایه را در استیبل کوین بگذارید و دارایی را روی یک صرافی جمع نکنید.
حجم پوزیشن در مدیریت سرمایه پیشرفته بر اساس نوسان
در فارکس معمولاً فاصلهی حد ضرر را به پیپ میسنجیم. در کریپتو بهتر است آن را بر اساس نوسان خود دارایی تعیین کنید. یکی از ابزارهای رایج، شاخص ATR است که میانگین دامنهی نوسان روزانه را نشان میدهد. فرمول ساده این است: حجم پوزیشن برابر است با مقدار ریسک دلاری تقسیم بر فاصلهی حد ضرر به درصد. اگر حد ضرر را دو برابر ATR بگذارید، دارایی پرنوسان خودبهخود حجم کوچکتری میگیرد.
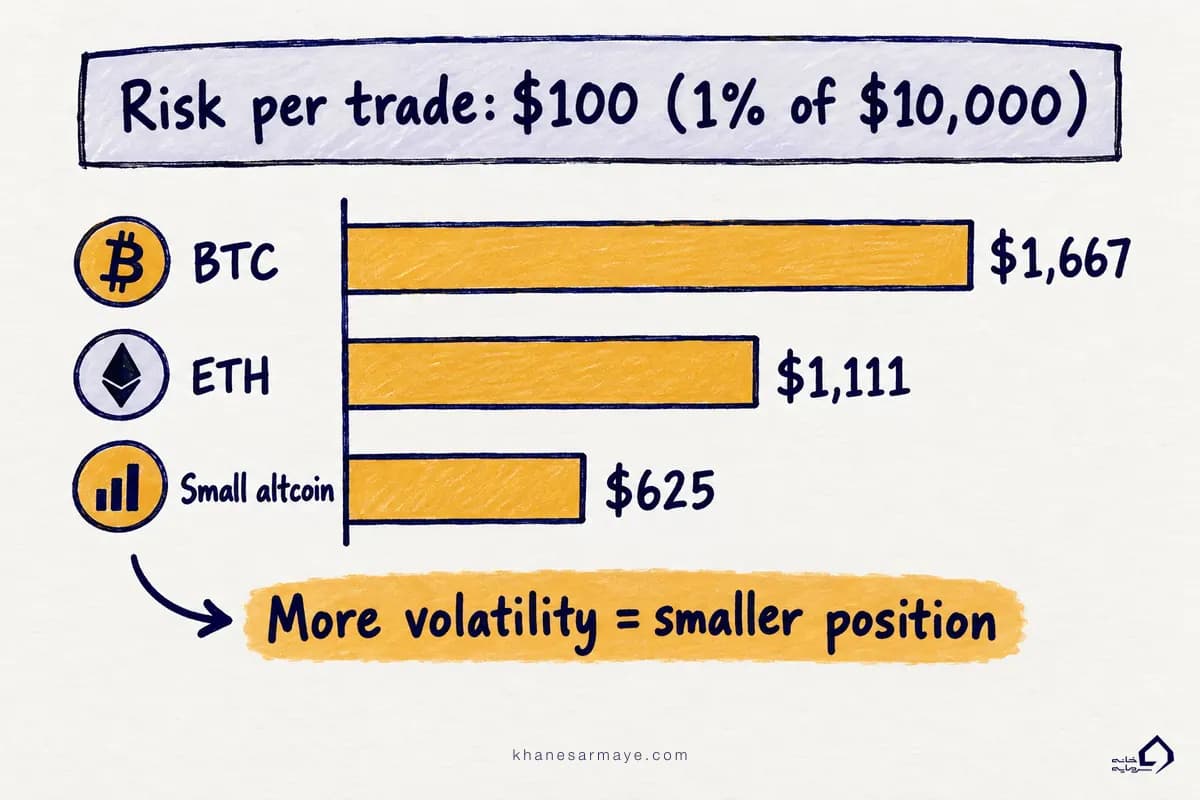
در هر سه حالت اگر حد ضرر فعال شود، زیان همان ۱۰۰ دلار است. عددهای ATR در جدول فقط برای مثال آمدهاند و در عمل باید از نمودار خودتان بخوانید. این روش با تکنیک «درصد ثابت» که پیشتر دیدیم سازگار است و فقط فاصلهی حد ضرر را واقعبینانهتر میکند. اگر با قراردادهای فیوچرز کار میکنید، نکتهی بعدی را جدی بگیرید.
اهرم، حجم پوزیشن را تعیین نمیکنددر بازار فیوچرز، فاصله تا لیکوئید شدن تقریباً برابر یک تقسیم بر اهرم است. با اهرم ۱۰، حرکت ۱۰ درصدی خلاف جهت، حساب را صفر میکند. ریسک واقعی را از حاصلضرب حجم کل پوزیشن در فاصله حد ضرر حساب کنید، نه از مبلغ مارجین.
سهم استیبل کوین در سبد سرمایه
نگهداشتن بخشی از سرمایه در استیبل کوین دو کار میکند. نوسان کل سبد را کم میکند و نقدینگی لازم برای خرید در افتهای بازار را حفظ میکند. هیچ درصد جادویی وجود ندارد. چارچوب زیر فقط یک نقطهی شروع است و توصیهی سرمایهگذاری نیست.
استیبل کوین هم بیریسک نیست. اگر ناشر آن دچار مشکل شود یا قیمت از یک دلار فاصله بگیرد (دیپگ)، ارزش دارایی کم میشود. گزارشهایی هم از مسدود شدن برخی آدرسها توسط ناشران بزرگ وجود دارد. بهتر است همهی ذخیرهی نقدی را در یک نوع استیبل کوین نگه ندارید. برای دیدن نرخ روز تتر به صفحهی قیمت تتر سر بزنید.
ریسک صرافی برای کاربران ایرانی
ریسک طرف مقابل یا Counterparty Risk یعنی احتمال اینکه صرافی ورشکست شود، هک شود یا دسترسی شما را ببندد. سقوط FTX در سال ۲۰۲۲ نشان داد این ریسک واقعی است. کاربر ایرانی ریسک بیشتری هم دارد: تحریمها و سیاستهای احراز هویت ممکن است بدون اطلاع قبلی حساب را محدود کنند. سه قاعدهی ساده ریسک را کم میکند.
- سقف هر صرافی: بیش از یکچهارم تا یکسوم دارایی را روی یک صرافی نگه ندارید.
- انتقال سود: پول مورد نیاز برای معاملات را روی صرافی بگذارید و باقی را به کیف پول شخصی منتقل کنید.
- انتخاب بر اساس سابقه: سابقهی پرداخت و شفافیت صرافی را بررسی کنید. فهرست بهترین صرافیهای ارز دیجیتال ایرانی و صرافیهای خارجی نقطهی شروع مناسبی است.
قبل از واریز بدانیدشرایط پذیرش کاربران ایرانی در صرافیهای خارجی مرتب تغییر میکند. پیش از واریز مبلغ قابل توجه، سیاست رسمی صرافی را بخوانید و با مبلغ کوچک واریز و برداشت آزمایشی انجام دهید.
اشتباهات رایج در مدیریت سرمایه پیشرفته
حتی معاملهگرانی که تکنیکها را میشناسند، اغلب در اجرا دچار خطا میشوند:
- بهینهسازی بیش از حد (Over-Optimization): تنظیم پارامترها بر اساس دادههای گذشته تا نتایج عالی به نظر برسند، اما در آینده کار نخواهند کرد.
- نادیدهگرفتن همبستگی: باز کردن چند معامله همزمان با ریسک ۲٪ هر کدام، در صورت همبستگی بالا، عملاً ریسک شما چندین برابر است.
- تغییر مداوم تکنیک: پس از هر دوره ضرر، عوض کردن سیستم مدیریت سرمایه بدون دلیل آماری معتبر.
- عدم ثبت و ارزیابی: بدون ژورنال معاملاتی دقیق، هیچ تکنیکی قابل ارزیابی و بهینهسازی نیست.
- ریسک بیش از حد در معاملات “مطمئن”: هیچ معاملهای مطمئن نیست. حتی بهترین ستاپ هم ممکن است ضررده شود.
مسیر شروع با تکنیکهای مدیریت سرمایه پیشرفته
تکنیکهای مدیریت سرمایه پیشرفته ابزارهای قدرتمندی هستند، اما قدرت واقعی آنها در اجرای منظم و مداوم نهفته است. مسیر پیشنهادی برای شروع:
- مرحله اول: با درصد ثابت ۱٪ شروع کنید و حداقل ۱۰۰ معامله ثبت و تحلیل کنید.
- مرحله دوم: وینریت، RRR و حداکثر افت سرمایه سیستم خود را محاسبه کنید.
- مرحله سوم: بر اساس دادههای واقعی، کِلی کسری (۱/۱۰) را محاسبه کرده و با درصد ثابت مقایسه کنید.
- مرحله چهارم: در صورت سازگاری با شخصیت معاملاتی، بهتدریج لایههای ترکیبی (نسبت ثابت یا آنتی مارتینگل ملایم) اضافه کنید.
- مرحله پنجم: هر ۳ ماه عملکرد سیستم مدیریت سرمایه را بازبینی و تعدیل کنید.
کلام آخرمدیریت سرمایه یک مهارت است، نه فرمول جادویی. بهترین تکنیک، تکنیکی است که بتوانید بهصورت مداوم و بدون نقض قوانین اجرا کنید. تسلط بر مدیریت سرمایه پیشرفته، تفاوت اصلی بین معاملهگران سودده بلندمدت و بازندگان است.
سلب مسئولیتاین مقاله آموزشی است و توصیه سرمایهگذاری نیست. تکنیکهای مدیریت سرمایه ضرر را حذف نمیکنند و معامله با اهرم میتواند به از دست رفتن کل سرمایه منجر شود. عددهای مثالها فرضی هستند.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟