


تصور کنید یک پیاز گل لاله را به قیمت یک خانه میخرید. این دقیقاً اتفاقی است که در هلند قرن هفدهم افتاد و به یکی از معروفترین حبابهای قیمتی تاریخ تبدیل شد. اما حباب قیمت چیست و چرا این پدیدهی بهظاهر دیوانهوار بارها و بارها در بازارهای مختلف تکرار میشود؟
حباب قیمت چیست؟ تعریف دقیق به زبان ساده
حباب قیمت (Price Bubble) زمانی شکل میگیرد که قیمت یک دارایی چه سهام، چه مسکن، چه طلا یا دلار بهشکلی مداوم و شتابان از ارزش ذاتی واقعی آن دارایی فاصله میگیرد. این فاصله نه بر پایهی منطق اقتصادی، بلکه بر پایهی هیجان، طمع، و روانشناسی جمعی بنا میشود.
تعریف کلیدیحباب قیمتی = قیمت بازار منهای ارزش ذاتی. هرقدر این فاصله بیشتر باشد، حباب بزرگتر است و انرژی بیشتری برای ترکیدن دارد.
اما چرا تشخیص حباب تا این حد سخت است؟ جواب در همین نکته نهفته است: برآورد ارزش ذاتی یک دارایی خودش یک علم (و گاهی یک هنر) است. اقتصاددانان برجسته بارها با یکدیگر اختلاف نظر داشتهاند که آیا بازار خاصی در حباب است یا خیر. به همین دلیل است که اغلب تنها پس از ترکیدن حباب، با قطعیت میتوانیم بگوییم «بله، حباب وجود داشت».
چرا حباب قیمت شکل میگیرد؟ (مکانیزم دقیق)
برای درک مکانیزم شکلگیری حباب، باید چند لایه را با هم ببینیم. حبابها از دل یک فرآیند چندمرحلهای بیرون میآیند که هر مرحله، بذر مرحله بعدی را میکارد.
مرحله اول: جرقه اولیه (عامل بنیادین یا غیربنیادین)
هر حبابی با یک جرقه شروع میشود. این جرقه میتواند واقعی باشد مثلاً یک فناوری جدید (اینترنت در دهه ۹۰)، یک سیاست پولی انبساطی، یا افزایش واقعی تقاضا. اما پس از آن، رشد قیمت دیگر ربطی به آن جرقه اولیه ندارد و موتور اصلی آن نقدینگی سرگردان و انتظارات خودمحققکننده میشود.
مرحله دوم: نقدینگی، موتور اصلی حباب
نقدینگی مهمترین سوخت حبابهاست. وقتی حجم پول در اقتصاد زیاد میشود چه از طریق چاپ پول، چه از طریق تسهیل وامدهی این پول باید جایی برود. اگر بازده سرمایهگذاریهای امن (مثل سپرده بانکی) پایین باشد، این نقدینگی به سمت داراییهای ریسکیتر هجوم میبرد و قیمتها را بالا میکشد.
نکته کلیدی برای سرمایهگذاران ایرانیدر اقتصاد ایران، رشد نقدینگی بالا در کنار نرخ بهره واقعی منفی (تورم بیشتر از سود بانکی)، همواره یکی از اصلیترین عوامل شکلگیری حباب در بازارهای دارایی بوده است.
مرحله سوم: روانشناسی جمعی و رفتار گلهوار
اینجاست که ماجرا جالب میشود. وقتی قیمتها بالا میروند، یک اتفاق روانی رخ میدهد: مردم فکر میکنند «قیمتها همیشه بالا میروند» و «من نباید این فرصت را از دست بدهم». این تفکر که به آن FOMO (ترس از جا ماندن) میگویند باعث میشود افرادی که هیچوقت اهل سرمایهگذاری نبودند هم وارد بازار شوند.
این دقیقاً همان رفتار گلهوار (Herd Behavior) است: نه به خاطر اینکه دارایی ارزش دارد، بلکه چون «همه» دارند میخرند.
مرحله چهارم: تئوری احمق بزرگتر
در اوج حباب، یک منطق عجیب حاکم میشود که اقتصاددانان آن را تئوری احمق بزرگتر (Greater Fool Theory) مینامند. در این مرحله، خریداران میدانند که دارایی گران است، اما باور دارند که همیشه یک «احمق بزرگتر» پیدا میشود که آن را با قیمت بالاتری بخرد. این چرخه تا زمانی ادامه دارد که آخرین «احمق بزرگتر» پیدا نشود.
مراحل شکلگیری و ترکیدن حباب قیمتی
اقتصاددانان الگوی مشخصی برای چرخه حیات حبابها شناسایی کردهاند. آشنایی با این مراحل میتواند به شما کمک کند در کجای چرخه ایستادهاید:
فاز پنهان: زیر پوست بازار
در این مرحله، «پول هوشمند» (سرمایهگذاران حرفهای و نهادی) شروع به خرید میکند. قیمتها آرام آرام بالا میروند اما هنوز توجه عمومی جلب نشده. رسانهها ساکتند و اخبار خاصی وجود ندارد.
فاز آگاهی: خبر پیچید
تحلیلگران و رسانههای مالی شروع به گزارش دادن میکنند. یک موج فروش کوچک هم ممکن است اتفاق بیفتد چون بعضیها سود میگیرند اما بعد دوباره خرید شروع میشود. این مرحله هنوز نسبتاً منطقی است.
فاز هیجان: همه میخرند!
رسانههای عمومی (نه فقط مالی) تیتر میزنند. راننده تاکسی، همسایه، و همکار اداری همه از «فرصت طلایی» حرف میزنند. ورود افراد بیتجربه شتاب میگیرد. در این مرحله، منتقدان با استدلال «اینبار فرق میکند» رد میشوند.
سیگنال خطر: اینبار فرق میکند!تاریخاً، هر بار که اکثریت بازار گفتهاند «اینبار بازار قوانین قبلی را ندارد»، بزرگترین سقوطها اتفاق افتاده. این جمله یکی از خطرناکترین جملات در سرمایهگذاری است.
فاز ترکیدن: یک بهانه کافی است
ترکیدن حباب نیاز به یک رویداد بزرگ ندارد. گاهی یک خبر، یک تصمیم سیاسی، یا حتی یک شایعه کافی است. وقتی اعتماد شکست، همه به سمت خروج میدوند. فروش، فروش بیشتری ایجاد میکند و بازار وارد یک مارپیچ نزولی میشود.
فاز انکار و بازگشت به میانگین
در ابتدا، بسیاری باور نمیکنند که حباب ترکیده. میگویند «اصلاح موقتی است» یا «فرصت خرید». یک برگشت موقتی هم ممکن است باشد. اما در نهایت، قانون بازگشت به میانگین حکم میکند و قیمتها تا ارزش ذاتی یا حتی پایینتر از آن کاهش مییابند.
دو حباب تاریخی که باید بشناسید
حباب گل لاله هلند (۱۶۳۷): اولین حباب مدرن تاریخ
در قرن هفدهم، گل لاله تازه از آسیا به هلند آمده بود و به نماد ثروت و اشرافیت تبدیل شده بود. قیمت پیاز لالههای نادر بهقدری بالا رفت که یک پیاز میتوانست معادل چند سال حقوق یک استادکار باشد. سفتهبازان حتی بر سر لالههایی که هنوز در خاک بودند قرارداد آتی میبستند.
وقتی تکثیر مصنوعی لاله ممکن شد و کمیابی از بین رفت، قیمتها طی چند هفته بیش از ۹۵٪ سقوط کردند. درس: کمیابی مصنوعی + هیجان جمعی = حباب.
حباب داتکام (۱۹۹۵-۲۰۰۱): وقتی آینده گرانتر از حال بود
با رشد اینترنت، سرمایهگذاران باور کردند که هر شرکتی که نام «داتکام» داشت باشد، آیندهای طلایی دارد. شرکتهایی که هیچ سودی نداشتند با ارزشگذاریهای میلیاردی در بورس عرضه شدند. شاخص نزدک از ۱۰۰۰ به ۵۰۰۰ واحد رسید.
در سال ۲۰۰۰، حباب ترکید. نزدک ۷۸٪ از ارزش خود را از دست داد. صدها شرکت ورشکست شدند. اما جالب است: اینترنت واقعاً آینده را عوض کرد فقط قیمتگذاری بازار خیلی جلوتر از واقعیت رفته بود.
درس مهم از داتکامیک ایدهی درست لزوماً به معنای قیمتگذاری درست نیست. اینترنت واقعاً دنیا را عوض کرد، اما کسانی که در اوج حباب خریدند، سالها طول کشید تا به سر بهسر برسند.
اقتصاد حبابی چیست و چه ویژگیهایی دارد؟
وقتی حبابها نه در یک بازار، بلکه در کل یک اقتصاد شکل میگیرند، به آن اقتصاد حبابی میگویند. در چنین اقتصادی:
- قیمت داراییها بهشدت نوسانی است و مستقل از ارزش ذاتی حرکت میکند
- سفتهبازی جای سرمایهگذاری مولد را میگیرد
- رشد اقتصادی «کاغذی» و ناپایدار است
- بنگاهها بهجای تولید، روی خرید و فروش دارایی تمرکز میکنند
- نابرابری درآمدی شدیداً افزایش مییابد
نکته مهم: هر کاهش قیمتی برابر ترکیدن حباب نیست. یک ریزش ۲۰ درصدی در بازار سهام ممکن است در یک بازار «ترکیدن حباب» باشد و در بازاری دیگر صرفاً یک اصلاح عادی. معیار، نسبت قیمت به ارزش ذاتی است، نه صرف میزان کاهش.
حباب قیمت در بازارهای ایران
ایران به دلیل ساختار خاص اقتصادیاش تورم مزمن، نرخ بهره واقعی منفی، وابستگی به نفت، و محدودیتهای ارزی زمین حاصلخیزی برای رشد حبابهای قیمتی است. در ادامه، حبابها را در هر بازار مهم بررسی میکنیم:
۱- حباب بورس: وقتی P/E از منطق دور میشود
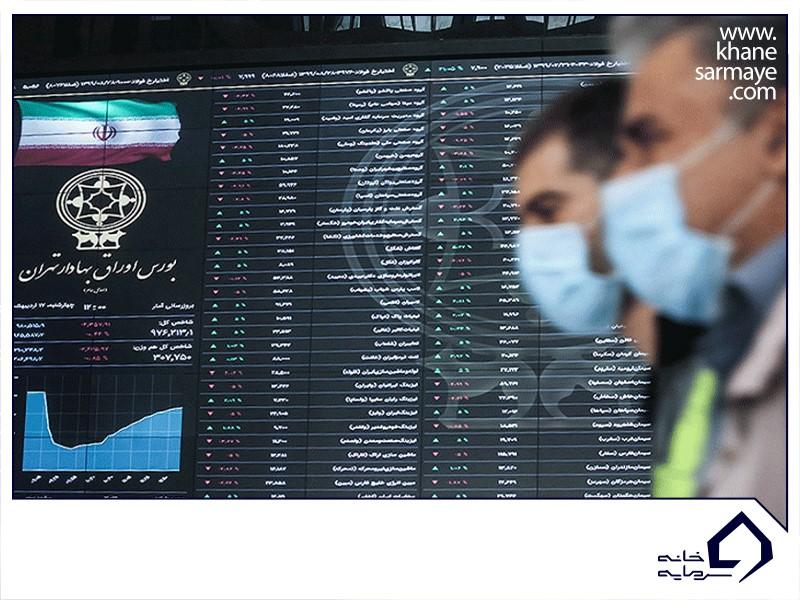
در بازار سهام، ارزش ذاتی یک شرکت از طریق تحلیل دقیق جریانهای نقدی آتی تعیین میشود. روشهای اصلی ارزشگذاری عبارتند از:
- DCF (تنزیل جریانهای نقدی): پیشبینی سودهای آتی و تنزیل آنها به ارزش امروز
- روش مقایسهای: مقایسه نسبتهای مالی با شرکتهای مشابه
- ارزش جایگزینی: چقدر طول میکشد این شرکت را از صفر بسازیم؟
وقتی قیمت سهم بهمراتب از خروجی این محاسبات فاصله میگیرد مثل اتفاقی که در تابستان ۱۳۹۹ در بورس ایران افتاد حباب شکل گرفته است. در آن دوره، نسبت P/E کل بازار به اعداد تاریخی و غیرعادی رسید که با هیچ منطق بنیادی قابل توجیه نبود.
هشدارورود موج عظیم سرمایهگذاران تازهوارد به بورس در سال ۱۳۹۹ که اغلب هیچ آموزشی ندیده بودند یکی از کلاسیکترین نشانههای اوج حباب بود. پس از آن، بازار بیش از ۵۰٪ ریزش کرد.
۲- حباب مسکن: شاخص P/R زیر ذرهبین
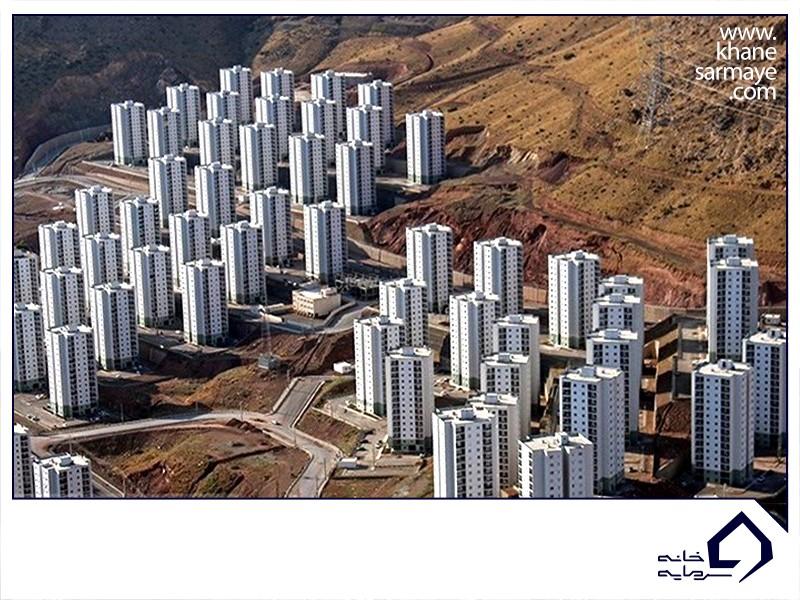
ارزش ذاتی مسکن به دو عامل اصلی گره خورده است: بهای تمام شده ساخت (بهعلاوه زمین و سود سازنده) و قدرت خرید مستأجران. مهمترین شاخص برای تشخیص حباب مسکن، نسبت قیمت به اجاره (P/R) است:
در کلانشهرهای ایران، این نسبت در دورههای مختلف به اعداد بسیار بالاتری رسیده که نشاندهنده حباب مسکن است. البته در شرایط تورمی ایران، محاسبه این نسبت باید با احتیاط و با در نظر گرفتن انتظارات تورمی انجام شود.
۳- حباب خودرو: نبود شفافیت در قیمتگذاری
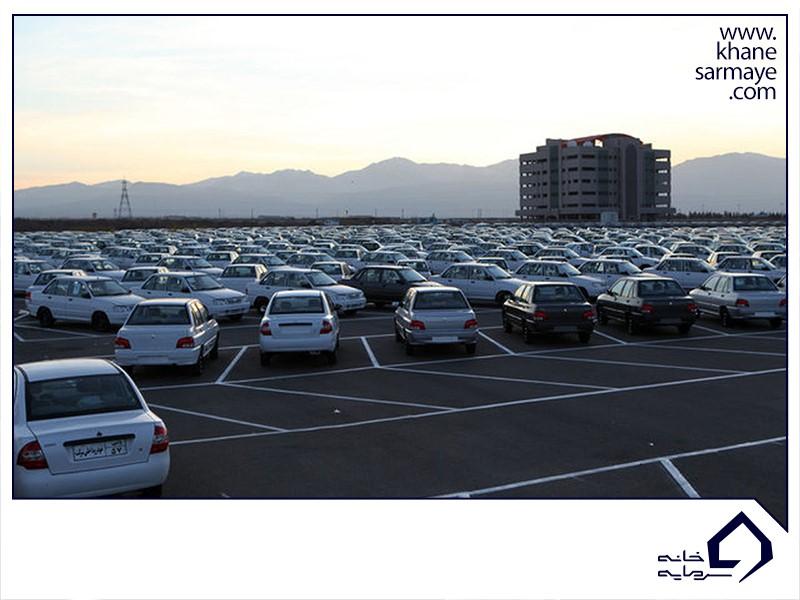
ارزش ذاتی خودرو در تئوری ساده است:
ارزش ذاتی خودرو = بهای تمامشده تولید + حاشیه سود سازنده + هزینه توزیع
اما در ایران، چند عامل این فرمول ساده را پیچیده میکند:
- محدودیت واردات: عرضه مصنوعاً محدود میشود
- قیمتگذاری دستوری: قیمت کارخانه با قیمت بازار آزاد فاصله زیادی دارد
- نقش واسطهها و دلالان: حلقهای از واسطهگری که هزینهها را بالا میبرد
- انتظارات تورمی: مردم خودرو را نه برای استفاده، بلکه به عنوان دارایی میخرند
این ترکیب، بازار خودرو ایران را به یکی از حبابخیزترین بازارها تبدیل کرده که نوسانات شدید قیمتی در آن کاملاً متداول است.
۴- حباب سکه: وقتی قیمت از ارزش دور میشود
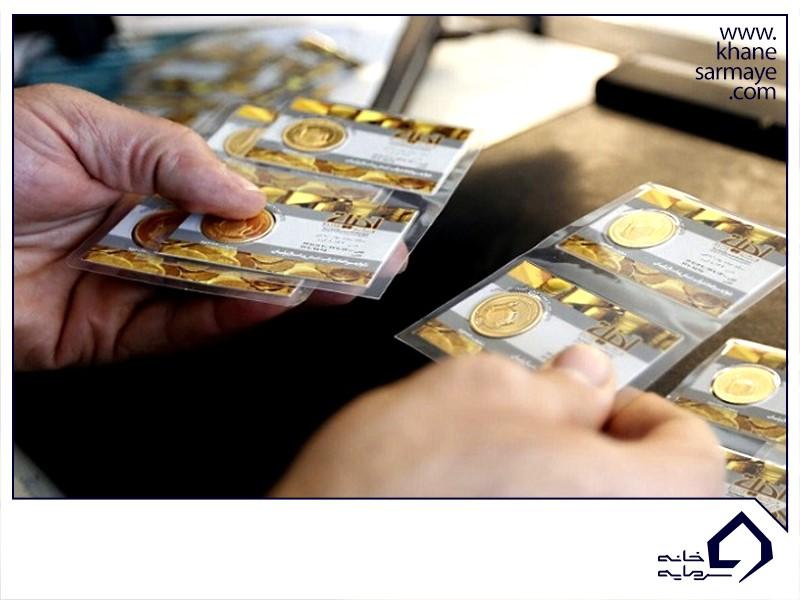
ارزش ذاتی سکه طلا یک فرمول نسبتاً مشخص دارد که به قیمت انس جهانی طلا و نرخ دلار وابسته است. حباب سکه مثبت زمانی است که قیمت بازار از این عدد محاسبهشده بالاتر باشد.
اما یک نکته بسیار مهم که بسیاری از تحلیلگران هم آن را نادیده میگیرند: وقتی خود متغیرهای ورودی (دلار و انس) هم در حباب هستند، محاسبه ارزش ذاتی سکه گمراهکننده است.
مثلاً اگر دلار را ۵۰۰ هزار تومان و انس را ۳۰۰۰ دلار فرض کنیم و سکه حباب منفی داشته باشد، آیا باید خرید؟ نه لزوماً چون شاید هر دو متغیر ورودی خودشان هم بیش از ارزش ذاتیشان قیمت خورده باشند. قیمت ≠ ارزش. این اصل بنیادین را هرگز فراموش نکنید.
اصل طلایی سرمایهگذاریهر داراییای که برای محاسبه ارزشش از قیمت دارایی دیگری استفاده میکنید، ابتدا مطمئن شوید آن دارایی دیگر خودش در حباب نیست. این اصل در محاسبه NAV شرکتهای سرمایهگذاری هم به همان اندازه مهم است.
۵- حباب ارز (دلار): چطور ارزش ذاتی دلار را بفهمیم؟
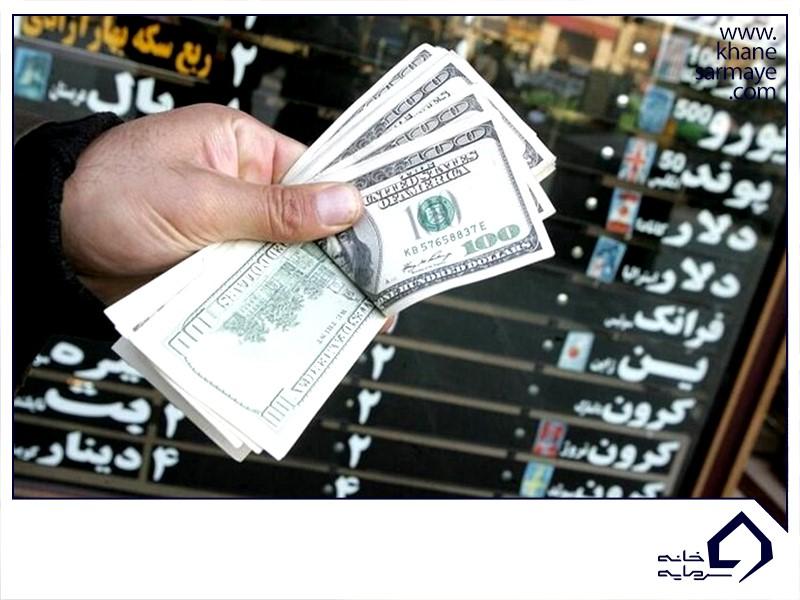
برای برآورد ارزش ذاتی دلار در برابر ریال، چند رویکرد اصلی وجود دارد:
در ایران، یکی از مهمترین عوامل تعیین ارزش ذاتی ارز، تراز عرضه و تقاضای ارز است: صادرات نفت، میعانات، پتروشیمی، فولاد، مس و خدمات در برابر واردات کالاهای مصرفی، سرمایهای و غیررسمی. وقتی قیمت بازاری دلار از خروجی این محاسبات بهشدت بالاتر رود، حباب ارزی شکل گرفته است.
چطور حباب قیمت را تشخیص دهیم؟ (نشانههای عملی)
اگرچه تشخیص حباب با قطعیت کامل ممکن نیست، اما این نشانهها به شما هشدار میدهند که احتمالاً در بازار حبابی هستید:
- ✅ رشد قیمت بسیار سریعتر از بنیادها: قیمت بالا میرود اما سود، اجاره، یا درآمد دارایی رشد مشابهی ندارد
- ✅ ورود گسترده مردم عادی: وقتی کسانی که هیچوقت سرمایهگذار نبودند هجوم میآورند
- ✅ رسانهای شدن فراوان: بازار در اخبار اصلی و شبکههای اجتماعی جای غیرعادی دارد
- ✅ منتقدان رد میشوند: جمله «اینبار فرق میکند» رایج میشود
- ✅ وام گرفتن برای سرمایهگذاری: افراد با اهرم مالی وارد بازار میشوند
- ✅ نسبتهای مالی تاریخاً بالا: P/E، P/R یا سایر شاخصها به اعداد غیرمعمول رسیدهاند
جمعبندی مهمهیچ شاخص واحدی بهتنهایی وجود حباب را ثابت نمیکند. باید ترکیبی از نشانهها را با هم ببینید. هرچه تعداد نشانههای همزمان بیشتر باشد، احتمال حباب بالاتر است.
جمعبندی: چه درسی از حبابهای قیمتی بگیریم؟
حبابهای قیمتی نه یک استثنا، بلکه بخشی اجتنابناپذیر از چرخههای اقتصادی هستند. آنها از دل ترکیب سه عامل بیرون میآیند: نقدینگی مازاد، روانشناسی جمعی، و فاصله از ارزش ذاتی.
سرمایهگذار عاقل کسی نیست که هرگز وارد بازارهای داغ نمیشود، بلکه کسی است که میداند در کجای چرخه ایستاده و آنقدر انضباط دارد که وقتی صدای «همه» به سمت یک بازار میرود، ابتدا از خود بپرسد: «آیا قیمت هنوز به ارزش نزدیک است؟»