
صندوق سرمایهگذاری مختلط یک راهکار هوشمندانه برای افرادی است که نه ریسک بالای سرمایهگذاری مستقیم در بورس را میخواهند و نه به سود محدود صندوقهای درآمد ثابت قانع هستند. این صندوقها با ترکیب بهینهای از سهام و اوراق بهادار با درآمد ثابت، تعادلی میان ریسک و بازده ایجاد میکنند و به شما اجازه میدهند در عین محافظت از اصل سرمایه خود در برابر نوسانات شدید بازار، از فرصتهای رشد بازار سهام نیز بهرهمند شوید. در این راهنمای جامع، به شما نشان خواهیم داد که صندوق مختلط چیست، برای چه کسانی مناسب است و چگونه میتوانید بهترین گزینه را برای سرمایهگذاری انتخاب کنید.
صندوق مختلط (Mixed Fund) به زبان ساده
صندوق سرمایهگذاری مختلط، همانطور که از نامش پیداست، ترکیبی از داراییهای مختلف را در سبد خود جای میدهد. بر اساس قوانین سازمان بورس و اوراق بهادار ایران، این صندوقها موظف هستند بین ۴۰ تا ۶۰ درصد از داراییهای خود را در سهام شرکتهای پذیرفته شده در بورس و مابقی را در اوراق با درآمد ثابت مانند اوراق مشارکت، سپردههای بانکی و اسناد خزانه سرمایهگذاری کنند.
این ترکیب هوشمندانه باعث میشود که صندوقهای مختلط به عنوان یک گزینه میانه در دنیای سرمایهگذاری شناخته شوند. در زمان رونق بازار سهام، بخش سهام این صندوقها رشد کرده و بازدهی جذابی را نصیب سرمایهگذاران میکند. از طرف دیگر، در دوران رکود یا ریزش بازار، بخش درآمد ثابت مانند یک لنگر عمل کرده و از افت شدید ارزش داراییها جلوگیری میکند. به همین دلیل، صندوقهای مختلط گزینهای ایدهآل برای سرمایهگذارانی هستند که به دنبال رشد پایدار و ریسک کنترلشده هستند.
این صندوق مناسب چه کسانی است؟
صندوقهای مختلط برای طیف وسیعی از سرمایهگذاران طراحی شدهاند، اما بهترین عملکرد را برای افرادی دارند که پروفایل ریسک متعادل یا میانهرو دارند. اگر شما جزو یکی از دستههای زیر هستید، این صندوقها میتوانند انتخاب هوشمندانهای برای شما باشند:
- سرمایهگذاران تازهکار: اگر به تازگی وارد دنیای بورس شدهاید و هنوز با پیچیدگیهای تحلیل سهام آشنا نیستید، صندوق مختلط با مدیریت حرفهای، نقطه شروع امنی برای شماست.
- افراد ریسکگریز که به دنبال بازدهی بیشتر از بانک هستند: اگر از سود پایین سپردههای بانکی رضایت ندارید اما تحمل نوسانات شدید بازار سهام را نیز ندارید، این صندوقها تعادل مناسبی را به شما هدیه میدهند.
- سرمایهگذاران بلندمدت: این صندوقها برای اهداف بلندمدت مانند بازنشستگی یا تأمین آتیه فرزندان بسیار مناسب هستند، زیرا در بلندمدت، اثر ترکیبی رشد سهام و پایداری اوراق، بازدهی قابل قبولی ایجاد میکند.
مزایا و معایب صندوق مختلط
مانند هر ابزار سرمایهگذاری دیگری، صندوقهای مختلط نیز مزایا و معایب خاص خود را دارند که باید قبل از تصمیمگیری به دقت بررسی شوند.
مزایا:
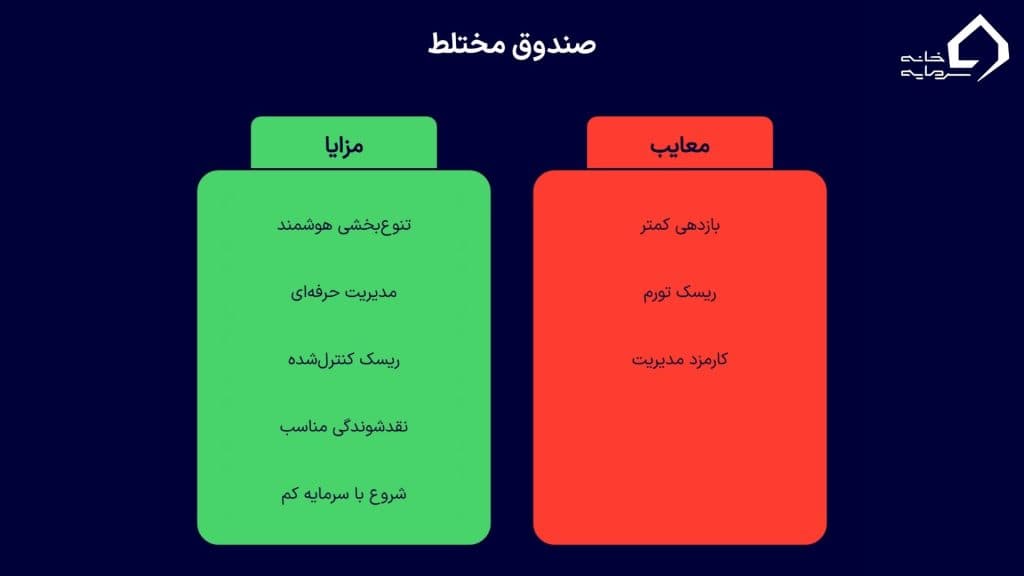
- تنوعبخشی هوشمند (Intelligent Diversification): با یک خرید، شما به طور همزمان در دهها سهم و اوراق بهادار سرمایهگذاری میکنید. این تنوع، ریسک شما را به شدت کاهش میدهد.
- مدیریت حرفهای (Professional Management): تیمی از تحلیلگران و مدیران سرمایهگذاری باتجربه، به طور مداوم بهترین داراییها را برای صندوق انتخاب کرده و سبد را مدیریت میکنند.
- ریسک کنترلشده: در مقایسه با صندوقهای سهامی، این صندوقها در زمان ریزش بازار، افت کمتری را تجربه میکنند و از سرمایه شما بهتر محافظت میکنند.
- نقدشوندگی مناسب (Good Liquidity): به خصوص در مدلهای قابل معامله (ETF)، شما میتوانید به راحتی و در هر زمان واحدهای خود را در بازار بورس به فروش برسانید.
- شروع با سرمایه کم: برای شروع سرمایهگذاری در این صندوقها نیاز به مبالغ هنگفت ندارید و میتوانید با سرمایههای کوچک نیز وارد شوید.
معایب:
- بازدهی کمتر در بازارهای صعودی: در دوران رونق شدید بورس، به دلیل وجود اوراق درآمد ثابت در سبد، بازدهی این صندوقها از صندوقهای سهامی کمتر خواهد بود.
- ریسک تورم: در شرایط تورم بالا، ممکن است بازدهی برخی از این صندوقها نتواند قدرت خرید پول شما را به طور کامل حفظ کند.
- کارمزد مدیریت: این صندوقها برای مدیریت حرفهای، کارمزدی سالانه دریافت میکنند که میتواند بخشی از بازدهی شما را کاهش دهد.
تفاوت صندوق مختلط با صندوق سهامی و درآمد ثابت
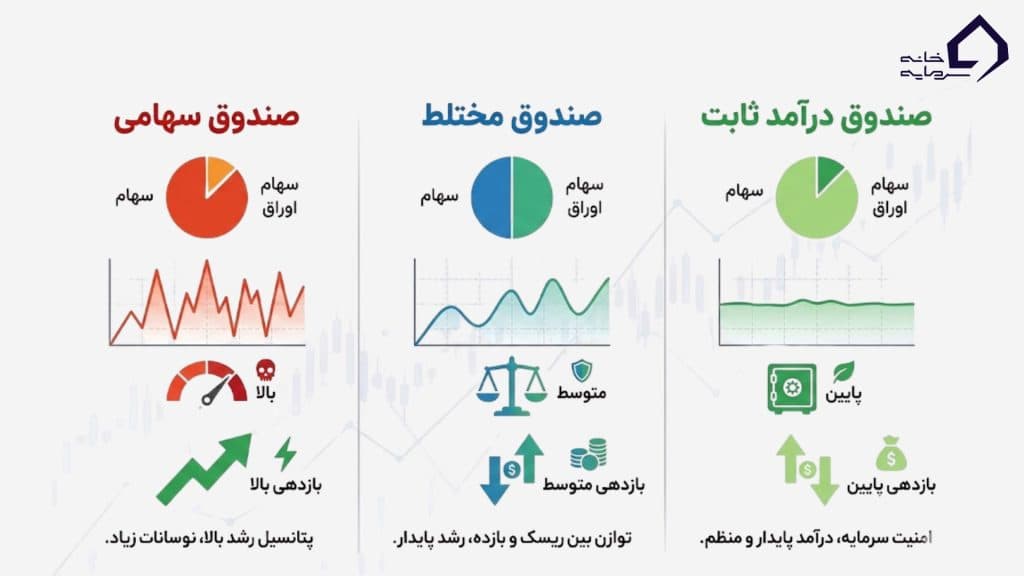
برای درک بهتر جایگاه صندوقهای مختلط، بهتر است آنها را با دو نوع دیگر صندوقهای محبوب در بازار ایران، یعنی صندوقهای سهامی و صندوقهای درآمد ثابت، مقایسه کنیم. جدول زیر به شما کمک میکند تا تفاوتهای کلیدی این سه گزینه را به سرعت دریابید:
انواع صندوقهای مختلط: ETF یا صدور و ابطالی؟
صندوقهای سرمایهگذاری مختلط در بازار سرمایه ایران به دو روش اصلی معامله میشوند: قابل معامله در بورس (ETF) و صدور و ابطالی (Mutual Fund). انتخاب بین این دو مدل به استراتژی سرمایهگذاری، میزان نقدشوندگی مورد نیاز و حساسیت شما به کارمزدها بستگی دارد.
صندوقهای قابل معامله (ETF)
واحدهای این نوع صندوقها دقیقاً مانند سهام عادی در سامانه معاملاتی کارگزاریها خرید و فروش میشوند. قیمت آنها در طول روز بر اساس عرضه و تقاضای بازار نوسان میکند و شما میتوانید به صورت لحظهای آنها را معامله کنید.
- مزیت اصلی: نقدشوندگی بالا. شما میتوانید در هر ساعتی از روز معاملاتی، واحدهای خود را بخرید یا بفروشید.
- کارمزد: کارمزد معاملات آنها مشابه سهام است (حدود ۰.۵٪ در مجموع خرید و فروش) که معمولاً از صندوقهای صدور و ابطالی کمتر است.
نمونههای صندوقهای مختلط ETF در بازار ایران
برای درک بهتر، بیایید به چند نمونه واقعی از صندوقهای مختلط قابل معامله (ETF) در بورس ایران نگاه کنیم. این صندوقها نمایندگی خوبی از گزینههای موجود برای سرمایهگذاران هستند:
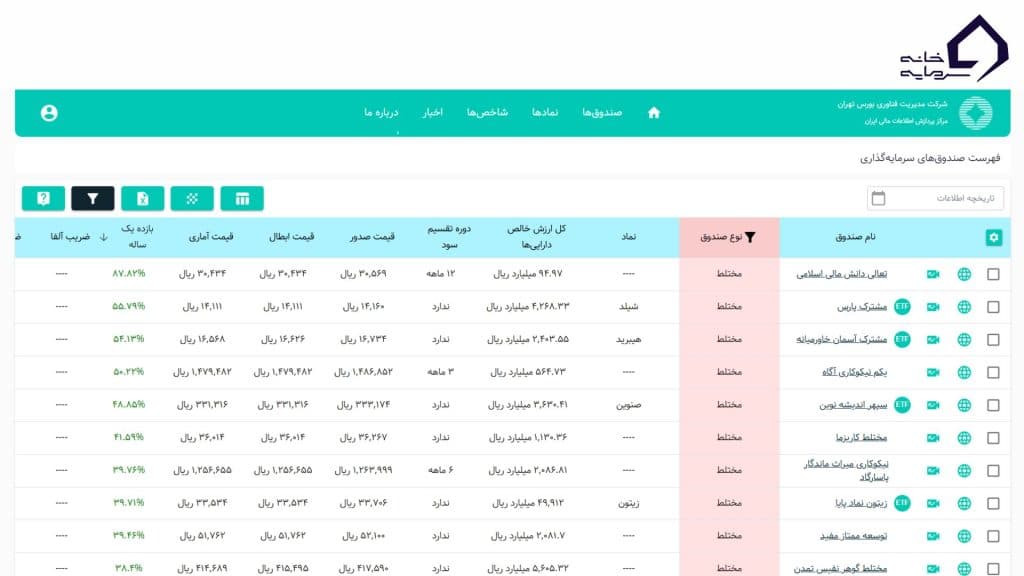
- مشترک پارس (نماد: شیبد) یکی از صندوقهای ETF مختلط محبوب است که با ترکیب متعادلی از سهام و اوراق، سعی میکند بازدهی پایدار را برای سرمایهگذاران فراهم کند. این صندوق برای افرادی مناسب است که به دنبال نقدشوندگی بالا و قیمتگذاری لحظهای هستند.
- مشترک آسمان خاورمیانه (نماد: هیبرید) نام دیگری برای صندوقهای مختلط است که بر روی فرصتهای منطقه خاورمیانه تمرکز دارد. این صندوق برای سرمایهگذارانی مناسب است که علاقهمند به تنوعبخشی جغرافیایی هستند.
- سپهر اندیشه نوین (نماد: صنوین) یک گزینه دیگر برای سرمایهگذاری در صندوقهای مختلط است که با رویکردی نوین، سعی میکند از فرصتهای بازار بهرهبرداری کند.
- زیتون نماد پایا (نماد: زیتون) صندوقی است که بر پایداری و ثبات تمرکز دارد و برای سرمایهگذاران محافظهکار مناسب است.
صندوقهای صدور و ابطالی
برای خرید و فروش این صندوقها، باید به وبسایت خود صندوق مراجعه کرده و درخواست صدور (خرید) یا ابطال (فروش) واحد را ثبت کنید. قیمت هر واحد بر اساس ارزش خالص داراییها (NAV) در پایان هر روز کاری محاسبه میشود.
- مزیت اصلی: قیمتگذاری مبتنی بر ارزش ذاتی. قیمت خرید و فروش شما دقیقاً بر اساس ارزش واقعی داراییهای صندوق است و حباب قیمتی (فاصله قیمت بازار از NAV) ندارد.
- نقدشوندگی: نقدشوندگی این صندوقها معمولاً کمتر از ETFهاست و فرآیند واریز وجه پس از فروش ممکن است یک تا چند روز کاری طول بکشد.
نمونههای صندوقهای مختلط صدور و ابطالی
برخی از صندوقهای مختلط صدور و ابطالی، علاوه بر رشد سرمایه، سود دورهای نیز توزیع میکنند. این صندوقها برای سرمایهگذارانی مناسب هستند که علاوه بر رشد، به دنبال درآمد منظم نیز هستند:
- تعالی دانش مالی اسلامی یک صندوق مختلط است که سود سالانه توزیع میکند و بر اساس اصول شریعت اسلامی مدیریت میشود. این صندوق برای سرمایهگذارانی مناسب است که ترجیح میدهند سرمایهگذاری خود مطابق با اصول اسلامی باشد.
- نیکوکاری میراث ماندگار پاسارگاد صندوقی است که هر شش ماه سود توزیع میکند و برای سرمایهگذاران بلندمدتی که به دنبال درآمد نیمهسالانه هستند، مناسب است.
- یکم نیکوکاری آگاه صندوقی است که سود سهماهه توزیع میکند و برای کسانی مناسب است که ترجیح میدهند درآمد خود را بیشتر به صورت منظم دریافت کنند.
- نیکوکاری ایتام برکت صندوقی است که سود ماهانه توزیع میکند و برای سرمایهگذارانی مناسب است که نیاز به درآمد منظم ماهانه دارند.
نکته مهم: بازدهی گذشته این صندوقها تضمینی برای عملکرد آینده نیست. همیشه قبل از سرمایهگذاری، بازدهی و معیارهای ریسک آنها را در سایت فیپیران بررسی کنید.
چطور بهترین صندوق مختلط را انتخاب کنیم؟
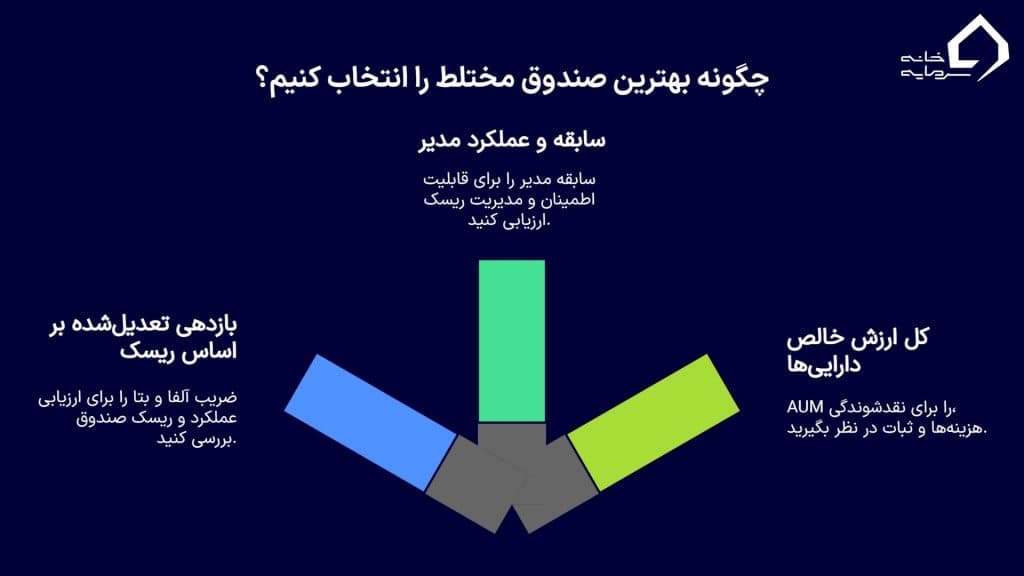
انتخاب بهترین صندوق مختلط از میان دهها گزینه موجود، نیازمند بررسی چند معیار کلیدی است. صرفاً اتکا به بازدهی گذشته کافی نیست. برای یک انتخاب هوشمندانه، باید مانند یک تحلیلگر حرفهای عمل کرده و موارد زیر را به دقت ارزیابی کنید:
۱. بازدهی تعدیلشده بر اساس ریسک (ضریب آلفا و بتا)
به جای نگاه کردن به بازدهی خام، باید بفهمید که صندوق برای کسب آن بازدهی، چه مقدار ریسک را متحمل شده است. دو شاخص مهم در این زمینه ضریب بتا (Beta) و ضریب آلفا (Alpha) هستند.
- ضریب بتا (β): این ضریب، حساسیت بازدهی صندوق را نسبت به شاخص کل بورس نشان میدهد.
- بتای بزرگتر از ۱: یعنی صندوق پرریسکتر از بازار است و در زمان رشد، بیشتر از شاخص و در زمان ریزش، بیشتر از شاخص افت میکند.
- بتای کوچکتر از ۱: یعنی صندوق کمریسکتر و محافظهکارتر از بازار است.
- برای صندوق مختلط، بتای کمتر از ۱ (مثلاً بین ۰.۴ تا ۰.۷) مطلوب است، زیرا نشاندهنده ریسک کنترلشده است.
- ضریب آلفا (α): این ضریب، عملکرد مدیر صندوق را میسنجد. آلفای مثبت یعنی مدیر صندوق توانسته بازدهی بیشتری از آنچه با توجه به ریسک (بتای) صندوق انتظار میرفته، کسب کند.
- آلفای مثبت: عملکرد عالی مدیر.
- آلفای منفی: عملکرد ضعیف مدیر.
- همیشه به دنبال صندوقهایی با آلفای مثبت و پایدار باشید.
نکته کاربردی: برای مشاهده این ضرایب، به صفحه هر صندوق در وبسایت فیپیران (Fipiran.com) مراجعه کرده و در بخش اطلاعات تکمیلی، به دنبال این دو شاخص بگردید.
۲. سابقه و عملکرد مدیر صندوق
یک مدیر صندوق باتجربه که بحرانهای مختلف بازار را پشت سر گذاشته، قابل اعتمادتر است. سابقه عملکرد صندوق، به خصوص در دورههای رکود بازار، نشاندهنده مهارت تیم مدیریت در کنترل ریسک است. صندوقی را انتخاب کنید که حداقل ۳ تا ۵ سال سابقه فعالیت داشته و در این مدت توانسته بازدهی معقول و باثباتی را ثبت کند.
۳. کل ارزش خالص داراییها (AUM – Assets Under Management)
AUM یا حجم داراییهای تحت مدیریت یک صندوق، نشاندهنده میزان اعتماد سرمایهگذاران به آن صندوق است. صندوقهای بزرگتر (با AUM بالاتر) معمولاً از چند مزیت برخوردارند:
- نقدشوندگی بهتر: حجم معاملات روزانه بالاتری دارند و خرید و فروش در آنها راحتتر است.
- هزینههای کمتر: سرشکن شدن هزینههای ثابت صندوق بین سرمایهگذاران بیشتر، منجر به کارمزد مدیریت بهینهتر میشود.
- ثبات بیشتر: معمولاً تیم مدیریت قویتر و باثباتتری دارند.
به طور کلی، صندوقهایی با AUM بالای ۵۰۰ میلیارد تومان گزینههای قابل اعتمادتری محسوب میشوند.
آموزش گامبهگام سرمایهگذاری در صندوق مختلط
اکنون که با تمام جنبههای تئوری آشنا شدید، وقت آن است که به صورت عملی وارد میدان شوید. فرآیند سرمایهگذاری بسته به اینکه صندوق مورد نظر شما از نوع ETF باشد یا صدور و ابطالی، کمی متفاوت است.
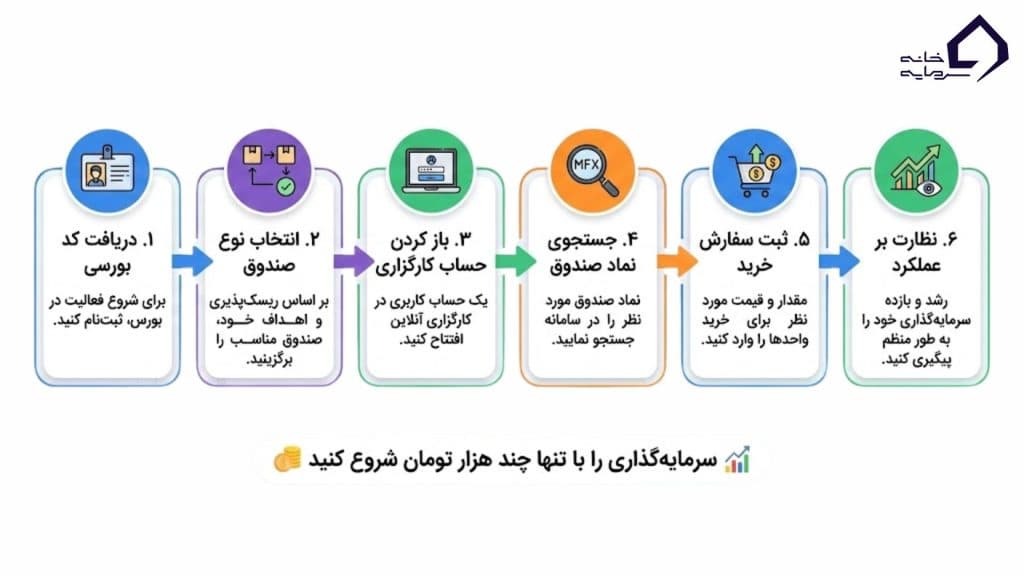
مرحله اول: دریافت کد بورسی
پیشنیاز هرگونه سرمایهگذاری در بازار سرمایه ایران، داشتن کد بورسی است. اگر هنوز این کد را ندارید، میتوانید با ثبتنام در سامانه سجام (SEJAM) و سپس انتخاب یکی از کارگزاریهای معتبر، فرآیند احراز هویت را به صورت آنلاین و در کمتر از یک روز انجام دهید.
مرحله دوم: سرمایهگذاری در صندوقهای ETF
این روش سادهترین و سریعترین راه است:
- ورود به پنل کارگزاری: وارد سامانه معاملاتی آنلاین کارگزاری خود شوید.
- جستجوی نماد: در قسمت جستجوی نماد، نام یا نماد صندوق مختلط مورد نظر خود را وارد کنید. (لیستی از نمادها را میتوانید در سایت TSETMC.com پیدا کنید).
- ثبت سفارش خرید: پس از یافتن نماد، تعداد واحدهای مورد نظر و قیمت خرید را وارد کرده و سفارش خود را ثبت کنید. معامله دقیقاً مانند خرید یک سهم عادی انجام میشود.
مرحله سوم: سرمایهگذاری در صندوقهای صدور و ابطالی
این روش نیاز به مراجعه به وبسایت خود صندوق دارد:
- مراجعه به سایت صندوق: وبسایت رسمی صندوق سرمایهگذاری مورد نظر خود را پیدا کنید.
- ثبتنام و احراز هویت: در سایت صندوق ثبتنام کرده و مراحل احراز هویت (معمولاً از طریق سجام) را تکمیل کنید.
- ثبت درخواست صدور: وارد پنل کاربری خود در سایت صندوق شده، مبلغ مورد نظر برای سرمایهگذاری را وارد و درخواست صدور واحد را ثبت کنید.
- واریز وجه: مبلغ را به شماره حساب معرفیشده توسط صندوق واریز نمایید. واحدهای سرمایهگذاری بر اساس قیمت ابطال (NAV) روز بعد برای شما صادر خواهد شد.
جمعبندی نهایی
صندوق سرمایهگذاری مختلط یک ابزار مالی قدرتمند و متعادل برای سرمایهگذارانی است که به دنبال راهی میانه بین هیجان بازار سهام و آرامش بازار اوراق هستند. این صندوقها با سپردن مدیریت دارایی شما به متخصصان، بار تحلیلهای پیچیده را از دوش شما برمیدارند و با تنوعبخشی به سبد خود، ریسک سرمایهگذاری را به شکل چشمگیری کاهش میدهند.
اگر فردی با دیدگاه بلندمدت و ریسکپذیری متوسط هستید و میخواهید بدون درگیری روزمره با بازار، از رشد اقتصاد کشور بهرهمند شوید، صندوق مختلط میتواند یکی از بهترین انتخابها در سبد سرمایهگذاری شما باشد. به یاد داشته باشید که انتخاب هوشمندانه نیازمند تحقیق است. از ابزارهایی مانند سایت فیپیران استفاده کنید، معیارهای کلیدی معرفیشده در این مقاله را بسنجید و با آگاهی کامل تصمیم بگیرید.
چکلیست سریع سرمایهگذاری
این چکلیست را ذخیره کنید یا از آن اسکرینشات بگیرید تا قبل از هر سرمایهگذاری در یک صندوق مختلط، از آن استفاده کنید:
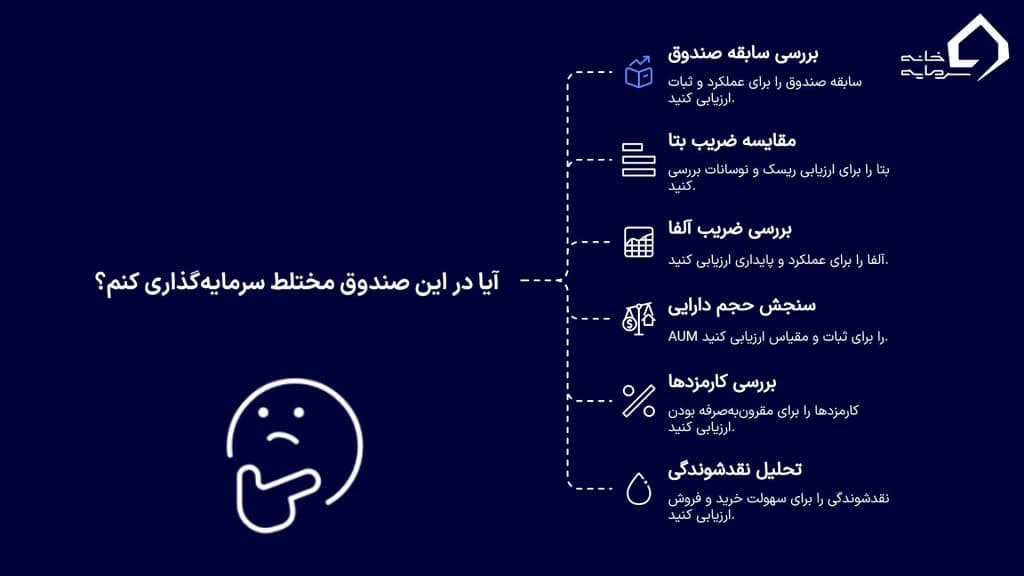
- بررسی سابقه صندوق: آیا صندوق حداقل ۳ سال سابقه فعالیت دارد؟ عملکرد آن در دورههای رکود چگونه بوده است؟
- مقایسه ضریب بتا (β): آیا بتای صندوق کمتر از ۱ و در محدوده مطلوب (مثلاً ۰.۴ تا ۰.۷) قرار دارد؟
- بررسی ضریب آلفا (α): آیا صندوق در دورههای گذشته آلفای مثبت و پایداری ثبت کرده است؟
- سنجش حجم دارایی (AUM): آیا حجم صندوق به اندازه کافی بزرگ است (مثلاً بالای ۵۰۰ میلیارد تومان)؟
- بررسی کارمزدها: کارمزد مدیریت و سایر هزینههای صندوق چقدر است؟ (از طریق مطالعه امیدنامه)
- تحلیل نقدشوندگی: (بهویژه برای ETFها) حجم معاملات روزانه صندوق در چه سطحی قرار دارد؟
این مقاله پیشنهاد خرید یا فروش نیست و صرفاً جنبه آموزشی دارد. دادههای مالی باید از سایتهای مرجع چک شوند.
در ادامه بخوانید