
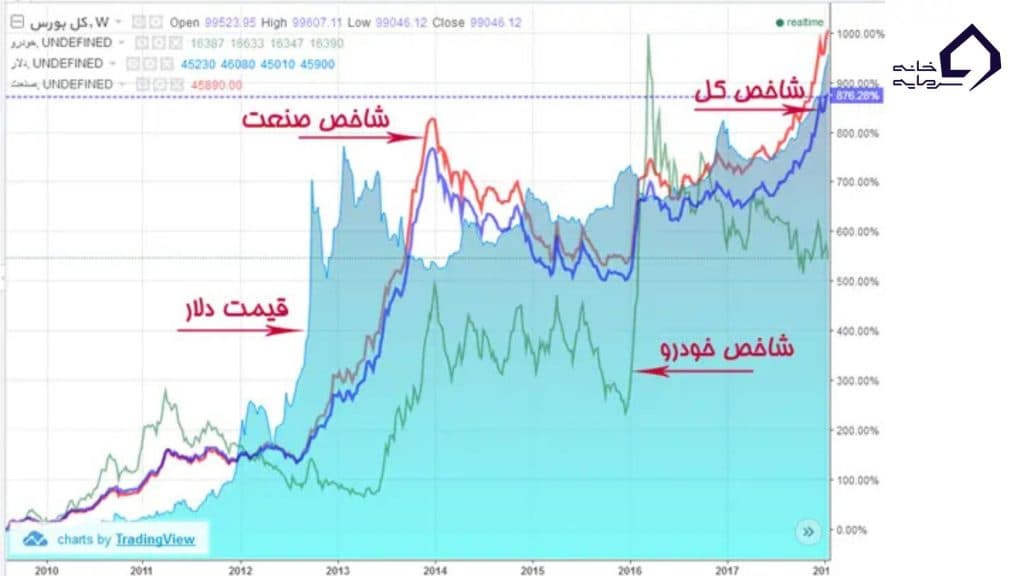
رابطه دلار و بورس ایران را معمولاً با یک جمله خلاصه میکنند، «هر وقت دلار گران شد، بورس هم بالا میرود». دادهها میگویند این جمله نیمهدرست است. از ۱۴۰۰ تا ۱۴۰۴، پنج سال پشت سر هم، دلار بیشتر از شاخص کل بالا رفت و بورس عقب ماند. در ۱۴۰۵ برعکس شد و شاخص از ۶ اسفند تا ۲۸ مهر ۱۲۲٫۷ درصد رشد کرد، در برابر ۶۰٫۴ درصد دلار.
پس رابطه هست، ولی نه خطی است و نه همیشگی. به صنعت، ارزندگی بازار، نرخ بهره، نرخ تبدیل ارز صادراتی، قیمت جهانی کامودیتی و انتظارات سیاسی بستگی دارد. اگر با مفاهیم پایه آشنا نیستید، مطالعه آموزش بورس پیشزمینه خوبی برای درک این تحلیل فراهم میکند.
در ادامه با دادههای واقعی بازار تهران این رابطه را لایه به لایه میبینیم. هدف این است که فریب باور رایج را نخورید و بدانید در ۱۴۰۵ هر متغیر چه میکند.
چرا همه فکر میکنند دلار و بورس همسو هستند
منطق ظاهری این باور کجاست
استدلال سنتی ساده است. شرکتهای بورسی داراییهایشان (زمین، ماشینآلات، موجودی کالا) به ریال ثبت شدهاند، اما ارزش واقعی این داراییها با دلار همبستگی دارد. پس وقتی دلار گران میشود، ارزش ریالی این داراییها و در نتیجه قیمت سهام باید بالا برود. این منطق برای بخشی از شرکتهای صادراتی درست است، اما تعمیم آن به کل بازار اشتباه بزرگی است.
کجای این منطق میلنگد
مشکل اول، همه شرکتها صادراتی نیستند.
بخش بزرگی از ارزش بازار بورس تهران متعلق به شرکتهای کامودیتیمحور (پتروشیمی، فولاد، معدن، پالایش) است که بله، از رشد دلار سود میبرند. اما بقیه بازار، یعنی بانکها، شرکتهای دارویی، خودروسازان و خردهفروشیها اغلب با گران شدن دلار آسیب میبینند؛ چون هزینههایشان بالا میرود اما نمیتوانند قیمت محصولاتشان را به همان نسبت افزایش دهند.
مشکل دوم، سرعت تغییر مهمتر از سطح قیمت است.
دادههای تاریخی نشان میدهد که جهشهای ناگهانی دلار ابتدا هیجان مثبت میسازد. اما پس از چند ماه اثر تورم، یعنی کاهش قدرت خرید، افزایش هزینهها و رکود مصرف، گریبان شرکتها را میگیرد. جهش ۱۳۹۹ نمونه کلاسیک این پدیده است.
نکته کلیدی برای تمام سرمایهگذاراندلار یک عامل اثرگذار مهم است، اما تنها عامل نیست. ارزندگی ذاتی بازار، نرخ بهره، قیمتهای جهانی کامودیتی، انتظارات سیاسی و جریان نقدینگی همگی در تعیین مسیر بورس نقش دارند.
رابطه دلار و بورس در پنج سال اخیر به روایت داده
جدول زیر رابطه دلار و بورس را سالبهسال نشان میدهد. ۱۴۰۴ تا ۶ اسفند، یعنی آخرین معامله معتبر پیش از تعطیلی بورس، و ۱۴۰۵ از همان روز تا ۲۸ مهر حساب شده است.
از ۱۴۰۰ تا ۱۴۰۴ هر سال دلار از بورس جلو افتاد. در ۱۴۰۳ دلار ۶۲ درصد بالا رفت و شاخص ۲۳ درصد، در ۱۴۰۴ دلار ۶۹ درصد و شاخص ۳۷ درصد. ۱۴۰۵ برعکس شد. اما حتی بعد از این جهش، از پایان ۱۴۰۰ تا امروز دلار حدود ۱۰ برابر شده و شاخص حدود ۶ برابر. یعنی امسال بخش بزرگی از عقبماندگی جبران شده، نه همهاش.
نسبت شاخص به دلار چه میگوید
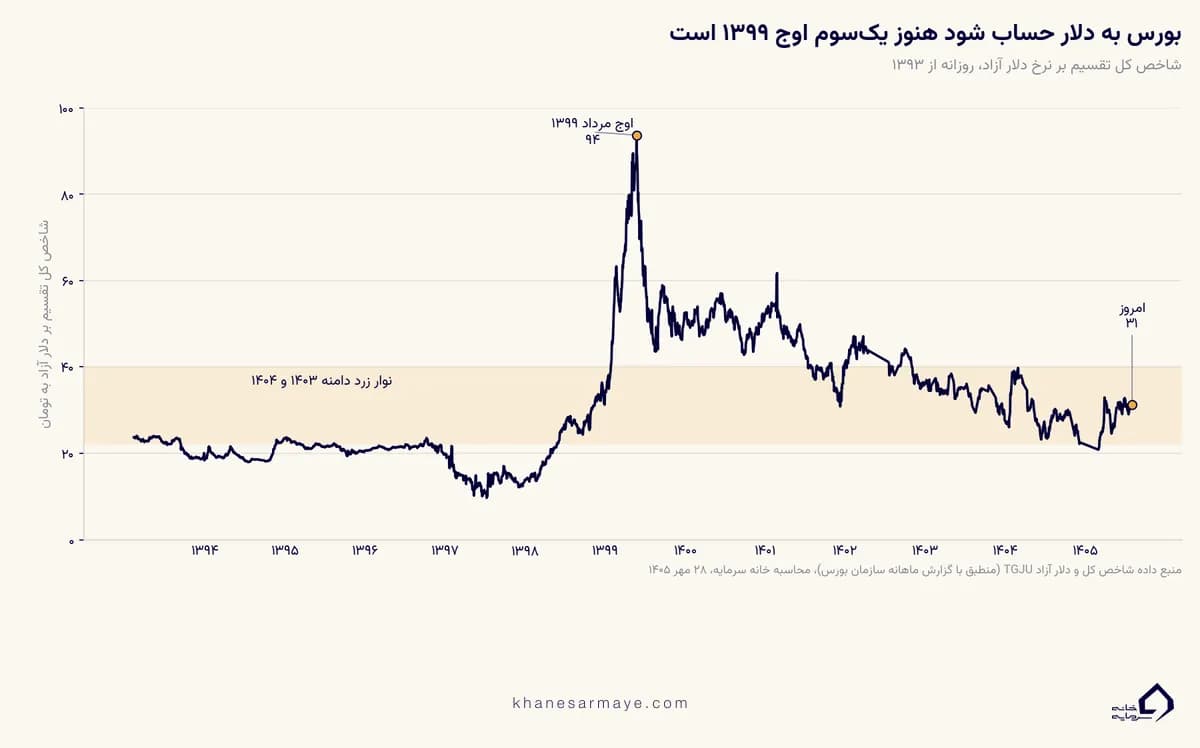
ستون آخر جدول، که خلاصه عددی رابطه دلار و بورس است، همان «نسبت شاخص به دلار» است. محاسبهاش ساده است، شاخص کل را بر قیمت دلار آزاد به تومان تقسیم میکنیم. مثلاً در ۲۸ مهر ۱۴۰۵ شاخص ۸٬۲۷۲٬۴۴۴ بود و دلار حدود ۲۶۴٬۸۰۰ تومان، پس نسبت حدود ۳۱ میشود. قیمت روز دلار را در صفحه قیمت دلار ببینید.
وقتی این نسبت بالا برود، بورس تندتر از دلار حرکت کرده، و وقتی پایین بیاید، عقب افتاده است. در ۱۹ مرداد ۱۳۹۹ نسبت حدود ۹۴ بود و در ۲۹ اردیبهشت ۱۴۰۵، روز بازگشایی بعد از تعطیلی، به حدود ۲۱ رسید. امروز حدود ۳۱ است، یعنی یکسوم اوج. در ۱۴۰۳ و ۱۴۰۴ هم بین ۲۲ و ۴۰ میچرخید و میانهاش حدود ۳۲ بود. پس امروز نسبت وسط دامنه دو سال اخیر ایستاده؛ با این سنجه نه بورس ارزان به نظر میرسد و نه حبابی.
تأثیر قیمت دلار بر بورس و جدول گروههای بورسی در ۱۴۰۵
اثر دلار را باید روی صنعت و سهم مشخص سنجید، نه روی کل بازار. جدول زیر نقشه این تحلیل را نشان میدهد.
جدول کامل رابطه گروههای مختلف بورسی با دلار در ۱۴۰۵
گروههای زیاندیده و دوگانه
در طرف دیگر جدول گروههایی هستند که هزینهشان با دلار بالا میرود یا اثر دلار برایشان دوگانه است.
گروههای بورسی در رالی ۱۴۰۵
امسال چنین الگوی مرتبی دیده نشد. بر اساس گزارشهای منتشرشده، از بازگشایی تا ۲۹ شهریور میانگین شاخص صنعتها حدود ۱۰۳ درصد بالا رفت. «سایر معادن» با ۲۰۸ درصد، «غذایی» با ۱۸۱ درصد و «دارو» با ۱۷۵ درصد جلوتر بودند. تنها گروه منفی «آب و برق و گاز» بود، با ۴٫۱ درصد کاهش. جدول بالا دارو را در گروه زیاندیدههای دلار گذاشته، ولی این گروه در رالی اسمی ۱۴۰۵ جزو جلودارها بود. عملکرد این گروهها را در مقاله سهام دلاری و غیردلاری جداگانه دیدهایم.
چرا گروههای دلارمحور همیشه برنده نیستند
چیزی که زیاد از چشم میافتد این است که حتی در گروههای «مثبت» جدول بالا، دو شرط همزمان لازم است تا سود واقعی ایجاد شود.
- نرخ تبدیل ارز صادراتی اگر دلار آزاد ۳۰ درصد رشد کند ولی شرکت ارزش را با نرخی ثابت به ریال تبدیل کند، درآمد ریالیاش تغییری نمیکند.
- ثبات یا رشد قیمت جهانی اگر همزمان قیمت جهانی محصول افت کند، اثر مثبت دلار خنثی میشود.
یک مثال عددیفرض کنید یک پتروشیمی بزرگ سالی یک میلیارد دلار صادر میکند. نرخی که این درآمد ارزی با آن به ریال تبدیل میشود از ۱۰۰ هزار به ۱۲۰ هزار تومان میرسد. درآمد ریالیاش ۲۰ هزار میلیارد تومان بیشتر میشود. هزینههای ریالیاش به همان نسبت بالا نرفتهاند. برای همین نرخ تبدیل ارز در صورتهای مالی از قیمت روز دلار مهمتر است.
رابطه دلار و بورس در دادههای تاریخی از ۱۳۹۲ تا ۱۴۰۵
جدول دورههای تاریخی از ۱۳۹۲ تا ۱۴۰۵
درس بزرگ از دادههای تاریخی
در ۱۳۹۷ و ۱۳۹۸ بورس از سطحی ارزان شروع کرد و جهش دلار فقط کاتالیزور بود. در ۱۴۰۰ از سطحی گران شروع کرد و حتی رشد دلار نتوانست ارزندگی واقعی بسازد. سرمایهگذار در آن سالها با سود سپرده بدون ریسک بازدهی بهتری میگرفت. امروز، بر اساس گزارشهای منتشرشده، P/E بازار حدود ۹ است. کف آن در شهریور ۱۴۰۴ حدود ۵ بود و دامنه معمول ۶ تا ۸ گزارش میشود. یعنی بازار از ارزانترین نقطهاش دور شده است. مقایسه شاخص با دلار و تورم در دورههای اخیر و مسیرهای محتمل بعدی را در سناریوهای بورس تا ۱۴۰۶ دنبال کنید.
ارزندگی در نقطه وروددلار بالا شرط لازم برای رشد بورس نیست؛ شرط کافی هم نیست. ارزندگی بازار در نقطه ورود، مهمترین فاکتور تعیینکننده بازدهی آینده است.
دلار از چه کانالهایی روی سود شرکتها اثر میگذارد
برای درک عمیق رابطه دلار و بورس، باید بدانیم این اثرگذاری دقیقاً از چه مسیرهایی اتفاق میافتد. چهار کانال اصلی وجود دارد که هر کدام میتوانند به طور مستقل عمل کنند.
کانال اول، درآمد صادراتی و اثر مستقیم مثبت
شرکتهایی که محصولشان را صادر میکنند، درآمدشان مستقیماً به نرخ تبدیل ارز صادراتی به ریال وابسته است، نه الزاماً به دلار آزاد بازار. نمونه عددیاش را در کادر بالا دیدید.
کانال دوم، تجدید ارزیابی داراییها و اثر حسابداری گمراهکننده
شرکتها میتوانند داراییهای ثابت خود (زمین، ساختمان، ماشینآلات) را تجدید ارزیابی کنند. این کار سود حسابداری میسازد اما سود نقدی نیست. خیلی مهم است که بین سود عملیاتی واقعی و سود ناشی از تجدید ارزیابی تفاوت قائل شوید؛ تجدید ارزیابی نه پول نقد تولید میکند و نه توانایی پرداخت DPS را افزایش میدهد.
کانال سوم، هزینههای وارداتی و اثر منفی
شرکتهایی که مواد اولیه وارداتی دارند با رشد دلار، هزینههایشان بالا میرود. اگر نتوانند این افزایش را به مشتری منتقل کنند مثل خودروسازان با قیمت کنترلشده حاشیه سودشان به شدت کاهش مییابد. در این صنایع، افزایش دلار به جای سود، زیان میآورد.
کانال چهارم، اثر ترازنامهای و بدهی ارزی
شرکتهایی که بدهی ارزی دارند (مثلاً وام یا اوراق ارزی)، با رشد دلار، ارزش ریالی بدهیهایشان افزایش مییابد. این اثر میتواند حتی برای شرکتهای صادراتی هم منفی باشد. قبل از خرید هر سهم، ترکیب بدهی شرکت را حتماً بررسی کنید.
فاصله نرخ رسمی با بازار آزاد و نرخ تبدیل ارز صادراتی
چند سال پیش یکی از مهمترین متغیرهای رابطه دلار و بورس فاصله نرخ نیما با دلار آزاد بود. اما نرخ نیما ۲۴ آذر ۱۴۰۳ با اطلاعیه بانک مرکزی کنار گذاشته شد و معامله ارز صادرکنندهها به بازار ارز توافقی (تجاری) در مرکز مبادله ارز و طلای ایران رفت. طبق گزارشها خود سامانه نیما هم از ابتدای بهمن ۱۴۰۳ جمع شد. امروز نرخ رسمی بانک مرکزی و نرخ توافقی مرکز مبادله همسطحاند و خیلی پایینتر از بازار آزاد ایستادهاند، یعنی فاصلهای که قبلاً بین نیما و آزاد بود حالا بین نرخ توافقی و آزاد است. بانک مرکزی خودش ۱۰ مهر گفته این نرخها کاملاً با بنیادها همخوان نیست، و همین فاصله منبع فشار است.
برای سهام صادراتی سؤال عملی این است که شرکت ارز صادراتیاش را با چه نرخی به ریال تبدیل میکند. جواب را در یادداشتهای صورتهای مالی و گزارش تفسیری مدیریت همان شرکت پیدا میکنید.
پیش از خوشحالی از خبر دلاروقتی خبر رشد دلار میآید، اول بپرسید این شرکت ارزش را با چه نرخی به ریال تبدیل میکند. اگر نرخ تبدیل پایینتر از دلار بازار بماند، رشد دلار آزاد به همان اندازه به سود ریالی نمیرسد. مثلاً با دلار آزاد ۳۰ درصد بالاتر و نرخ تبدیل ثابت، درآمد ریالی شرکت اصلاً تکان نمیخورد.
چرا گاهی دلار بالا میرود ولی بورس پایین میآید
سه دلیل از بقیه بیشتر تکرار شدهاند و هر سه را در دادههای بالا هم دیدید.
دلیل اول، رقابت نرخ بهره با بورس
وقتی سود سپرده بانکی یا اوراق بدهی دولتی بالاست، پول هوشمند به جای بورس به این بازارها میرود. در سالهای ۱۴۰۱ و ۱۴۰۲ سود سپرده و اوراق بالا بود و سرمایهگذار میتوانست بدون ریسک بازدهی قابل توجهی بگیرد. سرمایهگذار در آن شرایط دلیلی نداشت نوسان بورس را تحمل کند. در ۱۴۰۵ تصویر فرق کرده است. نرخ بینبانکی از ۴ شهریور تا ۱۶ مهر روی سقف ۲۴ درصد ماند. تورم نقطهای شهریور طبق گزارش بانک مرکزی ۸۳٫۸ درصد بود، پس سود واقعی سپرده بسیار منفی است. نرخ بهره همچنان باید کنار دلار رصد شود، ولی امسال رقابت آن با بورس ضعیفتر شده است.
دلیل دوم، انتظارات سیاسی و دیپلماتیک
بورس به آینده نگاه میکند، نه به امروز. اگر بازار انتظار داشته باشد که مذاکرات به نتیجه میرسد و تحریمها کاهش مییابد، حتی با دلار گران هم خرید نمیکند، چون پیشبینی میکند این نرخ پایین میآید. برعکس، اگر انتظار تشدید تحریمها باشد، ممکن است با دلار نسبتاً پایینتر هم خرید شروع شود. این «اثر انتظارات» یکی از قویترین نیروهای بازار است. در ۱۴۰۵ هم دیدیم. پیش از بازگشایی ۲۹ اردیبهشت نگرانی اصلی تحلیلگران موج فروش بود، اما بازار نریخت و حدود ۴٫۴ میلیون واحد بالا رفت. احتمال هر سناریو را در پیشبینی دلار نوشتهایم.
دلیل سوم، جریان نقدینگی و اعتماد سرمایهگذاران
از مرداد ۱۳۹۹ تا اواخر ۱۴۰۲ در بیشتر ماهها پول حقیقی از بورس خارج میشد. وقتی ترس و بیاعتمادی در بازار حاکم است و پول خارج میشود، هیچ تحلیل فاندامنتالی نمیتواند قیمتها را بالا نگه دارد. اعتماد سرمایهگذاران یک دارایی نامشهود ولی بسیار ارزشمند برای بازار سرمایه است. بعد از جنگ ۱۲ روزه تیر ۱۴۰۴ هم حدود ۵۲ تا ۵۸ همت پول حقیقی از سهام بیرون رفت. همزمان حدود ۲۲ همت به صندوقهای طلا و ۲۶ همت به درآمد ثابت رفت. یعنی پول بیشتر جابهجا شد تا اینکه از بازار سرمایه برود.
سه دلیل واگرایی دلار و بورسنرخ بهره بالا گزینههای بدون ریسک را جذابتر میکند. انتظارات سیاسی یعنی بازار به آینده نگاه میکند، نه به امروز. خروج نقدینگی و بیاعتمادی ساختاری هم قیمتها را فشار میدهد.
قیمت جهانی کامودیتی، عاملی مهمتر از دلار
یک انتقاد جدی به رویکرد بسیاری از تحلیلگران ایرانی وجود دارد. تمرکز بیش از حد روی دلار باعث میشود عامل مهمتری نادیده گرفته شود.
فرض کنید دلار ۱۰ درصد رشد کند اما قیمت جهانی مس ۲۵ درصد افت کند. سود یک شرکت مسی در مجموع کاهش مییابد، نه افزایش. برای شرکتهای کامودیتیمحور بورس تهران که بخش بزرگی از ارزش بازار را تشکیل میدهند قیمت جهانی محصول اغلب مهمتر از نرخ ارز است.
یک تحلیلگر حرفهای قبل از اینکه به نرخ دلار نگاه کند، جداول قیمت جهانی این کامودیتیها را بررسی میکند.
چکلیست ۸ سوالی تحلیل اثر دلار روی یک سهم خاص
قبل از هر تصمیمگیری درباره اثر دلار روی یک سهم، این ۸ سؤال را از خودتان بپرسید. عددهای داخل پرانتز سرانگشتیاند.
- ✅ چند درصد از درآمد شرکت صادراتی است؟ (زیر ۳۰٪ اثر محدود است، بالای ۷۰٪ اثر قوی)
- ✅ ارز صادراتی با چه نرخی به ریال تبدیل میشود؟ (در یادداشتهای صورت مالی بخوانید)
- ✅ چند درصد از هزینهها ارزی است؟ (اگر هم درآمد هم هزینه ارزی باشد، اثر خنثی میشود)
- ✅ آیا شرکت بدهی ارزی دارد؟ (بدهی ارزی با رشد دلار گرانتر میشود)
- ✅ آیا قیمت محصول کنترلشده است یا آزاد؟ (با قیمت کنترلشده نمیتواند هزینه را منتقل کند)
- ✅ قیمت جهانی محصول در چه وضعیتی است؟ (صعودی، نزولی یا رنج)
- ✅ P/E فعلی نسبت به میانگین تاریخی چقدر است؟ (ارزندگی ورود از جهت دلار مهمتر است)
- ✅ نرخ سود بدون ریسک چقدر است؟ (رقیب اصلی بورس را فراموش نکنید)
استراتژیهای عملی برای استفاده از نوسانات دلار در بورس
چهار رویکرد ساده برای وقتی که دلار حرکت میکند، بدون اینکه همه چیز را روی یک پیشبینی بگذارید.
استراتژی اول، سبد متنوع دلاری-ریالی
به جای شرطبندی روی یک سناریو، سبدی بسازید که هم سهام دلارمحور (برای سناریوی رشد دلار) و هم سهام ریالمحور با قیمتگذاری آزاد (برای سناریوی ثبات ارزی) داشته باشد. این استراتژی ریسک پورتفولیو را به شدت کاهش میدهد.
استراتژی دوم، تمرکز روی سودآوری عملیاتی واقعی
به جای خیره شدن به نرخ دلار، سودآوری عملیاتی شرکتها را دنبال کنید. شرکتی که با هر نرخ دلاری حاشیه سود عملیاتی بالایی دارد و هر سال سود میسازد، احتمالاً سرمایهگذاری بهتری است از شرکتی که فقط منتظر جهش دلار نشسته است.
استراتژی سوم، رصد نرخ تبدیل ارز صادراتی
نرخ تبدیل ارز صادراتی هر شرکت را در گزارشهایش دنبال کنید. اگر این نرخ به بازار نزدیکتر شود، سود ریالی صادرکنندهها جهش میکند، و اگر دور بماند، رشد دلار آزاد کمتر به سود میرسد. این یک سیگنال محتمل است، نه قطعی.
استراتژی چهارم، خرید پلهای در موجهای هیجانی
وقتی دلار به شدت جهش میکند و هیجان بازار بالاست، اغلب سهام صادراتی بیش از حد رشد میکنند. برخی سرمایهگذاران ترجیح میدهند پس از فروکش کردن هیجان اول و در موجهای اصلاحی پلهپله وارد شوند، هرچند این تضمینی برای زمانبندی درست نیست. در نظرسنجی از ۸۲ فعال بازار، حدود ۲۰ مهر، ۸۹ درصد دستکم یک افت ۵ درصدی در میانه راه را محتمل میدانستند. صبر در این لحظات میتواند به شما کمک کند.
هشدار ریسک جدیهرگز تمام سرمایه خود را بر اساس پیشبینی نرخ دلار وارد بورس نکنید. نرخ ارز به عوامل سیاسی غیرقابل پیشبینی وابسته است. حتی اگر تحلیل شما درست باشد، زمانبندی بازار ممکن است با پیشبینی شما همخوانی نداشته باشد.
وضعیت ۱۴۰۵ و تحولاتی که رابطه دلار و بورس را عوض کردهاند
امسال چند اتفاق مهم افتاده که بدون آنها تحلیل رابطه دلار و بورس ناقص میماند.
توصیه عملی برای سال ۱۴۰۵در شرایط فعلی، تحلیل ترکیبی (دلار + قیمت جهانی + نرخ بهره + انتظارات سیاسی) نسبت به تحلیل تکبعدی دلارمحور برتری قابل توجهی دارد. هیچیک از این عوامل را به تنهایی مبنای تصمیمگیری قرار ندهید.
پازل واقعی رابطه دلار و بورس ایران
رابطه دلار و بورس ایران پیچیدهتر از یک معادله ساده است. این رابطه شرطی، موقتی و وابسته به زمینه است. خلاصه بحث این است.
- رشد دلار برای شرکتهای صادراتی مثبت است؛ اما نه همیشه و نه به همان سرعتی که تصور میشود.
- نرخ تبدیل ارز صادراتی (نه الزاماً دلار آزاد) درآمد ریالی صادرکنندگان را تعیین میکند. این نرخ را در صورتهای مالی هر شرکت بخوانید.
- قیمت جهانی کامودیتی برای بخش بزرگی از ارزش بازار، از نرخ دلار مهمتر است.
- ارزندگی بازار در نقطه ورود (P/E نسبی)، تعیینکنندهترین فاکتور بازدهی بلندمدت است.
- نرخ بهره رقیب اصلی بورس را تعریف میکند و نباید نادیده گرفته شود.
- انتظارات سیاسی میتوانند هر تحلیل فاندامنتالی را در کوتاهمدت بیاثر کنند.
بهترین رویکرد این است که به جای پیشبینی دلار که کار بسیار دشواری است سبدی متنوع بسازید که در سناریوهای مختلف عملکرد قابل قبولی داشته باشد. و مهمتر از همه، همیشه سودآوری عملیاتی واقعی شرکتها را مبنای تصمیمگیری قرار دهید، نه صرفاً نرخ ارز روز.
ما برای پایان ۱۴۰۵ در سناریوی پایه دلار را بین ۲۸۰ و ۳۳۰ هزار تومان و شاخص را بین ۸ و ۱۰٫۵ میلیون میبینیم. حدود ۵۰ درصد شانس این سناریو را میدهیم. روش ما همان نسبت شاخص به دلار است. دلار را از سناریوها میگیریم و در نسبتی که از تاریخچه به دست آمده ضرب میکنیم. در این روش دلار همیشه یکی از دو عامل حساب است.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟