

بهترین سهام برای خرید در ۱۴۰۵ را هیچکس نمیتواند با قطعیت به شما بگوید، چون بازار هنوز بعد از تعطیلی ۸۰ روزه و جهش شاخص دارد جای خودش را پیدا میکند. اگر سرمایهتان را برای سالهای آینده میخواهید و نه برای هفتههای آینده، این صفحه به جای یک اسم، روشی به شما میدهد که با آن هر فهرست پیشنهادی را بسنجید. اول میبینیم بلندمدت در این بازار چه معنایی دارد، بعد سراغ معیارها، یک چکلیست مخصوص امروز و نمونهی سهمهایی میرویم که تحلیلگران بررسی میکنند.
تاریخ بازبینی و حدود این صفحهاین صفحه را ۳۰ مهر ۱۴۰۵ بازبینی کردیم و آمار بازار در آن تا ۲۸ مهر است. وضعیت نمادهای پالایشی را ۱۴ آبان بهروز کردهایم. نام سهمهایی که میآید نمونهی چیزی است که تحلیلگران بنیادی بررسی میکنند، نه پیشنهاد خرید یا فروش. وضعیت هر نماد، حتی توقف و بازگشاییاش، هر روز عوض میشود و پیش از تصمیم باید از سایت بورس دیده شود.
چرا سرمایهگذاری بلندمدت در بورس ایران منطقی است
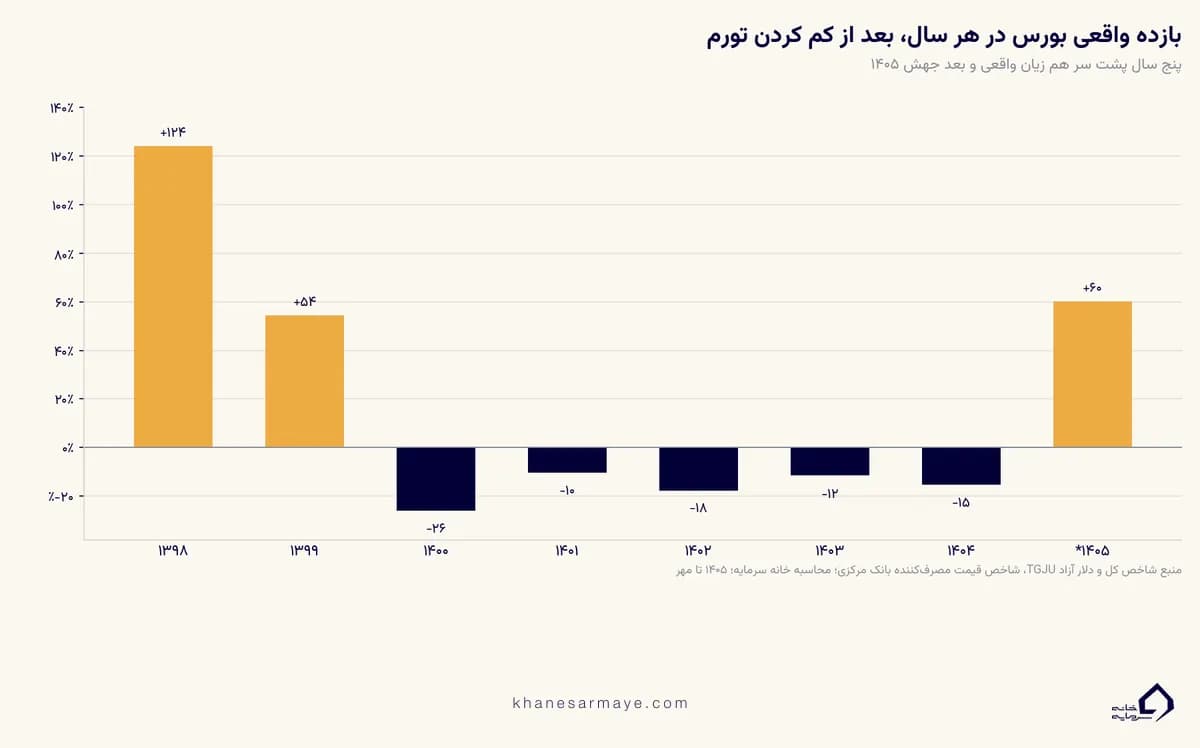
از پایان ۱۳۹۰ تا امروز شاخص کل بورس حدود ۳۱۹ برابر شده و سطح قیمتها حدود ۸۲ برابر. بازده واقعی بورس در این سالها نزدیک ۳٫۹ برابر بوده است، طبق محاسبهی خانه سرمایه از شاخص کل و شاخص قیمت مصرفکنندهی بانک مرکزی. پشت این عدد یک دلیل ساختاری هست. اقتصاد ایران به کالاهای پایه وابسته است. شرکتهای بزرگ بورسی در پتروشیمی، فولاد، پالایش و معادن درآمدشان را از قیمتهای جهانی و نرخ ارز میگیرند و همین تا حدی سهامشان را در برابر تورم داخلی پوشش میدهد. مسیرهای محتمل این بازار در سالهای پیشرو را در سناریوهای بورس تا ۱۴۰۶ مرور کردهایم.
ولی این بازده یکنواخت نیامده است. بازده سالانهی شاخص را اگر منهای تورم پایان سال حساب کنیم، از ۱۴۰۰ تا ۱۴۰۴ پنج سال پشت سر هم منفی بوده، به ترتیب حدود منفی ۲۶، ۱۰، ۱۸، ۱۲ و ۱۵ درصد. بعد در ۱۴۰۵ تا مهر جهشی حدود ۶۰ درصدی آمده است. پس سرمایهگذار بلندمدت در این بازار کسی است که چند سال بازده واقعی منفی را دیده و هنوز به پولش نیاز ندارد.
برای همین کلید کار در این بازار تمرکز بر سهام بنیادی است، سهام شرکتهایی که ارزش واقعی دارند و فقط به خاطر هیجان بازار بالا نرفتهاند.
سهام بنیادی چیست و چرا برای بلندمدت مناسبتر است
سهم بنیادی سهم شرکتی است که سه ویژگی دارد.
- سودآوری پایدار. شرکت در چند سال متوالی سود واقعی ساخته است، نه فقط در یک سال خوب.
- ارزش ذاتی بالاتر از قیمت بازار. تحلیل نشان میدهد سهم زیر ارزش واقعیاش معامله میشود.
- مزیت رقابتی پایدار. شرکت در صنعت خودش یک «خندق اقتصادی» دارد که رقبا به این سادگی نمیتوانند از آن عبور کنند.
سرمایهگذارانی مثل وارن بافت فلسفهشان را بر پیدا کردن شرکتهای خوب و نگه داشتن چندینسالهی آنها بنا کردهاند. در ایران یک پرسش دیگر هم باید اضافه شود. وقتی تورم نقطهبهنقطهی شهریور ۱۴۰۵ طبق بانک مرکزی ۸۳٫۸ درصد است، شرکتی که به تومان سود خوب نشان میدهد هم ممکن است سود واقعی نساخته باشد. پس هم کیفیت شرکت را ببینید و هم اینکه سودش در برابر تورم چه میشود.
وضع بازار در ۱۴۰۵ و آنچه برای نگهداری بلندمدت عوض کرده است
بازاری که امروز وارد آن میشوید با بازار دو سال پیش فرق دارد، و این فرق بیشتر به امکان فروش و نگهداری برمیگردد تا به سود شرکتها. سه چیز را باید بدانید.
تعطیلی ۸۰ روزه و دامنهی نوسان
بورس تهران ۹ اسفند ۱۴۰۴ با شروع حملات بسته شد و معاملات سهام ۲۹ اردیبهشت ۱۴۰۵ دوباره آغاز شد. یک روزنامهی اقتصادی این ۸۰ روز تقویمی را طولانیترین تعطیلی ثبتشدهی بورس تهران نوشته است. بازگشایی هم یکجا نبود. روز اول ۴۲ نماد بزرگ که حدود ۳۵ تا ۳۶ درصد ارزش بازار را داشتند بسته ماندند و فولاد مبارکه ۱۷ مرداد باز شد.
از ۱۱ مهر هم نمادهای پالایشی به دلیل دستورالعمل تازهی قیمت خوراک متوقف شدند. شتران، شپنا و شراز ۳ آبان بعد از ۲۳ روز دوباره باز شدند و وضعیت بقیهی نمادهای پالایشی را باید از سایت بورس دید. دامنهی نوسان روزانه از ۲۱ مهر ۱۴۰۳ روی ±۳ درصد مانده، و رئیس سازمان بورس در ۱۴ مهر ۱۴۰۵ گفته بازکردن آن به آرامش و کاهش ریسک سیستمی بستگی دارد. برای کسی که بلندمدت نگه میدارد نتیجه روشن است. سودآوری شرکت یک سؤال است و راه خروج از سهم سؤال دیگری.
بازدهی صنایع بعد از بازگشایی
از روز بازگشایی تا ۲۹ شهریور، میانگین شاخص صنایع حدود ۱۰۳ درصد بالا رفت. بالا و پایین جدول طبق گزارشی که همان روز منتشر شد اینگونه بود.
این عددها بیشتر نشان میدهند بازار بعد از ۸۰ روز بسته بودن جبران کرده، نه اینکه هر گروه به همان اندازه ارزندهتر شده باشد. پس گروهی که جلو افتاد لزوماً گران نیست و گروه عقبمانده هم لزوماً فرصت نیست. آب و برق و گاز تنها گروه منفی بود و قیمتگذاری دستوری معمولاً سقف سودش را پایین نگه میدارد.
بازگشاییها هم نتیجهی یکسانی نداشتند. بعد از ۲۹ اردیبهشت ۱۴۰۵ شاخص در ۳۰ روز حدود ۳۸٫۶ درصد و در ۹۰ روز حدود ۵۸٫۷ درصد بالا رفت. در این دو بازه هیچ روزی هم زیر قیمت روز بازگشایی نبست. بعد از بازگشایی ۷ تیر ۱۴۰۴ که جنگ ۱۲ روزه تمام شده بود، همان دو بازه ۵٫۳ و ۱۳٫۶ درصد افت داشت. نه میتوان گفت بازار بعد از هر تعطیلی میریزد و نه اینکه حتماً بالا میرود.
ارزشگذاری بازار در مهر ۱۴۰۵
نسبت قیمت به سود کل بازار، طبق گزارشهای رسانهای، از حدود ۵ در شهریور ۱۴۰۴ به حدود ۹ در اوایل مهر ۱۴۰۵ رسیده و یک کارشناس هم همین ۹ را گفته است. به گفتهی کارشناسی دیگر، میانگین سالهای بعد از ۱۳۹۹ زیر ۶٫۵ بوده و دامنهی معمول تاریخی ۶ تا ۸ گزارش شده است. بازار دیگر ارزان به معنای سال گذشته نیست.
به دلار اما تصویر فرق دارد. شاخص کل تقسیم بر دلار آزاد، که خودمان محاسبه کردهایم، در ۲۸ مهر حدود ۳۱ بود. این عدد یکسوم اوج مرداد ۱۳۹۹ است و وسط دامنهی ۲۲ تا ۴۰ دو سال ۱۴۰۳ و ۱۴۰۴ قرار دارد. بورس با این خطکش نه ارزان است و نه حبابی. اینکه دلار چطور روی سهام اثر میگذارد را در رابطهی دلار و بورس جداگانه توضیح دادهایم.
تورم را هم از یاد نبرید. صندوقهای درآمد ثابت در سال منتهی به فروردین ۱۴۰۵ حدود ۳۲ تا ۳۶ درصد بازده داشتند. تورم نقطهبهنقطهی همان ماه، با محاسبهی ما از شاخص بانک مرکزی، حدود ۶۷ درصد بود. در آن سال حتی صندوقهای درآمد ثابت هم بازده واقعی مثبت نداشتند. پس سؤال این نیست که کدام گزینه امن است، این است که ریسک کدام را با چه امیدی میپذیرید. گزینهها را در مقایسهی سرمایهگذاری در بورس و بازارهای دیگر کنار هم گذاشتهایم.
۶ معیار برای انتخاب بهترین سهام برای خرید بلندمدت در بورس ایران
پیش از اینکه نام هر سهمی را بشنوید، این فیلترها را بشناسید. تحلیلگر بنیادی با همین شش معیار سهم ارزنده را از سهم معمولی جدا میکند، و ما کنار هر کدام نوشتهایم در ۱۴۰۵ کجا باید بیشتر دقت کرد.
۱. نسبت P/E فوروارد
نسبت قیمت به سود (P/E) از رایجترین ابزارهای ارزشگذاری است و نوع مهمترش P/E فوروارد است که با سود پیشبینیشدهی سال آینده حساب میشود. هرچه کمتر باشد، برای هر تومان سود آینده کمتر پرداختهاید. توضیح کامل محاسبهاش در P/E فوروارد آمده است. اما عدد «خوب» ثابتی وجود ندارد. P/E کل بازار طبق گزارشها حدود ۹ است و دامنهی تاریخی ۶ تا ۸ گفته میشود. پس مقایسهی درست با میانگین همان صنعت و با خود شرکت در سالهای قبل است. P/E فوروارد به پیشبینی سود هم بستگی دارد، و در سالی که نرخ ارز یا قیمت خوراک عوض میشود، پیشبینی زود کهنه میشود.
۲. نسبت PEG یا رشد تعدیلشدهی P/E
نسبت PEG، نسبت P/E را با نرخ رشد سود شرکت مقایسه میکند. اگر PEG کمتر از ۱ باشد، سهم احتمالاً با توجه به رشدش ارزان است. در تورم بالا یک احتیاط لازم است، چون بخشی از رشد سود اسمی همان تورم است. سودی که ۷۰ درصد بالا رفته در تورم ۸۰ درصدی رشد واقعی ندارد. رشد حجم فروش و حاشیهی سود را کنار PEG ببینید.
۳. نسبت قیمت به ارزش دفتری یا P/B
این نسبت نشان میدهد بازار چند برابر داراییهای خالص شرکت برای آن ارزش قائل است. P/B زیر ۱ ظاهراً نشان میدهد داراییها را با تخفیف میخرید. در تورم بالا باید دقیقتر نگاه کرد، چون ارزش دفتری داراییها به قیمت تاریخی ثبت میشود و از قیمت جایگزینی عقب میماند. برای شرکتی که داراییهایش تجدید ارزیابی نشده، P/B پایین همیشه تخفیف واقعی نیست.
۴. جریان نقدی آزاد مثبت و رو به رشد
سود حسابداری با فرضها و رقمهای غیرنقدی هم ساخته میشود، ولی جریان نقدی آزاد پولی است که واقعاً مانده است. شرکتی که بعد از سرمایهگذاری در توسعهی کسبوکارش پول نقد مازاد تولید میکند، قدرت واقعی دارد. این پول میتواند صرف تقسیم سود، بازخرید سهام یا توسعهی بیشتر شود.
۵. نسبت پوشش بهره بالا
این معیار کمتر دیده میشود ولی مهم است. نشان میدهد شرکت میتواند هزینههای مالی، مثل بهرهی وامها، را از سود عملیاتیاش بپردازد یا نه. نسبت پوشش بهره زیر ۱٫۵ برای بلندمدت نگرانکننده است.
۶. سود تقسیمی منظم و رو به رشد
شرکتی که منظم سود نقدی تقسیم میکند، به سهامدار نشان میدهد سودش روی کاغذ نیست. در سال مالی ۱۴۰۳ از حدود ۱٬۴۲۲ همت سود خالص برآوردی شرکتهای بورسی، حدود ۷۷۸ همت سود نقدی تقسیم شد که نزدیک ۵۵ درصد میشود. «همت» یعنی هزار میلیارد تومان و این رقمها از گزارش میز صنعت سازمان بورس به نقل رسانههاست. تقسیم بیش از ۹۰ درصد سود هم میتواند نشانهی کمبود فرصت سرمایهگذاری مجدد باشد.
بهترین سهام برای خرید ۱۴۰۵ را چطور بسنجیم
شش معیار بالا دربارهی خود شرکت است. امسال چند چیز دیگر هم باید دید که در بازار عادی کمتر لازم میشد. اگر کسی، تحلیلگر یا دوست، به شما گفت بهترین سهام برای خرید ۱۴۰۵ فلان نماد است، ادعایش را با هفت سؤال جدول زیر محک بزنید. جواب بیشترشان را در سامانهی کدال و صفحهی همان نماد در سایت مدیریت فناوری بورس تهران پیدا میکنید.
یک مثال از خواندن چکلیست
فرض کنید سهمی در صنعتی با P/E میانگین ۷ معامله میشود و P/E فوروارد خودش ۵ است. سود نقدی منظم هم تقسیم کرده و جریان نقدش مثبت است. تا اینجا خوب است. حالا ببینید نمادش باز است یا نه، حجم معاملاتش کافی است یا نه، و پیشبینی سودش با چه دلار و چه قیمت خوراکی نوشته شده. اگر جواب آخر به یک فرض خوشبینانه گره خورده باشد، P/E ۵ ارزانی نیست و فقط عکس یک فرض است.
همین چکلیست برای «ارزانترین» و «کفترین» سهمها هم کار میکند. P/E خیلی پایین گاهی نشانهی این است که بازار انتظار کاهش سود دارد، یا سهم بسته مانده، یا آسیب دیده، و گاهی تخفیف واقعی است. تفاوتش را همین سؤالها نشان میدهند.
اگر فقط پنج دقیقه وقت داریداول وضعیت نماد را در سایت بورس ببینید. بعد حجم معاملات یک ماه اخیر را، و آخر از کدال بخوانید پیشبینی سود شرکت با چه نرخ ارز و چه قیمت خوراکی نوشته شده. اگر یکی از این سه جواب روشن نداشت، بقیهی معیارها را وقتی بخوانید که وقت داشتید.
بهترین سهام برای خرید فردا و چرا فهرست نمیدهیم
بعضیها این صفحه را برای پیدا کردن بهترین سهام برای خرید فردا باز میکنند. برای فردا فهرستی نداریم و فهرست ثابتی هم نمیدهیم. با دامنهی ±۳ درصد حرکت یک روز محدود است و تصمیم یکروزه بیشتر به صف خرید و فروش بستگی دارد تا تحلیل بنیادی. چکلیست بالا برای سهمی است که دستکم چند سال نگهش میدارید. خرید برای فردا یعنی نوسانگیری، و ریسکش این است که اگر سهم در صف فروش بماند، تا زمانی که صف جمع نشود نمیتوانید از آن خارج شوید. برای دیدن وضع یک نماد، صف خرید و فروش، حجم معاملات و قیمت پایانی را در سامانهی اطلاعرسانی بورس میبینید. توقف و بازگشایی را در اطلاعیههای کدال دنبال کنید.
صنایعی که برای خرید بلندمدت در ۱۴۰۵ بررسی میشوند
اگر دنبال بهترین سهام برای خرید بلندمدت هستید، انتخاب صنعت به اندازهی انتخاب شرکت اهمیت دارد. در ادامه ساختار هر صنعت را میگوییم و بعد آنچه در ۱۴۰۵ بر آن اثر گذاشته است. این مرور تحلیلی است و پیشنهاد خرید نیست.
پتروشیمی و فرآوردههای شیمیایی
پتروشیمی با دسترسی به خوراک گاز ارزان مزیت قیمتی دارد و میتواند محصولاتی مثل متانول، اوره و اتیلن را ارزانتر از خیلی از رقبای خارجی تولید کند. اما این مزیت به گاز پایدار بستگی دارد و ۱۴۰۵ این وابستگی را نشان داد. زمستان ۱۴۰۴ گاز چند پتروشیمی متانول و اورهساز قطع یا کم شد. یوتیلیتی چند مجتمع، از جمله مبین، دماوند و فجر انرژی خلیج فارس، در ۱۷ فروردین هدف قرار گرفت و مبین تا تیر و مرداد حدود ۶۰ درصد ظرفیتش را برگرداند. به گفتهی یک مدیر سابق این صنعت بیش از ۵۰ مجتمع متوقف شد و مدیرعامل پتروشیمی ملی هم گفته زمستان امسال هم باید منتظر محدودیت گاز بود.
برای انتخاب سهم پتروشیمی از هر شرکت سه چیز بپرسید. خوراکش از کجا و با چه قراردادی میآید، یوتیلیتیاش چه وضعی دارد، و محصولش را با چه نرخی صادر میکند. سهم مناسب پتروشیمی برای هر کس فرق میکند، چون جواب این سه سؤال از شرکتی به شرکت دیگر عوض میشود.
فولاد و فلزات اساسی
ایران یکی از تولیدکنندگان بزرگ فولاد منطقه است و فولادسازهای بزرگ به مواد اولیهی داخلی دسترسی دارند. با این حال ۱۴۰۵ فولاد را هم از انرژی ضربه زد و هم از جنگ. از ۱۴ خرداد برق فولاد و سیمان محدود شد و فولاد مبارکه در ۷ و ۱۱ فروردین مستقیم هدف قرار گرفت. تولید بازگشت و رکورد تختال در تیر ثبت شد، ولی ریسک برق و آسیب فیزیکی دیگر چیزی نیست که بشود نادیده گرفت.
پالایش نفت
پالایشگاهها از کرکاسپرد، همان فاصلهی قیمت فرآوردههای نفتی با نفت خام، درآمد میگیرند و سودشان به قیمتهای جهانی و فرمول قیمتگذاری دولت وابسته است. نمادهای پالایشی از ۱۱ مهر متوقف شدند و دستورالعمل تازهی قیمت نفت خوراک ۱۵ مهر منتشر شد. بر پایهی برآورد اولیهای که برای پالایش اصفهان منتشر شده، با فرض نفت ۹۰ دلاری و دلار ۱۸۸ هزار تومانی سود نیمهی دوم ۱۴۰۵ حدود ۱۴ همت کمتر میشود. این فقط یک برآورد اولیه است، ولی نشان میدهد چرا قیمتگذاری دولتی در این صنعت ریسک اصلی است.
بانکها و موسسات مالی
دربارهی بانکهای بزرگ بورسی مانند وبملت برای ۱۴۰۵ دادهی تازهای نیاوردهایم. نسبت کفایت سرمایه و مطالبات معوق را ببینید و آخرین صورتهای مالی بانک مورد نظرتان را در کدال بخوانید.
نمونهسهمهایی که در فهرستهای بهترین سهام برای خرید دیده میشوند
فهرستهایی که با عنوان بهترین سهام برای خرید دستبهدست میشوند معمولاً از همین صنایعاند. فهرست زیر را برای آموزش آوردهایم، نه به عنوان پیشنهاد خرید. اینها نمونهی سهمهایی است که تحلیلگران بنیادی در همین صنایع بررسی میکنند. تاریخ بررسی ما ۳۰ مهر ۱۴۰۵ است. وضعیت معاملاتی نماد، از توقف و بازگشایی تا دامنه، هر روز عوض میشود و باید پیش از تصمیم از سایت بورس دیده شود.
فولاد مبارکه اصفهان با نماد فولاد
فولاد مبارکه بزرگترین تولیدکنندهی فولاد ایران است و علاوه بر بازار داخلی صادرات هم دارد.
چرا تحلیلگران فولاد را بررسی میکنند؟
- دسترسی به مواد اولیهی داخلی مثل سنگآهن و زغالسنگ که هزینهی تولید را پایین نگه میدارد
- پایگاه مشتریان متنوع، از خودروسازی تا ساختمانسازی
- ریسک اصلی نوسان قیمت فولاد در بازارهای جهانی، هزینه و محدودیت انرژی و آسیب فیزیکی کارخانه
در ۱۴۰۵ کارخانه ۷ و ۱۱ فروردین هدف حمله قرار گرفت و طبق گزارش مجمع ۱۱ مرداد، برآورد رسمی خسارت ۲۱۵ همت بود. کورهی ۸ در ۴۵ روز برگشت، زنجیرهی تولید حدود دو ماه بعد وصل شد و سهم هم ۱۷ مرداد بعد از توقف دوباره باز شد. برای نگهدارندهی بلندمدت، این هم نشان میدهد آسیب فیزیکی ممکن است و هم نشان میدهد بازگشت ممکن است.
شرکت پالایش نفت اصفهان با نماد شپنا
شپنا از پالایشگاههای بزرگ کشور است و درآمدش مستقیم به کرکاسپرد بستگی دارد.
مزایا و ریسکهای کلیدی شپنا
- مزیت سهم بالای تولید فرآوردههای گرانقیمت مثل بنزین و نفت سفید
- مزیت موقعیت زیرساختی که در کشور جایگزین ندارد
- ریسک تأثیرپذیری از فرمول قیمتگذاری وزارت نفت و دستورالعمل تازهی خوراک
- ریسک تأخیر در طرحهای توسعهای مثل تصفیهی گازوئیل
- ریسک توقف ۲۳ روزهی نمادهای پالایشی از ۱۱ مهر
شپنا ۳ آبان بعد از ۲۳ روز توقف دوباره باز شد و روز اول حدود ۳ درصد افت کرد. وضعیت معاملاتی آن را پیش از هر کاری از سایت بورس ببینید.
پتروشیمی کرمانشاه با نماد کرماشا
کرماشا از تولیدکنندگان شناختهشدهی اوره و آمونیاک است. مزیت اصلی اورهسازی در ایران هزینهی پایین گاز است و تا وقتی گاز ارزان و پایدار برسد، این مزیت ساختاری میماند. نکتهی ۱۴۰۵ همین «پایدار» است. زمستان ۱۴۰۴ گاز چند تولیدکنندهی متانول و اوره قطع یا کم شد و برای زمستان امسال هم محدودیت پیشبینی میشود. بپرسید این شرکت گازش را با چه قراردادی و چه تضمینی میگیرد.
صندوق پالایشی یکم با نماد پالایش
اگر از صنعت پالایش خوشتان میآید ولی از ریسک یک سهم تنها نگرانید، صندوق پالایشی راهی است که سرمایهی شما را بین چند پالایشگاه پخش میکند. ترکیب دقیق سبد صندوق را از صفحهی خودش ببینید. اگر با این نوع ابزار آشنا نیستید، توضیح صندوقهای ETF را بخوانید.
تخفیف صندوق نسبت به NAV یعنی چهNAV ارزش خالص داراییهای صندوق است. گاهی قیمت معاملهی صندوق زیر NAV میماند. برای نمونه صندوقهای اهرمی این روزها حدود ۱۷ تا ۲۵ درصد زیر NAV معامله میشوند. این تخفیف بسته شدنش را تضمین نمیکند و حتی ممکن است نشانهی احتیاط خریداران باشد. تخفیف و حجم معاملات صندوقی را که میخواهید همان روز از صفحهی آن بخوانید.
سایر نمادهایی که در فهرستهای ارزشگذاری دیده میشوند
ده نماد زیر نمونهی دیگری از نامهایی است که تحلیلگران در همین صنایع بررسی میکنند. P/E تحلیلی آنها را عمداً ننوشتهایم، چون عددهای قدیمی در بازاری که P/E آن از حدود ۵ به حدود ۹ رسیده گمراهکننده است. ستون آخر میگوید در ۱۴۰۵ سر کدام موضوع باید بیشتر دقت کرد.
مزایای سرمایهگذاری بلندمدت در سهام بنیادی
شاید بپرسید چرا بلندمدت، مگر با نوسانگیری سود بیشتری نمیشود گرفت. معاملهی کوتاهمدت هزینهی کارمزد و تصمیمهای هیجانی هم دارد، و دلایل رویکرد بلندمدت در فهرست زیر آمده است.
- اثر مرکب. سود سالهای اول در سالهای بعد هم سود میسازد و در بازههای دهساله و بیشتر چشمگیر میشود، البته به شرطی که بازده واقعی مثبت باشد. پنج سال ۱۴۰۰ تا ۱۴۰۴ اینطور نبود.
- هزینهی کمتر. هر خرید و فروش کارمزد دارد و سرمایهگذار بلندمدت این هزینهها را کم میکند.
- مدیریت احساسات. نوسانهای کوتاهمدت بازار بیشتر از هیجان میآید و در بازهی بلند اهمیتش کمتر میشود.
- نگاه مالکانه. وقتی بلندمدت فکر میکنید، مثل شریک یک کسبوکار رفتار میکنید و نه مثل معاملهگر.
سهام جهانی که تحلیلگران برای بلندمدت بررسی میکنند
کسانی که به بازارهای جهانی دسترسی دارند، شرکتهای زیر را از نگاه تحلیلگران بینالمللی در فهرست بلندمدت میبینند. دسترسی قانونی و عملی ایرانیها به این بازارها محدودیت دارد و باید جداگانه بررسی شود. ارزش بازار و بازده سود این شرکتها هر روز عوض میشود، برای همین عددهایشان را نیاوردهایم.
اشتباهات رایج سرمایهگذاران بلندمدت در بورس ایران
اشتباههایی که در بازار ایران بیشتر دیده میشوند در فهرست زیر آمدهاند.
- خرید سهام داغ به جای سهام ارزنده. سهمی که همه دربارهاش حرف میزنند معمولاً دیگر ارزان نیست.
- تمرکز روی یک سهم. حتی بهترین سهم هم با یک ریسک سیستماتیک میتواند افت شدید کند. تنوع واقعی یعنی ریسکها یکی نباشند، و چند سهم صادراتی که همه به یک نرخ ارز و یک خط گاز وصلاند تنوع حساب نمیشوند.
- فروش در کف ترس. بورس ایران نوسان شدیدی دارد و فروختن سهم بنیادی هنگام ریزش بازار رایجترین اشتباه است. همانطور که دیدیم، بعد از تعطیلی هم افت داشتهایم و هم جهش، و برای هر دو باید آماده باشید.
- نادیده گرفتن ریسک نقدشوندگی. بعضی سهمهای بنیادی حجم معاملات کمی دارند، و تعطیلی ۸۰ روزه نشان داد حتی نمادهای بزرگ هم ممکن است ماهها بسته بمانند. پولی را که ممکن است به آن نیاز پیدا کنید در سهام نگذارید.
- بازنگری نکردن. بلندمدت به معنای هرگز بررسی نکردن نیست. هر ۶ ماه یک بار وضع بنیادی سهم را دوباره ببینید.
با چه پولی وارد شویدبا پول قرضی یا پول اضطراری در بورس سرمایهگذاری بلندمدت نکنید. بازار در حدود یک سال و نیم دو بار بسته شد. یک بار در خرداد ۱۴۰۴ برای ۹ روز کاری و یک بار از اسفند ۱۴۰۴ برای ۸۰ روز. پس فقط پولی را وارد کنید که دستکم ۳ تا ۵ سال به آن نیاز ندارید. مثلاً اگر ماه آینده قسط یا اجاره دارید، پولش جایی در سهام ندارد.
قدم بعدی پیش از خرید
برای هر سهمی که در ذهن دارید، جدول چکلیست را یک بار پر کنید و جواب هر ردیف را از کدال و صفحهی نماد بنویسید. اگر دو یا سه سؤال بیجواب ماند، سهم را از فهرست بلندمدتتان کنار بگذارید یا فقط با مبلغ کوچکی شروع کنید. بهترین سهام برای خرید را کسی جز خود شما نمیتواند برای وضع مالی و زمان شما تعیین کند. با این روش دستکم میدانید ادعای دیگران را از کجا بسنجید. اگر هم وقت بررسی تکتک سهمها را ندارید، صندوقها راه کمدردسرتری هستند.
سلب مسئولیتاین صفحه آموزشی است و توصیهی خرید یا فروش هیچ سهم، صندوق یا نمادی نیست. نامها نمونهی چیزی است که تحلیلگران بررسی میکنند و هر عدد مربوط به تاریخی است که کنارش آمده. پیش از هر تصمیم، وضعیت نماد را از منبع رسمی ببینید و در صورت نیاز با مشاور سرمایهگذاری دارای مجوز صحبت کنید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟