

اگر در دنیای بورس و بازار سرمایه ایران فعال هستید، احتمالاً با نامهایی مثل سخاب یا اخزا روبرو شدهاید. اما این اوراق دقیقاً چیستند؟ چه کسانی میتوانند آنها را بخرند؟ و چطور از آنها سود میبرند؟ در این مقاله، تمام چیزی که باید درباره اسناد خزانه اسلامی بدانید را به زبان ساده و کاربردی توضیح میدهیم.
خلاصه کلیدیسخاب (اسناد خزانه اسلامی) اوراق بدهی دولتی بدون کوپن سود هستند که دولت برای تسویه بدهیهایش به پیمانکاران واگذار میکند. سرمایهگذاران با خرید این اوراق زیر قیمت اسمی و دریافت ارزش کامل در سررسید، سود میبرند.
سخاب چیست؟ تعریف ساده اسناد خزانه اسلامی
بگذارید با یک مثال شروع کنیم: فرض کنید یک پیمانکار ساختمانی یک پروژه دولتی را تمام کرده، اما دولت پول او را نداده است. دولت به جای پرداخت نقد، یک «برگه تعهد» به او میدهد که در آن نوشته: «ما تعهد میدهیم در تاریخ مشخصی، مبلغ اسمی این برگه را به شما پرداخت کنیم.» این برگه تعهد، همان سخاب است!
سخاب مخفف «سند خزانهی اسلامی بانکی» است و در کنار آن، اخزا مخفف «اسناد خزانه اسلامی» نام دیگری برای همین ابزار مالی است. از نظر ماهیت، هر دو یکی هستند و تنها تفاوت در نحوه انتشار اولیه آنهاست.
به زبان فنیتر، سخاب اوراق بهادار با نامی هستند که:
- دولت برای تصفیه بدهیهایش به پیمانکاران غیردولتی صادر میکند
- قیمت اسمی هر ورقه یک میلیون ریال (۱۰۰ هزار تومان) است
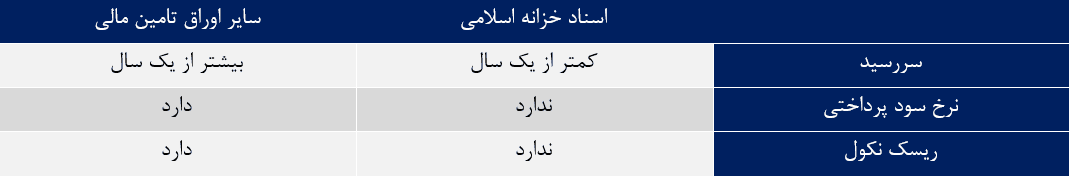
- سررسید آنها معمولاً کمتر از یک سال است (۴، ۱۳، ۲۶ یا ۵۲ هفته)
- هیچ کوپن سود میاندورهای ندارند (بدون کوپن یا Zero-Coupon)
- در بازار ابزارهای نوین مالی فرابورس ایران معامله میشوند
تفاوت سخاب و اخزا چیست؟
این یکی از رایجترین سوالات است. خیلیها فکر میکنند سخاب و اخزا دو ابزار متفاوت هستند، اما واقعیت اینطور نیست:
نکته مهمسخاب و اخزا از نظر ماهیت و عملکرد کاملاً یکسانند. تنها تفاوت آنها در نحوه توزیع اولیه است: اخزا از ابتدا در فرابورس معامله شد، اما سخاب ابتدا از طریق شبکه بانکی توزیع شد و بعداً وارد فرابورس گردید.
چرا دولت سخاب منتشر میکند؟ (هدف از انتشار)
دولتها همیشه بدهیهایی دارند؛ به پیمانکاران ساختمانی، شرکتهای راهسازی، تامینکنندگان تجهیزات و… . پرداخت همه این بدهیها به صورت نقد، فشار زیادی بر منابع خزانه وارد میکند. اینجاست که سخاب به کمک میآید.
اهداف اصلی انتشار سخاب
- تسویه بدهی دولت به پیمانکاران: به جای پرداخت نقد، دولت اوراق سخاب صادر میکند
- تامین کسری بودجه: ابزاری برای مدیریت کسری بودجه دولت
- کنترل نقدینگی بازار: بانک مرکزی میتواند از طریق این اوراق، نقدینگی را تنظیم کند
- کشف نرخ سود بدون ریسک: قیمت بازاری سخاب، نرخ سود بدون ریسک را در اقتصاد نشان میدهد
- توسعه بازار بدهی: زمینهسازی برای توسعه ابزارهای مالی جدید
- کاهش استقراض بینالمللی: تامین مالی داخلی به جای اتکا به منابع خارجی
مزیت برای اقتصادبا انتشار سخاب، سه گروه به طور همزمان منتفع میشوند: دولت از طریق مدیریت بدهیها؛ بانک مرکزی از طریق کنترل نقدینگی؛ و سرمایهگذاران از طریق کسب سود از یک ابزار کمریسک.
چرا سخاب ایرانی با اسناد خزانه دنیا فرق دارد؟
در اکثر کشورهای دنیا، اسناد خزانه به قیمتی کمتر از ارزش اسمی به سرمایهگذاران فروخته میشود (با تخفیف) و در سررسید، ارزش اسمی کامل پرداخت میشود. این تفاوت قیمت، بازده سرمایهگذار را تشکیل میدهد.
اما در ایران به دلیل ملاحظات فقهی (ربا)، این ساختار تغییر کرده است. دولت ایران سخاب را مستقیماً به طلبکاران غیردولتی (پیمانکاران) واگذار میکند و پیمانکار در صورت نیاز به نقدینگی، آن را در فرابورس با تخفیف میفروشد. این ساختار با اصول شریعت اسلامی سازگار است.
مزایای سرمایهگذاری در سخاب
سخاب برای سرمایهگذاران مزایای قابل توجهی دارد که آن را به یکی از جذابترین ابزارهای درآمد ثابت تبدیل کرده است:
- ✅ بدون ریسک نکول: دولت پرداخت را تضمین کرده و این بدهی همردیف حقوق کارمندان دولت است
- ✅ معاف از مالیات: درآمد حاصل از سخاب از پرداخت مالیات معاف است
- ✅ نقدشوندگی بالا: وجود بازارگردانهای متعدد، امکان فروش در هر زمان را فراهم میکند
- ✅ شفافیت قیمتگذاری: قیمت در فرابورس به صورت شفاف و بر اساس عرضه و تقاضا تعیین میشود
- ✅ مناسب برای سرمایهگذاری کوتاهمدت: سررسیدهای کمتر از یک سال
- ✅ قابل خرید برای همه: هر کسی با کد بورسی میتواند سخاب بخرد
آیا سخاب واقعاً بدون ریسک است؟
ریسک نکول (عدم پرداخت در سررسید)
بزرگترین نگرانی سرمایهگذاران این است که دولت در سررسید پول را نپردازد. برای رفع این نگرانی، دولت ایران تدابیر مهمی اندیشیده است:
- خزانهداری کل کشور موظف به پرداخت مبلغ اسمی در سررسید است
- تعهدنامه به امضای وزیر امور اقتصادی و دارایی رسیده
- بازپرداخت سخاب در زمره دیون ممتاز دولت قرار دارد (همردیف حقوق کارمندان)
هشدار مهمبا وجود اینکه سخاب از نظر تئوری بدون ریسک نکول است، در گذشته مواردی از تاخیر در پرداخت سررسید سخابهای بانکی وجود داشته است. قبل از سرمایهگذاری، وضعیت بودجه دولت و سابقه پرداخت سررسیدهای قبلی را بررسی کنید.
ریسک نوسان قیمت بازاری
اگر سخاب را قبل از سررسید بفروشید، ممکن است قیمت بازاری آن با توجه به تغییر نرخ سود انتظاری بازار، کمتر یا بیشتر از قیمت خرید شما باشد. اما اگر تا سررسید نگه دارید، دقیقاً ارزش اسمی را دریافت میکنید.
ریسک نقدشوندگی
وجود بازارگردانهای متعدد این ریسک را به حداقل رسانده است. بازارگردانها از ابتدای ساعت معاملاتی، سفارشهای خرید و فروش ارسال میکنند و شما میتوانید در هر لحظه اوراق خود را بفروشید.
نحوه محاسبه قیمت و بازده سخاب
فرمول محاسبه قیمت سخاب
قیمت بازاری سخاب با در نظر گرفتن دو عامل تعیین میشود: نرخ سود مورد انتظار بازار و فاصله تا سررسید. هرچه به سررسید نزدیکتر شویم، قیمت سخاب به ارزش اسمی آن نزدیکتر میشود.
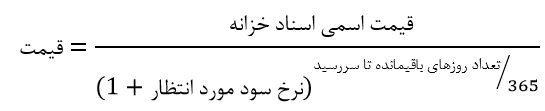
با افزایش نرخ بازده مورد انتظار بازار، قیمت بازاری سخاب کاهش مییابد و بالعکس. این رابطه معکوس، یک اصل پایه در بازار اوراق بدهی است.
فرمول محاسبه بازده سخاب
نرخ بازده سخاب به صورت روزشمار محاسبه میشود:
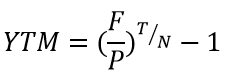
- F: قیمت اسمی (ارزش اسمی در سررسید)
- P: قیمت خرید
- T: تعداد روزهای سال (۳۶۵)
- N: تعداد روزهای باقیمانده تا سررسید
مثال عددی محاسبه بازده سخاب
فرض کنید یک ورقه سخاب با ارزش اسمی ۱۰۰۰۰۰۰ ریال را با قیمت ۸۵۰۰۰۰ ریال میخرید و ۱۸۰ روز تا سررسید مانده است. بازده سالانه این سرمایهگذاری به این شکل محاسبه میشود:
بازده = ((۱۰۰۰۰۰۰ – ۸۵۰۰۰۰) / ۸۵۰۰۰۰) × (۳۶۵ / ۱۸۰) ≈ ۳۵.۸٪ سالانه
این عدد به شما میگوید که اگر این ورقه را بخرید و تا سررسید نگه دارید، معادل سود سالانه ۳۵.۸ درصد به دست میآورید.
نکته سرمایهگذاریبازده سخاب را باید با نرخ سود بانکی و سایر اوراق بدهی مقایسه کنید. اگر بازده سخاب از سپرده بانکی بیشتر باشد و ریسک مشابهی داشته باشند، سخاب گزینه بهتری است.
تفاوت سخاب با سایر اوراق بدهی
تاریخچه انتشار سخاب در ایران
برای درک بهتر، بد نیست بدانیم سخاب از کجا آمد. در اواخر سال ۱۳۹۴، دولت پس از اخذ مصوبات لازم، اقدام به انتشار اوراق برای پرداخت مطالبات معوق پیمانکاران نمود. اولین اوراق با عاملیت بانک سپه (حوزه وزارت نیرو) و بانک مسکن (حوزه وزارت راه) منتشر شد.
در سال ۱۳۹۵ با کاهش تورم و نرخ سود بانکی، اوراق جدید با سود کمتر منتشر شدند. اوراق سخاب نیز به موازات اخزا، با تضمین بانک مرکزی برای سررسیدهای کمتر از یک سال منتشر شد. سازمان بورس این اسناد را تحت عنوان اخزا در تابلوی فرابورس پذیرفت و معاملات شفاف آغاز شد.
فرآیند انتشار و توزیع سخاب (از ابتدا تا پیمانکار)
برای اینکه بدانید سخاب چطور از دولت به پیمانکار و از پیمانکار به شما میرسد، مراحل زیر را دنبال کنید:
- تصویب بودجه: وزارت اقتصاد از محل ردیف بودجه اختصاص یافته، سخاب منتشر میکند
- معرفی پیمانکاران: دستگاههای دولتی لیست پیمانکاران طلبکار را به بانک عامل اعلام میکنند
- احراز هویت: بانک عامل اطلاعات پیمانکاران را تایید و به فرابورس اعلام میکند
- تخصیص اوراق: حداکثر در ۱۰ روز کاری، اوراق در سامانه معاملاتی به پیمانکاران تخصیص مییابد
- معامله ثانویه: پیمانکار میتواند اوراق را در فرابورس بفروشد؛ اینجاست که سرمایهگذار عادی وارد میشود
چطور سخاب بخریم؟ راهنمای گام به گام
مرحله اول: دریافت کد بورسی
اگر هنوز کد بورسی ندارید، باید به یکی از کارگزاریهای عضو فرابورس ایران مراجعه کنید (حضوری یا آنلاین) و نسبت به دریافت کد بورسی اقدام کنید.
مرحله دوم: انتخاب نماد سخاب
نمادهای سخاب معمولاً با عنوان «اخزا» و یک عدد (مثل اخزا۱۰، اخزا۱۱ و…) در تابلوی فرابورس نمایش داده میشوند. هر عدد یک سررسید متفاوت دارد. قبل از خرید، تاریخ سررسید هر نماد را بررسی کنید.
مرحله سوم: محاسبه بازده
با استفاده از فرمول بازده که در بالا توضیح دادیم، بازده سالانه هر نماد را محاسبه کنید و با سایر گزینههای سرمایهگذاری مقایسه کنید.
مرحله چهارم: ثبت سفارش خرید
از طریق پنل آنلاین کارگزاری یا مراجعه حضوری، سفارش خرید ثبت کنید. فرآیند خرید مشابه سایر اوراق بهادار با درآمد ثابت است.
نکته عملیقبل از خرید سخاب، حتماً تاریخ سررسید دقیق را بررسی کنید. اگر در کوتاهمدت به پول نیاز دارید، نمادی با سررسید نزدیکتر انتخاب کنید. همچنین شماره شبای بانکی خود را به کارگزار اعلام کنید تا وجه سررسید به حسابتان واریز شود.
فرآیند پرداخت سررسید سخاب
وقتی تاریخ سررسید فرا میرسد، فرآیند پرداخت به این شکل اتفاق میافتد:
- سازمان مدیریت و برنامهریزی، وجه لازم را از طریق خزانهداری به بانک عامل منتقل میکند
- شرکت سپردهگذاری مرکزی (سمات) بر اساس اطلاعات آخرین دارندگان، ارزش اسمی را به حساب آنها واریز میکند
- وجه به حساب بانکی که در کارگزاری ثبت کردهاید، واریز میشود
ضروریاعلام شماره شبای بانکی صحیح به کارگزار، برای دریافت وجه سررسید ضروری است. در صورت عدم اعلام یا اشتباه در شماره حساب، پرداخت با تاخیر انجام خواهد شد.
تسویه معاملات سخاب در بازار ثانویه
اگر سخاب را در بازار ثانویه (قبل از سررسید) بفروشید، تسویه وجوه طبق ضوابط بازار فرابورس انجام میشود. وجوه ناشی از فروش، یک روز کاری پس از معامله به حساب فروشنده واریز میشود.
کجا قیمت سخاب را ببینیم؟
برای مشاهده قیمت لحظهای، حجم معاملات، بازدهی و سایر مشخصات سخاب، میتوانید به سایت رسمی فرابورس ایران مراجعه کنید. در سایت فرابورس، لیست کامل اوراق بدهی به همراه اطلاعاتی مثل حجم انتشار، مبلغ اسمی، تاریخ انتشار، سررسید، بازدهی و نام بازارگردان در دسترس است.
نحوه تعیین قیمت در عرضه اولیه سخاب
قیمت سخاب در عرضه اولیه از طریق یکی از دو روش زیر کشف میشود:
روش ۱: ثبت سفارش (Book Building)
در این روش، قیمتهای پیشنهادی خریداران مخفی است. شرط پذیرش: حداقل ۸۰ درصد حجم اوراق باید در آن قیمت قابل فروش باشد. این روش نرخ واقعی تقاضای بازار را نشان میدهد.
روش ۲: حراج (Auction)
سفارشهای خریداران و فروشندگان در یک بازه زمانی مشخص وارد سامانه میشود. سپس بهترین قیمتهای خرید (بالاترین) و بهترین قیمتهای فروش (پایینترین) با هم تطبیق داده میشوند و معامله انجام میشود.
جمعبندیسخاب یا اسناد خزانه اسلامی، یکی از امنترین ابزارهای سرمایهگذاری در ایران است. اگر به دنبال سرمایهگذاری کوتاهمدت، معاف از مالیات، با نقدشوندگی بالا و ریسک نکول بسیار پایین هستید، سخاب میتواند گزینهای عالی باشد. فقط دقت کنید که تاریخ سررسید مناسب انتخاب کنید و بازده آن را با گزینههای رقیب مقایسه کنید.