
وقتی میخواهیم بفهمیم یک شرکت واقعاً چقدر «پول درمیآورد»، سود خالص مندرج در صورت سود و زیان کافی نیست. میتوان سود را با تکنیکهای حسابداری دستکاری کرد، اما جریان نقد را نمیتوان پنهان کرد. به همین دلیل است که حرفهایترین تحلیلگران بنیادی دنیا از وارن بافت گرفته تا بهترین مدیران صندوقهای سرمایهگذاری بورس تهران همیشه به جریان نقدی آزاد (Free Cash Flow یا FCF) به عنوان یکی از مهمترین معیارهای ارزیابی شرکت نگاه میکنند.
در این مقاله به زبان کاملاً ساده و با مثالهای واقعی از بورس تهران یاد میگیریم که FCF دقیقاً چیست، چطور محاسبه میشود، چه کاربردی در تحلیل بنیادی دارد و چرا از P/E قابل اعتمادتر است.
جریان نقدی آزاد (FCF) چیست؟
جریان نقدی آزاد (FCF) مقدار پول نقدی است که یک شرکت پس از پرداخت تمام هزینههای عملیاتی و سرمایهگذاریهای لازم برای حفظ یا توسعه داراییهایش، در اختیار دارد. به بیان سادهتر:
تعریف ساده FCFFCF = پولی که واقعاً در جیب شرکت میماند، نه عددی که حسابدار روی کاغذ مینویسد.
فرق اصلی FCF با سود خالص اینجاست: سود خالص بر اساس اصل تعهدی (Accrual Basis) محاسبه میشود؛ یعنی درآمدهایی که هنوز وصول نشدهاند هم در آن هستند. اما FCF فقط جریانهای نقدی واقعی را میبیند پولی که به حساب بانکی شرکت واریز شده و از آن خارج شده است.
تفاوت جریان نقدی آزاد با سود خالص و جریان نقد عملیاتی
برای درک بهتر، این سه مفهوم را با هم مقایسه میکنیم:
نکته مهمدر بورس تهران، صورت جریان وجوه نقد (Cash Flow Statement) در سامانه کدال (codal.ir) برای تمام شرکتهای پذیرفتهشده در بورس و فرابورس منتشر میشود. این صورت مالی، مبنای اصلی محاسبه FCF است.
فرمول محاسبه جریان نقدی آزاد (FCF)
دو فرمول اصلی برای محاسبه FCF وجود دارد که هر دو نتیجه یکسانی میدهند، اما از نقطه شروع متفاوتی استفاده میکنند:
روش اول: از طریق جریان نقد عملیاتی (سادهترین روش)
FCF = جریان نقد عملیاتی (CFO) − هزینههای سرمایهای (Capital Expenditure / Capex)
این فرمول را مستقیماً از صورت جریان وجوه نقد میتوان استخراج کرد:
- جریان نقد عملیاتی: در بخش «فعالیتهای عملیاتی» صورت جریان وجوه نقد
- هزینههای سرمایهای (Capex): در بخش «فعالیتهای سرمایهگذاری» معمولاً با عنوان «خرید داراییهای ثابت» یا «وجوه پرداختی بابت خرید داراییهای مشهود»
روش دوم: از طریق سود خالص (برای تحلیل عمیقتر)
FCF = سود خالص + استهلاک و اهلاک − تغییرات سرمایه در گردش − هزینههای سرمایهای
این روش به شما نشان میدهد که چرا FCF با سود خالص فرق دارد. هر تعدیلی که انجام میشود، یک دلیل اقتصادی مشخص دارد.
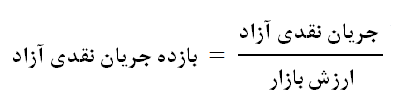
مثال عملی از بورس تهران
فرض کنید شرکت «فولاد مبارکه» (نمادFMELT) در یک سال مالی اطلاعات زیر را گزارش کرده است:
در این مثال، FCF = ۲۲,۵۰۰ − ۷,۸۰۰ = ۱۴,۷۰۰ میلیارد تومان. توجه کنید که FCF (14,700) کمتر از سود خالص (18,000) است؛ دقیقاً به این دلیل که سرمایهگذاری سنگین در داراییهای ثابت منجر به خروج واقعی نقد شده است.
ریزهکاری مهم در بورس ایراندر صورتهای مالی شرکتهای ایرانی، بخش هزینههای سرمایهای ممکن است تحت عنوانهای مختلف مانند «وجوه پرداختی بابت خرید داراییهای مشهود»، «پرداختهای سرمایهای» یا «تحصیل داراییهای ثابت» گزارش شود. همیشه بخش «فعالیتهای سرمایهگذاری» را با دقت مطالعه کنید.
تفسیر FCF: مثبت یا منفی؟
عدد FCF به تنهایی معنی ندارد؛ باید آن را در بستر صنعت و مرحله رشد شرکت تفسیر کرد:
FCF مثبت: نشانه سلامت مالی
وقتی FCF مثبت است، یعنی شرکت پس از پرداخت تمام هزینههای عملیاتی و سرمایهگذاری، هنوز پول نقد اضافه دارد. این پول میتواند صرف موارد زیر شود:
- پرداخت سود نقدی (DPS) به سهامداران
- بازخرید سهام
- کاهش بدهیها
- سرمایهگذاری در فرصتهای رشد جدید
FCF منفی: همیشه بد نیست
FCF منفی لزوماً نشانه بحران نیست. باید دید چرا منفی است:
هشداراگر یک شرکت بورسی چندین سال متوالی FCF منفی داشته باشد و این منفی بودن ناشی از افت عملیاتی باشد (نه سرمایهگذاری برای رشد)، این یک علامت قرمز جدی است و باید با احتیاط بیشتری تحلیل شود.
انواع جریان نقدی آزاد
در ادبیات مالی پیشرفته، دو نوع FCF وجود دارد که در مدلهای ارزشگذاری اهمیت زیادی دارند:
۱. جریان نقدی آزاد متعلق به شرکت (FCFF)
FCFF یا Free Cash Flow to Firm، جریان نقدی است که برای تمام تأمینکنندگان مالی شرکت (هم سهامداران، هم طلبکاران) وجود دارد. این معیار در مدل DCF (تنزیل جریانات نقدی) بیشتر استفاده میشود.
FCFF = EBIT × (۱ − نرخ مالیات) + استهلاک − تغییرات سرمایه در گردش − Capex
۲. جریان نقدی آزاد متعلق به سهامداران (FCFE)
FCFE یا Free Cash Flow to Equity، جریان نقدی است که فقط برای سهامداران عادی باقی میماند (پس از پرداخت بهره وامها).
FCFE = FCFF − پرداخت بهره × (۱ − نرخ مالیات) + تغییرات بدهی خالص
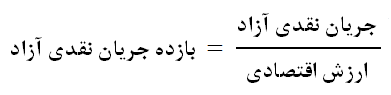
کدام نوع FCF را استفاده کنیم؟اگر ساختار سرمایه شرکت پایدار است و بدهی زیادی ندارد، FCFE معیار مناسبتری است. برای مقایسه شرکتهایی با سطوح مختلف بدهی (مانند مقایسه یک بانک با یک شرکت پتروشیمی) از FCFF استفاده کنید.
کاربرد FCF در ارزشگذاری: بازده جریان نقدی آزاد
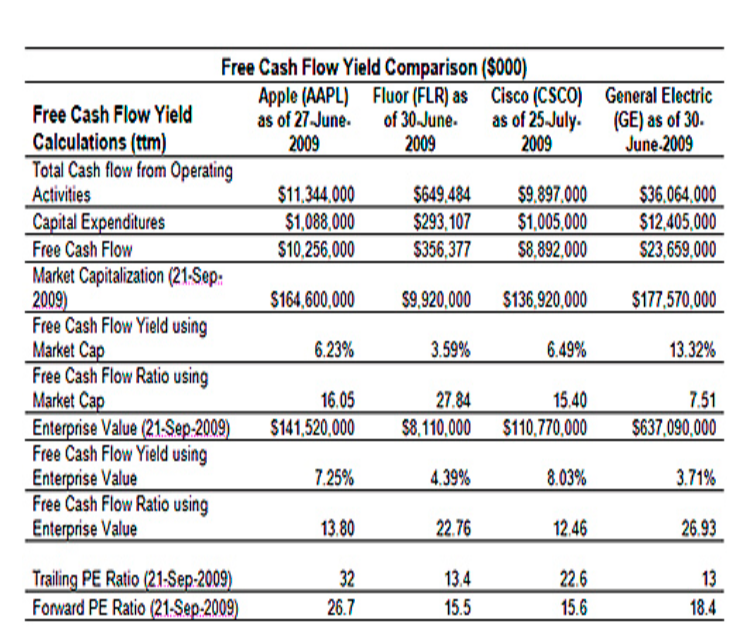
یکی از قویترین کاربردهای FCF، محاسبه «بازده جریان نقدی آزاد» است. این معیار، معادل جریان نقدی برای نسبت P/E است و در بسیاری از موارد اطلاعات دقیقتری میدهد.
فرمول بازده جریان نقدی آزاد
بازده FCF = جریان نقدی آزاد ÷ ارزش بازار شرکت
یا با استفاده از ارزش اقتصادی (Enterprise Value):
بازده FCF = جریان نقدی آزاد ÷ ارزش اقتصادی (EV)
ارزش اقتصادی (EV) = ارزش بازار + بدهیهای مالی خالص (بدهی − نقد و معادلهای نقدی)
چرا بازده FCF از P/E بهتر است؟
FCF در مدل ارزشگذاری DCF
مدل تنزیل جریانات نقدی (Discounted Cash Flow یا DCF) یکی از معتبرترین روشهای ارزشگذاری ذاتی سهام است و FCF قلب این مدل است.
منطق مدل DCF
ایده اصلی DCF این است: «ارزش ذاتی یک شرکت، برابر است با مجموع تمام جریانات نقدی آزاد آیندهاش که با یک نرخ مناسب به ارزش امروز تبدیل شدهاند.»
ارزش ذاتی = Σ [ FCFt ÷ (۱ + نرخ تنزیل)^t ] + ارزش پایانی
مراحل ساده محاسبه DCF برای سهام بورس تهران
- گام اول: FCF سالهای گذشته شرکت را از کدال استخراج کنید
- گام دوم: نرخ رشد FCF را برای ۵ تا ۱۰ سال آینده پیشبینی کنید
- گام سوم: نرخ تنزیل (WACC) را محاسبه کنید در ایران با توجه به نرخ بهره و ریسک بازار
- گام چهارم: FCF پیشبینیشده را تنزیل کنید
- گام پنجم: ارزش پایانی (Terminal Value) را محاسبه و اضافه کنید
- گام ششم: ارزش ذاتی به دست آمده را با قیمت فعلی سهام مقایسه کنید
نکته ارزشگذاری در بورس ایراندر محاسبه DCF برای شرکتهای بورس تهران، نرخ تنزیل معمولاً بالاتر از بازارهای توسعهیافته است. باید ریسک تورم، ریسک ارزی و ریسک سیاسی را در نرخ تنزیل لحاظ کنید. در سال ۱۴۰۵، نرخ تنزیل معقول برای اکثر شرکتهای بورسی ایران بین ۳۰٪ تا ۴۵٪ است.
محدودیتهای FCF که باید بدانید
FCF ابزار قدرتمندی است، اما محدودیتهایی هم دارد که تحلیلگر حرفهای باید از آنها آگاه باشد:
- نوسان زیاد: FCF میتواند از سال به سال نوسان زیادی داشته باشد، بهویژه در شرکتهایی که سرمایهگذاریهای دورهای سنگین دارند. بهتر است میانگین FCF چند سال را استفاده کنید.
- عدم مناسب بودن برای برخی صنایع: برای بانکها و شرکتهای مالی، FCF به شکل کلاسیک قابل محاسبه نیست و باید از معیارهای خاص صنعت استفاده شود.
- دستکاری Capex: مدیران میتوانند با به تعویق انداختن هزینههای سرمایهای، FCF را در کوتاهمدت مصنوعاً بالا ببرند.
- صنایع سرمایهبر: در صنایعی مثل پتروشیمی، فولاد و معادن، Capex بالا باعث میشود FCF همواره پایینتر از سود خالص باشد که لزوماً نگرانکننده نیست.
راهحل حرفهایبرای غلبه بر نوسان FCF، از «Normalized FCF» یا میانگین FCF سه تا پنج ساله استفاده کنید. این رویکرد تصویر واقعیتری از توان نقدینگی پایدار شرکت میدهد.
چطور FCF یک شرکت را در کدال پیدا کنیم؟
یافتن دادههای FCF در بورس ایران کاملاً عملی است. مراحل زیر را دنبال کنید:
- به سایت codal.ir بروید و نماد شرکت موردنظر را جستجو کنید
- آخرین «صورتهای مالی حسابرسیشده» را باز کنید
- به «صورت جریان وجوه نقد» بروید
- عدد «خالص جریان نقدی ناشی از فعالیتهای عملیاتی» را یادداشت کنید
- در بخش فعالیتهای سرمایهگذاری، عدد «وجوه پرداختی بابت خرید داراییهای ثابت مشهود» را پیدا کنید
- عدد گام پنج را از عدد گام چهار کم کنید = FCF شرکت
جمعبندی: چرا FCF باید در جعبهابزار تحلیل شما باشد؟
جریان نقدی آزاد یکی از صادقانهترین معیارهای ارزیابی وضعیت مالی یک شرکت است. این معیار نشان میدهد که آیا شرکت واقعاً پول در میآورد یا فقط روی کاغذ سودآور است. در تحلیل بنیادی حرفهای، FCF در موارد زیر نقش محوری دارد:
- ارزیابی توان پرداخت سود نقدی (DPS) در آینده
- محاسبه ارزش ذاتی سهام از طریق مدل DCF
- مقایسه شرکتها در یک صنعت از نظر کیفیت درآمد
- شناسایی شرکتهایی که سود میسازند اما نقد ندارند (خطر)
- ارزیابی قدرت رقابتی و پایداری مزیتهای یک کسبوکار
توصیه نهاییهرگز تصمیم سرمایهگذاری را فقط بر اساس یک معیار نگیرید. FCF را در کنار P/E، P/B، EV/EBITDA و تحلیل کیفی مزیت رقابتی شرکت بسنجید. ترکیب این معیارها با یکدیگر، دقیقترین تصویر از ارزش واقعی یک سهام را به شما میدهد.