
اگر میخواهید بفهمید یک سهم چقدر نسبت به کل بازار حساس است، ضریب بتا (β) دقیقاً همان ابزاری است که نیاز دارید. بتا به شما میگوید وقتی بازار ۱۰٪ رشد یا افت میکند، سهم شما چند درصد تغییر میکند. در این مقاله، نه فقط مفهوم، بلکه محاسبه گامبهگام ضریب بتا را با مثال عملی در اکسل و با دادههای واقعی بورس تهران یاد میگیرید.
چرا باید ضریب بتا بدانید؟اگر معاملهگر یا سرمایهگذار هستید، بتا یکی از مهمترین معیارهای ارزیابی ریسک سیستماتیک سهم است. بدون دانستن بتا، نمیتوانید پرتفوی خود را بهدرستی مدیریت کنید.
ضریب بتا (β) چیست؟ مفهوم ساده برای معاملهگر واقعی
قبل از ورود به محاسبه، باید مفهوم را درست بشناسیم. بتا معیار سنجش ریسک سیستماتیک یک سهم نسبت به کل بازار است. ریسک سیستماتیک آن نوع ریسکی است که از عوامل کلان اقتصادی، سیاسی و اجتماعی نشأت میگیرد؛ مثل تغییر نرخ ارز، تصمیمات بانک مرکزی، تحریمها یا تغییرات سیاست پولی دولت.
برخلاف ریسک غیرسیستماتیک که با تنوعبخشی به پرتفوی قابل کاهش است، ریسک سیستماتیک گریبان تمام بازار را میگیرد و فرار از آن ممکن نیست. بتا دقیقاً همین ریسک را اندازه میگیرد.
تعریف دقیق ضریب بتاضریب بتا (β) برابر است با شیب خط رگرسیون بین بازدهی روزانه یک سهم و بازدهی روزانه شاخص کل بازار. به زبان سادهتر: بتا نشان میدهد به ازای هر ۱٪ تغییر در بازار، سهم شما چند درصد تغییر میکند.
تفسیر عددی ضریب بتا: این اعداد دقیقاً چه میگویند؟
قبل از اینکه بتا را محاسبه کنید، باید بدانید عدد بدستآمده را چطور تفسیر کنید. جدول زیر راهنمای کاملی برای این منظور است:
مثال ملموس: بتا در عمل چه معنایی دارد؟
فرض کنید بتای سهم فولاد مبارکه برابر ۱.۵ باشد. این یعنی:
- وقتی شاخص کل ۱۰٪ رشد میکند → قیمت این سهم احتمالاً ۱۵٪ رشد میکند.
- وقتی شاخص کل ۱۰٪ افت میکند → قیمت این سهم احتمالاً ۱۵٪ افت میکند.
و اگر بتای سهم دارویی البرز ۰.۶ باشد:
- وقتی شاخص کل ۱۰٪ رشد میکند → این سهم حدود ۶٪ رشد میکند.
- در بازار نزولی هم ضرر کمتری میدهد.
نکته معاملهگری مهمدر بازارهای صعودی، سهام با بتای بالا (تهاجمی) گزینه بهتری هستند. در بازارهای نزولی یا مبهم، سهام با بتای پایین (تدافعی) ضررهای کمتری میدهند. یک معاملهگر حرفهای بتای پرتفوی خود را با توجه به جهت کلی بازار تنظیم میکند.
فرمول محاسبه ضریب بتا
از نظر ریاضی، ضریب بتا از تقسیم کوواریانس بازدهی سهم و بازدهی بازار بر واریانس بازدهی بازار بهدست میآید:
β = Cov(Ri, Rm) / Var(Rm)
که در آن:
- Ri: بازدهی روزانه سهم مورد نظر
- Rm: بازدهی روزانه شاخص کل بازار
- Cov: کوواریانس (میزان همحرکتی دو متغیر)
- Var: واریانس (میزان پراکندگی بازدهی بازار)
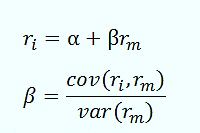
چرا کوواریانس تقسیم بر واریانس؟کوواریانس نشان میدهد سهم و بازار چقدر با هم حرکت میکنند. اما چون کوواریانس یک عدد مطلق است و قابل مقایسه نیست، آن را بر واریانس بازار تقسیم میکنیم تا عددی نسبی و قابل تفسیر بگیریم. این همان بتا است.
آموزش گام به گام محاسبه ضریب بتا در اکسل
حالا وارد بخش اصلی میشویم: محاسبه عملی ضریب بتا با استفاده از اکسل و دادههای واقعی بورس تهران. این فرآیند سه مرحله دارد که هر کدام را با جزئیات کامل توضیح میدهیم.
مرحله اول: استخراج دادههای قیمتی از سایت بورس
برای محاسبه بتا، به دو دسته داده نیاز داریم: قیمت پایانی روزانه سهم و مقدار شاخص کل بازار در همان روزها.
از کجا داده بگیریم؟
- سایت رسمی بورس تهران: tse.ir (دادههای تاریخی قیمت و شاخص)
- سایت TSETMC: tsetmc.com (اطلاعات لحظهای و تاریخی)
- نرمافزارهای تحلیل تکنیکال مثل Metastock یا Amibroker
بازه زمانی مناسب: معمولاً از ۶ ماه تا ۲ سال داده روزانه استفاده میشود. بازههای کوتاهتر بتای نوسانیتر میدهند و بازههای بلندتر بتای پایدارتر.
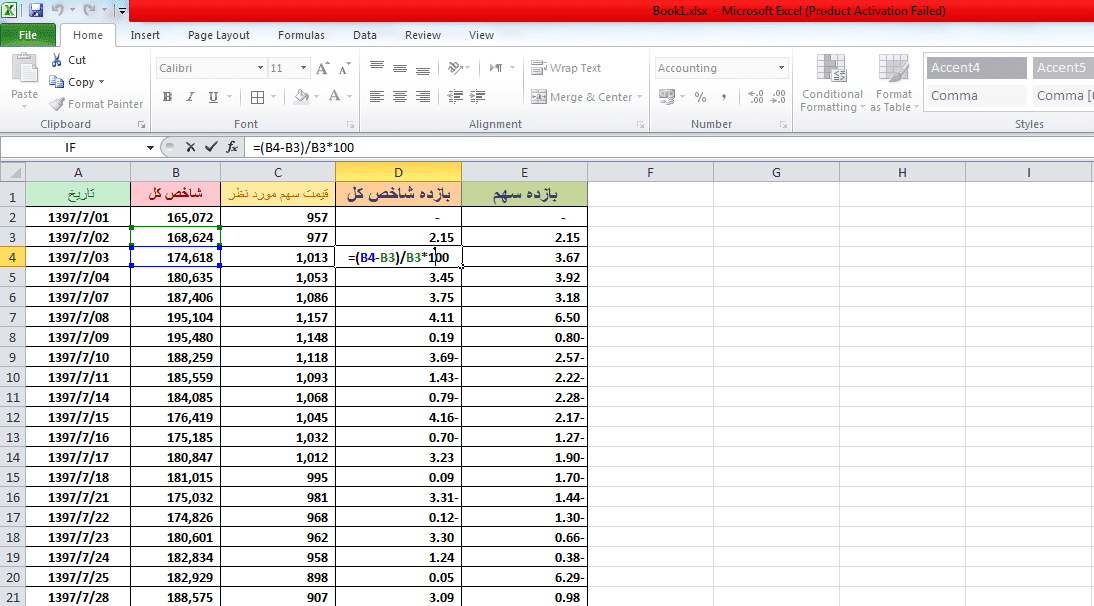
دادههای استخراجشده را در یک فایل اکسل در سه ستون وارد کنید:
- ستون A: تاریخ معاملاتی
- ستون B: قیمت پایانی سهم مورد نظر
- ستون C: مقدار شاخص کل در همان روز
نکته مهم درباره دادههاحتماً از قیمت تعدیلشده (Adjusted Price) استفاده کنید که اثر افزایش سرمایه، سود نقدی و تجزیه سهام در آن لحاظ شده باشد. استفاده از قیمت تعدیلنشده، بتای غلط میدهد.
مرحله دوم: محاسبه بازدهی روزانه سهم و شاخص
بتا را نمیتوان مستقیم از قیمتها محاسبه کرد؛ باید ابتدا بازدهی روزانه را حساب کنیم. فرمول محاسبه بازدهی به شرح زیر است:
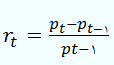
rt = (Pt – Pt-1) / Pt-1
در این فرمول:
- rt: بازدهی سهام یا شاخص در روز t
- Pt: قیمت سهام یا مقدار شاخص در روز t (امروز)
- Pt-1: قیمت سهام یا مقدار شاخص در روز t-1 (دیروز)
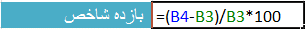
در اکسل، اگر قیمت پایانی سهم در ستون B باشد (از B2 شروع شود)، در ستون D از ردیف سوم فرمول زیر را وارد کنید:
=(B3-B2)/B2
همین فرمول را برای شاخص کل (ستون C) هم در ستون E تکرار کنید. سپس هر دو فرمول را تا آخرین ردیف دادهها بکشید.
مرحله سوم: محاسبه ضریب بتا با فرمول اکسل
حالا که بازدهی روزانه سهم و شاخص را داریم، محاسبه بتا بسیار ساده است. اکسل تابع آمادهای برای این کار دارد که کوواریانس را بر واریانس تقسیم میکند.
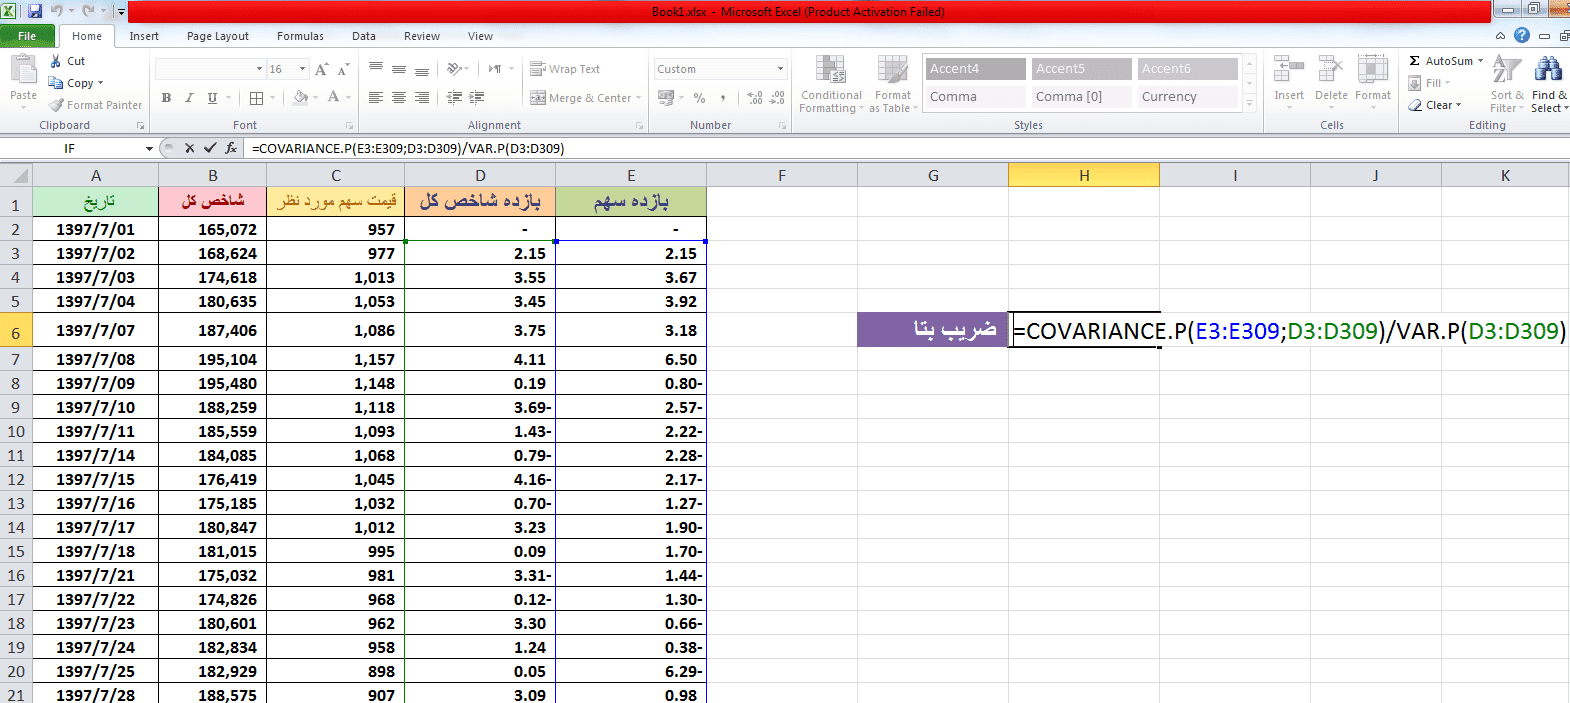
در یک سلول خالی، فرمول زیر را وارد کنید (فرض کنید بازدهی سهم در D3:D250 و بازدهی شاخص در E3:E250 باشد):

=COVARIANCE.S(D3:D250,E3:E250)/VAR.S(E3:E250)
توضیح فرمول:
- COVARIANCE.S: کوواریانس نمونهای بین بازدهی سهم و شاخص را حساب میکند
- VAR.S: واریانس نمونهای بازدهی شاخص را حساب میکند
- حرف S در انتها به معنای «نمونهای» (Sample) است که برای دادههای تاریخی مناسبتر است
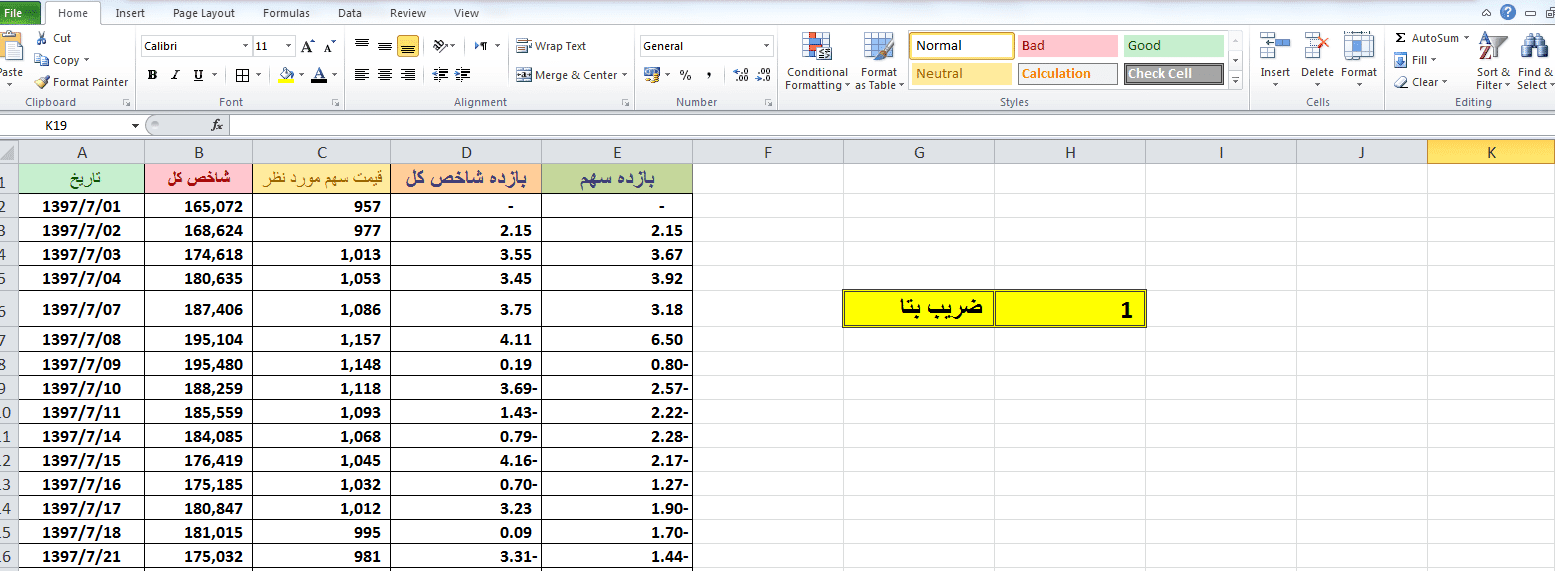
در مثال موجود، بتای محاسبهشده برابر با ۱ شده که نشان میدهد نوسانات این سهم دقیقاً منطبق با نوسانات بازار است.
روش جایگزین: تابع SLOPEیک روش سریعتر برای محاسبه بتا در اکسل، استفاده از تابع SLOPE است: =SLOPE(D3:D250, E3:E250) که بازدهی سهم (متغیر وابسته) را به بازدهی بازار (متغیر مستقل) رگرس میکند. نتیجه هر دو روش یکسان است.
محاسبه بتای پرتفوی (سبد سهام)
اگر به جای یک سهم، میخواهید بتای یک سبد از سهام را محاسبه کنید، فرآیند کمی متفاوت است. نمیتوانید فقط میانگین ساده بتاها را بگیرید؛ باید میانگین موزون محاسبه کنید.
βportfolio = Σ (wi × βi)
در این فرمول:
- wi: وزن (درصد) هر سهم در پرتفوی
- βi: ضریب بتای همان سهم
مثال عملی محاسبه بتای پرتفوی
در این مثال، بتای پرتفوی ۱.۱۸ است که یعنی این سبد کمی تهاجمیتر از بازار رفتار میکند.
محدودیتهای ضریب بتا که هر معاملهگری باید بداند
بتا ابزار قدرتمندی است، اما محدودیتهایی دارد که اگر از آنها غافل شوید، ممکن است تصمیمات اشتباهی بگیرید:
- بتا به گذشته نگاه میکند: این ضریب از دادههای تاریخی محاسبه میشود و تضمینی برای رفتار آینده سهم نیست. شرکتها تغییر میکنند، مدیریت عوض میشود، و بتا هم تغییر میکند.
- بتا وابسته به بازه زمانی است: بتای یک سهم در بازه ۶ ماهه ممکن است با بتای همان سهم در بازه ۲ ساله تفاوت قابلتوجهی داشته باشد.
- بتا ریسک کل را نشان نمیدهد: بتا فقط ریسک سیستماتیک را میسنجد. ریسکهای درونی شرکت (مثل بدهی بالا، مشکلات مدیریتی) که ریسک غیرسیستماتیک هستند در بتا منعکس نمیشوند.
- بتا در بازارهای غیرعادی قابل اتکا نیست: در دورههای بحران شدید یا شرایط غیرنرمال بازار (مثل صف خرید/فروش مداوم در بورس تهران)، همبستگی بین سهم و بازار مخدوش میشود.
توصیه حرفهایهرگز فقط بر اساس بتا تصمیم نگیرید. بتا را در کنار سایر معیارها مثل P/E، EPS، نسبت بدهی، تحلیل تکنیکال و شرایط بنیادی شرکت استفاده کنید. بتا یک قطعه از پازل است، نه تمام پازل.
کاربرد عملی ضریب بتا در استراتژی معاملاتی
دانستن بتا بدون استفاده از آن در استراتژی معاملاتی، ارزش زیادی ندارد. اینجا چند کاربرد عملی برای معاملهگران بورس تهران آوردهایم:
۱. تنظیم پرتفوی بر اساس جهت بازار
در بازارهای صعودی (وقتی شاخص کل روند رو به بالا دارد)، سهام با بتای بالاتر (بین ۱.۲ تا ۲) سود بیشتری میدهند. در بازارهای نزولی، کاهش وزن سهام تهاجمی و افزایش سهام تدافعی (بتا زیر ۰.۷) ضررهای پرتفوی را کمتر میکند.
۲. مقایسه ریسک چند سهم همصنعت
وقتی دو سهم از یک صنعت را مقایسه میکنید، سهمی با بتای کمتر در شرایط یکسان ریسک پایینتری دارد. این اطلاعات برای انتخاب بهتر در میان سهام مشابه مفید است.
۳. استفاده در مدل CAPM برای محاسبه بازده مورد انتظار
بتا پایه و اساس مدل قیمتگذاری داراییهای سرمایهای (CAPM) است. با داشتن بتا، نرخ بازده بدون ریسک و بازده مورد انتظار بازار، میتوانید بازده منصفانه یک سهم را محاسبه کنید:
E(Ri) = Rf + β × (Rm – Rf)
۴. استفاده در فیلترنویسی بورس
برخی پلتفرمهای تحلیلی امکان فیلتر کردن سهام بر اساس بتا را دارند. میتوانید سهامی را که بتای آنها در محدودهای خاص است (مثلاً ۱.۲ تا ۱.۸) فیلتر کنید و در بازارهای صعودی روی آنها تمرکز کنید.
[post-notice title=”جمعبندی نهایی” content=’ضریب بتا یک ابزار کمی برای سنجش ریسک سیستماتیک سهم نسبت به بازار است. β > 1 = تهاجمی، β < 1 = تدافعی، β = 1 = مطابق بازار، β < 0 = معکوس بازار. برای محاسبه: بازدهی روزانه سهم و شاخص را در اکسل حساب کنید و با فرمول COVARIANCE.S تقسیم بر VAR.S، بتا را بهدست آورید. برای پرتفوی هم میانگین موزون بتای سهام را حساب کنید.' color="success"]
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟