


اگر میخواهید بفهمید یک شرکت بورسی واقعاً چه دارد، چه بدهی دارد و آیا ارزش سرمایهگذاری دارد یا نه، باید یاد بگیرید ترازنامه بخوانید. ترازنامه مثل یک عکس فوری از وضعیت مالی شرکت است؛ دقیقاً در یک لحظه از زمان، همه چیز را به شما نشان میدهد. در این مقاله، به عنوان یک تحلیلگر ارشد بنیادی، تمام اقلام ترازنامه را از صفر تا صد توضیح میدهم؛ با مثالهای واقعی از بازار بورس تهران.
ترازنامه چیست و چرا برای سرمایهگذار اهمیت دارد؟
ترازنامه (یا صورت وضعیت مالی) یکی از سه صورت مالی اساسی هر شرکت است. این سند در یک تاریخ مشخص (مثلاً پایان سال مالی)، خلاصهای از سه چیز را نشان میدهد:
- داراییها: آنچه شرکت دارد (منابع اقتصادی)
- بدهیها: آنچه شرکت به دیگران بدهکار است (تعهدات اقتصادی)
- حقوق صاحبان سهام: آنچه پس از تسویه بدهیها برای مالکان باقی میماند
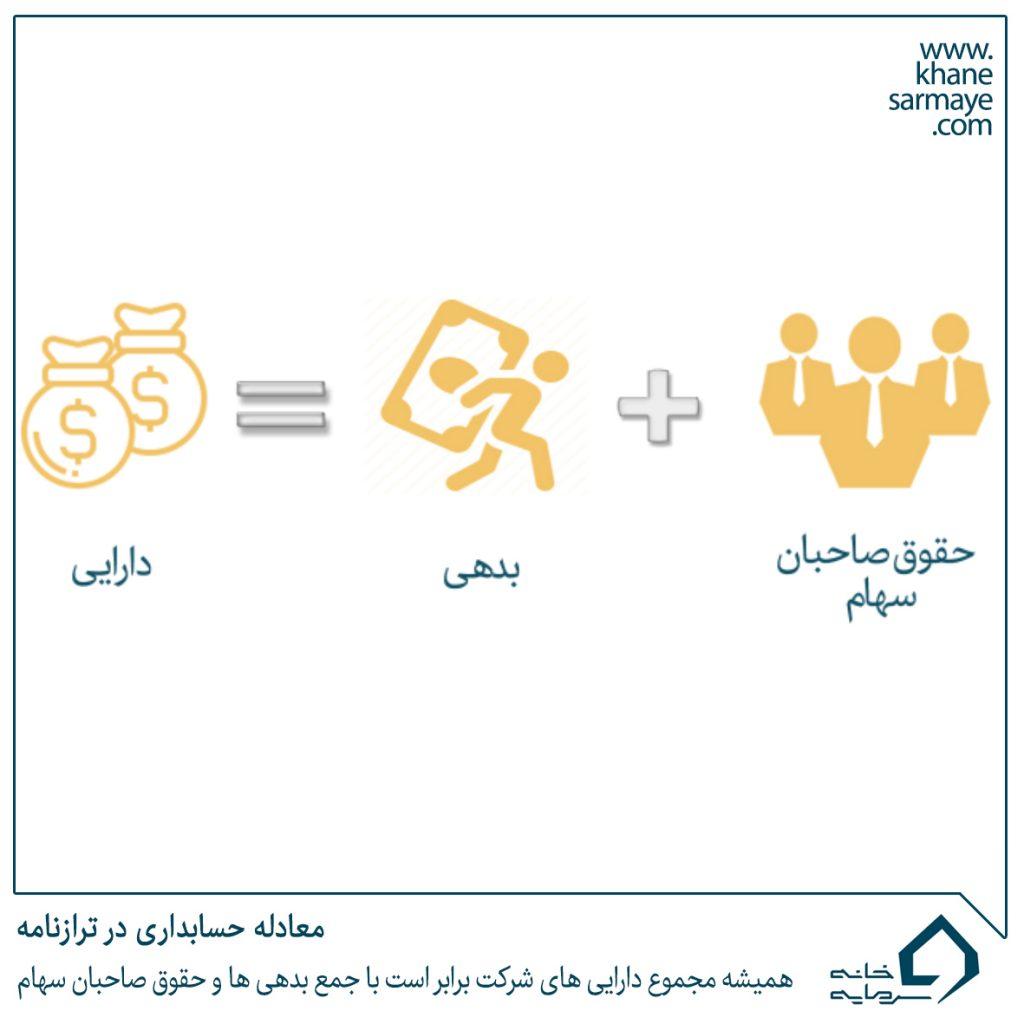
یک معادله طلایی همیشه در ترازنامه برقرار است:
این معادله ساده، اما بسیار عمیق است. یعنی هر چیزی که شرکت دارد، یا از طریق بدهی (استقراض از بانک یا تأمینکنندگان) تأمین شده، یا از طریق سرمایهگذاری مالکان. هر چه سهم بدهیها بیشتر باشد، شرکت اهرمیتر و ریسک مالی آن بالاتر است.
چرا ترازنامه برای سرمایهگذار حیاتی است؟ترازنامه برخلاف صورت سود و زیان که عملکرد یک دوره را نشان میدهد، وضعیت لحظهای شرکت را منعکس میکند. یک شرکت ممکن است سودده باشد اما ترازنامه ضعیف داشته باشد و در آستانه بحران نقدینگی قرار گیرد. به همین دلیل، تحلیلگران حرفهای هرگز فقط به سود نگاه نمیکنند.
ساختار کلی ترازنامه در ایران
در ایران، ترازنامه شرکتها به شکل T (یا جدول دو ستونه) ارائه میشود:
- سمت راست: داراییها
- سمت چپ: بدهیها و حقوق صاحبان سهام
تصویر زیر نمونهای از یک ترازنامه واقعی شرکت تولیدی ایرانی است:
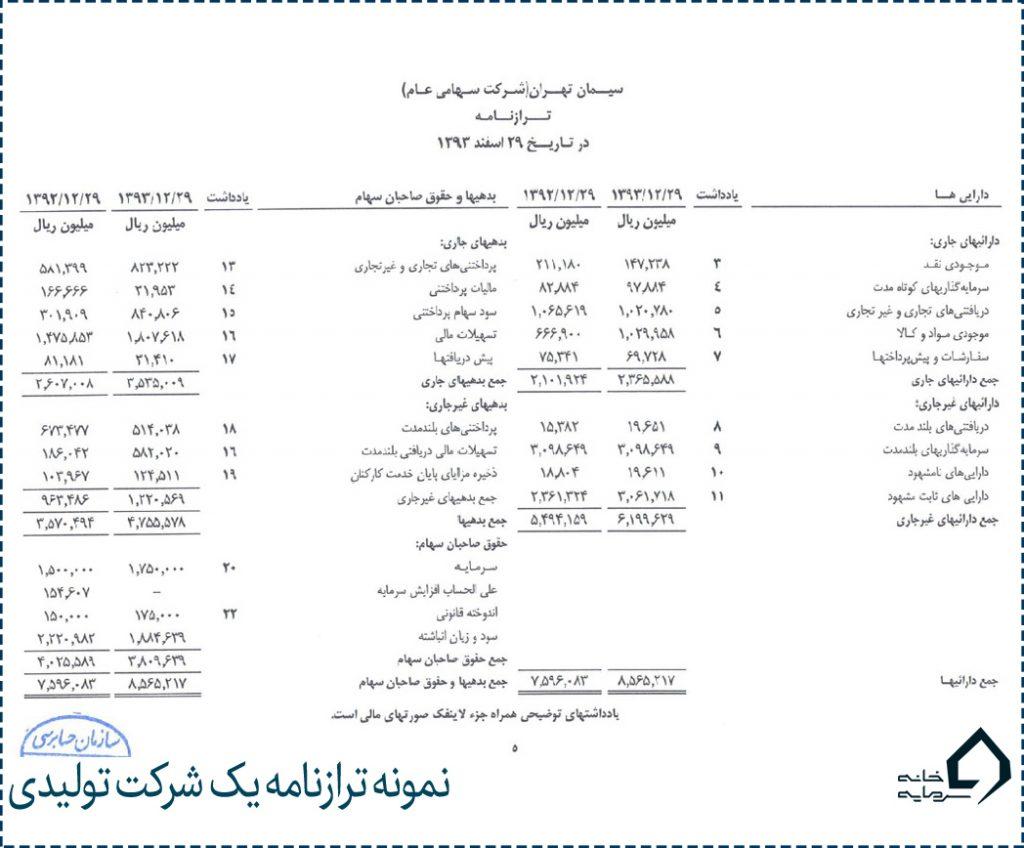
سمت راست ترازنامه: داراییها
داراییها به دو دسته اصلی تقسیم میشوند. معیار اصلی این تقسیمبندی، زمان تبدیل شدن به نقد است:
داراییهای جاری و اقلام مهم آن
داراییهای جاری نشاندهنده «نقدینگی» شرکت در کوتاهمدت هستند. اقلام اصلی آن عبارتند از:
۱. موجودی نقد
شامل وجه نقد ریالی و ارزی در صندوق، تنخواهگردان و حسابهای بانکی شرکت. این رقم نشاندهنده آمادگی فوری شرکت برای پرداخت تعهدات است.
نکته تحلیلیموجودی نقد خیلی زیاد لزوماً خوب نیست! اگر شرکتی نقد زیادی بدون هدف انباشته کند، به این معناست که فرصتهای سرمایهگذاری را از دست میدهد. اما نقد خیلی کم هم ریسک نقدینگی ایجاد میکند.
۲. سرمایهگذاریهای کوتاهمدت
شامل سرمایهگذاری در اوراق بهادار با سررسید کمتر از یک سال (مانند اوراق مشارکت، گواهی سپرده بانکی و صندوقهای درآمد ثابت). این سرفصل در سالهای اخیر با رشد بازار صندوقهای سرمایهگذاری اهمیت بیشتری پیدا کرده است.
۳. دریافتنیهای تجاری و غیرتجاری
مطالبات شرکت از مشتریان را نشان میدهد:
- دریافتنی تجاری: مطالبات ناشی از فروش نسیه محصولات اصلی شرکت
- دریافتنی غیرتجاری: مطالبات از سایر منابع؛ مثل فروش نسیه داراییهای ثابت یا مطالبات از شرکتهای وابسته
هشدار تحلیلی: رشد دریافتنیهااگر دریافتنیهای تجاری شرکت با سرعتی بیشتر از رشد فروش افزایش پیدا کند، یعنی شرکت در وصول مطالباتش مشکل دارد. این میتواند نشانهای از مشتریان بد یا سیاست فروش تهاجمی با شرایط نامناسب باشد.
۴. موجودی مواد و کالا
این سرفصل شامل سه جزء است:
- مواد اولیه: خریداری شده اما هنوز وارد فرایند تولید نشده
- کالای نیمهساخته (کار در جریان ساخت): در مرحله تولید قرار دارد
- کالای ساختهشده: آماده فروش است
رشد بیش از حد موجودی کالا میتواند نشانه کاهش فروش یا مشکل در عملیات تولید باشد.
۵. پیشپرداختها
مبالغی که شرکت قبل از دریافت کالا یا خدمت به تأمینکنندگان پرداخته است (بیعانه پرداختی). مثلاً اگر شرکت پتروشیمی برای تأمین مواد اولیه پیشپرداخت داده باشد، اینجا ثبت میشود.
داراییهای غیرجاری و اقلام مهم آن
این داراییها اسکلت بلندمدت شرکت هستند و نشاندهنده ظرفیت تولیدی و توان آتی کسبوکار است.
۱. سرمایهگذاریهای بلندمدت
شامل خرید سهام عمده در شرکتهای دیگر (شرکتهای فرعی یا وابسته) یا سرمایهگذاری در اوراق بهادار با سررسید بیشتر از یک سال. برای مثال، یک شرکت هلدینگ بخش عمدهای از داراییهایش در این سرفصل قرار دارد.
۲. داراییهای ثابت مشهود
این داراییها قابل لمس و مشاهده هستند:
- زمین (مستهلک نمیشود)
- ساختمان و تأسیسات
- ماشینآلات و تجهیزات
- وسایط نقلیه
داراییهای ثابت (به جز زمین) مستهلک میشوند و هر سال بخشی از ارزش آنها به عنوان «هزینه استهلاک» در صورت سود و زیان ثبت میشود.
۳. داراییهای نامشهود
قابل لمس نیستند اما ارزش اقتصادی دارند:
- سرقفلی (گودویل): ارزشی که در هنگام خرید یک شرکت بالاتر از ارزش دفتری آن پرداخت میشود
- حق امتیاز و حق اختراع
- نرمافزارها و پلتفرمهای دیجیتال
- مجوزها و پروانههای کسبوکار
نکته مهم: ارزش دفتری در مقابل ارزش واقعیاعداد ترازنامه به ارزش تاریخی (بهای تمامشده اولیه) ثبت میشوند نه ارزش روز. یعنی اگر شرکتی زمینی را در سال ۱۳۶۵ به قیمت ۱۰ میلیون تومان خریده باشد، همان عدد در ترازنامه امروز هم میآید، در حالی که ارزش واقعی آن ممکن است میلیاردها تومان باشد. این یکی از مهمترین محدودیتهای ترازنامه در شرکتهای ایرانی است.
سمت چپ ترازنامه: بدهیها
بدهیها نشاندهنده تعهدات شرکت در برابر طلبکاران خارجی (بانکها، تأمینکنندگان، دولت و …) هستند. مانند داراییها، بدهیها نیز به دو دسته تقسیم میشوند:
بدهیهای جاری
تعهداتی که انتظار میرود در کمتر از یک سال تسویه شوند:
۱. پرداختنیهای تجاری و غیرتجاری
بدهی شرکت به تأمینکنندگان مواد اولیه، تجهیزات و خدماتی که به صورت نسیه خریداری شدهاند. این سرفصل نشان میدهد چقدر از تأمین مالی شرکت از طریق «اعتبار تجاری» انجام میشود که در واقع یک منبع تأمین مالی رایگان است.
۲. تسهیلات مالی کوتاهمدت
وامها و خطوط اعتباری بانکی با سررسید کمتر از یک سال. در سالهای اخیر با افزایش نرخ بهره، هزینه این نوع تسهیلات برای شرکتهای ایرانی به طور قابل توجهی افزایش یافته است.
۳. مالیات پرداختنی
بدهی شرکت به سازمان امور مالیاتی بابت مالیات عملکرد سالهای قبل که هنوز تسویه نشده است. اختلاف مالیاتی بالا میتواند ریسک قابل توجهی برای شرکت ایجاد کند.
۴. سود سهام پرداختنی
سود نقدی سهام (DPS) که در مجمع عمومی عادی تصویب شده اما هنوز به حساب سهامداران واریز نشده است.
۵. پیشدریافتها
برخلاف پیشپرداخت که یک دارایی است، پیشدریافت یک بدهی است. به این معنا که مشتریان قبل از تحویل کالا یا خدمت، بیعانه به شرکت پرداختهاند و شرکت موظف است این تعهد را انجام دهد.
بدهیهای غیرجاری
تعهداتی با سررسید بیشتر از یک سال:
- تسهیلات بلندمدت بانکی: وامهای عمرانی، توسعهای و تأمین سرمایهگذاری
- اوراق بدهی منتشرشده: مثل اوراق مشارکت یا صکوک منتشرشده توسط شرکت
- ذخیره مزایای پایان خدمت کارکنان: تعهد شرکت به پرداخت مزایای پایان کار به کارمندان در آینده
نسبت بدهی: یک شمشیر دو لبهوجود بدهی در ترازنامه لزوماً بد نیست. اگر شرکتی با هزینه بدهی ۲۰٪ سرمایهگذاری کند و بازدهی ۴۰٪ داشته باشد، این اهرم مالی ارزشآفرین است. اما اگر بازدهی از هزینه بدهی کمتر باشد، اهرم، ارزش سهامداران را تخریب میکند.
حقوق صاحبان سهام
حقوق صاحبان سهام بیانگر سهم مالکان از داراییهای شرکت پس از کسر بدهیهاست. اگر شرکت تمام داراییهایش را بفروشد و همه بدهیها را تسویه کند، آنچه باقی میماند متعلق به سهامداران است.
اقلام اصلی حقوق صاحبان سهام
۱. سرمایه
برابر است با: تعداد کل سهام × ارزش اسمی هر سهم (۱۰۰۰ ریال در ایران). این عدد نشاندهنده سرمایه ثبتشده شرکت است و از طریق افزایش سرمایه تغییر میکند.
۲. صرف سهام
این قلم در مقاله قدیمی وجود نداشت اما اهمیت دارد. هنگامی که شرکت سهام جدید را بالاتر از ارزش اسمی به فروش میرساند (مثلاً در افزایش سرمایه از محل آورده نقدی با قیمت بالاتر از ۱۰۰ تومان)، مازاد دریافتی در حساب «صرف سهام» ثبت میشود.
۳. اندوخته قانونی
طبق ماده ۱۴۰ لایحه اصلاحی قانون تجارت، شرکتها موظفند سالانه ۵٪ از سود خالص را در این حساب نگه دارند تا زمانی که این اندوخته به ۱۰٪ سرمایه ثبتشده برسد. این اندوخته نوعی «بالشتک حمایتی» برای شرکت است.
۴. سایر اندوختهها
اندوختههایی که هیئتمدیره یا مجمع عمومی برای اهداف خاص (مثل توسعه، تعمیر ماشینآلات یا ذخیره بیمه) کنار میگذارند.
۵. سود (زیان) انباشته
مهمترین قلم در بخش حقوق صاحبان سهام. فرمول محاسبه آن:
سود انباشته مثبت و رو به رشد نشانه سودآوری پایدار است. زیان انباشته قابل توجه اما باید جداً بررسی شود چون ممکن است سرمایه شرکت در حال خوردن باشد.
هشدار: زیان انباشته بیشتر از نصف سرمایهطبق ماده ۱۴۱ لایحه اصلاحی قانون تجارت، اگر زیان انباشته یک شرکت بیشتر از نصف سرمایه آن شود، هیئتمدیره موظف است مجمع فوقالعاده تشکیل دهد و درباره انحلال یا ادامه فعالیت تصمیم بگیرد. این وضعیت در کدال با نماد ستاره (*) قابل شناسایی است.
مفاهیم کلیدی ترازنامه که هر سرمایهگذار باید بداند
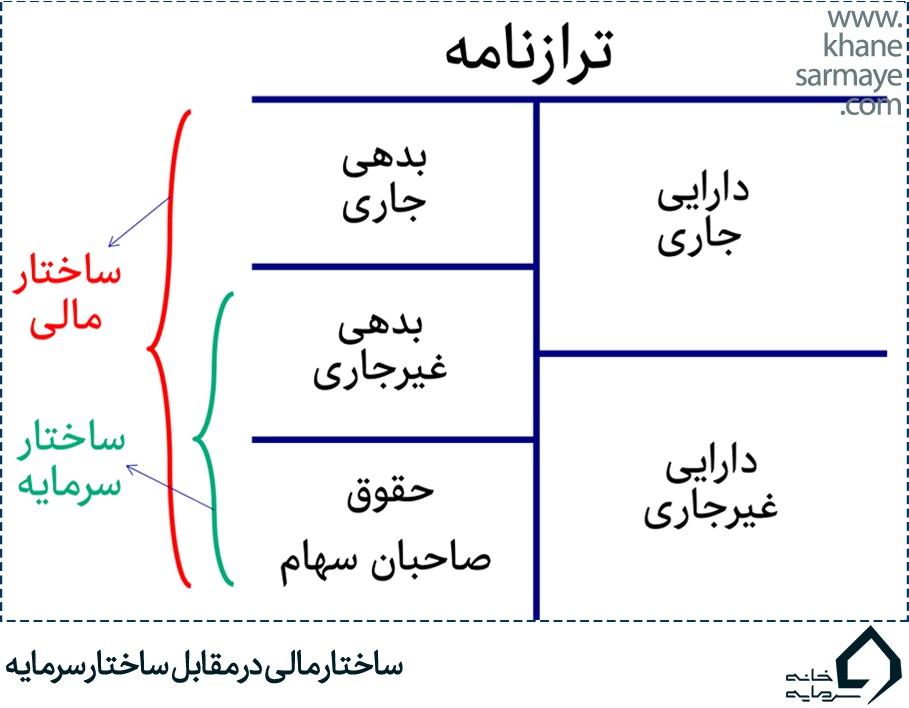
تصویر زیر ارتباط بین اقلام مختلف ترازنامه را به صورت بصری نشان میدهد:
۱. سرمایه در گردش خالص (NWC)
یکی از مهمترین مفاهیم مشتقشده از ترازنامه:
اگر این عدد مثبت باشد، شرکت میتواند بدهیهای کوتاهمدتش را با داراییهای جاری پوشش دهد. وقتی شرکتی در گزارش افزایش سرمایه میگوید «هدف اصلاح سرمایه در گردش است»، احتمالاً میخواهد نقدینگی تأمین کند یا بدهیهای تجاری کوتاهمدت را تسویه نماید.
۲. ساختار سرمایه
وقتی شرکتی میگوید هدف از افزایش سرمایه «اصلاح ساختار سرمایه» است، منظورش کاهش نسبت بدهیهای بلندمدت به حقوق صاحبان سهام یا پوشش زیان انباشته است.
۳. ساختار مالی
در واقع ساختار مالی نشاندهنده کل منابع تأمین مالی شرکت (از هر منبعی) است.
۴. ارزش دفتری سهام (Book Value Per Share)
این عدد را با قیمت بازار هر سهم مقایسه میکنیم. اگر قیمت بازار از ارزش دفتری کمتر باشد (P/B کمتر از ۱)، ممکن است سهم زیر ارزش ذاتی معامله شود. البته این به تنهایی کافی نیست و باید عوامل دیگری هم بررسی شوند.
نسبتهای مالی کلیدی مستخرج از ترازنامه
تحلیل ترازنامه فقط خواندن اعداد نیست؛ ارزش واقعی در محاسبه نسبتها و مقایسه با صنعت است:
مقایسه با صنعت ضروری استهیچگاه نسبتهای مالی را به تنهایی تفسیر نکنید. نسبت جاری ۱.۲ برای یک شرکت فروشگاهی ممکن است مناسب باشد اما برای یک شرکت پتروشیمی ضعیف. همیشه نسبتها را با میانگین صنعت و رقبا مقایسه کنید.
تفاوت ترازنامه در صنایع مختلف بورس تهران
یک نکته حرفهای که بسیاری از مقالات به آن نمیپردازند: ساختار ترازنامه در صنایع مختلف تفاوت قابل توجهی دارد.
معادله ترازنامه و تحلیل منابع و مصارف
برای درک عمیقتر ترازنامه، به آن از منظر «منابع و مصارف» نگاه کنید:
- سمت چپ (منابع): شرکت از چه راههایی پول جمع کرده؟ (بدهی + سرمایه سهامداران)
- سمت راست (مصارف): آن پول را کجا خرج کرده؟ (خرید داراییهای مختلف)
هر چه شرکت داراییهایش را بیشتر از طریق استقراض (بدهی) تأمین کرده باشد، اهرم مالی و ریسک ورشکستگی آن بالاتر است. برعکس، شرکتی که اکثر داراییهایش از محل حقوق صاحبان سهام تأمین شده، ساختار مالی محافظهکارانهتری دارد.
چگونه ترازنامه را در کدال بخوانیم؟
برای دسترسی به ترازنامه شرکتهای بورسی مراحل زیر را طی کنید:
- به سایت codal.ir مراجعه کنید
- نماد بورسی شرکت را جستجو کنید
- در فیلتر نوع گزارش، «صورتهای مالی» را انتخاب کنید
- آخرین گزارش حسابرسیشده (سالانه) یا میاندورهای (۳، ۶ یا ۹ ماهه) را باز کنید
- در فهرست صورتهای مالی، «صورت وضعیت مالی» همان ترازنامه است
توجه به گزارش حسابرسیهمیشه ترازنامه حسابرسیشده را با ترازنامه حسابرسینشده (پیشنویس) مقایسه کنید. اختلاف قابل توجه بین این دو میتواند نشانه مشکلات در گزارشگری مالی یا اختلاف با حسابرس باشد.
محدودیتهای ترازنامه که باید بدانید
ترازنامه ابزار قدرتمندی است اما محدودیتهایی دارد که هر تحلیلگر باید از آنها آگاه باشد:
- ارزش تاریخی: داراییها به قیمت خرید ثبت میشوند نه ارزش روز. در ایران با نرخ تورم بالا، این تفاوت میتواند بسیار قابل توجه باشد.
- عدم انعکاس داراییهای ناملموس مهم: برند، منابع انسانی متخصص، روابط مشتریان و فناوریهای اختصاصی معمولاً در ترازنامه نمیآیند.
- امکان دستکاری: انتخاب روشهای حسابداری (مثل روش ارزیابی موجودی FIFO در مقابل میانگین موزون) میتواند ارقام ترازنامه را تغییر دهد.
- نقطهای بودن: ترازنامه فقط یک لحظه از زمان را نشان میدهد. شرکت ممکن است در پایان سال مالی موجودی نقد را به طور مصنوعی افزایش داده باشد.
جمعبندیترازنامه قلب تحلیل بنیادی است. با مطالعه سمت راست (داراییها) میفهمید شرکت چه دارد؛ با بررسی سمت چپ (بدهیها و حقوق صاحبان سهام) میفهمید چطور آن را تأمین کرده. نسبتهای مالی مستخرج از ترازنامه، زبان مقایسه بین شرکتها و صنایع هستند. اما هرگز ترازنامه را به تنهایی تحلیل نکنید؛ این صورت مالی باید در کنار صورت سود و زیان و جریان وجوه نقد بررسی شود.