


چرا برخی سرمایهگذاران در هر شرایطی ثروت میسازند، اما اکثر مردم حتی سرمایه اولیهشان را هم از دست میدهند؟ پاسخ در رازها و اصولی نهفته است که نخبگان مالی دنیا سالهاست بر اساس آنها زندگی میکنند؛ اصولی که هرگز در اخبار یا شبکههای اجتماعی پیدا نمیشوند.
این مقاله یک لیست ساده نیست. این یک نقشه راه عملی است که ۱۱ اصل بنیادین سرمایهگذاران موفق را با مثالهای بومیسازیشده برای بازار ایران (۱۴۰۵) توضیح میدهد. اگر میخواهید از بازی توده خارج شوید و مثل نخبگان مالی فکر کنید، این مقاله برای شماست.
قبل از شروع بدانیداین مقاله برای کسانی نوشته شده که میخواهند واقعاً بیاموزند، نه فقط احساس خوبی داشته باشند. برخی از این اصول، باورهای رایج شما را به چالش میکشند.
سرمایهگذاران موفق چه کسانی هستند و چه تفاوتی با بقیه دارند؟
قبل از اینکه وارد اصول شویم، باید یک سوال مهم را پاسخ دهیم: «راز موفقیت سرمایهگذاران» واقعاً در چیست؟
تحقیقات رفتارشناسی مالی نشان میدهد که تفاوت اصلی بین سرمایهگذاران موفق و ناموفق، هوش یا سرمایه اولیه نیست بلکه مجموعهای از عادات ذهنی، اصول رفتاری و استراتژیهای مشخص است که آنها بدون استثنا از آنها پیروی میکنند.
۱۱ راز و اصل طلایی سرمایهگذاران موفق
اصل اول: ایجاد تعهد الزامآور سیستمی که خودش کار میکند
بزرگترین دشمن سرمایهگذاری، اراده است نه به این معنا که نداشتنش بد است، بلکه به این دلیل که «تکیه کردن به اراده» یعنی هر روز باید دوباره تصمیم بگیری. سرمایهگذاران موفق سیستمی میسازند که تصمیم از قبل گرفته شده است.
سه ستون تعهد الزامآور
- تخصیص دارایی استراتژیک (Strategic Asset Allocation): یعنی از همان ابتدا مشخص کنید چه درصدی از سرمایه در سهام، طلا، ملک، اوراق یا سپرده بانکی باشد. این ترکیب را بر اساس سن، ریسکپذیری و هدف مالیتان طراحی کنید و هر سال فقط آن را بازبینی کنید نه روزانه.
- تنوعسازی واقعی: «همه تخممرغها در یک سبد نگذار» یک جمله کلیشهای نیست یک قانون بقاست. تنوع واقعی یعنی سرمایهتان در داراییهایی باشد که همبستگی کمی با هم دارند؛ مثلاً وقتی بورس میافتد، طلا رشد کند.
- سرمایهگذاری منظم و خودکار: هر ماه مبلغ مشخصی را قبل از اینکه «هزینه کنید» کنار بگذارید. این روش را Dollar-Cost Averaging مینامند و اثر آن در بلندمدت معجزهآساست.
سه اثر جادویی سرمایهگذاری منظم
- اثر متنوعسازی: با خرید منظم در قیمتهای مختلف، ریسک زمانبندی بازار از بین میرود.
- اثر هزینه متوسط (Dollar-Cost Averaging): وقتی قیمتها پایین است بیشتر میخرید و وقتی بالاست کمتر به طور خودکار.
- اثر بهره مرکب: آینشتین آن را «هشتمین عجیبالخلقه دنیا» نامید. هر چه زودتر شروع کنید، این اثر قویتر عمل میکند.
مثال عملی برای ایراناگر از سال ۱۳۹۵ هر ماه ۵۰۰ هزار تومان در صندوقهای سرمایهگذاری مختلط سرمایهگذاری میکردید، امروز (۱۴۰۵) ارزش سبدتان چندین برابر بود حتی با در نظر گرفتن تورم و نوسانات بازار.
اصل دوم: بدانید چه میخواهید و ذهنتان را به چالش بکشید
مغز انسان برای زنده ماندن تکامل یافته، نه برای ثروتسازی. این یعنی به صورت طبیعی از ضرر بیشتر میترسیم تا از دست دادن سود این را «زیانگریزی» (Loss Aversion) مینامند.
قبل از هر سرمایهگذاری، این سوالها را از خود بپرسید:
- اگر ۳۰٪ از سرمایهام را از دست بدهم، واکنشم چیست؟ میفروشم یا بیشتر میخرم؟
- آیا هدفم رشد سرمایه است یا حفظ آن؟
- افق زمانیام چیست؟ ۱ سال، ۵ سال یا ۲۰ سال؟
- آیا این پول «اضطراری» است یا «مازاد»؟
نکتهاگر اولین سوالتان از هر سرمایهگذاری این است که «اگر ضرر کنم چه؟» نشانهای است که ذهنتان در حالت دفاعی است و احتمالاً در بدترین زمان ممکن تصمیم میگیرید.
اگر اسبتان مُرد، از آن پیاده شوید
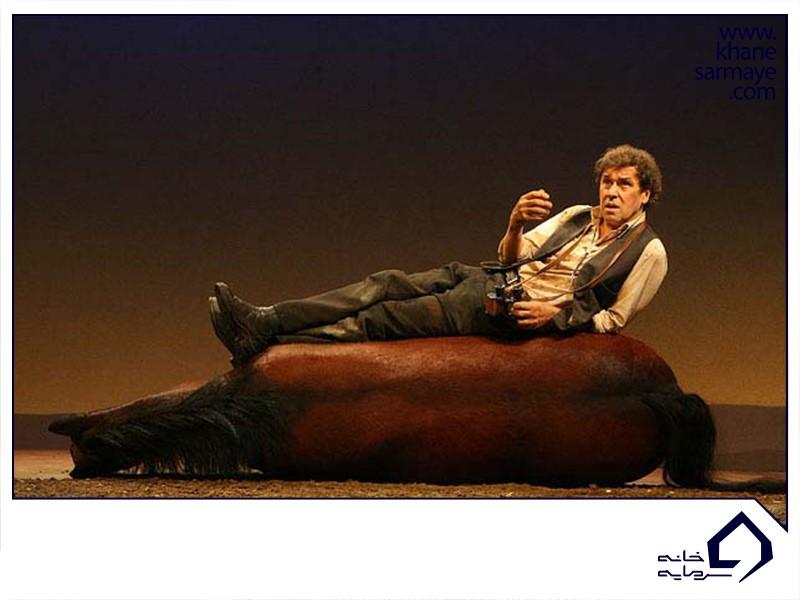
بومیان داکوتا یک حکمت ساده داشتند: «وقتی اسبت مُرد، از آن پیاده شو.» اما اکثر سرمایهگذاران ایرانی در بازار سهام، سالهاست بر سهمی نشستهاند که «اسبش مرده» و هنوز منتظرند قیمت به سطح قبلی برگردد.
این رفتار یک خطای شناختی به نام «سوگیری هزینه از دست رفته» (Sunk Cost Fallacy) است. واقعیت این است: بازار به احساسات و امیدهای شما بیتفاوت است. همانقدر که زمان ورود مهم است، زمان خروج نیز به همان اندازه حیاتی است.
اصل سوم: ریسک را درک کنید قانون اساسی سرمایهگذاری
یک قانون در سرمایهگذاری وجود دارد که هیچکس نمیتواند آن را نقض کند:
بازده بالاتر، همیشه با ریسک بالاتر همراه است. استثنا وجود ندارد.
اگر کسی به شما گفت میتواند «بازده بالا با ریسک پایین» بدهد، یا دروغ میگوید یا طرح پانزی اجرا میکند.
مفهوم صرف ریسک را بشناسید
«صرف ریسک» (Risk Premium) به این معناست که چقدر بازده اضافه نسبت به یک سرمایهگذاری بدون ریسک (مثل سپرده بانکی) به دست میآورید:
مثال ایرانی: اگر سپرده بانکی ۲۵٪ سود میدهد و شما در بورس ۴۰٪ کسب کردید، صرف ریسک شما ۱۵٪ است. آیا این ۱۵٪ اضافه، ریسکی که متحمل شدید را توجیه میکند؟ این سوالی است که باید قبل از هر سرمایهگذاری بپرسید.
اصل چهارم: سرمایهگذاری کنید، نه سفتهبازی
یکی از مهمترین رازهای سرمایهگذاران موفق، دانستن تفاوت بین سرمایهگذاری و سفتهبازی است:
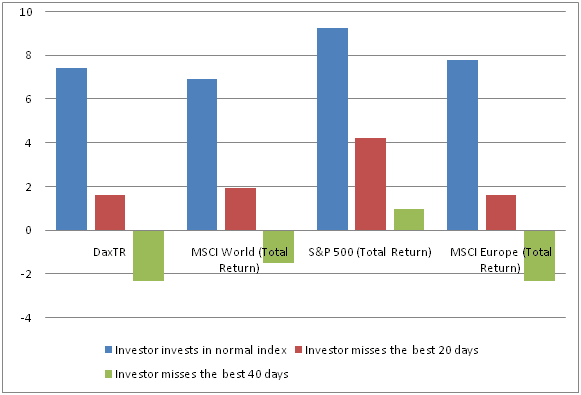
دادههای بازار سهام اروپا در ۲۵ سال نشان میدهد: سرمایهگذاری متنوع بلندمدت به طور متوسط ۸٪ بازده سالانه داشته است. اما اگر تنها ۲۰ روز طلایی بازار را از دست بدهید (چون منتظر «قیمت بهتر» بودید)، بازدهتان به زیر ۲٪ سقوط میکند. از دست دادن ۴۰ روز طلایی؟ ضرر ۲.۳٪!
نتیجه کلیدی«زمان در بازار» مهمتر از «زمانبندی بازار» است. پولتان را بگذارید کار کند.
اصل پنجم: حفظ قدرت خرید مهمتر از «تضمین» سرمایه
این اصل مخصوصاً برای ایران حیاتی است. خیلیها فکر میکنند پول در بانک «امن» است. اما امنیت واقعی به معنای حفظ قدرت خرید است، نه حفظ عدد روی کاغذ.
مثال واقعی: اگر در سال ۱۳۹۵ مبلغ ۱۰ میلیون تومان در بانک گذاشتید و سود ۱۵٪ هم دریافت کردید، اما تورم سالانه ۴۰٪ بود شما در واقعیت ۲۵٪ قدرت خرید از دست دادید. سرمایهتان «تضمین» بود اما ارزشش کاهش یافت.
قانون طلایی در اقتصاد تورمی ایراندر بازاری که تورم سالانه ۲۰ تا ۵۰ درصد است، نگه داشتن پول نقد یا سپرده بانکی با نرخ پایین، نوعی «ضرر آرام و مطمئن» است. هدف حداقلی هر سرمایهگذاری باید «شکست تورم» باشد.
اصل ششم: همین امروز شروع کنید قدرت زمان را دستکم نگیرید
«صبر میکنم تا بازار آرامتر شود.» «صبر میکنم حقوقم بیشتر شود.» «صبر میکنم شرایط بهتر شود.» این جملات سالهای طلایی سرمایهگذاری را از شما میدزدند.
مقایسه عددی قدرت زمان
تأخیر ۲۴ ساله یعنی باید هر ماه ۸ برابر بیشتر پسانداز کنید تا به همان هدف برسید. زمان گرانترین دارایی در سرمایهگذاری است.
اصل هفتم: سرمایهگذاری منفعل استراتژی نخبگان که کمتر شناخته میشود
شاید باورتان نشود، اما تحقیقات مکرر نشان دادهاند که بیش از ۸۰٪ صندوقهای فعال در بلندمدت نمیتوانند از شاخص بازار بیشتر بازده بدهند. پس چرا هزینه مدیریت بپردازید؟
سرمایهگذاری منفعل (Passive Investing) یعنی:
- خرید و نگهداری صندوقهای شاخصی یا ETF به جای انتخاب سهام فردی
- پرداخت کمترین هزینه مدیریت ممکن
- تمرکز بر بازده بلندمدت، نه نوسانات کوتاهمدت
- پیشبینیپذیری بالا و شفافیت کامل در داراییها
- آزادی ذهنی دیگر لازم نیست ساعتها تابلوی بورس را نگاه کنید
در ایران چه گزینههایی داریم؟صندوقهای سرمایهگذاری مبتنی بر شاخص کل (ETF)، صندوقهای مختلط و صندوقهای درآمد ثابت میتوانند نقش سرمایهگذاری منفعل را در پرتفوی ایرانی ایفا کنند.
اصل هشتم: هزینهها را جدی بگیرید دشمن پنهان بازده
کارمزد معاملات، کارمزد مدیریت صندوق، مالیات بر سود، اسپرد خرید و فروش اینها «هزینههای کوچک» به نظر میرسند. اما در بلندمدت، میتوانند تفاوت یک بازنشستگی راحت با یک بازنشستگی دشوار را بسازند.
مثال: اگر سالانه ۱٪ اضافهتر هزینه بپردازید، در ۳۰ سال این ۱٪ میتواند تا ۲۵٪ از ارزش نهایی پرتفوی شما را بخورد به خاطر اثر مرکب هزینهها.
قبل از هر سرمایهگذاری اینها را بررسی کنید:
- کارمزد خرید و فروش چقدر است؟
- هزینه نگهداری سالانه چیست؟
- آیا هزینه پنهانی وجود دارد؟
- آیا این هزینه با بازده مورد انتظار توجیه دارد؟
اصل نهم: تحقیق کنید، سپس پایبند بمانید
سرمایهگذاران موفق هرگز «کورکورانه» ریسک نمیکنند. اما مهمتر از آن، بعد از تحقیق کامل، به تصمیمشان پایبند میمانند و اجازه نمیدهند نویز بازار آنها را منحرف کند.
چکلیست تحقیق قبل از سرمایهگذاری در سهام
- ✅ بررسی صورتهای مالی ۳ تا ۵ سال اخیر شرکت
- ✅ تحلیل نسبت P/E و مقایسه با میانگین صنعت
- ✅ بررسی سابقه تقسیم سود (DPS)
- ✅ ارزیابی مدیریت و اخبار مرتبط با شرکت
- ✅ درک مدل کسبوکار آیا در ۱۰ سال آینده هنوز ارتباط دارد؟
- ✅ خواندن همه شرایط قرارداد قبل از امضا
- ✅ مشورت با یک مشاور مستقل (نه کسی که کمیسیون میگیرد)
نکته مهم درباره پایبندیپایبند ماندن به استراتژی یعنی تغییر ندادن آن بر اساس ترس یا طمع اما به معنای نادیده گرفتن اطلاعات جدید نیست. هر سال استراتژیتان را بازبینی کنید.
اصل دهم: تیم درست بسازید اهرم قدرت سرمایهگذاران بزرگ
وارن بافت یک تیم دارد. جورج سوروس یک تیم دارد. حتی اگر شما یک سرمایهگذار خرد هستید، شبکه مشاورانتان میتواند تفاوت بزرگی ایجاد کند.
تیم سرمایهگذاری ایدهآل چه کسانی را شامل میشود؟
- مشاور مالی مستقل: کسی که کمیسیون از محصولات نمیگیرد و واقعاً منافع شما را دنبال میکند
- حسابدار مالیاتی: تا بتوانید به صورت قانونی کمترین مالیات ممکن را بپردازید
- تحلیلگر بنیادی یا تکنیکال: برای کمک به تحلیل فرصتهای سرمایهگذاری
- جامعه یادگیری: یک گروه از افراد همفکر که با هم یاد میگیرند و تجربه به اشتراک میگذارند
یادتان باشد: ۱۰ متخصص کمتعداد، بسیار بهتر از ۲۰ نفر بیتجربه هستند. کیفیت تیم، نه کمیت آن مهم است.
اصل یازدهم: به آینده نگاه کنید، نه به گذشته سرمایهگذاری بر رویکردها
آیا تا به حال دیدهاید اتومبیلی که فقط به آینه عقبش نگاه کند؟ تصادف میکند. سرمایهگذاری هم همینطور است.
تاریخ عملکرد گذشته یک سهم یا صندوق، تضمینی برای آینده نیست. سرمایهگذاران موفق بر اساس این سوالات تصمیم میگیرند:
- این شرکت/دارایی در ۵ تا ۱۰ سال آینده چه جایگاهی خواهد داشت؟
- مزیت رقابتی پایدار (Moat) آن چیست؟
- روند صنعتی که در آن فعالیت میکند چگونه است؟
- آیا مدیریت آن قابل اعتماد است و دیدگاه آیندهنگر دارد؟
خطای رایج: سرمایهگذاری بر اساس وابستگی عاطفی«پدربزرگم از این سهم پول درآورد، پس من هم باید نگه دارم.» این یک تصمیم عاطفی است، نه مالی. ارزش سرمایهگذاری همیشه باید بر اساس شرایط فعلی و آینده ارزیابی شود، نه گذشته یا احساسات.
جمعبندی: ۱۱ راز سرمایهگذاران موفق در یک نگاه
اگر بخواهیم همه این اصول را در چند خط خلاصه کنیم:
پیام نهاییسرمایهگذاری موفق نه شانس است و نه رمز و راز پنهان. مجموعهای از اصول ساده اما بهشدت سخت برای اجراست. کسی که این اصول را با انضباط و صبر پیاده کند، در بلندمدت از ۹۰٪ دیگران بهتر عمل خواهد کرد.