
رکود تورمی را در خبرها زیاد میشنوید و شاید مطمئن نباشید اسم تازهای برای همان گرانی است یا وضعی متفاوت که باید برای پولتان تصمیم دیگری بگیرید. این وضع یعنی تولید ایستا یا رو به کاهش، بیکاری رو به افزایش و تورم بالا با هم. ایران در ۱۴۰۵ طبق آمار بانک مرکزی و مرکز آمار در همین وضع است. صندوق بینالمللی پول در مهر ۱۴۰۵ رشد امسال را منفی ۷٫۶ درصد پیشبینی کرده است. تورم نقطهبهنقطهٔ شهریور هم بر پایهٔ شاخص بانک مرکزی ۸۳٫۸ درصد بود، یعنی قیمتها نسبت به شهریور سال پیش اینقدر بالاتر بودند. از ۱۳۹۹ تا ۱۴۰۳ اما رشد مثبت داشتیم و فقط تورم بالا بود. این صفحه تعریف را با آمار ۱۴۰۵ کنار هم میگذارد، علت گرانیها و رکود تورمی مسکن را میگوید و بازده واقعی داراییها را میسنجد.

رکود تورمی چیست و معادل انگلیسی آن کدام است
معادل انگلیسی رکود تورمی Stagflation است، ترکیبی از Stagnation به معنی رکود و Inflation به معنی تورم. ایین مکلود آن را نخستین بار در ۱۷ نوامبر ۱۹۶۵ در مجلس عوام بریتانیا به کار برد. اقتصاد برای اینکه در رکود تورمی باشد، باید سه شرط را همزمان داشته باشد.
- تولید و رشد اقتصادی ایستا باشد یا کاهش یابد
- بیکاری رو به افزایش باشد
- تورم بالا بماند
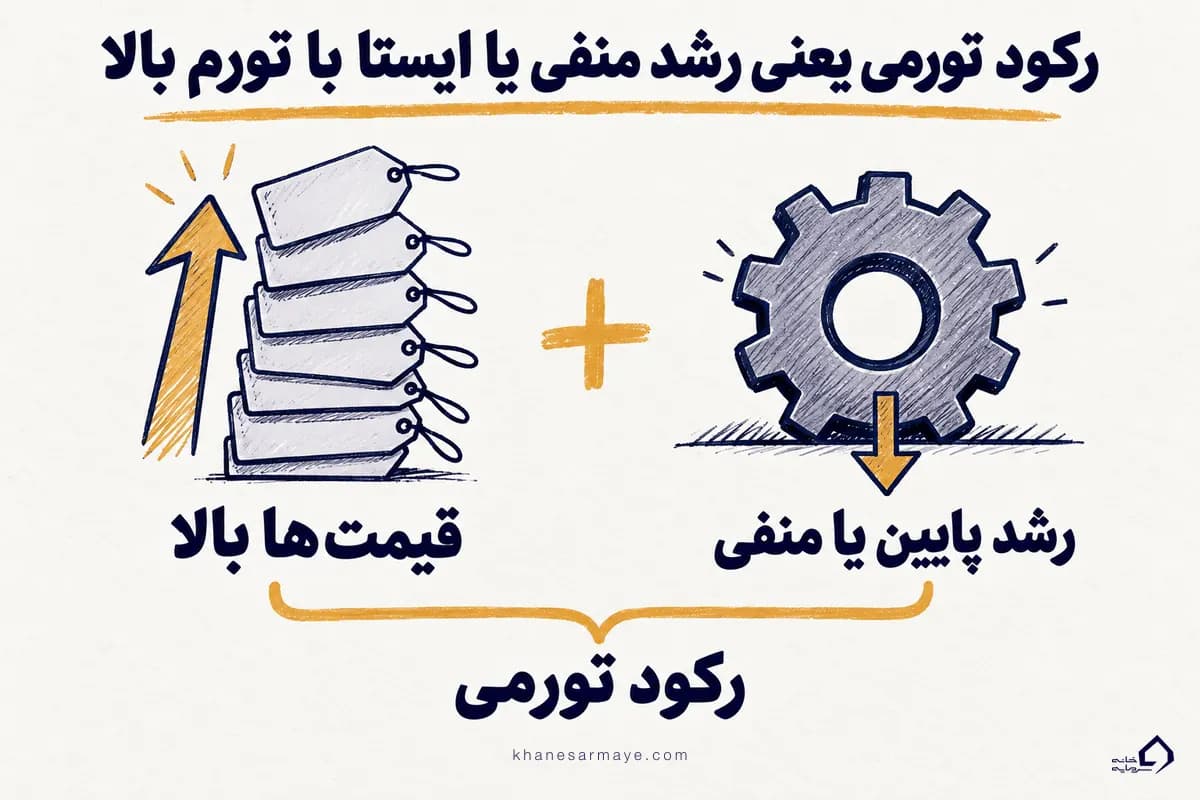
رکود بهتنهایی کاهش تولید و فعالیت اقتصادی است و معمولاً قیمتها در آن آرام میگیرند، ولی در رکود تورمی همان کاهش هست و تورم همزمان بالاست. درآمد شما ثابت میماند یا پایین میآید و برچسب قیمتها هر ماه بالاتر میرود، و «تورم رکودی» هم نام دیگر همین مفهوم است.

تفاوت رکود، تورم و رکود تورمی
این سه وضعیت را کنار هم میگذاریم تا معلوم شود چرا ابزارهای معمول بانک مرکزی در رکود تورمی گیر میکنند. در ردیف «علت معمول» دو اصطلاح هست. شوک عرضه یعنی تولید یا واردات ناگهان دشوارتر و گرانتر شود. انتظارات تورمی یعنی مردم از پیش فرض کنند که قیمتها بالاتر میرود و رفتارشان همین را واقعی کند.
رکود تورمی در ایران ۱۴۰۵ با عددهای مرکز آمار و بانک مرکزی
ایران در ۱۴۰۵ بر پایهٔ همین عددها در رکود تورمی است و این دیگر فقط برچسب خبری نیست، چون هر سه شرط را در آنها میبینیم.
تورم نقطهای و ماهانهٔ بانک مرکزی را از شاخص قیمت مصرفکنندهٔ منتشرشدهٔ همین بانک حساب کردهایم. عددهای مرکز آمار، رشد، بیکاری و شامخ از خبرهایی است که به نقل از این دو نهاد منتشر شده و با اصل گزارشها تطبیقشان ندادهایم. دو نهاد سبد و روش محاسبهٔ یکسانی ندارند و برای همین عددهای تورمشان فرق دارد. چهار ردیف آخر پیشبینی مهر ۱۴۰۵ صندوق بینالمللی پول است.
ایران همیشه در رکود تورمی نبود
صندوق بینالمللی پول رشد منفی همراه با تورم بالا را در ۱۳۹۷ و ۱۳۹۸ و دوباره از ۱۴۰۴ ثبت کرده است. از ۱۳۹۹ تا ۱۴۰۳ رشد مثبت بود، میان ۳٫۷ و ۵٫۳ درصد، و تورم بالا ماند؛ آن سالها دورهٔ گرانی بود، نه رکود تورمی. سال ۱۴۰۴ مرزی بود، چون مرکز آمار رشد را ۰٫۲ درصد مثبت و بانک مرکزی ۰٫۷ درصد منفی گزارش کرد، ولی ۱۴۰۵ تکلیفش روشن است.
بخش بزرگی از افت امسال به نفت و گاز برمیگردد، چون رشد بدون نفت منفی ۴٫۶ درصد است و با نفت منفی ۱۰٫۱ درصد. رشد بخش نفت و گاز در بهار منفی ۲۶٫۴ درصد و صنعت و معدن منفی ۱۴٫۷ درصد بود. کشاورزی با مثبت ۲٫۳ درصد تنها بخش مثبت ماند.
شاخص فلاکت ایران چند است
آرتور اوکان، اقتصاددان آمریکایی، شاخص فلاکت (Misery Index) را پیشنهاد کرد که تورم و بیکاری را ساده با هم جمع میکند. اوج آن در آمریکا ژوئن ۱۹۸۰ بود و حدود ۲۲ رسید. اگر تورم سالانه و نرخ بیکاری ایران را جمع کنیم، با تورم سالانهٔ مرکز آمار (۷۳٫۶) و بیکاری بهار (۹٫۱) عدد حدود ۸۳ درمیآید، و با میانگین ۱۲ ماههٔ بانک مرکزی (۶۸٫۴) حدود ۷۸. تورم سالانه در ایران میانگین ۱۲ ماه است، نه نقطهای.
علت گرانیهای اخیر ۱۴۰۵ چیست
علت گرانیهای اخیر ۱۴۰۵ سه عامل اصلی است که همزمان کار میکنند، رشد شتابان نقدینگی، گرانتر شدن ارز و افت تولید همراه با بازگشت تحریمها. ارز گرانتر و تحریم برای تولیدکننده همان شوک عرضه است، و وقتی او هزینهٔ بیشتر را در قیمت کالا میگذارد، اسمش تورم فشار هزینه است. انتظارات تورمی هم همینجا کار میکند، چون وقتی همه قیمت فردا را بالاتر حساب میکنند، خود این حساب قیمت را بالا میبرد. عامل چهارم انرژی گرانتر است که از شهریور اضافه شده.
پول بیشتر در گردش
نقدینگی در پایان ۱۴۰۴ به ۱۵٬۵۸۱ همت (هر همت هزار میلیارد تومان) رسید و همان سال ۵۳٫۳ درصد رشد کرد. پایه پولی هم، یعنی پولی که خود بانک مرکزی ایجاد میکند، ۶۱٫۵ درصد بالا رفت، حتی بیشتر از نقدینگی. بانک مرکزی برای این رشد چهار دلیل میآورد. یکی جنگ است، هم جنگ خرداد و هم جنگ اسفند ۱۴۰۴. سه دلیل دیگر حمایت از ادامهٔ فعالیت اقتصادی، تأمین پول مورد نیاز دولت و ارزیابی دوبارهٔ داراییهای خارجی بهخاطر ارز است. وقتی پول بیشتر دنبال همان مقدار کالا میگردد، قیمتها بالا میروند.
ارز گرانتر
دلار آزاد از پایان اسفند ۱۴۰۴ تا ۲۲ مهر حدود ۶۰ درصد و در ۱۲ ماه تا شهریور حدود ۱۲۴ درصد بالا رفت. با ارز گرانتر، نهاده و کالای وارداتی بیشتر خرج دارند و تولیدکنندهٔ داخلی هم قیمت کالایش را افزایش میدهد. دلیلهای خودِ این گرانی را در مقالهٔ علت گرانی دلار جدا توضیح دادهایم.
افت تولید و بازگشت تحریمها
در مهر ۱۴۰۴ تحریمهای سازمان ملل بازگشت و اتحادیهٔ اروپا دارایی بانک مرکزی ایران را فریز کرد و واردات نفت از ایران را هم ممنوع کرد. با این تحریمها و افت نفت و گاز، کشور ارز کمتری دریافت میکند و مواد و قطعه را هم سختتر از خارج وارد میکند.
گرانتر شدن انرژی
هزینهٔ انرژی هم در ۱۴۰۵ بالا رفته است. از ۱۷ شهریور نرخ سوم بنزین، یعنی بنزین کارت جایگاه و مصرف بیش از ۱۱۰ لیتر در ماه، از ۵ هزار به ۱۰ هزار تومان رسید. ۱۱۰ لیتر سهمیهٔ ماهانه با ۱۵۰۰ و ۳۰۰۰ تومان ثابت مانده و بیشتر خانوارها قیمت پمپ را بالاتر نمیبینند، پس به نظر ما اثر این تغییر بیشتر از راه کرایه و هزینهٔ توزیع به قیمتها میرسد. محدودیت برق فولاد و سیمان از خرداد و قطع گاز چند پتروشیمی در زمستان گذشته هم در گزارشها آمده است، یعنی بخشی از گرانی از کم شدن تولید میآید، نه فقط از پول بیشتر.
چرا این عاملها با هم کار را سخت میکنند
وقتی این عاملها با هم میآیند، تولیدکننده هزینهٔ بیشتری میپردازد و فروش کمتری دارد، پس تولید را کم میکند، قیمت را بالا میبرد یا هر دو را میکند. مصرفکنندهای که درآمدش با قیمتها بالا نرفته کمتر میخرد و کارفرما نیروی کمتری میخواهد. کارگر هم برای جبران گرانی دستمزد بیشتر میخواهد و این هزینهٔ تولید را دوباره بالا میبرد.

رکود تورمی مسکن چیست
رکود تورمی مسکن یعنی قیمت خانه به تومان پایین نمیآید، چون تورم هست، ولی معامله کم میشود، چون خریدار توان خرید ندارد. هزینهٔ ساخت با تورم بالا میرود و فروشنده سختتر قیمتش را پایین میآورد، در حالی که درآمد خریدار جا میماند.
برای وضع امروز بازار، آمار رسمی قیمت و تعداد معاملات ۱۴۰۴ و ۱۴۰۵ را از بانک مرکزی یا مرکز آمار پیدا نکردیم. عددهایی که اینجا و آنجا میخوانید معلوم نیست دقیقاً چه چیزی را میسنجند. فقط چند گزارش گفتهاند مسکن در ۱۴۰۴ بازدهٔ کمی داشته، آن هم بدون عدد.
در دههٔ ۱۹۷۰ میلادی آمریکا مسکن ارزشش را حفظ کرد ولی رشد واقعی چندانی نداشت. مسیر آینده را فقط آمار تازه نشان میدهد، و مقالهٔ روند و پیشبینی قیمت مسکن آنچه از روند بازار میدانیم را شرح میدهد.

طلا، دلار، بورس و سپرده در رکود تورمی چه کردند
برای مقایسهٔ داراییها باید بازده را بعد از کسر تورم دید، چون عدد اسمی میتواند بزرگ باشد و قدرت خرید باز هم پایین بیاید. پولی که در ۱۴۰۴ در سپرده ماند و حداکثر سودش حدود ۲۲٫۵ درصد بود، ۱٫۲۲۵ برابر شد. اما مرکز آمار بالا رفتن قیمتها نسبت به اسفند سال پیش را ۷۱٫۸ درصد، یعنی ۱٫۷۱۸ برابر، ثبت کرد. آن پول حدود ۲۹ درصد از قدرت خریدش را از دست داد. اگر شاخص بانک مرکزی را مبنا بگیریم، تورم اسفند به اسفند ۱۴۰۴ ۶۲٫۱ درصد است و این افت حدود ۲۴ درصد میشود.
بازده واقعی را چطور حساب میکنیمبرای بازده واقعی، پولتان چند برابر شده را بر این تقسیم میکنید که قیمتها چند برابر شدهاند. در مثال سپرده ۱٫۲۲۵ را بر ۱٫۷۱۸ تقسیم میکنیم و حدود ۰٫۷۱ درمیآید، یعنی قدرت خرید حدود ۲۹ درصد کم شده (یک منهای ۰٫۷۱). اگر عدد زیر یک باشد، قدرت خریدتان کم شده؛ اگر بالای یک باشد، بیشتر شده.
بازده واقعی در ایران
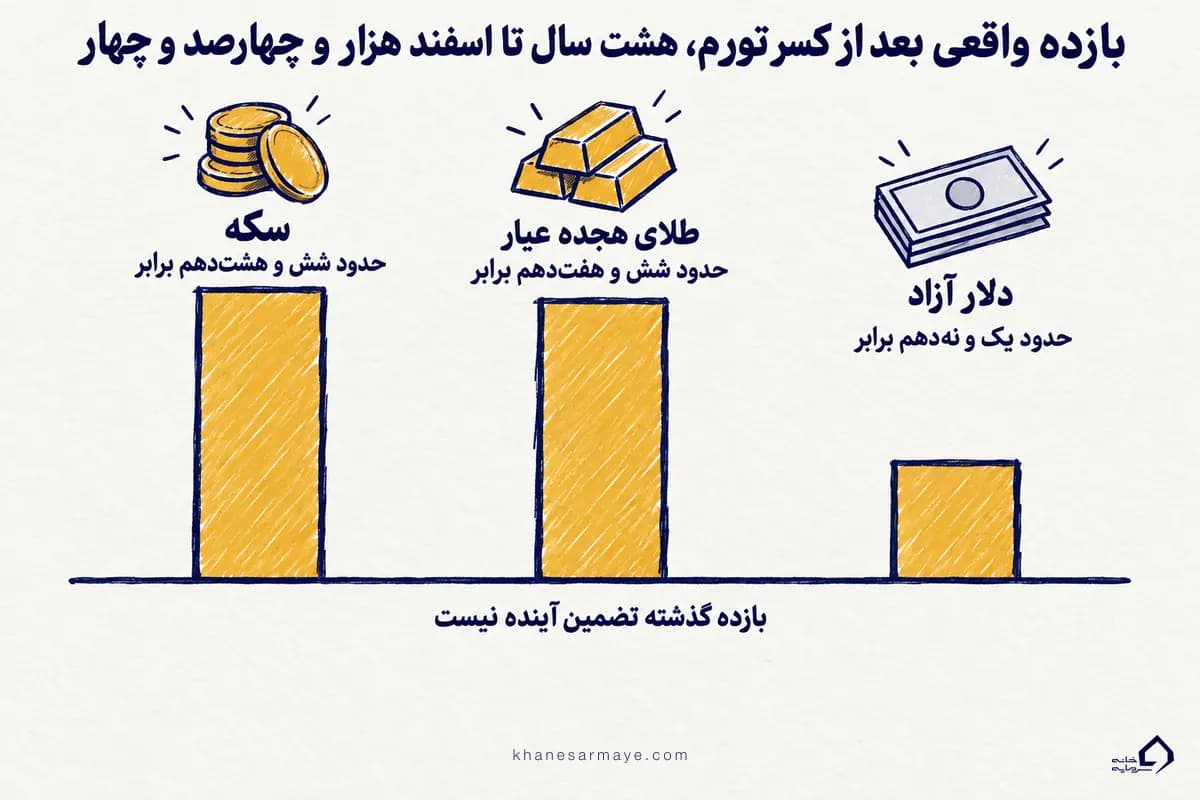
جدول زیر هشت سال تا اسفند ۱۴۰۴ و یک سال اخیر را بعد از کسر تورم نشان میدهد. عددها را از آرشیو قیمت بازار آزاد و از تورم پایان دوره حساب کردهایم؛ تورم پایان دوره قیمتهای پایان هر دوره را با پایان دورهٔ پیش از آن میسنجد. اطمینان ما به این عددها متوسط است. خانههای خالی یعنی دادهای برای آن نداشتیم.
تورم پایان دورهٔ این جدول از مرکز آمار گرفته شده (۷۱٫۸٪ برای ۱۴۰۴). با شاخص بانک مرکزی زیان واقعی بورس ۱۴۰۴ حدود ۱۵٪ و سپرده حدود ۲۴٪ میشود و دلار ۱۴۰۴ کمی مثبت درمیآید، یعنی جهت کلی یکی است ولی اندازهها کمی فرق میکنند.
هر کدام از این داراییها دستکم در یک سال از تورم عقب ماند. سکه و طلا در دو سال از هشت سال و دلار در چهار سال زیان واقعی دادند، و بازده گذشته هم آینده را تضمین نمیکند.
همین سنجش در دههٔ ۱۹۷۰ میلادی آمریکا
همین سنجش را روی دههٔ ۱۹۷۰ میلادی آمریکا هم کردهایم تا ببینید در وضعی مشابه کدام داراییها از تورم جلو افتادند و کدام نه. جدول بازده واقعی سالانه را با حساب سود روی سود و بعد از کسر تورم نشان میدهد. رشد و افتهای تکسالهٔ جدول اسمیاند، یعنی قبل از کسر تورم.
هیچ دارایی هر سال برنده نبود
طلا در بیشتر سالها از تورم جلو افتاد ولی نه همیشه، و دلار در نیمی از سالها از تورم عقب ماند. بورس نوسان بزرگی دارد و امسال جلو زد، و سپرده برای دسترسی سریع به پول است، نه برای حفظ ارزش آن. مسیرهای محتمل بورس برای سالهای بعد را در آینده بورس ایران بررسی کردهایم.
نظر ما این است که هر دارایی را باید با بازده واقعی چند سال سنجید. وقتی هر دارایی در یکی از سالها زیان داد، با یک قاعدهٔ ساده نمیتوان از قبل گفت امسال کدام دارایی بهتر است.
پس طلا بخرم؟ دادهها نه بله میگویند و نه خیر. طلا در شش سال از هشت سال از تورم جلو افتاد. ولی در ۱۴۰۰ و ۱۴۰۲ زیان واقعی داد و امسال بورس از سکه جلوتر بود. اگر طلا را از راه بورس میخواهید، فهرست بهترین صندوق طلا جای شروع مقایسه است و مسیر قیمت طلا را هم در پیشبینی قیمت طلا بررسی کردهایم. برای دلار هم پیشبینی دلار تا پایان ۱۴۰۶ را بخوانید.
رمزارز را در این مقایسه نیاوردهایم، چون بازدهاش را هنوز نسنجیدهایم؛ ریسک و وضع آن را در بخش تتر و رمزارزهای مقالهٔ حفظ ارزش پول ببینید.
تصویر زیر فقط داراییها را کنار هم نشان میدهد و نمیگوید چه سهمی از پولتان باید به هر کدام برسد.

در رکود تورمی چه باید کرد
بعضی کارها در هر شرایطی درستاند و بقیه به وضع خودتان بستگی دارد.
- پول اضطراری را جدا و نقد نگه دارید و از آن انتظار حفظ ارزش نداشته باشید
- برای خرید دارایی پرنوسان وام نگیرید
- دنبال سود تضمینی نروید
- هر دارایی را با بازده واقعی بسنجید، نه با برندهٔ پارسال
برای رفتارهای خانوار، از ضمانت وام و بدهی تا شغل و تصمیم احساسی، مقالهٔ کارهایی که در رکود نباید کرد را بخوانید.
چرا رکود تورمی دیر پایان مییابد
رکود تورمی دیر تمام میشود، چون ابزاری که تورم را مهار میکند رکود را بدتر میکند و ابزاری که رکود را کم میکند تورم را بالا میبرد. آمریکا در دههٔ ۱۹۷۰ میلادی همین را دید. سیاست پولی و مالی آن زمان تسهیلی بود، یعنی پول ارزان بود و دولت آسان خرج میکرد. در ۱۹۷۱ هم نظام پولی برتونوودز عملاً تمام شد، پس تورم پیش از شوکهای نفتی هم بالا بود. بعد دو شوک نفتی رسید. اعضای عرب اوپک در ۱۹۷۳ و ۱۹۷۴ علیه آمریکا و چند کشور دیگر تحریم نفتی گذاشتند و قیمت نفت تا مارس ۱۹۷۴ به حدود چهار برابر رسید. شوک دوم در ۱۹۷۸ و ۱۹۷۹ قیمت را حدود سه برابر کرد.
تورم دسامبر هر سال نسبت به دسامبر سال پیش در ۱۹۷۴ به ۱۲٫۳ و در ۱۹۷۹ به ۱۳٫۳ درصد رسید. رشد واقعی فقط در چهار سال منفی بود، در ۱۹۷۴، ۱۹۷۵، ۱۹۸۰ و ۱۹۸۲، پس آن دوره یکسره رشد منفی نبود. تورم چند سال دورقمی بود و آمریکا سه رکود را تجربه کرد.

فدرال رزرو به ریاست پل ولکر برای مهار تورم نرخ بهره را بالا برد و میانگین ماهانهٔ نرخ وجوه فدرال در ژوئن ۱۹۸۱ به ۱۹٫۱ درصد رسید. تورم فروکش کرد، ولی بهایش دو رکود پیاپی و بیکاری ۱۰٫۸ درصدی در دسامبر ۱۹۸۲ بود. روایت رسمی این دوره را در نوشتهٔ تاریخچهٔ فدرال رزرو دربارهٔ تورم بزرگ میتوانید بخوانید.
تلهٔ سیاستی بانک مرکزی
در رکود تورمی بانک مرکزی بین دو بد گیر میکند و اقتصاددانان این وضع را تلهٔ سیاستی مینامند. بانک مرکزی با افزایش نرخ بهره جلوی تورم را میگیرد، اما تولید و اشتغال را بیشتر کم میکند. تزریق پول به تولید نفس میدهد، ولی تورم را بالاتر میبرد.
منحنی فیلیپس و نقش انتظارات
در منحنی فیلیپس (Phillips Curve) تورم بیشتر با بیکاری کمتر همراه بود و دولتها گمان میکردند میتوانند یکی را با دیگری عوض کنند. میلتون فریدمن در ۱۹۶۸ و ادموند فلپس در ۱۹۶۷ و ۱۹۶۸ گفتند وقتی مردم تورم را از پیش انتظار داشته باشند، این رابطه در بلندمدت نمیماند. در دههٔ ۱۹۷۰ میلادی معلوم شد حق با آنها بود.
رکود تورمی تا کی ادامه دارد
نمیدانیم، ولی صندوق بینالمللی پول انتظار ندارد رشد منفی بماند. این صندوق برای ۱۴۰۵ رشد منفی ۷٫۶ درصد و تورم میانگین ۷۸٫۶ درصد، و برای ۱۴۰۶ رشد مثبت ۳٫۶ درصد و تورم میانگین ۴۲ درصد پیشبینی کرده است. یعنی اگر پیشبینی درست باشد، رشد برمیگردد و تورم کندتر میشود، ولی ۴۲ درصد هنوز بسیار بالاست. پس این عددها را نباید نشانهٔ پایان رکود تورمی یا وضع امروز گرفت. در جهان امروز پیشبینیها رشد ۳٫۱ درصد را نشان میدهند و بیکاری آمریکا ۴٫۲ درصد است. پس جهان فعلاً نگران رکود تورمی است و هنوز در نسخهٔ تمامعیار آن نیست.
قدم بعدی برای پول شما
اگر میخواهید پولتان را با همین معیار بازده واقعی بچینید، مقالهٔ حفظ ارزش پول راههای آن را یکییکی مقایسه میکند.
سلب مسئولیتاین نوشته آموزشی است و توصیهٔ خرید یا فروش هیچ دارایی نیست. بخشی از عددهای ایران را از شاخص منتشرشدهٔ بانک مرکزی حساب کردهایم. بخش دیگر را از خبرهایی برداشتهایم که به نقل از مرکز آمار منتشر شدهاند و اطمینان ما به این گروه متوسط است. قیمتها هم با گذشت زمان عوض میشوند. پیش از تصمیم، عددها را با منبع اصلیشان مقایسه کنید و وضع خودتان را هم در نظر بگیرید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟