


تصور کنید بدون رفتن به بانک، وام بگیرید. بدون مراجعه به دفتر بیمه، بیمهنامه بخرید. بدون کارگزار انسانی، سبد سرمایهگذاری داشته باشید. اینها دیگر تخیل نیستند؛ اینها همان چیزی است که فینتک (FinTech) در زندگی روزمره ما محقق کرده است.
در این مقاله بهعنوان یک راهنمای جامع، از تعریف دقیق فینتک شروع میکنیم، کاربردهای واقعی آن را با مثالهای ایرانی و جهانی بررسی میکنیم و در نهایت میفهمیم این فناوری چه آیندهای پیش رو دارد.
خلاصه سریع برای شمافینتک = Financial Technology؛ یعنی استفاده از فناوری برای ارائه خدمات مالی سریعتر، ارزانتر و هوشمندتر. از اپلیکیشن بانکی گوشی شما تا رمزارز و هوش مصنوعی در معاملات بورس، همه زیر چتر فینتک قرار میگیرند.
فینتک (FinTech) چیست؟
FinTech از ترکیب دو واژه Financial (مالی) و Technology (فناوری) ساخته شده است. به زبان ساده، فینتک یعنی بهکارگیری فناوریهای نوین برای ارائه خدمات مالی بهتر، سریعتر و در دسترستر.
اما فینتک فقط یک اپلیکیشن بانکی نیست. این مفهوم طیف گستردهای از نوآوریها را دربر میگیرد: از پردازش پرداخت آنلاین و وامدهی همتابههمتا گرفته تا هوش مصنوعی در مدیریت ثروت، بلاکچین در تسویه بانکی و بیمه مبتنی بر دادههای رفتاری.
تاریخچه کوتاه: از ATM تا هوش مصنوعی
ارتباط فناوری و امور مالی قدیمیتر از آن چیزی است که فکر میکنیم. مراحل تکامل فینتک را میتوان در سه موج اصلی دید:
- موج اول (دهه ۱۹۵۰–۱۹۸۰): ظهور کارتهای اعتباری، ATM و انتقال الکترونیکی پول بین بانکها
- موج دوم (دهه ۱۹۹۰–۲۰۱۰): بانکداری اینترنتی، درگاههای پرداخت آنلاین و ظهور PayPal
- موج سوم (۲۰۱۰ تاکنون): استارتاپهای فینتک، بانکداری موبایلی، بلاکچین، هوش مصنوعی و DeFi (امور مالی غیرمتمرکز)
واژه FinTech در سال ۲۰۱۸ رسماً به فرهنگ لغت Merriam-Webster اضافه شد؛ اما تأثیر آن بر زندگی مالی مردم دههها پیش از این آغاز شده بود. شرکتهای بزرگ مالی سنتی هم به این موج پیوستهاند؛ بهعنوان نمونه، JPMorgan تنها در یک سال بیش از ۱۲ میلیارد دلار در حوزه فناوری و فینتک سرمایهگذاری کرد.
تفاوت فینتک با بانکداری سنتی
کاربردهای فینتک: FinTech در عمل چه میکند؟
فینتک دیگر فقط یک مفهوم انتزاعی نیست. در ادامه هر یک از مهمترین حوزههای کاربردی آن را با مثالهای واقعی بررسی میکنیم:
۱. بانکداری دیجیتال و نئوبانکها
بانکداری موبایلی بزرگترین و ملموسترین شاخه فینتک است. نئوبانکها (Neobanks) بانکهایی هستند که هیچ شعبه فیزیکی ندارند و تمام خدماتشان از طریق اپلیکیشن ارائه میشود.
مثال جهانی: Revolut در اروپا با بیش از ۴۵ میلیون کاربر، خدماتی از تبادل ارز خارجی تا سرمایهگذاری در سهام و رمزارز را در یک اپلیکیشن ارائه میدهد.
مثال ایرانی: بانک آینده با اپلیکیشن «آپ» و بانک پاسارگاد با «بام» نمونههای داخلی حرکت بهسوی بانکداری دیجیتال هستند.
نئوبانک چیست؟نئوبانک یک بانک کاملاً دیجیتال است بدون شعبه فیزیکی. تمام خدمات از افتتاح حساب تا دریافت وام از طریق گوشی انجام میشود. Chime، Monzo و N26 از نمونههای معروف جهانی هستند.
۲. پرداختهای دیجیتال
این حوزه شاید بیشترین تأثیر مستقیم را بر زندگی روزمره مردم داشته. شرکتهای فینتک انتقال پول بینالمللی را از یک فرایند چندروزه و پرهزینه به یک عملیات چندثانیهای و ارزان تبدیل کردهاند.
- جهان: PayPal، Stripe، Square، Wise (TransferWise)
- ایران: زرینپال، آیدیپی، پیپینگ، درگاههای پرداخت بانکی
فناوریهای نوین پرداخت شامل پرداخت بیتماس (NFC)، کدهای QR و پرداخت با چهره (که در چین گسترش زیادی یافته) هستند.
۳. رمزارز و بلاکچین
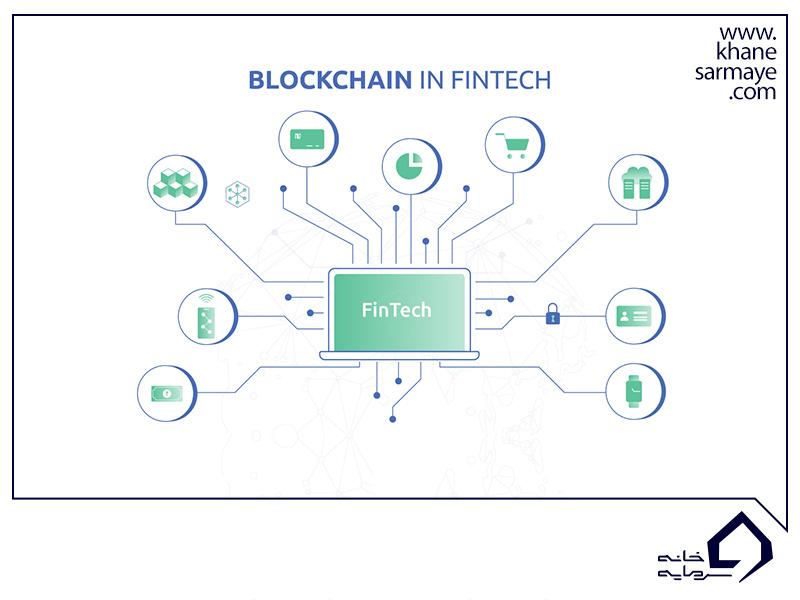
بلاکچین بهعنوان زیربنای فناورانه بیتکوین و سایر رمزارزها، یکی از مهمترین نوآوریهای فینتک است. اما کاربرد بلاکچین بسیار فراتر از رمزارز است:
- تسویه فوری بینبانکی بدون نیاز به واسطه
- قراردادهای هوشمند (Smart Contracts) که بهصورت خودکار اجرا میشوند
- DeFi (امور مالی غیرمتمرکز): وامگیری، وامدهی و کسب سود بدون بانک
- توکنیزاسیون داراییهای واقعی مثل سهام، طلا و املاک
DeFi چیست؟امور مالی غیرمتمرکز (DeFi) یعنی ارائه خدمات مالی مثل وام، سپرده و معامله، بدون نیاز به بانک یا واسطهای مرکزی؛ فقط با قراردادهای هوشمند روی بستر بلاکچین.
۴. سرمایهگذاری و مدیریت ثروت دیجیتال
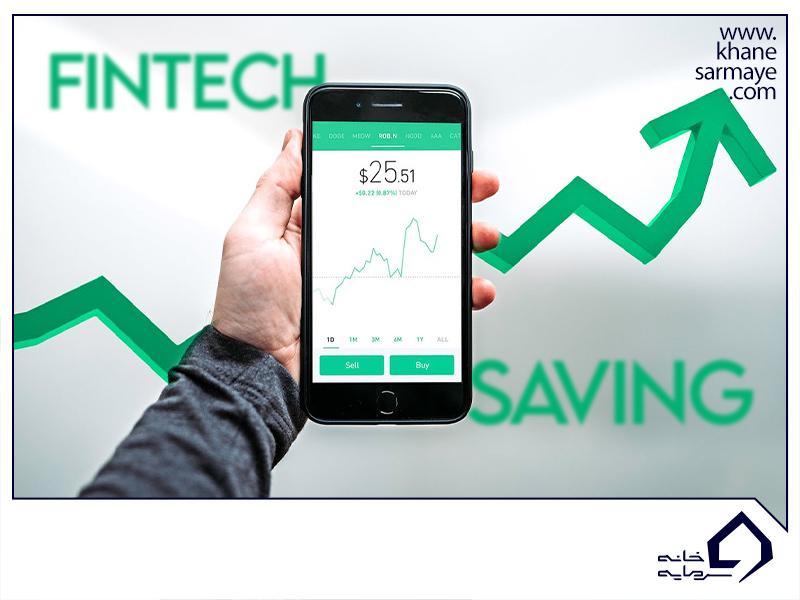
فینتک دیوار میان سرمایهگذاری حرفهای و مردم عادی را فروریخته است. اکنون با چند هزار تومان میتوان در صندوقهای سرمایهگذاری، طلا یا حتی سهام شرکتهای خارجی سرمایهگذاری کرد.
روبو-ادوایزر (Robo-Advisor) یکی از مهمترین نوآوریهای این حوزه است: یک سیستم هوش مصنوعی که بر اساس میزان ریسکپذیری، سن و اهداف مالی شما، پرتفوی بهینه میسازد؛ کاری که پیش از این نیازمند مشاور مالی انسانی و پرهزینه بود.
- جهان: Robinhood، Betterment، Wealthfront، Acorns
- ایران: پلتفرمهای صندوق سرمایهگذاری آنلاین مثل فارابی، آگاه و کارگزاریهای دارای اپلیکیشن
۵. هوش مصنوعی و یادگیری ماشین در فینتک
هوش مصنوعی شاید بزرگترین موتور رشد فینتک در دهه ۲۰۲۰ باشد. کاربردهای آن در امور مالی شامل موارد زیر است:
- تشخیص تقلب (Fraud Detection): شناسایی آنی تراکنشهای مشکوک با دقت بالاتر از انسان
- اعتبارسنجی هوشمند: تحلیل هزاران پارامتر برای تصمیمگیری در خصوص اعطای وام
- چتباتهای مالی: پاسخدهی ۲۴ ساعته به سوالات مشتریان
- معاملات الگوریتمی: خرید و فروش خودکار سهام بر اساس الگوریتمهای پیشرفته
- پیشبینی ریسک بازار: آنالیز میلیونها نقطه داده برای پیشبینی حرکت قیمتها
۶. وامدهی دیجیتال و لندتک (LendTech)
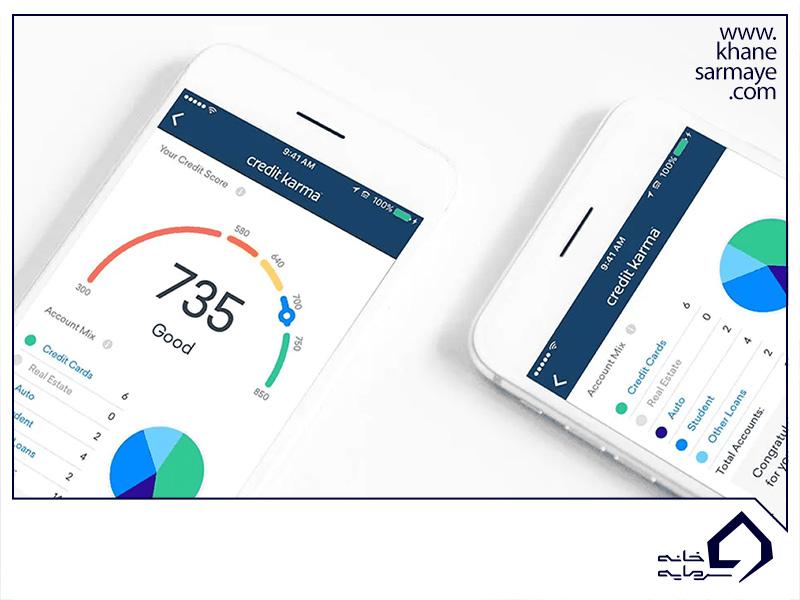
در بانکداری سنتی، گرفتن وام یعنی هفتهها کاغذبازی، ضامن، وثیقه و انتظار. فینتک این فرایند را متحول کرده:
- وامدهی همتابههمتا (P2P Lending): وامگیری مستقیم از سایر مردم بدون واسطه بانک
- BNPL (Buy Now, Pay Later): خرید الان، پرداخت بعد؛ مدلی که شرکتهایی مثل Klarna جهانی کردند
- اعتبارسنجی آلترناتیو: استفاده از دادههای غیربانکی (مثل تاریخچه پرداخت قبوض) برای ارزیابی اعتبار
در ایران نیز این مدل در حال رشد است؛ پلتفرمهایی مثل اعتبارسنجی ایران و برخی استارتاپهای لندتک داخلی در حال شکلدادن به این اکوسیستم هستند.
۷. بیمه دیجیتال و اینشورتک (InsurTech)
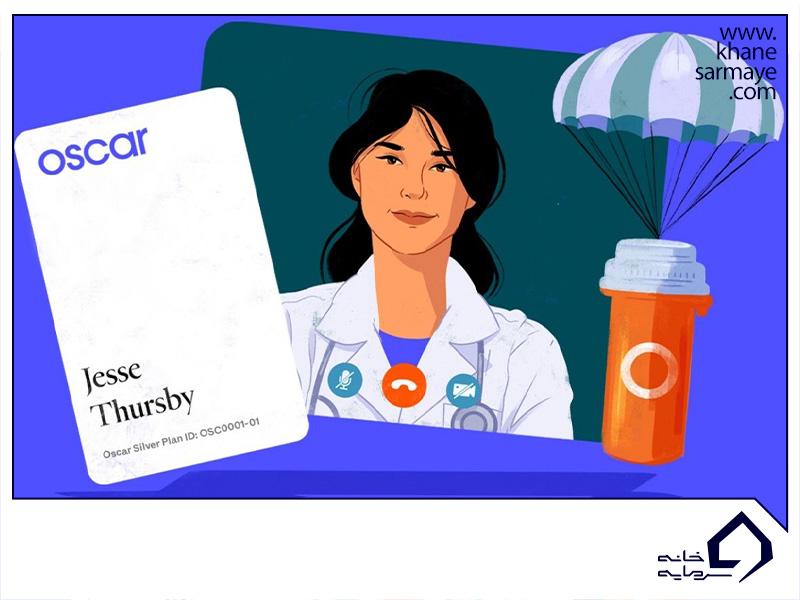
صنعت بیمه یکی از محافظهکارترین بخشهای مالی بود، اما فینتک حتی آن را هم تغییر داد. اینشورتک (InsurTech) شاخهای از فینتک است که با فناوری، تجربه خرید، قیمتگذاری و خسارتگیری بیمه را هوشمند میکند.
مثال جالب: بیمه تلماتیک (Telematics) در خودرو؛ یک سنسور رفتار رانندگی شما را ثبت میکند (سرعت، ترمز ناگهانی، زمان رانندگی) و بر اساس آن نرخ بیمهتان تعیین میشود. راننده ایمن، کمتر میپردازد.
- جهان: Lemonade، Root Insurance، Oscar Health
- ایران: بیمه بازار، از کی، بیمیتو، بیمیلان
مزایا و ریسکهای فینتک
مزایای اصلی فینتک
- دسترسی همگانی (Financial Inclusion): میلیاردها نفر در جهان که حساب بانکی ندارند، با گوشی موبایل میتوانند به خدمات مالی دسترسی پیدا کنند.
- سرعت و راحتی: تراکنشهای فوری، ۲۴ ساعته و بدون نیاز به حضور فیزیکی
- هزینه کمتر: حذف شعب فیزیکی هزینههای عملیاتی را کاهش میدهد و این صرفهجویی به مشتری منتقل میشود.
- شخصیسازی: خدمات مالی متناسب با رفتار و نیاز خاص هر کاربر
- شفافیت: فرایندهای دیجیتال قابل ردیابی و شفافتر از روشهای کاغذی هستند.
ریسکها و چالشهای فینتک
مهم: قبل از استفاده از خدمات فینتک بدانیدفینتک مزایای زیادی دارد، اما بدون ریسک نیست. آگاهی از چالشها به شما کمک میکند هوشمندانهتر تصمیم بگیرید.
- ریسک امنیت سایبری: هرچه خدمات مالی بیشتر آنلاین شوند، جذابیت آنها برای هکرها هم بیشتر میشود. نقض داده، فیشینگ و کلاهبرداریهای دیجیتال از تهدیدات جدی هستند.
- چالش نظارتی: قوانین مالی برای مدلهای کسبوکار سنتی نوشته شدهاند. بسیاری از استارتاپهای فینتک در یک منطقه خاکستری قانونی فعالیت میکنند.
- حذف دیجیتال: سالمندان و افراد کمسواد دیجیتال ممکن است از این خدمات محروم بمانند.
- تصمیمگیری تکانشی: سادگی دسترسی میتواند منجر به تصمیمات مالی سریع و ناپخته شود.
- ریسک تمرکز داده: شرکتهای فینتک دادههای مالی بسیار حساسی را در اختیار دارند که در صورت سوءاستفاده یا نقض میتواند خسارات جبرانناپذیری وارد کند.
جایگاه فینتک در ایران: از کجا آمدیم، کجا هستیم؟
اکوسیستم فینتک ایران با وجود محدودیتهای تحریمی، مسیر جالبی را طی کرده است. ایران در حوزه زیرساخت پرداخت بهطرز قابلتوجهی پیشرفت کرده؛ بهطوریکه نسبت تراکنشهای الکترونیک به نقدی در کشور ما از بسیاری از کشورهای اروپایی بالاتر است.
بازیگران اصلی اکوسیستم فینتک ایران
فرصتها و چالشهای منحصربهفرد فینتک ایران
فرصتها:
- جمعیت جوان و با سواد دیجیتال بالا
- نفوذ بالای گوشی هوشمند
- اشتیاق برای خدمات مالی دیجیتال جایگزین
- بازار بزرگ خدماتنیافته (بخصوص در حوزه وام خرد و بیمه)
چالشها:
- محدودیتهای تحریمی در اتصال به اکوسیستم جهانی
- قوانین نظارتی که هنوز کاملاً برای مدلهای جدید تطبیق نیافته
- نوسانات ارزی که برنامهریزی بلندمدت را دشوار میکند
- نیاز به سرمایهگذاری بیشتر در امنیت سایبری
نکته کلیدی درباره فینتک ایرانباوجود همه محدودیتها، ایران در زمینه تعداد تراکنشهای الکترونیک سرانه یکی از بالاترین آمارها را در منطقه دارد. این نشان میدهد زیرساخت پرداخت دیجیتال در کشور ما قوی است و بستر خوبی برای توسعه سایر شاخههای فینتک فراهم کرده.
آینده فینتک: موج بعدی چیست؟
در سال ۱۴۰۵ (۲۰۲۶)، فینتک در آستانه چند تحول اساسی است:
- ارزهای دیجیتال بانک مرکزی (CBDC): بیش از ۱۳۰ کشور در حال بررسی یا آزمایش ارز دیجیتال ملی هستند. ایران نیز ریال دیجیتال را در دستورکار دارد.
- بانکداری باز (Open Banking): دادههای مالی شما با اجازه خودتان بین سرویسهای مختلف به اشتراک گذاشته میشود تا خدمات بهتری دریافت کنید.
- هوش مصنوعی مولد در امور مالی: مشاور مالی شخصی هوشمند که ۲۴ ساعت در دسترس است و سرتاسر امور مالی شما را مدیریت میکند.
- امور مالی تعبیهشده (Embedded Finance): وقتی یک اپلیکیشن غیرمالی (مثل یک فروشگاه آنلاین یا اپلیکیشن تاکسی) خدمات مالی کامل ارائه میدهد.
- سوپراپهای مالی: یک اپلیکیشن که همزمان بانک، بیمه، سرمایهگذاری و پرداخت را در خود جای داده باشد.
جمعبندیفینتک دیگر یک نوآوری لوکس نیست؛ بخشی جداییناپذیر از زندگی مالی مدرن است. از اپلیکیشن بانکی روی گوشیتان تا صندوق سرمایهگذاری آنلاین و خرید بیمه با چند کلیک، همه اینها میوههای درخت فینتک هستند. درک این اکوسیستم به شما کمک میکند هوشمندانهتر از خدمات مالی استفاده کنید.