


اگر چند سال پیش از «رابطه بانکها با ارزهای دیجیتال» میپرسیدید، پاسخ اکثر بانکداران یک کلمه بود: «مخالفت». اما دنیا تغییر کرده است. در سال ۲۰۲۶، این رابطه دیگر نه سیاه است نه سفید؛ بلکه طیفی از خاکستریهای پیچیده است که هر کشور، جایگاه متفاوتی در آن دارد. بانکهای مرکزی ارز دیجیتال خود را منتشر میکنند، بانکهای تجاری خدمات نگهداری رمزارز ارائه میدهند و در همان حال، برخی دولتها هنوز بازار کریپتو را محدود میکنند.
این مقاله برای کسی نوشته شده که میخواهد یک پاسخ کامل، صادقانه و بهروز داشته باشد: بانکها دقیقاً کجا ایستادهاند؟ چرا مخالفند؟ چرا دارند تغییر میکنند؟ و این وضعیت برای شما بهعنوان یک ایرانی علاقهمند به کریپتو چه معنایی دارد؟
چرا این رابطه اصلاً مهم است؟
بانکها ستون فقرات سیستم مالی سنتی هستند. آنها پول را ذخیره میکنند، وام میدهند، تراکنشها را پردازش میکنند و در نهایت، سیاست پولی کشورها را اجرا میکنند. ارزهای دیجیتال مانند بیتکوین اما دقیقاً برای دور زدن همین سیستم طراحی شدهاند.
این تضاد بنیادین، منشأ تمام تنشهایی است که در سالهای اخیر شاهد بودهایم. وقتی این دو دنیا به هم میرسند، نتیجه میتواند از «همزیستی سودمند» تا «ممنوعیت کامل» متغیر باشد.
نکته کلیدیرابطه بانکها با ارزهای دیجیتال یک رابطه یکپارچه نیست. هر کشور، هر بانک مرکزی و هر بانک تجاری موضع متفاوتی دارد و این موضع در حال تغییر مداوم است.
سه مرحله تاریخی در رابطه بانکها با کریپتو
برای فهمیدن وضعیت امروز، باید سیر تحول این رابطه را بشناسیم:
مرحله اول: انکار و بیتوجهی (۲۰۰۹ تا ۲۰۱۵)
وقتی بیتکوین در سال ۲۰۰۹ معرفی شد، اکثر بانکداران آن را بهعنوان یک بازی رایانهای یا پروژهای حاشیهای نادیده گرفتند. حجم بازار آنقدر کوچک بود که تهدیدی جدی محسوب نمیشد.
مرحله دوم: مخالفت فعال (۲۰۱۵ تا ۲۰۲۱)
با رشد انفجاری قیمت بیتکوین و ظهور هزاران آلتکوین، بانکهای مرکزی به شدت نگران شدند. در این دوره شاهد ممنوعیتهای گسترده، محدودیت حسابهای بانکی مرتبط با کریپتو و هشدارهای مکرر بودیم. رئیس فدرال رزرو و رئیس ECB هر دو نسبت به ریسکهای کریپتو هشدار دادند.
مرحله سوم: پذیرش محتاطانه و ادغام (۲۰۲۱ تا ۲۰۲۶)
این مرحلهای است که اکنون در آن هستیم. بانکها دیگر نمیتوانند کریپتو را نادیده بگیرند چون مشتریانشان به آن علاقهمندند، نهادهای بزرگ مالی وارد این بازار شدهاند و ETFهای بیتکوین در بورسهای معتبر جهان معامله میشوند.
بانکهای مرکزی چرا با کریپتو مشکل دارند؟
برای فهمیدن موضع بانکهای مرکزی، باید بدانیم آنها دقیقاً از چه چیزی میترسند. این نگرانیها واقعیاند و نه صرفاً بهانه:
۱. از دست دادن کنترل عرضه پول
بانکهای مرکزی با تنظیم نرخ بهره و کنترل عرضه پول، تورم را مدیریت میکنند. اگر بخش مهمی از اقتصاد به سمت ارزهای دیجیتال غیرمتمرکز برود، این ابزارها کارایی خود را از دست میدهند. تصور کنید فدرال رزرو نرخ بهره را بالا ببرد اما ۳۰٪ از تراکنشهای اقتصادی در شبکه بیتکوین انجام شود؛ سیاست پولی اثربخشیاش را از دست میدهد.
۲. ریسک ثبات مالی
در بحرانهای اقتصادی، مردم ممکن است به سرعت از بانکها پول خود را برداشت کرده و به ارزهای دیجیتال تبدیل کنند. این «هجوم بانکی دیجیتال» میتواند بانکهای تجاری را از منابع مالی پایدار محروم سازد و ثبات سیستم بانکی را تهدید کند.
۳. پولشویی و تأمین مالی تروریسم
ناشناس بودن تراکنشهای کریپتو (اگرچه بلاکچین شفاف است اما هویتها پنهان هستند) نگرانی جدی برای نهادهای نظارتی ایجاد میکند. FATF (گروه ویژه اقدام مالی) استانداردهایی برای ارائهدهندگان خدمات رمزارز تعریف کرده که کشورها باید آنها را رعایت کنند.
۴. بیثباتی ارز ملی در کشورهای در حال توسعه
تجربه کشورهایی مثل السالوادور، ترکیه و آرژانتین نشان داد که وقتی مردم به ارز ملی اعتماد ندارند، به سرعت به کریپتو روی میآورند. این هجوم میتواند ارزش پول ملی را بیشتر تضعیف کند و یک چرخه معیوب بیثباتی ایجاد کند.
هشدار مهمنگرانیهای بانکهای مرکزی درباره ارزهای دیجیتال را نباید صرفاً بهعنوان «مخالفت با نوآوری» تفسیر کرد. بسیاری از این نگرانیها پایههای اقتصادی واقعی دارند و باید جدی گرفته شوند.
ارز دیجیتال بانک مرکزی (CBDC): پاسخ بانکها به کریپتو
هوشمندانهترین پاسخ بانکهای مرکزی به چالش ارزهای دیجیتال، خلق ارز دیجیتال خودشان بود: CBDC یا Central Bank Digital Currency.
CBDC دقیقاً چیست؟
CBDC نسخه دیجیتال پول نقد است که توسط بانک مرکزی منتشر و تضمین میشود. برخلاف بیتکوین که غیرمتمرکز است، CBDC کاملاً تحت کنترل دولت است. به زبان ساده: همان ریال یا دلار، اما به شکل دیجیتال و با قابلیتهای بیشتر.
تفاوت CBDC با بیتکوین و پول بانکی معمولی
وضعیت CBDC در کشورهای مختلف تا ۲۰۲۶
تا سال ۲۰۲۶، بیش از ۱۳۰ کشور در حال بررسی یا اجرای CBDC هستند. مهمترین پیشرفتها:
- چین (یوان دیجیتال – e-CNY): پیشگام بلامنازع CBDC در جهان. تا ۲۰۲۶ میلیاردها دلار تراکنش از طریق یوان دیجیتال انجام شده و هدف اصلی، کاهش وابستگی به دلار در تجارت بینالملل است.
- اتحادیه اروپا (یورو دیجیتال): بانک مرکزی اروپا پروژه یورو دیجیتال را در مرحله آزمایشی قرار داده و انتشار رسمی برای سالهای آینده برنامهریزی شده است.
- آمریکا (دلار دیجیتال): فدرال رزرو با احتیاط بیشتری حرکت میکند. مقاومت سیاسی زیادی در کنگره وجود دارد اما تحقیقات ادامه دارد.
- هند (روپیه دیجیتال – e₹): بانک رزرو هند از سال ۲۰۲۲ پایلوتهای CBDC را آغاز کرده و در حال گسترش است.
- نیجریه (eNaira): اولین کشور آفریقایی با CBDC فعال، هرچند پذیرش عمومی آن با چالش مواجه است.
تفاوت اساسیCBDC و بیتکوین در دو دنیای متفاوت هستند. CBDC ابزار کنترل بیشتر دولت است، در حالی که بیتکوین ابزار آزادی از کنترل دولت. هر دو «دیجیتال» هستند اما فلسفهشان کاملاً متضاد است.
موضع بانکهای تجاری: از مخالفت به فرصتطلبی
در حالی که بانکهای مرکزی با احتیاط عمل میکنند، بانکهای تجاری بزرگ جهان تصمیم گرفتهاند از قطار کریپتو جا نمانند.
خدماتی که بانکهای بزرگ جهان به کریپتو ارائه میدهند
- نگهداری (Custody): بانکهایی مثل BNY Mellon و Deutsche Bank خدمات نگهداری ارزهای دیجیتال برای سرمایهگذاران نهادی ارائه میدهند.
- ETF و محصولات سرمایهگذاری: پس از تأیید ETF بیتکوین اسپات در آمریکا در ژانویه ۲۰۲۴، بانکهای بزرگ سرمایهگذاری مانند BlackRock و Fidelity این محصولات را مدیریت میکنند.
- تسویه بینبانکی با استیبلکوین: JPMorgan با ایجاد JPM Coin، تراکنشهای بینبانکی خود را با استفاده از استیبلکوین اختصاصی تسریع میکند.
- وام با وثیقه کریپتو: برخی بانکها و پلتفرمهای مالی وامهایی با وثیقه بیتکوین ارائه میدهند.
چرا بانکهای تجاری تغییر موضع دادند؟
سه عامل اصلی این تغییر را رقم زد:
- فشار مشتریان: میلیونها مشتری بانکها صاحب کریپتو شدند و انتظار خدمات مرتبط دارند.
- ورود نهادهای بزرگ: وقتی صندوقهای بازنشستگی و شرکتهای بیمه وارد کریپتو شدند، بانکها نمیتوانستند خارج بمانند.
- وضوح نظارتی: با تصویب قوانین واضحتر در اتحادیه اروپا (MiCA) و آمریکا، ریسک قانونی کاهش یافت.
مقایسه رویکرد کشورهای مختلف با ارزهای دیجیتال
وضعیت ایران: تقابل پیچیده بانک مرکزی با کریپتو
ایران یکی از جالبترین و پیچیدهترین موارد در جهان است. کشوری که از یک سو با تحریمهای بینالمللی روبهروست و از سوی دیگر، نرخ تورم بالا انگیزه قوی برای استفاده از کریپتو ایجاد کرده است.
آنچه قانوناً مجاز است
- استخراج (ماینینگ) با مجوز از وزارت صمت
- استفاده از ارزهای دیجیتال استخراجشده در داخل کشور برای واردات رسمی
- فعالیت صرافیهای مجاز (در چارچوب محدود)
آنچه با چالش روبهروست
- انتقال پول به خارج از طریق کریپتو در منطقه خاکستری قانونی قرار دارد
- بانکهای ایرانی از پردازش تراکنشهای مرتبط با کریپتو خودداری میکنند
- عدم وجود چارچوب مالیاتی شفاف برای سود حاصل از کریپتو
واقعیت برای ایرانیاندر ایران، رابطه بانکها با ارزهای دیجیتال عمدتاً محدودکننده است. بانک مرکزی ایران رسماً تراکنشهای ریالی مرتبط با خرید و فروش کریپتو را تأیید نمیکند. این وضعیت فعالان این حوزه را در یک منطقه خاکستری قانونی نگه میدارد.
چرا ایران نمیتواند کریپتو را کاملاً ممنوع کند؟
دلایل قوی اقتصادی مانع از ممنوعیت کامل میشوند:
- ایران منابع انرژی ارزان دارد که استخراج بیتکوین را اقتصادی میکند.
- در شرایط تحریم، کریپتو یکی از معدود راههای ارتباط مالی با جهان است.
- میلیونها ایرانی در کریپتو سرمایهگذاری کردهاند و ممنوعیت کامل اعتراض اجتماعی ایجاد میکند.
- درآمد ارزی حاصل از فروش برق به ماینرها برای دولت جذاب است.
دو دیدگاه متضاد: بانکها در مقابل کریپتو آزاد
در قلب این بحث، دو دیدگاه فلسفی اساساً متفاوت وجود دارد:
دیدگاه اول: کریپتو باید تحت نظارت باشد
طرفداران این دیدگاه معتقدند:
- بدون چارچوب قانونی، سرمایهگذاران در صورت کلاهبرداری یا هک، هیچ مرجع حمایتی ندارند.
- پولشویی، تأمین مالی قاچاق و فرار مالیاتی از خطرات جدی هستند.
- نوسانات شدید قیمتی میتواند ثروت افراد را یکشبه نابود کند.
- کاهش ارزش پول ملی و فرار سرمایه ریسکهای کلان اقتصادی هستند.
دیدگاه دوم: کریپتو باید آزاد باشد
طرفداران کریپتوی آزاد معتقدند:
- هدف اصلی کریپتو همین است: خارج کردن کنترل پول از دست دولتها.
- سیستم بانکی سنتی خود منشأ بحرانهای مالی بزرگ بوده است.
- در کشورهای تحت تحریم یا با تورم بالا، کریپتو ابزار حیاتی حفظ ارزش ثروت است.
- بلاکچین بهطور ذاتی شفافتر از سیستم بانکی است.
نکته جمعبندیهیچکدام از این دیدگاهها کاملاً درست یا غلط نیستند. واقعیت این است که دنیا دارد به سمت یک مدل هیبریدی حرکت میکند: کریپتوی خصوصی با نظارت بیشتر، و CBDC با کنترل دولتی.
مزایا و معایب ارزهای دیجیتال از منظر نظام بانکی
مزایا
- آزادی پرداخت فرامرزی: انتقال پول بین کشورها بدون نیاز به SWIFT و بانکهای واسط، سریعتر و ارزانتر انجام میشود.
- کاهش هزینههای تراکنش: کارمزد انتقال ارزهای دیجیتال نسبت به حوالههای بانکی بینالمللی بهمراتب پایینتر است.
- شمول مالی (Financial Inclusion): میلیاردها نفر در دنیا حساب بانکی ندارند اما میتوانند از کریپتو استفاده کنند.
- شفافیت بلاکچین: تمام تراکنشها ثبت شده و غیرقابل تغییر هستند؛ این امر از برخی تخلفات جلوگیری میکند.
- حفاظت در برابر تورم: در کشورهایی با تورم بالا، کریپتو میتواند ابزار حفظ ارزش ثروت باشد.
معایب
- نوسانات شدید قیمتی: ارزش بیتکوین میتواند در چند ماه ۵۰ تا ۸۰ درصد کاهش یابد؛ این ریسک بسیار بالاست.
- غیاب مرجع حمایتی: اگر کلاهبرداری شوید یا کلیدهای خصوصیتان را گم کنید، هیچ بانک یا دولتی وظیفه جبران ندارد.
- پتانسیل سوء استفاده: ناشناسی نسبی میتواند برای فعالیتهای غیرقانونی مورد سوء استفاده قرار گیرد.
- پیچیدگی فنی: استفاده ایمن از کریپتو نیاز به دانش فنی دارد و کاربران عادی در معرض خطر هستند.
- مصرف انرژی: استخراج بیتکوین مقدار زیادی برق مصرف میکند.
آینده رابطه بانکها با ارزهای دیجیتال: چه اتفاقاتی در پیش است؟
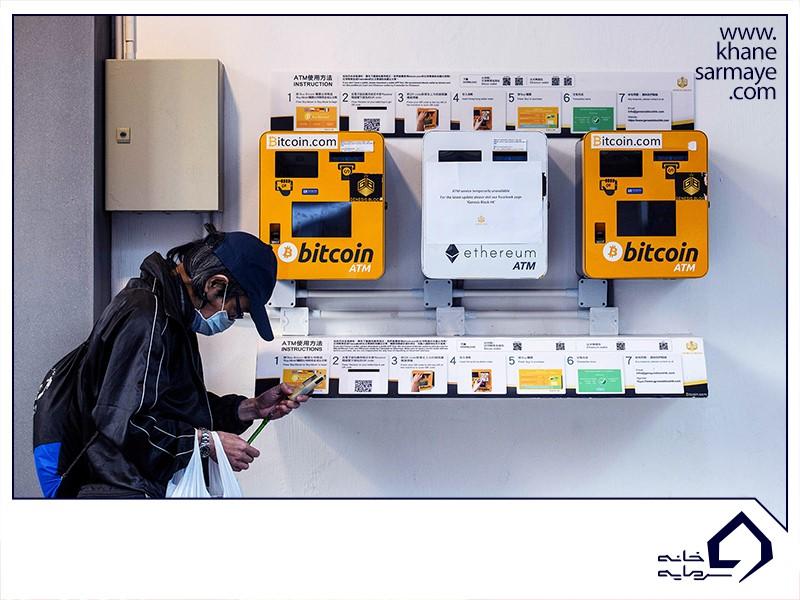
با نگاه به روندهای فعلی، میتوان چند سناریو برای آینده ترسیم کرد:
سناریوی اول: همزیستی تنظیمشده (محتملترین)
در این سناریو، CBDC بهعنوان ارز دیجیتال رسمی دولتها گسترش مییابد، در حالی که کریپتوهای خصوصی مثل بیتکوین و اتریوم در چارچوب قوانین نظارتی مشخص به فعالیت ادامه میدهند. بانکهای تجاری خدمات کریپتو ارائه میدهند اما همه چیز قابل ردیابی است.
سناریوی دوم: غلبه CBDC
اگر دولتها موفق شوند مزایای واقعی CBDC را به مردم نشان دهند، ممکن است پذیرش کریپتوی خصوصی کاهش یابد. البته بعید به نظر میرسد چون طرفداران کریپتو دقیقاً به دنبال گزینهای هستند که دولتها کنترلش نکنند.
سناریوی سوم: ادامه تضاد
برخی کشورها (مثل چین) به ممنوعیت کریپتو ادامه میدهند در حالی که برخی دیگر آن را میپذیرند. این تفاوت رویکرد احتمالاً برای سالهای آینده ادامه خواهد داشت.
پیشبینی کارشناساناکثر تحلیلگران مالی معتقدند آینده یک مدل هیبریدی است: CBDC برای پرداختهای روزمره و کریپتوهای غیرمتمرکز برای حفظ ارزش و تراکنشهای آزاد. این دو احتمالاً نه جایگزین یکدیگر، بلکه مکمل هم خواهند بود.
جمعبندی: بانکها و کریپتو؛ از دشمنی به همزیستی اجباری
رابطه بانکها با ارزهای دیجیتال در سال ۲۰۲۶ دیگر آنقدرها هم ساده نیست که بگوییم «بانکها مخالفند». واقعیت این است:
- بانکهای مرکزی با خلق CBDC، تلاش میکنند مزایای دیجیتال شدن پول را بدون از دست دادن کنترل به دست آورند.
- بانکهای تجاری بزرگ، خدمات کریپتو ارائه میدهند چون مشتریانشان این را میخواهند.
- کریپتوهای غیرمتمرکز مثل بیتکوین همچنان مستقل باقی ماندهاند و سرمایهگذاران نهادی به آنها علاقهمند شدهاند.
- در ایران، این رابطه پیچیدهتر است: نه میتوان کریپتو را کاملاً ممنوع کرد، نه چارچوب شفافی برای استفاده از آن وجود دارد.
آنچه مشخص است: دنیای مالی در حال تغییر اساسی است. بانکهایی که با این تغییر کنار نیایند، مشتریان خود را از دست خواهند داد. و ارزهای دیجیتالی که نتوانند با الزامات قانونی کنار بیایند، در حاشیه باقی خواهند ماند. آینده متعلق به کسانی است که این دو دنیا را به هم پیوند بزنند.