
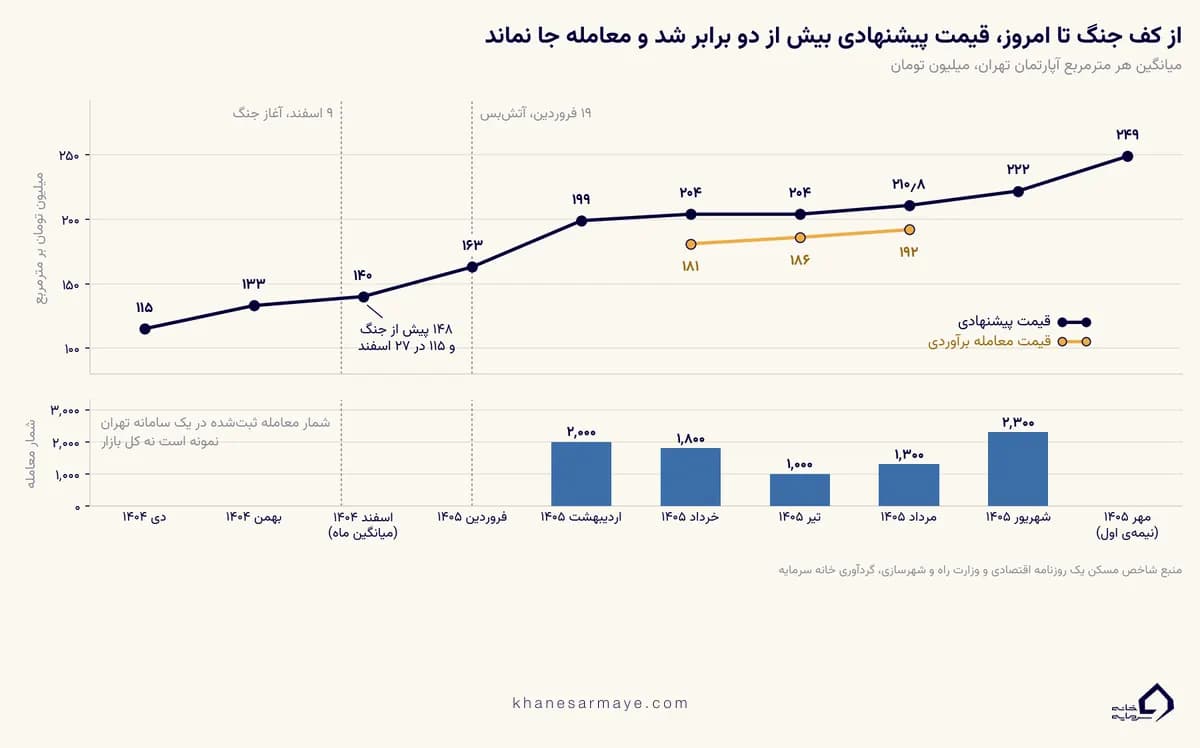
پیشبینی قیمت مسکن را وقتی میشود جدی گرفت که معلوم باشد از کدام قیمت حرف میزنیم. برای هر آپارتمان دو قیمت در گردش است، یکی همان که فروشنده توی آگهی مینویسد و یکی که بعد از معامله در سامانه ثبت میشود، و آمار رسمی این دومی از مرداد ۱۴۰۳ منتشر نشده است. مثلاً در خرداد ۱۴۰۵ شاخص آگهیهای تهران حدود ۲۰۴ میلیون تومان برای هر مترمربع میگفت و برآورد قیمت معامله حدود ۱۸۱ میلیون بود. اگر تا حالا از هر کس پرسیدهاید یک عدد شنیدهاید، دلیلش همین است. برای تصمیم با پول خودتان باید بدانید کدام عدد را مبنا بگیرید و کدام را فقط بخوانید.
جواب کوتاه ما این است. قیمت آگهی هر مترمربع در تهران نیمهٔ مهر ۱۴۰۵ حدود ۲۴۹ میلیون تومان بود و تا پایان ۱۴۰۵ در محتملترین حالت، که حدود ۵۰ درصد شانسش را میدهیم، بین ۲۵۵ و ۳۰۵ میلیون خواهد بود. بعید میدانیم قیمت آگهیها تا پایان سال به تومان پایین بیاید، و بازار از نظر تعداد معامله هنوز خیلی کمجانتر از ده سال پیش است. اما اگر اثر تورم را کم کنید یا قیمت را به دلار بسنجید، مسکن امروز از اوجهای قبلی خودش پایینتر است. پس «گران است یا ارزان؟» جواب یکی ندارد و به این بستگی دارد که با کدام خطکش بسنجید.
در ادامه اول میگوییم با کدام قیمت حرف میزنیم، بعد پیشبینی قبلی خودمان را کنار واقعیت میگذاریم، سه سناریو را با احتمالشان از سه ماه تا پنج سال میآوریم و آخر هم نشانههایی را میگوییم که ماهبهماه میتوانید دنبال کنید تا بفهمید کدام مسیر دارد پیش میرود.
خلاصهٔ یکنگاهیبهروزرسانی مهر ۱۴۰۵. همهٔ عددها قیمت آگهی هر مترمربع در تهران به میلیون تومان است، نه قیمت معامله، و نقطهٔ شروع ما نیمهٔ مهر با حدود ۲۴۹ است. محتملترین حالت، با حدود ۵۰ درصد شانس، ادامهٔ تنش و تحریم است و در آن قیمت پایان ۱۴۰۵ بین ۲۵۵ و ۳۰۵ میشود. اگر توافق مرحلهای برسد، که حدود ۲۰ درصد محتمل است، بین ۲۳۰ و ۲۶۵. اگر درگیری شدیدتر شود، که حدود ۳۰ درصد محتمل است، بین ۳۱۰ و ۴۰۰. سه نشانه را دنبال کنید. اولی دلار بازار آزاد نسبت به بازهٔ سناریوهاست، دومی تعداد معاملههای ماهانه و سومی فاصلهٔ قیمت آگهی با قیمت معامله. احتمالها برآورد خانه سرمایه است.
اول ببینیم از کدام قیمت حرف میزنیم
قیمت پیشنهادی همان عددی است که فروشنده یا مشاور املاک توی آگهی مینویسد، مثل برچسب روی ویترین، و ما در متن بیشتر میگوییم قیمت آگهی. قیمت معامله عددی است که واقعاً در سامانه ثبت میشود، مثل فاکتور. این دو همیشه با هم فاصله دارند و فاصله هم ثابت نیست. در اردیبهشت ۱۴۰۵ حدود ۲۷ درصد بود و در مرداد حدود ۱۰ درصد.
نوع قیمت در این صفحهدر این صفحه همهٔ قیمتهای ۱۴۰۴ و ۱۴۰۵ قیمت آگهی هر مترمربع در تهران است، مگر جایی که کنارشان «معامله» نوشته باشیم. این دو نوع را مستقیم با هم مقایسه نکنید. جایی هم که خودمان ناچار شدیم این کار را بکنیم، صریح گفتهایم.
آنچه خواندهایم و آنچه پیدا نکردیم
ما گزارش رسمی بانک مرکزی دربارهٔ مسکن تهران را تا مرداد ۱۴۰۳ خواندهایم. کنارش حرفهای مقامهای وزارت راه دربارهٔ تعداد معامله، شاخص قیمت مصرفکننده، دلار آزاد، گزارشهای مرکز آمار دربارهٔ اجاره و نهادههای ساختمانی، شاخص قیمت آگهی یک روزنامه اقتصادی و گفتههای چند کارشناس با نام و تاریخ را هم دیدهایم. دو چیز را پیدا نکردیم، چون یا وجود ندارند یا به آنها نرسیدیم. یکی سری رسمی قیمت معامله بعد از مرداد ۱۴۰۳ است و دیگری پیشبینی عددی هیچ نهاد رسمی برای ۱۴۰۵ و ۱۴۰۶.
سریهای قدیمیتر هم از یک منبع واحد نیستند. تا ۱۴۰۰ سری سالانهٔ وزارت راه است که رسانهها نقلش کردهاند و از ۱۳۹۶ تا مرداد ۱۴۰۳ گزارش ماهانهٔ بانک مرکزی. پس مقایسهٔ سالهای دور را تقریبی بدانید.
چرا شاخص یک روزنامه را مبنا گرفتهایم؟ چون ماهانه است، تا نیمهٔ مهر ۱۴۰۵ ادامه دارد و سری رسمی جایگزینی در دست نیست. اگر منتشر نشود یا تعریفش عوض شود، سراغ شاخص دیگری میرویم و اگر آمار رسمی برگشت، به آن برمیگردیم. هر تغییری را هم در بخش «پیشبینی قیمت مسکن ما در اسفند ۱۴۰۴ و آنچه رخ داد» مینویسیم.
پیشبینی قیمت مسکن ما در اسفند ۱۴۰۴ و آنچه رخ داد
در اسفند ۱۴۰۴، وقتی جنگ تازه شروع شده بود، برای مسکن سه سناریو نوشتیم. محتملترینشان، ادامهٔ جنگ فرسایشی، پایان ۱۴۰۵ را ۱۹۰ تا ۲۲۵ میلیون تومان میدید. شاخص آگهی در نیمهٔ مهر به ۲۴۹ رسید و حدود شش ماه پیش از پایان سال از سقف همان سناریو بالاتر رفت. جهت را درست دیده بودیم، رکود معامله و قیمتی که پایین نمیآید و جهش پلهای بعد از دلار، ولی اندازه و سرعت جهش را کم گرفتیم. مبنای حسابمان هم عدد ۱۲۵ تا ۱۳۳ میلیون بود که از رسانهها برداشته و «میانگین قیمت مسکن» نوشته بودیم. در واقع ۱۳۳ سطح آگهیهای بهمن بود و ۱۲۵ برآوردی از یک تحلیل، نه قیمت اسفند و نه قیمت معامله.
گفته بودیم و آنچه رخ داد
قیمت آگهی در دو جنگ
جنگ ۱۲ روزهٔ خرداد ۱۴۰۴ قیمت آگهی را در یک ماه ۸٫۵ درصد پایین آورد، بزرگترین افت ماهانهٔ آن شاخص از فروردین ۱۳۹۲. ولی میانگین ۲۲ منطقه از خرداد تا شهریور ۱۴۰۴ فقط ۰٫۸ درصد جابهجا شد و افت ماندگار نبود. جنگ دومی که ۹ اسفند ۱۴۰۴ شروع شد تندتر بود. قیمت آگهی در سه روز از ۱۴۸ به ۱۳۹ رسید، در ۱۶ روز حدود ۱۰ درصد پایین آمد و آخر سال به ۱۱۵ رسید، ۲۲ درصد پایینتر از روز پیش از جنگ. آگهیهای تازهٔ فروش هم از بیش از ۸٬۰۰۰ در روز به زیر ۱٬۰۰۰ و گاهی زیر ۵۰۰ رسید.
بعد از آتشبس
از کف جنگ تا نیمهٔ مهر، شاخص آگهی بیش از دو برابر شد، در حالی که تعداد معاملهها حدود ۱۵ تا ۲۵ درصد حد عادی ماند. آگهیها بالا رفتند، بیآنکه خریدار برگردد. جالب اینکه نزدیکی به محل حمله هم ربطی به قیمت نداشت. همبستگی تعداد حمله در هر منطقه با تغییر قیمت منفی ۰٫۰۴ بود، تقریباً صفر. دربارهٔ اندازهٔ جهش هم دو عدد شنیده میشود. وزارت راه میانگین واحدهای ثبتشده را حدود ۱۲ درصد بالاتر از ۹ اسفند دید و اتحادیه و دلالها از ۳۰ تا ۸۰ درصد گفتند. این دو با هم تناقض ندارند، یکی معامله را میسنجد و دیگری آگهی را.
چهار موتور پیشبینی قیمت مسکن
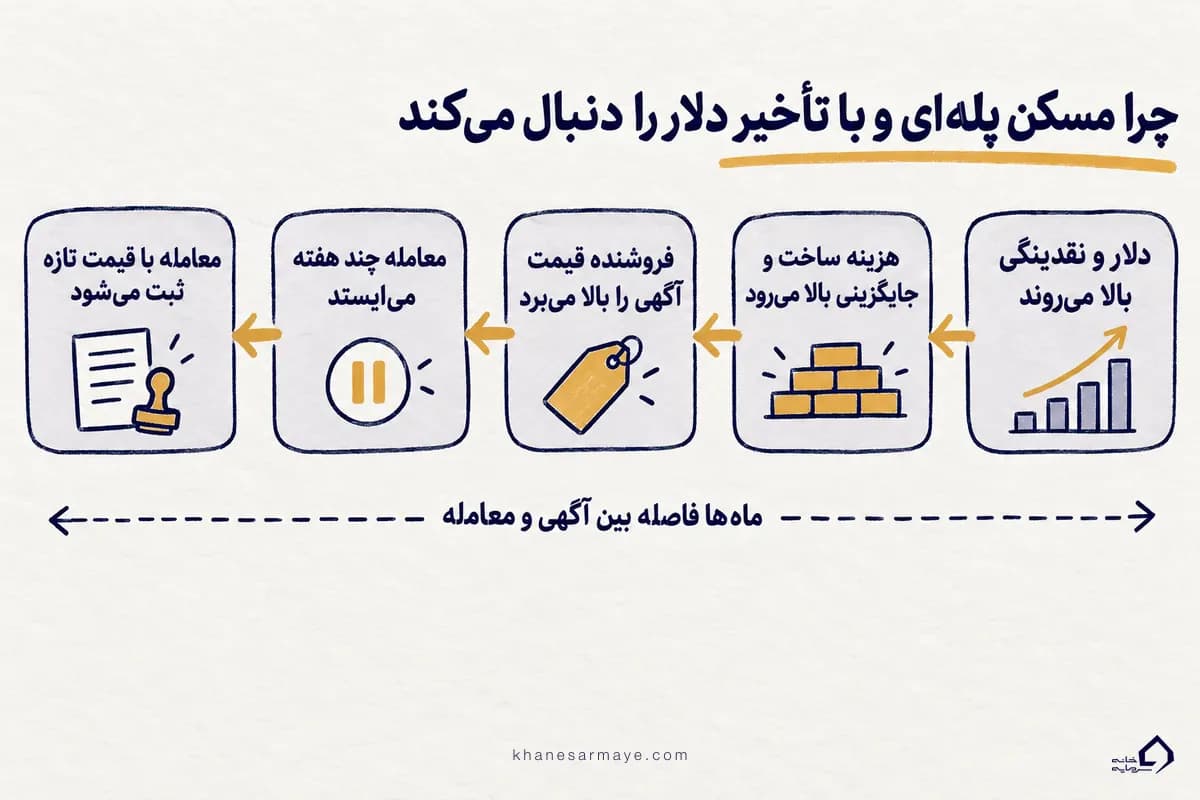
مسکن در ایران روان بالا نمیرود، پلهپله بالا میرود. مثل لوازم خانگی وارداتی که فروشنده بعد از هر جهش دلار قیمتش را بالا میبرد و وقتی دلار آرام شد پایین نمیآورد و ترجیح میدهد کمتر بفروشد. چهار چیز تعیین میکند این پله کِی و چقدر بالا برود. هر کدام را کوتاه میگوییم و برای توضیح کامل شما را به مقالهٔ خودش میفرستیم.
دلار و نقدینگی، موتور جهت
در سالی که به شهریور ۱۴۰۵ ختم شد، قیمت آگهی مسکن ۱۱۷٫۶ درصد بالا رفت. دلار آزاد در همین مدت ۱۲۰ درصد بالا رفت و تورم شهریور هم، که بانک مرکزی ۸۳٫۸ و مرکز آمار ۸۹٫۸ درصد گزارش کرد، از هر دو عقب ماند. پس مسکن تقریباً همپای دلار حرکت کرد و از تورم جلو افتاد. ریشهٔ این رابطه را در مقالههای چاپ پول و پایه پولی گفتهایم و مسیر خود دلار را در پیشبینی قیمت دلار میبینید.
با گران شدن دلار، مسکن چقدر و با چه تأخیری گران میشود
این همان پرسشی است که همه میپرسند و عدد واحد ندارد. در ۱۳۹۷ دلار ۱۵۳ درصد بالا رفت و مسکن همان سال ۷۱ درصد. بخش اصلی جبران دو سال بعد آمد، ۶۲ درصد در ۱۳۹۸ و ۸۰ درصد در ۱۳۹۹، و قیمت دلاری هر مترمربع از ۸۰۱ دوباره به ۱٬۰۴۱ رسید. این داده سالانه است و تأخیر ماهانه را نشان نمیدهد. در ۱۴۰۴ و ۱۴۰۵ هم همین الگو را دیدیم. قیمت آگهی در دو جهش بالا آمد، یکی در دی و بهمن ۱۴۰۴ و یکی بعد از آتشبس فروردین.
پژوهشها هم عدد واحدی نمیدهند. مدلی برای تهران از ۱۳۹۵ تا ۱۳۹۹ هر ۱۰۰ درصد جهش ارز را با حدود ۱۴ درصد افزایش قیمت مسکن همراه دیده و مدل دیگری ارز را قویترین عامل میداند، با اثری که میانمدت مثبت و بلندمدت منفی است. در هیچکدام از مقالههایی که خواندیم عدد سه تا شش ماه یا دوازده تا هجده ماه نیامده بود. برای همین ما فقط میگوییم تأخیر چندماهه، با جهشهای پلهای.
هزینهٔ جایگزینی
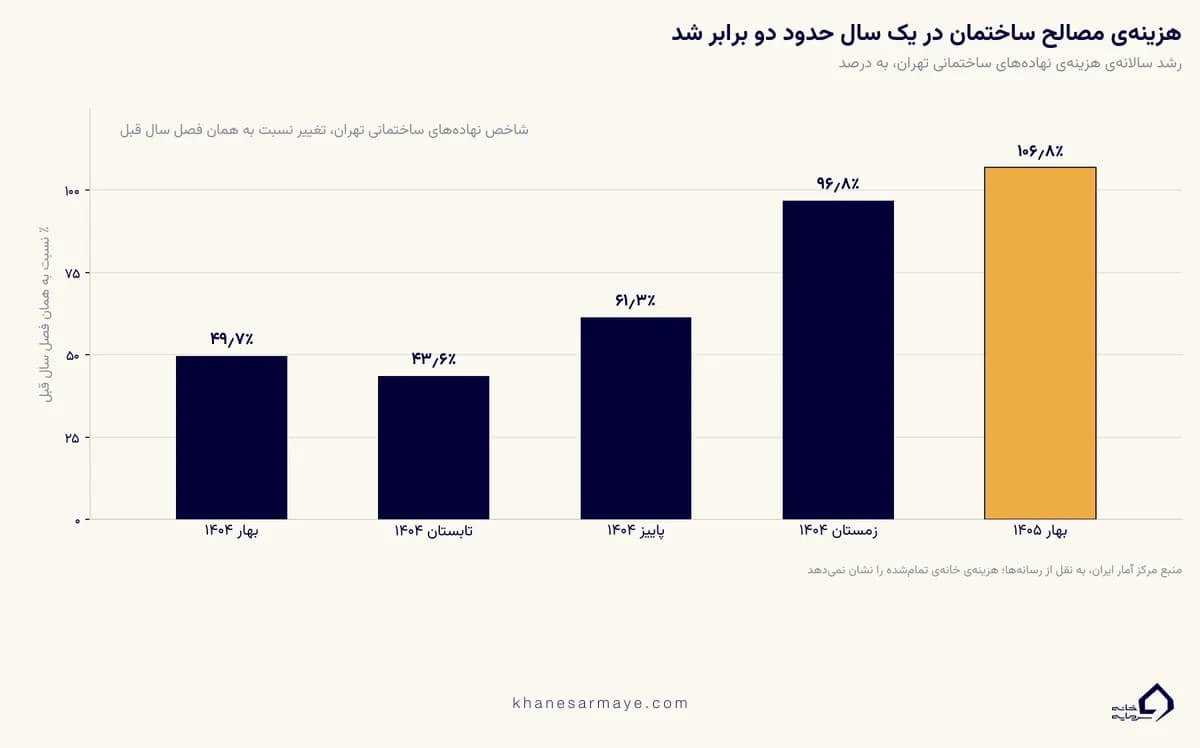
شاخص نهادههای ساختمانی تهران، یعنی مصالح و تجهیزات ساختمان، در بهار ۱۴۰۵ نسبت به بهار ۱۴۰۴ حدود ۱۰۶٫۸ درصد بالا رفت. هزینهٔ مصالح در یک سال حدود دو برابر شده است. مرکز آمار خودش تأکید میکند این شاخص هزینهٔ ساختمانِ تمامشده نیست، چون زمین و دستمزد و عوارض و هزینهٔ مالی در آن نیست. در خردهفروشی تهران هم کیسهٔ سیمان از پاییز ۱۴۰۴ تا بهار ۱۴۰۵ از ۱۷۴٬۸۳۹ به ۳۰۲٬۵۸۱ تومان رسید، ۷۳ درصد بیشتر، و قیمت میلگرد ساده ۳۹ درصد بالا رفت.
در همان مدت ساختوساز در کل کشور کم شد. از تابستان تا زمستان ۱۴۰۴ تعداد پروانههای ساختمانی در هر فصل ۱۹ تا ۳۷ درصد از همان فصل سال قبل کمتر بود. تهران در پاییز ۱۴۰۴ استثنا بود، پروانهها ۷ درصد بیشتر شد و تعداد واحدها ۹۱٫۶ درصد، چون چند برج بزرگ آمده بود. پس نمیشود گفت ساختوساز تهران رونق گرفته. به نظر ما نتیجه این است که ساختمانی که امروز ساخته میشود از ساختمانی که پارسال قیمتگذاری شد گرانتر تمام میشود، و فروشندهٔ ملک موجود دلیلی نمیبیند زیر قیمت جایگزینی بفروشد. ریزش ناگهانی هم برای همین بعید است.
تأمین مالی
از ۲۸ مرداد ۱۴۰۵ سقف وام خرید در تهران برای زوجین ۲ میلیارد تومان شد، دو برابر پیش از آن، و این برای خریدار خبر خوبی است. این وام را با اوراق تسه میدهند. پیش از گرفتن وام باید برگههایی از بازار بخرید و هر برگه حق گرفتن ۵۰۰ هزار تومان وام را به شما میدهد. هزینهٔ این برگهها را در بخش وام و اجاره حساب کردهایم و سازوکارش در مقالهٔ اوراق تسه آمده است.
مقررات و مالیات
بر پایهٔ مصوبهٔ سران قوا، اجاره و ودیعه تا پایان ۱۴۰۵ بیش از ۲۵ درصد بالا نمیرود، به شرط اینکه مستأجر خودش درخواست بدهد. اگر مستأجرید، برای تمدید یکساله حق درخواست دارید، با چند استثنا مثل تخریب و نوسازی یا فروش رسمی ملک. برای تهران سقف استانی ۲۷ درصد هم اعلام شده و روشن نیست کدام برای قراردادهای تازه ملاک است. مالیات بر خانههای خالی روی کاغذ هست ولی وصولش ناچیز بوده، حدود ۱۶٫۳ میلیارد تومان در ۱۴۰۳ در برابر ۲٫۴ تا ۲٫۵ میلیون واحد خالی برآوردی. مالیات بر عایدی سرمایه هم هنوز اجرا نشده است.
قیمت ثابت و دلاری در پیشبینی قیمت مسکن
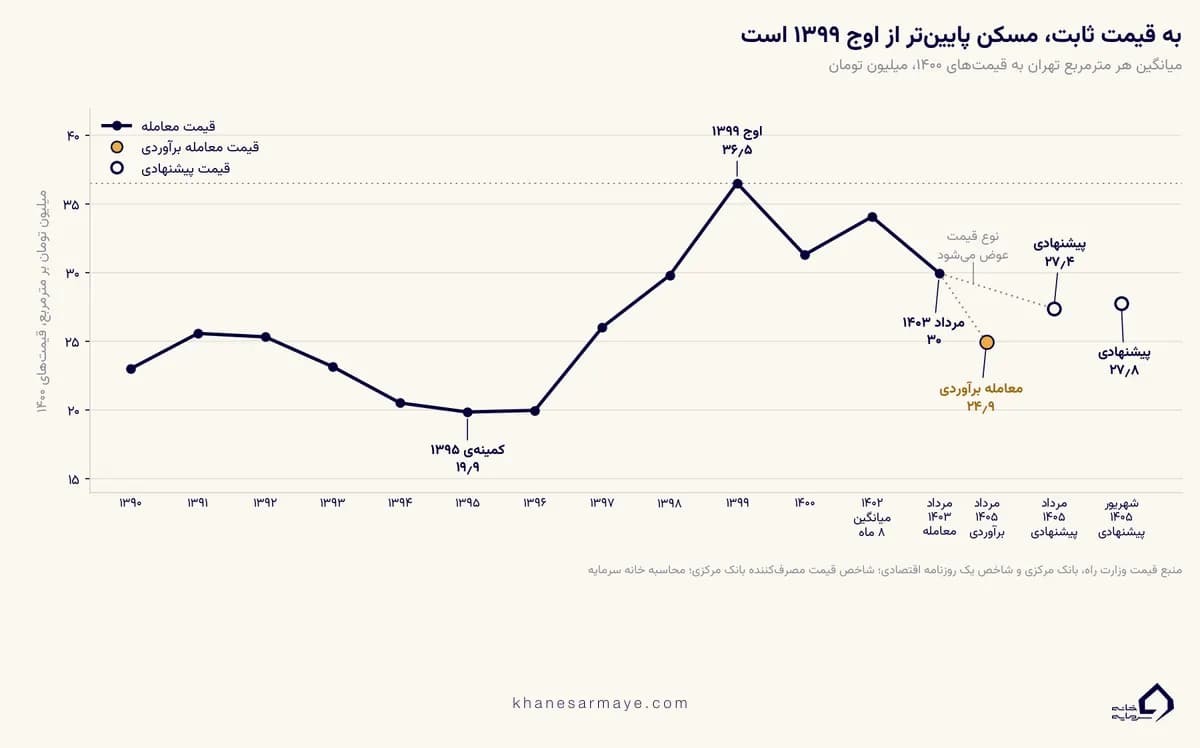
اینجا به مهمترین تصویر صفحه میرسیم، و اول باید یک اصطلاح را روشن کنیم. «قیمت ثابت» یعنی قیمتی که اثر تورم از آن کم شده باشد، تا بشود قیمت امروز را با قیمت چند سال پیش مقایسه کرد. همهٔ این مقایسهها تقریبیاند، چون نوع قیمت در این سالها عوض شده و گاهی ناچاریم عدد معامله را کنار عدد آگهی بگذاریم.
مسکن به قیمت ثابت
اگر پول ۱۴۰۰ را معیار بگیریم، هر مترمربع تهران در کف ۱۳۹۴ تا ۱۳۹۶ حدود ۲۰ میلیون تومان میارزید و در اوج ۱۳۹۹ حدود ۳۶٫۵. مرداد ۱۴۰۳ به حدود ۳۰ رسیده بود، هجدهونیم درصد زیر اوج، و مرداد ۱۴۰۵ حدود ۲۵ با برآورد معامله و حدود ۲۷ با شاخص آگهی. راه دیگرش این است که ۸۸٫۵ میلیون مرداد ۱۴۰۳ را با تورم دو سال بعد مقایسه کنیم. آن عدد تا مرداد ۱۴۰۵ حدود ۲۳۱ میلیون میشد، در حالی که قیمت معامله حدود ۱۹۲ بود، ۸۳ درصد آن، و قیمت آگهی ۲۱۰٫۸، حدود ۹ درصد کمتر. خلاصه اینکه با حساب تورم، مسکن بالا نرفته و حتی کمی پایینتر آمده. دلار از مسکن جلو زده و برای همین به دلار هم ارزانتر شده است.
مسکن به دلار
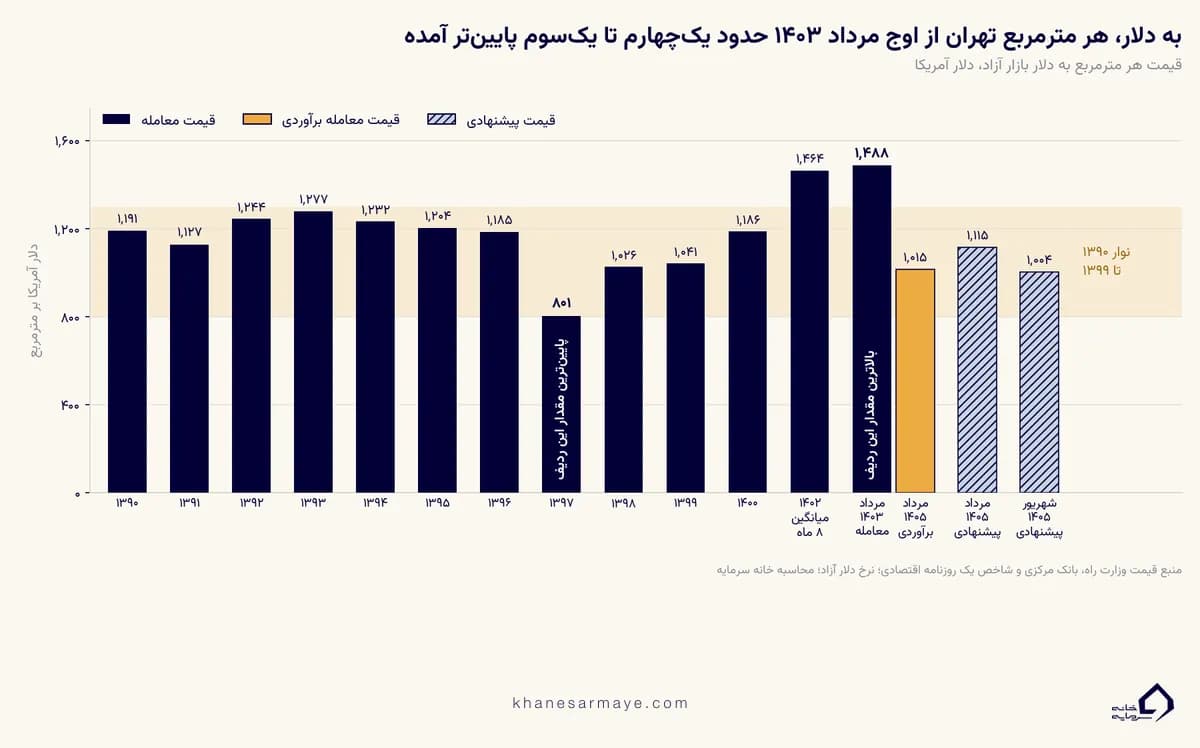
برای دید بلندمدت، قیمت دلاری هر مترمربع از ۱۳۹۰ تا ۱۳۹۶ بین ۱٬۱۳۰ و ۱٬۲۸۰ دلار بود، در کف ۱۳۹۷ حدود ۸۰۰، در ۱۳۹۸ و ۱۳۹۹ حدود ۱٬۰۳۰، در ۱۴۰۰ حدود ۱٬۱۹۰ و در ۱۴۰۲ حدود ۱٬۴۶۰. مرداد ۱۴۰۳ با حدود ۱٬۴۹۰ بالاترین نقطهٔ ۱۳۹۰ تا ۱۴۰۳ بود و امروز به دلار از آن سطح پایینتر است. در مرداد و شهریور ۱۴۰۵ حدود نوار ۱۳۹۸ تا ۱۴۰۰ بود و در نیمهٔ مهر با ۹۳۰ دلار به کف ۱۳۹۷ نزدیکتر شد. تصویر کلی این است که قیمت آگهیها دارد عقبماندگیاش را جبران میکند، اما خریدار هنوز برنگشته و معامله کم است. برای همین میشود گفت بازار در رکود تورمی است، به شرط اینکه «رکود» را دربارهٔ تعداد معاملهها بگوییم و نه دربارهٔ قیمت آگهی.
ارزانشدن در تاریخ مسکن
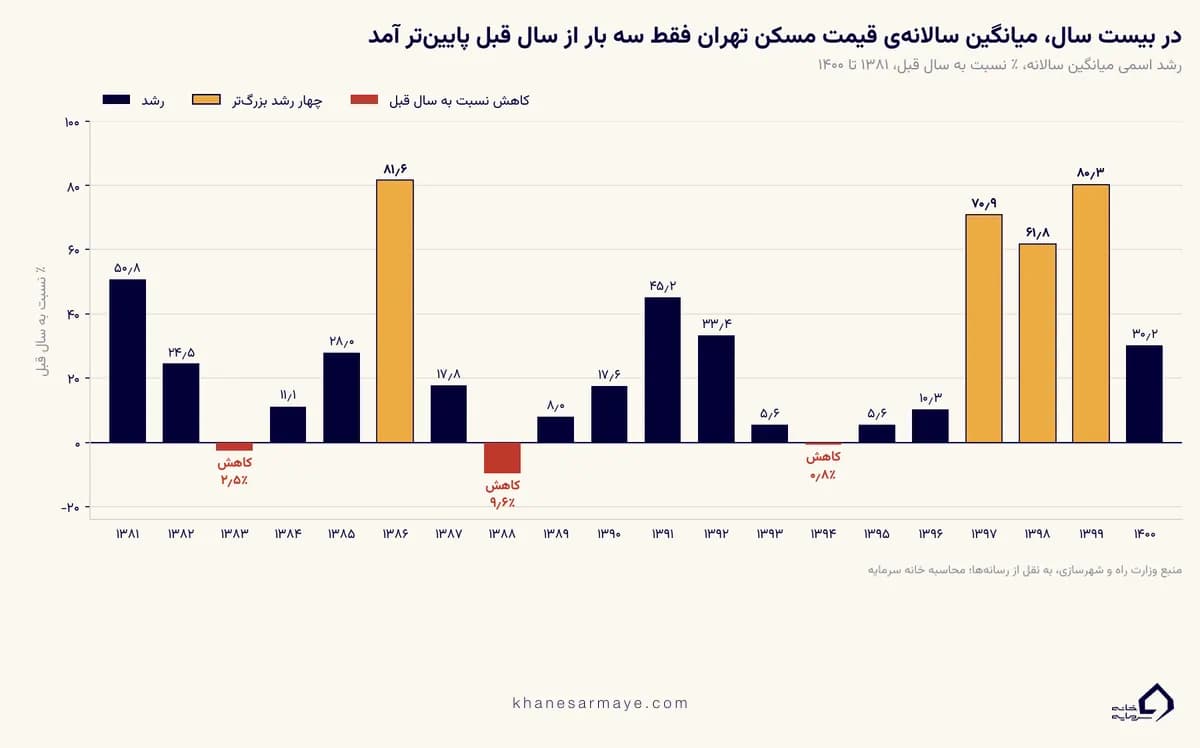
قیمت اسمی همان عدد تومانیِ همان سال است که در آگهی و سند میبینید، بیآنکه اثر تورم از آن کم شده باشد. از ۱۳۸۱ تا ۱۴۰۰، یعنی در بیست سال، میانگین سالانهٔ قیمت اسمی فقط سه بار از سال قبل پایینتر آمد و بیشترین افت ۹٫۶ درصد بود. نیمهٔ اول ۱۳۸۷ قیمتها ۲۰ تا ۳۰ درصد افت کردند، اما میانگین همان سال ۱۷٫۸ درصد بالا ماند. جدول شش رشد بزرگ و سه کاهش را کنار هم میگذارد.
دورهها را هم ببینید. ۱۳۹۰ تا ۱۳۹۲ رونق بود، ۱۳۹۳ تا ۱۳۹۶ رکود اسمی و افت واقعی، ۱۳۹۷ تا ۱۳۹۹ دوباره رونق، و بعد افت واقعی که در ۱۴۰۰ حدود ۱۴ درصد بود و در ۱۴۰۲ و ۱۴۰۳ هم ادامه پیدا کرد. افت واقعی یعنی بعد از کم کردن تورم. پس «ارزانشدن» مسکن در ایران تقریباً همیشه به شکل افت واقعی بوده، نه اسمی. عدد روی آگهی پایین نمیآید و تورم آرامآرام از ارزشش کم میکند.
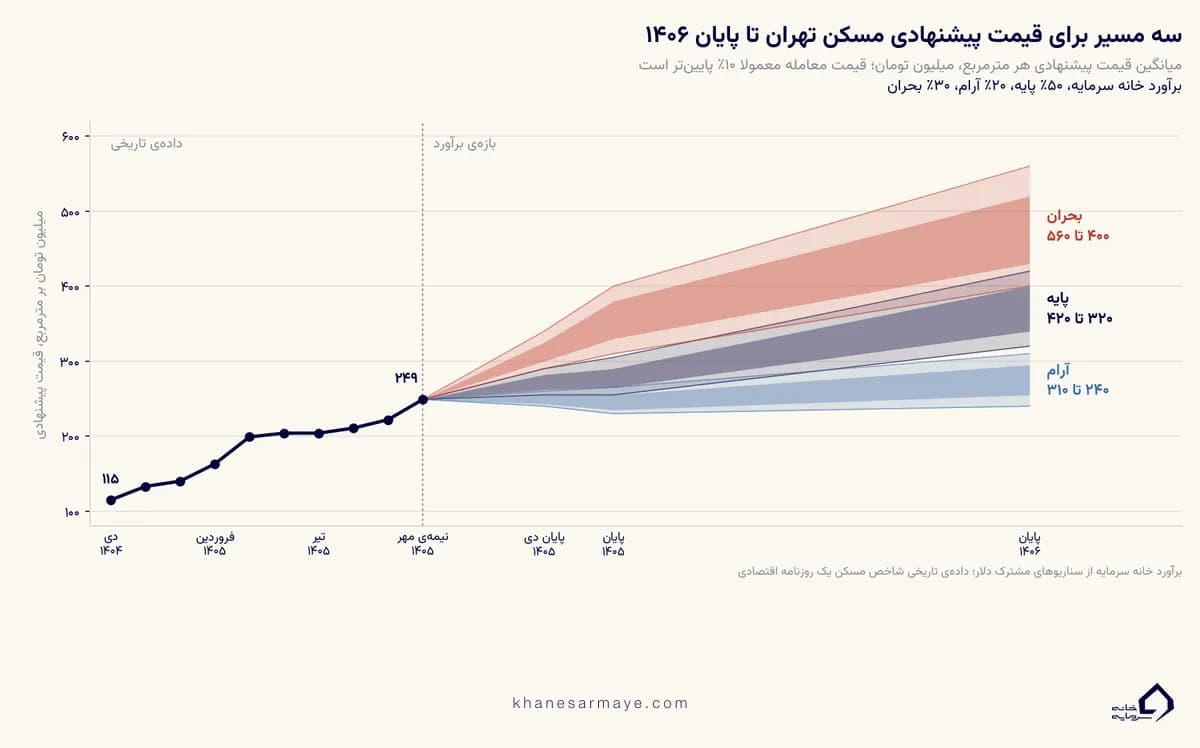
سه سناریوی پیشبینی قیمت مسکن تا پایان ۱۴۰۶
سه سناریوی مسکن را از همان سناریوهای صفحهٔ پیشبینی قیمت دلار برداشتهایم، چون قیمت آگهی مسکن در ایران از دلار پیروی میکند. احتمالها هم همان ۵۰ و ۲۰ و ۳۰ درصد است و برآورد خودمان است، چون هیچ نهادی برای ایران احتمال سناریو منتشر نکرده. چند فرض هم از خودمان اضافه کردهایم و صریح میگوییم فرضاند، نه یافته.
سناریوی پایه، تنش فرسایشی و تحریم
تنش و تحریم ادامه دارد، توافقی در کار نیست و دلار پلهپله بالا میرود. فرض ما این است که قیمت دلاری هر مترمربع بین ۸۵۰ و ۱٬۰۰۰ دلار میماند، یعنی مسکن تقریباً به همان اندازه بالا میرود که دلار. بازهٔ پایان ۱۴۰۵ میشود ۲۵۵ تا ۳۰۵ میلیون تومان و محتملترین بخشش، جایی که احتمال بیشتر متمرکز است، ۲۶۵ تا ۲۹۰. این سناریو حدود ۵۰ درصد محتمل است و معاملهها در آن کم میماند.
سناریوی آرام، توافق مرحلهای
اگر توافقی بخشی از تحریمها را بردارد و فروش نفت را آسانتر کند، دلار پایین میآید ولی فروشندهٔ ملک قیمت آگهیاش را کم نمیکند. بهجای ریزش، معاملهها از آنچه هست هم کمتر میشود و قیمت دلاریِ هر مترمربع دوباره به ۱٬۱۰۰ تا ۱٬۳۰۰ دلار میرسد، نه چون آگهیها ارزان شدهاند، بلکه چون دلار پایین آمده و قیمت تومانی تقریباً همانجا مانده. بازهٔ پایان ۱۴۰۵ میشود ۲۳۰ تا ۲۶۵. پایینترین عدد این بازه کمی پایینتر از امروز است، پس فقط در این سناریوی ۲۰ درصدی یک عقبنشینی اسمیِ کوچک ممکن است.
سناریوی بحران، تشدید
اگر درگیری بزرگتر شود و دلار جهش کند، قیمت آگهی دیرتر از دلار میپرد و بخشی از جهش به ۱۴۰۶ میرسد. فرض ما برای قیمت دلاریِ هر مترمربع در این سناریو ۸۰۰ تا ۹۵۰ دلار است و بازهٔ پایان ۱۴۰۵ ۳۱۰ تا ۴۰۰ میشود. احتمالش را حدود ۳۰ درصد میدانیم.
همهٔ عددها قیمت آگهی هر مترمربع در تهران به میلیون تومان است. قیمت معامله معمولاً حدود ۱۰ درصد پایینتر است و در اردیبهشت ۱۴۰۵ تا ۲۷ درصد پایینتر بود. بازهها را عمداً پهن گرفتهایم و فاصلهها و همپوشانیهایشان را پنهان نمیکنیم. برای پایان ۱۴۰۵ بین ۳۰۵ و ۳۱۰ یک فاصلهٔ باریک هست و پایه و آرام روی ۲۵۵ تا ۲۶۵ همپوشانی دارند. برای پایان ۱۴۰۶ هم بین ۳۱۰ و ۳۲۰ فاصله هست و پایه و بحران روی ۴۰۰ تا ۴۲۰ همپوشانی دارند. اگر قیمت در یک فاصله تمام شد، ترکیبی از دو سناریو رخ داده است.
پیشبینی قیمت مسکن در ۳ ماه آینده
پیشبینی قیمت مسکن در سه ماه آینده، تا پایان دی ۱۴۰۵، بیشتر به سرعت ماههای اخیر بستگی دارد. در شهریور قیمت آگهی ۵٫۳ درصد بالا رفت و در نیمهٔ اول مهر ۵٫۵ درصد. اگر با سرعت شهریور ادامه دهد، تا پایان دی به حدود ۲۹۰ میرسد که سقف بازهٔ پایه است. با سرعت نیمهٔ مهر از آن هم بالاتر میرود، و این حالت را ما در سناریوی بحران گذاشتهایم.
دلار در همین افق، در سناریوی پایه، ۲۷۰ تا ۳۱۰ هزار تومان است. در سه ماه حرکت دلار بیشتر از آمار معامله روی قیمت آگهی اثر میگذارد، چون آمار رسمی معامله ماهها دیر میرسد یا اصلاً نمیرسد.
پیشبینی قیمت مسکن در ۶ ماه آینده و تا پایان ۱۴۰۵
از نیمهٔ مهر تا پایان اسفند حدود پنجونیم ماه است، پس شش ماه آینده را همین افق میگیریم. در سناریوی پایه قیمت آگهی ۲۵۵ تا ۳۰۵ میلیون تومان است و محتملترین بخشش ۲۶۵ تا ۲۹۰، که حدود ۶ تا ۱۷ درصد بالاتر از امروز است. قیمت معامله هم معمولاً پایینتر از همین بازه میماند.
اگر با وام میخرید، از این جدول بیشتر به هزینهٔ وام و اوراق نگاه کنید، و اگر ملک دارید، به اینکه کدام قیمت را معیار خودتان میگیرید. در این افق هیچکدام دلیلی ندارید منتظر یک عدد ماندگار بمانید، چون عدد ماندگاری وجود ندارد.
پیشبینی قیمت مسکن در سال ۱۴۰۶
برای ۱۴۰۶ دو چیز هنوز روشن نیست. سقف ۲۵ درصدی اجاره فقط تا پایان ۱۴۰۵ تعریف شده و بعد از آن تکلیفش معلوم نیست. مالیات بر عایدی هم هنوز بستر اجرایی ندارد و سازمان مالیاتی هدف را اردیبهشت ۱۴۰۶ گفته است.
بازهٔ ۱۴۰۶ را از ۱۴۰۵ پهنتر گرفتهایم و این عمدی است. هر چه افق دورتر میشود، فرضها بیشتر روی هم سوار میشوند و بازهٔ باریک فقط ظاهر دقت پیدا میکند.
پیشبینی قیمت مسکن در ۵ سال آینده
برای پیشبینی قیمت مسکن در پنج سال آینده، یعنی تا حدود پایان ۱۴۱۰، باید یادتان باشد که عددها به تومانِ همان سالاند، نه به قیمت امروز. از ۲۴۹ میلیون تومان شروع میکنیم و دلار را با همان سه مسیر صفحهٔ پیشبینی قیمت دلار، یعنی رشد سالانهٔ ۱۵ و ۳۰ و ۴۵ درصد، جلو میبریم. برای قیمت دلاریِ هر مترمربع هم فرض کردهایم ۱٬۰۰۰ تا ۱٬۵۰۰ دلار در مسیر آرام، ۹۰۰ تا ۱٬۳۰۰ در مسیر پایه و ۷۰۰ تا ۱٬۱۰۰ در مسیر بحران، چون در بحران مسکن دیرتر از دلار میپرد. از ۱۳۹۰ تا ۱۴۰۳ این عدد بین ۸۰۰ و ۱٬۵۰۰ دلار بوده و در بحران ممکن است از کف دیدهشده هم پایینتر برود. این فرضها از ماست و پژوهشی نه موافقشان است و نه مخالف.
حالا میشود به آن عبارت پرتکرار «۵۰۰ تا ۹۰۰ درصد در پنج سال» برگشت. این عبارت همان ۶ تا ۱۰ برابر است. در جدول بالا فقط بخش بالایی بازهٔ بحران از ۶ برابر میگذرد و ۱۰ برابر بیرون از سقف همهٔ سناریوهاست. یک نکته هم دربارهٔ خودِ عددهای تومانی هست. وقتی تورم سالانه ۸۴ تا ۹۰ درصد است، اگر قیمت ملک به تومان چندبرابر شود، همهٔ آن سود واقعی نیست و بخش بزرگیاش فقط افت ارزش تومان است. برای مقایسهٔ درست باید قیمت ثابت یا دلار را نگاه کرد، همانطور که بالاتر دیدید. توضیح تورم را در مقالهٔ تورم بخوانید.
اجاره، وام و مالیات در پیشبینی قیمت مسکن
کنار قیمت خرید سه چیز دیگر هم تصمیم خریدار را عوض میکند، وام و اوراق، اجاره و مالیات. هر کدام را با آخرین عدد و تاریخش میآوریم.
وام و اوراق تسه
در تهران از ۲۸ مرداد ۱۴۰۵ سقف وام دو برابر شد. سود ۲۲٫۵ درصد است و بازپرداخت تا ۱۲ سال. قسط یک وام ۲ میلیارد تومانی ۱۲ ساله حدود ۴۰٫۳ میلیون تومان در ماه میشود.
هزینهٔ پنهان این وام خودِ اوراق است. برای هر ۵۰۰ هزار تومان وام باید قیمت یک برگهٔ تسه را از جیب بدهید، و قیمت برگه در ماههای اخیر خیلی بالا رفته است.
با قیمت حدود ۱۱۸ هزار، حدود ۲۴ درصد وام همان ابتدا خرج خرید اوراق میشود، یعنی از وام ۲ میلیارد تومانی حدود ۴۷۰ میلیون را از همان اول به بازار اوراق میدهید. حدود ۱٫۵ میلیارد خالص میماند و با قیمت آگهی ۲۲۰ تا ۲۵۰ میلیون برای هر مترمربع، حدود ۶ تا ۷ مترمربع میخرد (محاسبهٔ ما). از طرف دیگر بانکها برای سپردهٔ یکساله حداکثر ۲۰٫۵ درصد و برای سهساله ۲۲٫۵ درصد سود میدهند و نرخی که بانکها به هم وام میدهند از خرداد حدود ۲۴ درصد، بالاترین حد مجاز، مانده است. برای همین وام را وقتی میشود سنجید که قیمت اوراق و قیمت آگهی کنار هم دیده شوند.
اجاره
اجاره، برخلاف قیمت خرید، از تورم عقب مانده است. شاخص اجارهبهای مرکز آمار برای شهرهای کشور در اردیبهشت ۱۴۰۵ نسبت به همان ماه سال قبل ۳۰٫۹ درصد بالا رفت، کمترین در چهار سال. ولی در شهریور دوباره بالاتر آمد.
تورم کل در همان زمان ۸۹٫۸ درصد بود، پس اجارهها با سرعتی حدود یکسوم تورم کل بالا رفتهاند. شاخص فصلی اجارهٔ بانک مرکزی هم برای بهار ۱۴۰۵ عدد ۵۴۶٫۱ است، با ۳۳٫۱ درصد رشد سالانه. نسبت قیمت به اجاره را هم آخرین بار در دی ۱۴۰۴ منتشر کردند و گفتند قیمت یک خانه حدود ۱۷٫۹ برابر اجارهٔ یکسالهٔ همان خانه است (با قیمت آگهی)، در حالی که میانگین بلندمدتش حدود ۱۹ برابر است. برای ۱۴۰۵ عدد منتشرشدهای نداریم، ولی چون قیمت آگهی از دی ۱۴۰۴ بیش از دو برابر شده و اجاره خیلی کمتر، به احتمال زیاد این نسبت از میانگین بالاتر رفته است.
مالیات
قانون مالیات بر سوداگری و سفتهبازی از ۲۵ مرداد ۱۴۰۴ ابلاغ شده است. این قانون روی سود فروش مالیات میگیرد، نه روی کل قیمت فروش. اگر خانه را بیش از دو سال نگه داشته باشید و خانهٔ دیگری نداشته باشید، مالیات نمیدهید. اگر ظرف یک سال خانهٔ دیگری بخرید و قبلی را بفروشید هم معافید، و تا ۵۰ درصد سود را میشود با درآمد اجارهٔ همان خانه جبران کرد. اما گرفتن این مالیات منتظر اعلام یک بستر اجرایی است که هنوز اعلام نشده. عددهایی مثل ۳۵ و ۴۰ درصد هم که در خبرها آمده در متن قانون نیست.
پیشبینی قیمت مسکن از نگاه کارشناسان و نهادها
بانک مرکزی، مرکز پژوهشها، وزارت راه و صندوق بینالمللی پول، هیچکدام پیشبینی عددی برای قیمت مسکن در ۱۴۰۵ یا ۱۴۰۶ منتشر نکردهاند. آنچه هست حرف کارشناسان با نام و تاریخ است، که از رسانهها نقل میکنیم.
کارنامهٔ پیشبینیها
چند پیشبینی از آذر تا بهمن ۱۴۰۴ رکود یا افزایش ملایم گفتند و رشد حدود ۳۱ درصدی قیمت آگهی در سه ماه تا اسفند را نیاوردند. یکی عدد حدود ۲۰۰ میلیون تا فروردین را تقریباً درست گفت ولی جنگ را کماحتمال دانسته بود. یکی هم رکود تورمی را درست دید و جهش را کم گرفت. در پاییز ۱۴۰۴ حرف «ریزش ۲۰ تا ۳۰ درصدی» هم شنیده میشد، اما پیشبینی نبود و دربارهٔ چیزی بود که تا آن روز رخ داده بود. اگر قیمت را به تومان بسنجیم غلط بود و اگر تورم را کم کنیم تقریباً درست.
درس این کارنامه روشن است. پیشبینیها دربارهٔ معامله، که کم میماند، درست درآمدند و دربارهٔ قیمت آگهی، که بعد از هر جهش طلا و دلار ناگهان میپرد، نه. برای همین ما سناریو مینویسیم و به عدد تکی قناعت نمیکنیم.
ادعاهای مشهور دربارهٔ پیشبینی قیمت مسکن
چند عدد و جمله هر چند ماه یکبار دوباره در شبکهها میچرخد. هر کدام را با آنچه پیدا کردهایم کنار هم میگذاریم.
نقل ماست، نه پیشبینی خودمانعددها و جملههای این بخش را همانطور که در رسانهها آمده نقل کردهایم تا بدانید منبعشان چیست و با داده چقدر جور است. هیچکدام پیشبینی خانه سرمایه نیست. پیشبینی ما همان سه سناریوی بالای همین صفحه است.
ادعای ۱۲۵ تا ۱۳۳ میلیون برای اسفند و ۹۰ تا ۱۲۰ برای مهر
عدد اول را پیش از این بازنویسی خودمان در همین صفحه نوشته بودیم. ۱۳۳ میلیون سطح بهمن ۱۴۰۴ در شاخص آگهی بود، ۱۲۵ برآوردی برای شهریور ۱۴۰۴ بود، میانگین اسفند حدود ۱۴۰ شد و سال با ۱۱۵ تمام شد. برای ۹۰ تا ۱۲۰ در مهر ۱۴۰۵ هیچ منبع شهری پیدا نکردیم. شاخص آگهی اوایل مهر ۲۳۶ و نیمهٔ مهر ۲۴۹ بود و برآورد معامله در مرداد حدود ۱۹۲.
رشد ۵۰۰ تا ۹۰۰ درصد در پنج سال
برای این عدد منبع مستقلی پیدا نکردیم. فقط در متنهای قدیمیتر خود ما و در یک وبلاگ تجاری دیده شد. در سناریوهای این صفحه ۵۰۰ تا ۹۰۰ درصد همان ۶ تا ۱۰ برابر است و فقط انتهای سناریوی بحران به آن نزدیک میشود، آن هم با فرضهای بالا.
ریزش ۷۰ درصدی مثل ۱۳۶۷
این یکی هم منبع مستقل ندارد. ریشهٔ ۷۰ درصد بحثی در ۱۴۰۰ دربارهٔ برجام بود. دادههای رسمی قیمت مسکن از ۱۳۷۰ شروع میشود و برای ۱۳۶۷ چیزی برای سنجیدن نداریم.
مسکن در جنگ هشتساله تمام تورم را جبران کرد
هیچ سری رسمی قیمت مسکن قبل از ۱۳۷۰ وجود ندارد. دادهی رسمی از ۱۳۷۰ شروع میشود و برای ادعای جبران کامل تورم در جنگ مبنای آماری نداریم.
بعد از آتشبس قیمتها ۳۰ تا ۸۰ درصد بالا رفت
این عدد را اتحادیه و دلالها گفتند و دربارهٔ قیمت آگهیهاست. وزارت راه میانگین واحدهای ثبتشده را حدود ۱۲ درصد بالاتر از ۹ اسفند دید. تفاوت همان تفاوت معامله و پیشنهاد است و هر دو را باید با نوعش خواند.
چه نشانههایی پیشبینی قیمت مسکن را عوض میکنند
این فهرست توصیهٔ خرید یا فروش نیست. چیزهایی است که اگر ماهبهماه دنبالشان کنید، میفهمید کدام سناریو دارد رخ میدهد، و ما هم با همینها وزن سناریوها را عوض میکنیم.
جدول را چطور بخوانید
این جدول را همه یکجور نمیخوانند و هر کس چیز دیگری از آن لازم دارد. اگر با وام میخواهید برای سکونت بخرید، قیمت اوراق، متر خالصِ قابلخرید و فاصلهٔ آگهی با معامله برایتان مهمتر است. هر آگهی را یک بار با قیمت معاملهٔ همان محله بسنجید تا بدانید پیشنهاد چقدر جای چانه دارد. اگر ملک دارید و به فروش فکر میکنید، تعداد معاملهها و معافیتهای قانون عایدی را ببینید و فقط به قیمت آگهی تکیه نکنید.
اگر پسانداز نقد دارید و مسکن یکی از گزینههایتان است، قیمت دلاریِ مسکن و رشد اجاره را کنار هم بگذارید و با بازارهای دیگر مقایسه کنید. برای این مقایسه مقالهٔ بهترین سرمایهگذاری و راهنمای سرمایهگذاری در مسکن کمک میکند. اگر فقط به یک قیمت تکیه کنید، وقتی عدد بعدی بیاید جا میخورید. پیش از هر کاری، مدت نگهداری و وضع مالی خودتان را در نظر بگیرید.
قدم عملی همین است. امشب سه عدد را یادداشت کنید، دلار آزاد، قیمت آگهی شاخص و آخرین تعداد معامله، و آخر دی دوباره با جدول بالا مقایسه کنید.
پیشبینی طلا، دلار، بورس و بیتکوین کنار مسکن
قیمت مسکن در ایران از دلار میگیرد و به بقیهٔ بازارها هم وصل است. اگر میخواهید همین سناریوهای دلار را در بازار طلا ببینید، پیشبینی قیمت طلا را بخوانید. رابطهٔ دلار با سهام و چشمانداز بازار سهام در پیشبینی بورس آمده و بیتکوین در پیشبینی بیتکوین. مسیرهای اصلی این سناریوها را در پیشبینی قیمت دلار میبینید. اگر رکود تورمی برایتان تازه است، مقالهٔ رکود تورمی را ببینید.
منابع دادهآخرین گزارش رسمی قیمت معامله از بانک مرکزی جمهوری اسلامی ایران تا مرداد ۱۴۰۳ است. تعداد معاملهها و گزارشهای دورهای از گفتههای مقامهای وزارت راه و شهرسازی آمده و اجارهبها و نهادههای ساختمانی و تورم از مرکز آمار ایران و بانک مرکزی. قیمتهای پیشنهادی ۱۴۰۴ و ۱۴۰۵ و برآورد قیمت معامله از شاخص مسکن یک روزنامه اقتصادی است و نسبتهای قیمت ثابت و دلاری را خودمان حساب کردهایم. گفتههای کارشناسان به نقل از رسانههای منتشرشده با تاریخ همان روز آمده است.
هشدارما در این صفحه برآورد میکنیم و به کسی نمیگوییم ملکی را بخرد، بفروشد یا نگه دارد. احتمالها و بازهها هم با هر خبر مهم عوض میشوند. بخش بزرگی از عددها قیمت آگهی است و با قیمت معامله فاصله دارد. پیش از تصمیم، به مدت نگهداری و وضع مالی خودتان فکر کنید و اگر لازم شد از مشاور دارای مجوز کمک بگیرید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟