
وقتی کسی میپرسد «نهاد مالی چیست؟»، معمولاً دنبال یک تعریف خشک دانشگاهی نیست. میخواهد بداند این نهادها در زندگی واقعی چه کاری میکنند، چه تفاوتی با هم دارند و من به عنوان یک سرمایهگذار یا شهروند عادی با کدامیک سروکار دارم. این مقاله دقیقاً همین سؤال را با زبان ساده، مثالهای کاربردی و عمق تخصصی پاسخ میدهد.
چه چیزی در این مقاله یاد میگیرید؟تعریف دقیق نهاد مالی، نقش آن در اقتصاد ایران، معرفی کامل ۱۴ نوع نهاد مالی با مثال، مقایسه تخصصی آنها و راهنمای انتخاب نهاد مناسب برای سرمایهگذاری در ۱۴۰۵.
نهاد مالی چیست؟ (تعریف ساده و دقیق)
به زبان ساده، نهاد مالی یک واسطه است؛ واسطهای که پولهای پراکنده و بیاستفاده را جمع میکند و آنها را به جایی میرساند که بیشترین بهرهوری را داشته باشند.
تصور کنید شما ۵۰ میلیون تومان پسانداز دارید. یک کارخانهدار هم به ۵۰۰ میلیارد تومان برای توسعه نیاز دارد. این دو نفر به تنهایی هرگز به هم نمیرسند. نهاد مالی همان پلی است که این دو را به هم وصل میکند.
از نظر فنی، نهادهای مالی سازمانها یا مؤسساتی هستند که در بازارهای مالی نقش واسطهگری ایفا میکنند؛ سرمایهها را با سرعت بیشتر و هزینه کمتر در گردش نگه میدارند و زیرساخت اجرایی معاملات مالی را فراهم میکنند.
نکته کلیدینهادهای مالی فقط بانک نیستند! از شرکتهای بیمه و صندوقهای سرمایهگذاری تا مؤسسات رتبهبندی اعتباری، همه زیرمجموعه این مفهوم قرار میگیرند.
چرا نهادهای مالی برای اقتصاد حیاتی هستند؟
بدون نهادهای مالی، اقتصاد مدرن عملاً فلج میشود. این نهادها سه کار بنیادین انجام میدهند که هیچ نهاد دیگری نمیتواند جای آنها را بگیرد:
- کاهش هزینههای اطلاعاتی: شما نباید خودتان هزاران شرکت را بررسی کنید؛ نهادهای مالی این کار را برای شما انجام میدهند.
- مدیریت ریسک: با تجمیع سرمایههای بسیار، ریسک را توزیع میکنند؛ مثل بیمه که ضرر یک نفر را بین همه تقسیم میکند.
- نقدشوندگی: داراییهای غیرنقد (مثل سهام یک کارخانه) را به ابزارهایی تبدیل میکنند که هر لحظه قابل خرید و فروش هستند.
وظایف رسمی نهادهای مالی در ایران
نهادهای مالی در ایران، علاوه بر نقش اقتصادی، وظایف نظارتی و اجرایی مشخصی نیز دارند که توسط سازمان بورس و اوراق بهادار، بانک مرکزی و وزارت اقتصاد تعریف شده است:
- ایجاد پل ارتباطی بین صاحبان مازاد منابع و نیازمندان سرمایه
- کاهش ریسک معاملات از طریق نظارت و استانداردسازی
- دریافت و بررسی تقاضای اعطای مجوز فعالیت
- ارزیابی صلاحیت متقاضیان و تطبیق شرایط آنها با مقررات
- تدوین گزارشهای موافقت یا مخالفت با صدور مجوز
- مکاتبه و هماهنگی با سایر نهادهای مالی مرتبط
- بایگانی و مدیریت اسناد و اطلاعات نهادهای تحت نظارت
- ارتباط و هماهنگی با نهادهای برونسازمانی
انواع نهادهای مالی در ایران
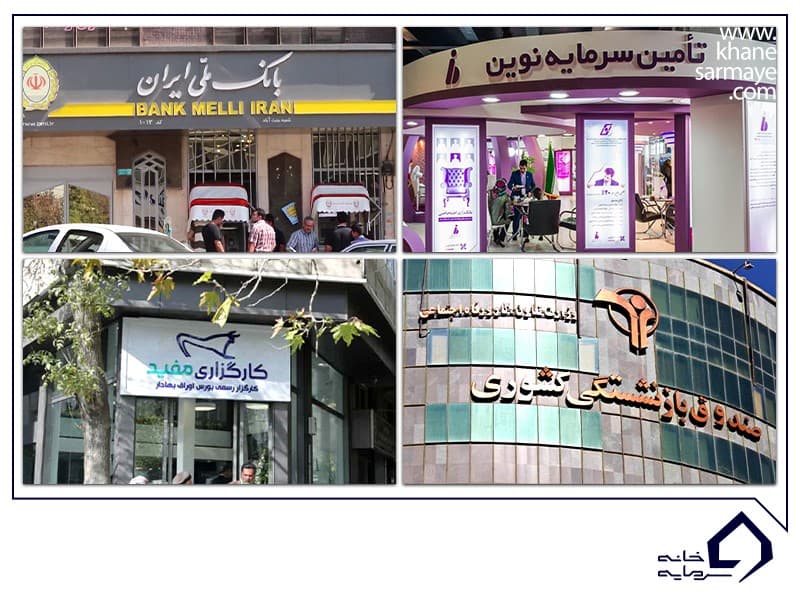
نهادهای مالی فعال در ایران را میتوان در ۳ دسته کلی تقسیمبندی کرد:
در ادامه هر یک از ۱۴ نوع نهاد مالی را به تفصیل بررسی میکنیم:
۱. بانکهای تجاری
بانکهای تجاری قدیمیترین و آشناترین نهادهای مالی هستند. وقتی حقوقتان به حساب میریزد، وام مسکن میگیرید یا چک صادر میکنید، با یک بانک تجاری در تعامل هستید.
وظایف اصلی بانکهای تجاری عبارتاند از:
- جذب سپرده از مردم و پرداخت سود به آنها
- اعطای وام و تسهیلات به افراد و بنگاههای اقتصادی
- افتتاح حساب جاری و صدور دستهچک
- ارائه خدمات ارزی و انتقال وجه
- واسطهگری اعتباری در اقتصاد
بانک تجاری در ایراندر ایران، بانکهای تجاری زیر نظر بانک مرکزی فعالیت میکنند. نرخ سود سپردهها و تسهیلات توسط شورای پول و اعتبار تعیین میشود. در سال ۱۴۰۵، نرخ سود سپردههای بلندمدت در محدوده ۲۳ تا ۲۵ درصد قرار دارد.
۲. مشاوران سرمایهگذاری
مشاوران سرمایهگذاری معمولاً شخصیت حقوقی هستند که با اخذ مجوز از سازمان بورس، خدمات مشاورهای تخصصی ارائه میدهند. آنها بازار را تحلیل میکنند، سبد سرمایهگذاری پیشنهاد میدهند و به مشتریان کمک میکنند تصمیمات بهتری بگیرند.
تفاوت مشاور سرمایهگذاری با سبدگردان: مشاور فقط توصیه میکند؛ اما سبدگردان با وکالت از شما، مستقیماً معامله انجام میدهد.
۳. شرکتهای سرمایهگذاری
شرکتهای سرمایهگذاری، پساندازهای خرد و کلان سرمایهگذاران را جمعآوری کرده و آن را در سهام، اوراق قرضه یا سایر داراییها سرمایهگذاری میکنند. در واقع این شرکتها یک «سبد متنوع» تشکیل میدهند که هر سرمایهگذار به نسبت سهمش در سود و زیان آن شریک است.
مزیت اصلی: یک سرمایهگذار با ۱۰ میلیون تومان میتواند در دهها شرکت مختلف سهیم شود که با سرمایهگذاری مستقیم هرگز امکانپذیر نبود.
۴. صندوقهای سرمایهگذاری
صندوقهای سرمایهگذاری یکی از پرطرفدارترین نهادهای مالی در ایران هستند. این صندوقها وجوه دریافتی از سرمایهگذاران را در حوزههای مختلف سرمایهگذاری میکنند.
سرمایهگذاران در سود و زیان صندوق به نسبت سرمایهشان شریک میشوند و واحدهای برخی صندوقها در بورس قابل معامله است.
۵. شرکتهای کارگزاری
کارگزاریها دروازه ورود سرمایهگذاران به بازار بورس هستند. بدون کارگزاری، امکان خرید و فروش سهام در بورس وجود ندارد.
وظایف اصلی کارگزاریها:
- خرید و فروش سهام و اوراق بهادار بهعنوان واسطه بین خریدار و فروشنده
- دریافت کارمزد بابت انجام معاملات
- ارائه خدمات سبدگردانی به مشتریان خاص
- مشاوره در زمینه سرمایهگذاری
- مدیریت نقدینگی و آموزش سهامداران
هشدار مهمدقت کنید که نه هر کارگزاری مجوز سبدگردانی دارد. قبل از سپردن دارایی خود به یک کارگزاری برای مدیریت، از داشتن مجوز رسمی سبدگردانی از سازمان بورس اطمینان حاصل کنید.
۶. شرکتهای تأمین سرمایه
شرکتهای تأمین سرمایه (Investment Banks) یکی از پیشرفتهترین نهادهای مالی هستند که در ایران نسبت به سایر کشورها کمتر شناخته شدهاند. این شرکتها پل ارتباطی بین شرکتهایی هستند که به سرمایه نیاز دارند و بازار سرمایه.
خدمات کلیدی شرکتهای تأمین سرمایه:
- پذیرهنویسی: کمک به شرکتها برای ورود به بورس (IPO)
- انتشار اوراق بدهی: طراحی و فروش اوراق مشارکت و صکوک
- مشاوره مالی: مشاوره در ادغام، تملیک و تجدید ساختار
- بازارگردانی: حفظ نقدشوندگی اوراق بهادار در بازار
تأمین سرمایه در ایراندر سال ۱۴۰۵، شرکتهای تأمین سرمایه در ایران عبارتند از: تأمین سرمایه نوین، لوتوس پارسیان، امین، سپهر، کاردان، آگاه و چند شرکت دیگر که همگی زیر نظر سازمان بورس فعالیت میکنند.
۷. صندوقهای بازنشستگی
صندوقهای بازنشستگی یکی از بزرگترین سرمایهگذاران نهادی در ایران هستند. مکانیزم کار ساده است: در دوران اشتغال، درصدی از حقوق شما (و سهم کارفرما) هر ماه به این صندوق واریز میشود. این منابع انباشته در بورس، اوراق، ملک و سایر داراییها سرمایهگذاری میشود تا در دوران بازنشستگی، مستمری پایدار فراهم شود.
بزرگترین صندوقهای بازنشستگی ایران: صندوق تأمین اجتماعی، صندوق بازنشستگی کشوری، صندوق بازنشستگی فولاد، صندوق ذخیره فرهنگیان.
۸. شرکتهای بیمه
شرکتهای بیمه نقش دوگانهای دارند: هم خدمات پوشش ریسک ارائه میدهند و هم یکی از بزرگترین سرمایهگذاران بازار سرمایه هستند.
منطق کار اینجاست: شرکت بیمه از هزاران نفر حق بیمه میگیرد، اما همه آنها همزمان دچار خسارت نمیشوند. بنابراین بخش بزرگی از این وجوه در بازار اوراق بهادار سرمایهگذاری میشود. این سرمایهگذاریها هم به رشد صندوق بیمه کمک میکند و هم نقدشوندگی قابلتوجهی به بازار سرمایه تزریق مینماید.
۹. شرکتهای پردازش اطلاعات مالی
در دنیای سرمایهگذاری، «اطلاعات» ارزشمندترین دارایی است. شرکتهای پردازش اطلاعات مالی، دادههای خام بازار را جمعآوری، پردازش، طبقهبندی و به شکل قابل استفاده برای سرمایهگذاران ارائه میدهند.
خدمات این شرکتها شامل: ارائه دادههای real-time بازار، سیستمهای مدیریت ریسک، نرمافزارهای تحلیل تکنیکال و بنیادی، و گزارشهای تحلیلی دورهای است. در ایران، شرکت مدیریت فناوری بورس تهران (TBMS) از نمونههای شناختهشده این دسته است.
۱۰. مؤسسات رتبهبندی اعتباری
مؤسسات رتبهبندی اعتباری «قاضیان» بازار مالی هستند. آنها احتمال اینکه یک شرکت یا دولت نتواند به تعهدات مالی خود عمل کند را اندازه میگیرند و یک رتبه (مثل AAA تا D) به آن اختصاص میدهند.
چرا این رتبه مهم است؟ رتبه اعتباری بالاتر یعنی ریسک کمتر، که نتیجهاش نرخ بهره پایینتر هنگام استقراض است. برای سرمایهگذاران هم این رتبه راهنمایی میکند که با چه درجهای از اطمینان میتوانند در یک ورقه بهادار سرمایهگذاری کنند.
رتبهبندی در ایراندر ایران، فعالیت رتبهبندی اعتباری در مراحل اولیه توسعه قرار دارد. شرکت رتبهبندی اعتباری برهان از نخستین مؤسسات رسمی دارای مجوز سازمان بورس در این حوزه است.
۱۱. صندوقهای سرمایهگذاری قابل معامله بورسی (ETF)
صندوقهای ETF ترکیبی هوشمندانه از مزایای صندوقهای سرمایهگذاری و سهام شرکتهای بورسی هستند. واحدهای ETF درست مثل سهام عادی، در طول ساعات معاملاتی بورس خرید و فروش میشوند.
۱۲. صندوقهای زمین و ساختمان
صندوقهای زمین و ساختمان راهی برای سرمایهگذاری در بازار ملک با سرمایه محدود هستند. این صندوقها توسط متخصصان حرفهای بازار ملک اداره میشوند و سرمایههای خرد افراد حقیقی و حقوقی را در پروژههای بزرگ ساختمانی، اداری، تجاری و مسکونی سرمایهگذاری میکنند.
مزیت اصلی: با سرمایه کم میتوانید در یک برج بزرگ سرمایهگذاری کنید؛ چیزی که بهتنهایی هرگز ممکن نبود.
۱۳. صندوقهای پوششی (Hedge Funds)
صندوقهای پوششی باشگاه بزرگان دنیای سرمایهگذاری هستند. ورود به این صندوقها نیازمند سرمایه اولیه قابلتوجه است و مدیران آنها تنها تعداد محدودی سرمایهگذار خاص یا نهادهای معتبر را میپذیرند.
این صندوقها از استراتژیهای پیشرفتهای مثل فروش استقراضی، اهرم مالی (وام) و قراردادهای مشتقه استفاده میکنند که ریسک را افزایش میدهد؛ اما در صورت موفقیت، بازدهی بسیار بالایی ایجاد میکند.
توجهصندوقهای پوششی برای سرمایهگذاران عادی و افراد با تحمل ریسک پایین توصیه نمیشوند. ریسک بالا، نقدشوندگی پایین و حداقل سرمایه بالا از مشخصات این صندوقهاست.
۱۴. شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (سمات)
سمات یک نهاد زیرساختی حیاتی است که اغلب نامش را نمیشنوید، اما بدون آن بازار بورس یک روز هم نمیتواند کار کند. وظیفه سمات، مدیریت «پشتصحنه» تمام معاملات بورسی است.
خدمات کلیدی سمات:
- ثبت مالکیت اوراق بهادار به نام سرمایهگذاران در سیستم الکترونیکی
- تسویه وجوه معاملات بین خریداران و فروشندگان
- ثبت سود تقسیمی، سهام جایزه و حق تقدم به نام سهامداران
- نگهداری سابقه معاملات و تاریخچه مالکیت اوراق
سمات و کد بورسی شماهر بار که سهامی میخرید، سمات است که مالکیت آن را رسماً به نام شما ثبت میکند. حسابهای سپرده شما در سامانههای کارگزاریها، در نهایت با سیستم سمات یکپارچه میشود.
مقایسه کلی انواع نهادهای مالی
چگونه نهاد مالی مناسب را انتخاب کنیم؟
انتخاب نهاد مالی مناسب به چند عامل کلیدی بستگی دارد:
- هدف شما: حفظ ارزش پول، رشد سرمایه، درآمد ثابت یا پوشش ریسک؟
- افق زمانی: کوتاهمدت (زیر ۱ سال)، میانمدت (۱ تا ۳ سال) یا بلندمدت (بیش از ۳ سال)؟
- تحمل ریسک: آیا میتوانید با افت موقت ارزش سرمایهتان کنار بیایید؟
- میزان دانش: آیا میتوانید خودتان تحلیل کنید یا به مدیریت حرفهای نیاز دارید؟
توصیه تخصصیاگر تازهکار هستید، با صندوقهای سرمایهگذاری درآمد ثابت شروع کنید. اگر ریسکپذیر و با تجربه هستید، کارگزاری و سرمایهگذاری مستقیم در بورس را بررسی کنید. همواره پیش از هر تصمیم با یک مشاور سرمایهگذاری دارای مجوز مشورت کنید.
جمعبندی
نهادهای مالی ستون فقرات اقتصاد مدرن هستند. از بانکی که حقوقتان را نگه میدارد تا شرکت سپردهگذاری مرکزی که مالکیت سهامتان را ثبت میکند، همه این نهادها در یک اکوسیستم بههمپیوسته کار میکنند تا سرمایهها بهدرستی گردش کنند.
درک ساختار و وظایف هر یک از این نهادها به شما کمک میکند تصمیمات مالی هوشمندانهتری بگیرید، ریسکهایتان را بهتر مدیریت کنید و از تمام ظرفیتهای اقتصادی موجود بهره ببرید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟