جان بوگل (John C. Bogle) یکی از معدود چهرههایی در تاریخ بازارهای مالی است که نهتنها ثروت ساخت، بلکه قواعد بازی را برای میلیونها سرمایهگذار عادی تغییر داد. او بنیانگذار گروه ونگارد (Vanguard) و خالق نخستین صندوق شاخص در دسترس عموم مردم است؛ ایدهای که در روزهای نخست به سخره گرفته شد، اما امروز ستون اصلی سرمایهگذاری غیرفعال در سراسر جهان بهشمار میرود.
در این مقاله قرار نیست فقط چند جمله قصار از بوگل کنار هم بچینیم. هر نقلقول را باز میکنیم، منطق پشت آن را نشان میدهیم و میگوییم دقیقاً چطور میتوانید همان طرز فکر را در تصمیمهای مالی روزمره خودتان به کار بگیرید. اگر دنبال یک مرجع کامل برای فهم عمیقتر فلسفه بوگل هستید، این همان متنی است که نیاز دارید.
جان بوگل که بود و چرا حرفهایش هنوز اعتبار دارد؟
جان کلیفتون بوگل در سال ۱۹۷۵ شرکت ونگارد را بنیانگذاری کرد و یک سال بعد، در ۱۹۷۶، نخستین صندوق شاخص قابلدسترس برای عموم مردم را با نام First Index Investment Trust راهاندازی کرد. این صندوق کاری ساده انجام میداد: حرکت شاخص S&P 500 را دنبال میکرد، بدون اینکه هیچ مدیر «باهوشی» تلاش کند از بازار جلو بزند.
در آن زمان این ایده آنقدر غیرمتعارف بود که رقبا آن را «حماقت بوگل» (Bogle’s Folly) نامگذاری کردند. استدلال منتقدان ساده بود: چرا باید به میانگین بازار راضی شد وقتی میشود یک مدیر خبره استخدام کرد که از بازار پیشی بگیرد؟
اما بوگل چیزی میدید که اغلب همکارانش نادیده میگرفتند: در بازههای زمانی بلندمدت، اکثریت قریببهاتفاق مدیران صندوقهای فعال، پس از کسر کارمزدها، حتی نمیتوانند عملکردی همتراز با شاخص بازار ثبت کنند؛ چه برسد به عبور از آن. امروز، بیش از چهار دهه بعد، صندوقهای شاخص صدها میلیارد دلار دارایی مدیریت میکنند و بسیاری از تحلیلگران مالی از بوگل با عنوان «پدر سرمایهگذاری شاخصی» یاد میکنند.
نکته تاریخیصندوقی که در دهه ۱۹۷۰ به آن «حماقت بوگل» میگفتند، طی چهار دهه بعد به یکی از موفقترین و پرحجمترین صندوقهای سرمایهگذاری جهان تبدیل شد و صدها میلیارد دلار دارایی جذب کرد.
ایده اصلی پشت تمام نقلقولهای بوگل: سادگی، هزینه پایین و صبر
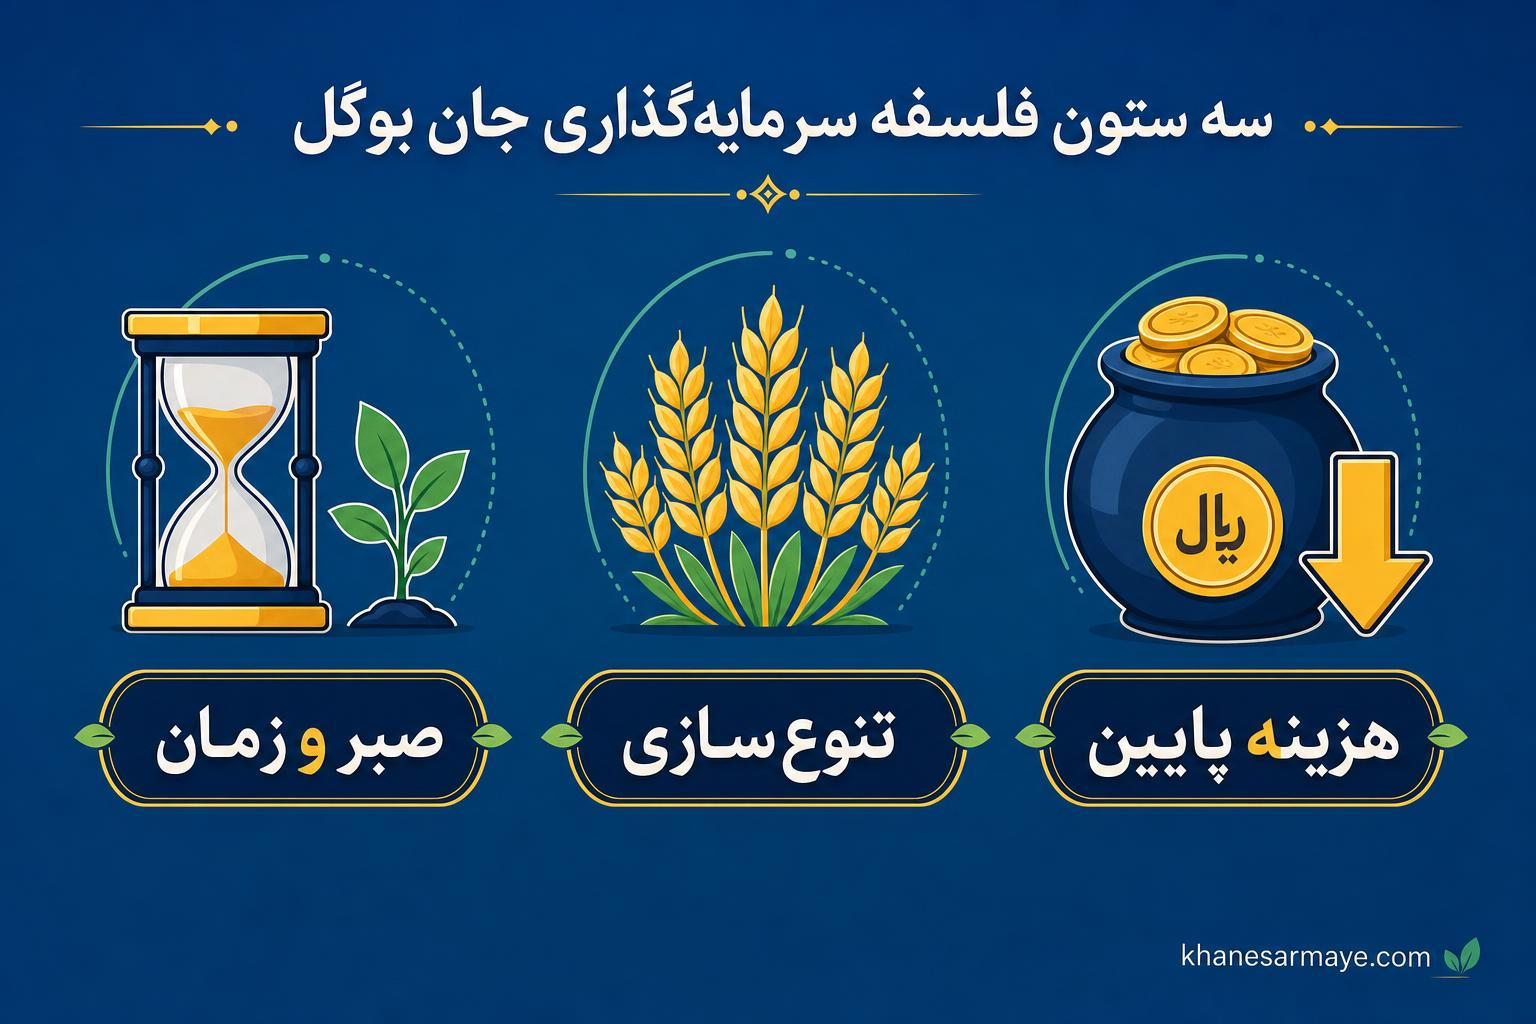
اگر بخواهیم فلسفه بوگل را در یک جمله خلاصه کنیم، این میشود: بازار را نمیتوان بهطور مداوم و قابلپیشبینی شکست داد، پس بهجای تلاش بیپایان برای پیشی گرفتن از آن، مالک کل بازار شوید و اجازه دهید زمان کار خودش را انجام دهد. این طرز فکر روی سه ستون اصلی سوار است که در تمام نقلقولهای زیر تکرار میشود:
- هزینهها مهمتر از آنچیزی هستند که فکر میکنید: حتی تفاوت یک تا دو درصدی در کارمزد سالانه، در بازهای ۲۰ تا ۳۰ ساله میتواند بخش قابلتوجهی از سود نهایی شما را ببلعد.
- تنوعسازی، بیمه رایگان شماست: بهجای شرطبندی روی چند سهم خاص، مالک کل بازار شوید تا ریسک ناشی از انتخاب اشتباه یک سهم از بین برود.
- زمان، ابزار قدرتمندتری از هوش است: ماندن در بازار برای سالهای طولانی، در عمل نتیجه بهتری از تلاش برای حدس زدن بهترین زمان ورود و خروج میدهد.
۹ نقلقول ماندگار از جان بوگل و تحلیل عمیق هر یک
حالا که با پسزمینه فکری بوگل آشنا شدید، وقت آن رسیده سراغ نقلقولهای اصلی او برویم. هر یک از این جملهها خلاصهای فشرده از یک درس بزرگ سرمایهگذاری است که پشت آن، سالها تجربه و داده واقعی نهفته است.
۱. متنوعسازی: انبار کاه را بخرید، نه سوزن را

«در انبار به دنبال سوزن نباشید، تنها کافی است انبار کاه را بخرید!»
این جمله خلاصهای است از مهمترین تصمیم بوگل در برخورد با صندوقهای سرمایهگذاری. او بهجای استخدام یک مدیر خبره برای پیدا کردن «سوزن» (یعنی چند سهم برنده در میان هزاران سهم بازار)، تصمیم گرفت کل «انبار کاه» یعنی تمام بازار را بخرد.
منطق این کار ساده اما قدرتمند است: اگر مالک کل بازار باشید، بهطور خودکار مالک همان سهمهای برنده هم خواهید بود، بدون اینکه لازم باشد آنها را از میان صدها گزینه دیگر پیدا کنید. این دقیقاً همان کاری است که یک صندوق شاخص کل بازار انجام میدهد.
۲. هزینهها: چیزی که کمتر کسی جدی میگیرد
«کنایه غمانگیزی در میان ما سرمایهگذاران وجود دارد؛ ما بهای آنچه را برایش هزینه زیادی میکنیم دریافت نمیکنیم، بلکه دقیقاً همان چیزی را دریافت میکنیم که هیچ بهایی بابت آن نپرداختهایم.»
بهعبارت سادهتر، هر دلاری که صرف کارمزد مدیریت صندوق میشود، از جیب سرمایهگذار خارج و وارد جیب مدیر میشود؛ بدون هیچ تضمینی برای بازدهی بیشتر. این نقلقول دقیقاً در نقطه مقابل شعار رایج بازاریابی «هرچقدر بیشتر بپردازید، بیشتر میگیرید» قرار دارد.
برای درک بهتر تاثیر واقعی هزینهها، به این مثال ساده توجه کنید: فرض کنید ۱۰۰ میلیون تومان را برای ۳۰ سال با بازدهی سالانه ۸ درصد سرمایهگذاری میکنید. اگر کارمزد سالانه صندوق شما ۲ درصد باشد (بازدهی خالص ۶ درصد)، در پایان دوره سرمایه شما تقریباً نصف حالتی خواهد بود که کارمزد ناچیزی داشتید. این تفاوت، دقیقاً همان چیزی است که بوگل «کنایه غمانگیز» مینامد.
| سناریو | کارمزد سالانه | بازدهی خالص سالانه | سرمایه تقریبی پس از ۳۰ سال (روی ۱۰۰ میلیون تومان) |
|---|---|---|---|
| صندوق فعال با کارمزد بالا | ۲٪ | ۶٪ | حدود ۵۷۴ میلیون تومان |
| صندوق شاخص کمهزینه | ۰.۲٪ | ۷.۸٪ | حدود ۹۸۰ میلیون تومان |
همانطور که در جدول بالا میبینید، فقط ۱.۸ درصد اختلاف در کارمزد سالانه، در بلندمدت به اختلافی نزدیک به ۴۰۰ میلیون تومان تبدیل میشود. این عدد، تجسم واقعی همان جمله بوگل است.
۳. زمانبندی بازار: بازیای که هیچکس در آن برنده نمیشود

«این ایده که برای ورود و خروج سرمایهگذاران به بازار بورس زنگی به صدا در میآید، قابلاعتماد نیست. با وجود ۵۰ سال سابقه در این حوزه، کمتر شخصی را میشناسم که با پیروی از این هیاهوها به موفقیت پایدار رسیده باشد.»
«بزرگترین مشکل ناشی از زمانبندی سرمایهگذاری، تفاوت بازده سرمایهگذاران نسبت به جریان واقعی بازار است؛ این فرایند برای بسیاری از افراد تنشزا و پرهزینه است.»
عمدهترین ایراد علمی به استراتژی زمانبندی بازار این است: وقتی تعداد زیادی از سرمایهگذاران همزمان تلاش میکنند در «بهترین لحظه» وارد یا خارج شوند، آن لحظه دیگر بهترین لحظه نیست. محبوبیت بیشازحد این سبک، معمولا پایانی جز شکست جمعی ندارد.
هشدار مهممطالعات مالی رفتاری بارها نشان دادهاند که تلاش برای زمانبندی دقیق بازار، در بلندمدت بازدهی سرمایهگذاران عادی را نسبت به سرمایهگذاری منفعل و بلندمدت کاهش میدهد، نه افزایش.
۴. حجم معاملات: تصویری غمانگیز از وال استریت

«طی سالهای اخیر، حجم معاملات سالانه سهام (که بهدلیل هزینه معاملات، ارزشی خالص منفی برای معاملهگران دارد) رقمی نزدیک به ۳۳ تریلیون دلار بوده است؛ در مقابل، زایش سرمایه واقعی تنها حدود ۲۵۰ میلیارد دلار ارزش داشته است.»
به بیان ساده، حدود ۹۹.۲ درصد از فعالیتهای بازار صرف گمانهزنی و معاملات کوتاهمدت میشود و کمتر از ۱ درصد آن واقعاً صرف تامین مالی رشد اقتصادی و کسبوکارهای جدید میشود. این نقلقول یکی از تلخترین و در عین حال صادقانهترین تفسیرهای بوگل درباره صنعت مالی مدرن است؛ صنعتی که بخش بزرگی از انرژیاش صرف داد و ستد میان خودش میشود، نه خلق ارزش واقعی.
۵. صندوقهای شاخص: راهی برای حذف ریسک انتخاب اشتباه
«استفاده از دادههای صندوقهای شاخص، راهکاری ایدهآل برای آگاهی از نرخ واقعی بازدهی بازار است؛ این بازدهی بدون هیچ تلاش خاص و با حداقل هزینه به دست میآید. صندوقهای شاخص، ریسک ناشی از خطای انتخاب فردی را حذف میکنند و تنها ریسک ذاتی بازار باقی میماند.»
«همواره این ریسک وجود دارد که بازار سهام سرمایهگذاران را با زیانهای کوتاهمدت مواجه کند؛ به همین دلیل من بخش قابلتوجهی از سبد داراییهای خودم را در صندوقهای اوراق قرضه نگه میدارم.»
این دو نقلقول در کنار هم، یک نکته مهم را نشان میدهند: حتی بنیانگذار صندوقهای شاخص هم تمام سرمایهاش را در سهام نگه نمیداشت. او همیشه به تخصیص دارایی متناسب با سن، اهداف مالی و تحمل ریسک باور داشت؛ ترکیبی از سهام برای رشد بلندمدت و اوراق قرضه برای کاهش نوسان.
۶. سرمایهگذاری ساده: پیچیدهتر از آنچه فکر میکنید نیست

«سرمایهگذاری آنقدرها هم که تصور میکنید دشوار نیست. برای موفقیت در سرمایهگذاری، کافی است چند کار درست را انجام دهید و مرتکب اشتباهات جدی نشوید.»
این جمله در نگاه اول شاید کلیشهای به نظر برسد، اما بوگل هرگز چالشهای واقعی سرمایهگذاری را نادیده نمیگرفت. اگر به دنبال فهرستی از همان «چند کار درست» هستید، اینها هستند:
- مدیریت احساسات و پرهیز از تصمیمهای هیجانی
- خودداری از طمع در بازارهای صعودی
- کنترل دقیق هزینهها و کارمزدها
- متنوعسازی گسترده سرمایهگذاریها
- صبوری و داشتن افق زمانی بلندمدت
- کنترل ریسک متناسب با شرایط شخصی
- پایبندی به یک برنامه مشخص و از پیش تعیینشده
۷. زمان و صبوری: دوست واقعی سرمایهگذار
«زمان دوست شماست و شور و هیجان بیشازحد، دشمن شما.»
این کوتاهترین نقلقول این فهرست است، اما شاید عمیقترین آنها باشد. قدرت سود مرکب فقط زمانی خودش را نشان میدهد که سرمایه برای سالهای متمادی دستنخورده باقی بماند. برعکس، تصمیمهای هیجانی و واکنشهای آنی به نوسانات کوتاهمدت بازار، دقیقاً همان چیزی است که بازدهی بلندمدت را از بین میبرد.
۸. ریسک بازار سهام: شناخت واقعی تحمل ریسک
«اگر تصور از دست دادن بخشی از ارزش سرمایهتان در یک افت بازار، برایتان دشوار و آزاردهنده است، بهتر است اصلاً در بورس سرمایهگذاری نکنید.»
این جمله یک هشدار صادقانه است، نه یک توصیه بدبینانه. بوگل میخواهد بگوید هر سرمایهگذاری، حتی امنترین صندوقهای شاخص، در کوتاهمدت میتواند افتهای قابلتوجهی را تجربه کند. اگر توانایی تحمل چنین نوسانی را ندارید، باید یا سهم کمتری از سبد خود را به سهام اختصاص دهید یا اصلاً وارد بازار سهام نشوید.
۹. اعتماد به دلالان و مشاوران ذینفع
«دشواری فهماندن چیزی به فردی که کوچکترین انگیزهای برای فهم آن ندارد، شگفتآور است.»
این نقلقول اشاره مستقیمی به تضاد منافع در صنعت مالی دارد. بسیاری از کارگزاران و مشاوران مالی از طریق کارمزد معاملات یا فروش محصولات خاص درآمد کسب میکنند؛ بنابراین انگیزه چندانی برای توصیه گزینههای کمهزینهتر مثل صندوقهای شاخص به مشتریان خود ندارند. بوگل همیشه توصیه میکرد سرمایهگذاران پیش از هر تصمیمی، منبع درآمد مشاور یا کارگزار خود را بررسی کنند.
صندوق شاخص در برابر صندوق مدیریتفعال: کدامیک انتخاب بهتری است؟
برای اینکه فلسفه بوگل را بهتر درک کنید، مقایسه زیر دو رویکرد اصلی سرمایهگذاری در صندوقها را کنار هم میگذارد.
| معیار | صندوق شاخص (غیرفعال) | صندوق مدیریتفعال |
|---|---|---|
| کارمزد سالانه معمول | پایین (۰.۱ تا ۰.۵ درصد) | بالا (۱ تا ۲.۵ درصد) |
| هدف اصلی | همگام شدن با بازدهی بازار | عبور از بازدهی بازار |
| سطح تنوعسازی | بسیار بالا (کل شاخص) | متغیر و وابسته به مدیر |
| ریسک تصمیم انسانی | حداقلی | بالا (وابسته به تصمیم مدیر) |
| عملکرد بلندمدت نسبت به همتایان فعال | معمولاً بهتر از اکثریت صندوقهای فعال | معمولاً پایینتر از شاخص، پس از کسر کارمزد |
البته این بهمعنای بیارزش بودن مدیریت فعال نیست؛ برخی مدیران در بازههای زمانی خاص، عملکرد بهتری از شاخص ثبت میکنند. اما دادههای تاریخی نشان میدهند که تکرار این موفقیت در بلندمدت و بهطور مستمر، بسیار نادر است.
چگونه فلسفه بوگل را در سبد سرمایهگذاری خودتان پیاده کنید؟
خواندن نقلقولهای بوگل زمانی ارزش واقعی پیدا میکند که به یک برنامه عملی تبدیل شود. در ادامه یک چارچوب ساده برای اجرای این فلسفه آورده شده است:
- هزینههای واقعی سبد خود را حساب کنید: کارمزد سالانه صندوقها و کارگزاری خود را بررسی کنید و ببینید آیا با گزینههای کمهزینهتر جایگزین میشوند یا نه.
- روی یک صندوق شاخص پایهای تمرکز کنید: بهجای پراکندهکاری میان دهها سهم، یک یا چند صندوق شاخص گسترده را هسته اصلی سبد خود قرار دهید.
- سرمایهگذاری منظم و خودکار داشته باشید: با روش میانگینگیری هزینه دلاری، نیازی به حدس زدن بهترین زمان ورود نخواهید داشت.
- تخصیص دارایی متناسب با سن و ریسکپذیری تعیین کنید: هرچه به اهداف مالی نزدیکتر میشوید، سهم اوراق قرضه یا داراییهای کمریسک را افزایش دهید.
- از دنبالکردن ترندهای داغ بازار خودداری کنید: صندوقها یا سهمهایی که اخیراً بازدهی بالایی داشتهاند، لزوماً ادامه همان روند را تضمین نمیکنند.
- سبد خود را سالی یک یا دو بار بازبینی کنید، نه هر روز: پایش روزانه پرتفوی معمولاً منجر به تصمیمهای هیجانی میشود.
جمعبندی عملیاگر فقط یک نکته از فلسفه بوگل را به خاطر بسپارید، این باشد: هزینههای کمتر و صبر بیشتر، در بلندمدت از هر استراتژی پیچیده دیگری موثرتر عمل میکنند.
نقدهایی که باید بدانید: آیا رویکرد بوگل برای همه مناسب است؟
هیچ فلسفه سرمایهگذاریای بدون منتقد نیست و رویکرد بوگل هم از این قاعده مستثنا نبوده است. برای داشتن دیدی متعادل، به این نکات هم توجه کنید:
- رشد بیسابقه صندوقهای شاخص نگرانیهایی درباره تمرکز مالکیت ایجاد کرده است: برخی تحلیلگران هشدار میدهند که حجم عظیم سرمایه در دست تعداد محدودی از شرکتهای مدیریت دارایی، میتواند بر حاکمیت شرکتی و تخصیص سرمایه در اقتصاد تاثیر بگذارد.
- سرمایهگذاری غیرفعال برای همه سبکها مناسب نیست: افرادی که به دنبال بازدهی بالاتر از میانگین بازار در بازههای کوتاهمدت هستند یا به تحلیل تخصصی صنایع خاص علاقه دارند، ممکن است این رویکرد را محدودکننده بدانند.
- صبر، ساده اما اجرایش سخت است: علم مالی رفتاری نشان میدهد اکثر افراد، حتی با علم به مزایای سرمایهگذاری بلندمدت، در مواجهه با افتهای شدید بازار دچار تصمیمهای هیجانی میشوند.
با این حال، حتی منتقدان جدی صنعت مالی هم معمولاً اصل پیام بوگل درباره اهمیت هزینههای پایین و تنوعسازی گسترده را زیر سوال نمیبرند؛ اختلافنظرها بیشتر بر سر جزئیات اجرا و مقیاس رشد این صنعت است.
جمعبندی نهایی: درسی که از یک انقلابی آرام آموختیم
جان بوگل هیچوقت ادعا نکرد که راز ثروتمند شدن یکشبه را کشف کرده است. برعکس، پیام او همیشه ساده، بدون ابهام و تا حدی ضدجریان بازار مالی مدرن بود: هزینههای خود را پایین نگه دارید، سبدتان را بهقدر کافی متنوع کنید، از پیشبینی بازار دست بردارید و به زمان اجازه دهید کارش را انجام دهد.
نقلقولهایی که در این مقاله خواندید، صرفاً جملات قصار زیبا نیستند؛ خلاصه چهار دهه تجربه واقعی در مدیریت میلیاردها دلار سرمایه هستند. اگر همین امروز یکی از توصیههای عملی بالا را در سبد سرمایهگذاری خود پیاده کنید، به احتمال زیاد در ده یا بیست سال آینده، متوجه تفاوت واقعی آن خواهید شد؛ دقیقاً همانطور که نسلهای قبلی از پیروان فلسفه بوگل تجربه کردهاند.
سوالات متداول درباره جان بوگل و فلسفه سرمایهگذاری او
جان بوگل دقیقاً چه کسی بود و چرا اهمیت دارد؟
جان بوگل بنیانگذار گروه ونگارد و خالق نخستین صندوق شاخص در دسترس عموم بود؛ او با این ایده، مسیر سرمایهگذاری غیرفعال و کمهزینه را برای میلیونها سرمایهگذار عادی هموار کرد.
بهترین نقلقول جان بوگل درباره سرمایهگذاری کدام است؟
نقلقول «در انبار به دنبال سوزن نباشید، تنها کافی است انبار کاه را بخرید» یکی از پراستنادترین جملات اوست، چون در یک جمله فلسفه تنوعسازی و سرمایهگذاری شاخصی را خلاصه میکند.
آیا سرمایهگذاری در صندوقهای شاخص برای مبتدیان مناسب است؟
بله؛ بهدلیل هزینه پایین، تنوعسازی گسترده و نیاز نداشتن به تحلیل تخصصی، صندوقهای شاخص یکی از سادهترین نقاط شروع برای سرمایهگذاران تازهکار محسوب میشوند.
چرا جان بوگل با زمانبندی بازار مخالف بود؟
چون شواهد پنجاهساله نشان میداد کمتر کسی میتواند بهطور مداوم بهترین زمان ورود و خروج را پیشبینی کند و تلاش برای این کار معمولاً بازدهی را کاهش میدهد، نه افزایش.
چگونه میتوان امروز فلسفه بوگل را در سبد سرمایهگذاری شخصی پیاده کرد؟
با کاهش هزینههای سبد، تمرکز بر صندوقهای شاخص گسترده، سرمایهگذاری منظم و خودکار، تخصیص دارایی متناسب با ریسکپذیری و پرهیز از تصمیمهای هیجانی کوتاهمدت.