درباره این مقالهاین مطلب بر اساس نسخه اصلی و انگلیسی کتاب Mapping the Markets نوشته دبورا اوون و رابین گریفیتس تهیه، تحلیل و برای مخاطب فارسیزبان بازنویسی شده است.
کتاب نقشهبرداری از بازار چه میگوید؟ نگاهی متفاوت به رفتار بورس
خیلی وقتها مشکل ما در فهمیدن بازار سهام این نیست که بازار پیچیده است؛ مشکل این است که از فاصله اشتباهی به آن نگاه میکنیم. گاهی آنقدر به نمودارهای روزانه نزدیک میشویم که تصویر بزرگ را گم میکنیم و گاهی آنقدر از جزئیات فاصله میگیریم که فرصتهای واقعی از دستمان در میرود. کتاب «سرمایهگذاری در کدام بازار؟» که در زبان انگلیسی با نام Mapping the Markets منتشر شده، دقیقاً همین فاصله را اصلاح میکند. نویسندگان آن، دبورا اوون و رابین گریفیتس، دو نفر از کهنهکارهای واقعی بازارهای مالی لندن هستند که تلاش کردهاند دو مکتب همیشه رقیب تحلیل تکنیکال و تحلیل بنیادی را کنار هم بنشانند و از دل تضادشان یک نقشه راه عملی برای سرمایهگذاران بسازند.
این کتاب اولین بار در سال ۲۰۰۶ توسط انتشارات بلومبرگ پرس و در قالب مجموعه کتابهای اکونومیست منتشر شد و از همان ابتدا به دلیل نگاه کلان و تاریخیاش به چرخههای اقتصادی، مورد توجه فعالان بازار سرمایه قرار گرفت. اگر تا امروز فکر میکردید تحلیل تکنیکال و تحلیل بنیادی دو دنیای جدا از هم هستند که هرگز به هم نمیرسند، این کتاب دیدگاهتان را تغییر خواهد داد.
این کتاب برای چه کسانی مناسب است؟
- سرمایهگذارانی که فقط با یکی از دو روش تکنیکال یا بنیادی کار میکنند و میخواهند ببینند روش مقابل چه چیزی به آنها اضافه میکند.
- افرادی که به دنبال دیدگاهی کلانتر نسبت به رفتار بازار سهام در بلندمدت هستند، نه فقط نوسانات روزانه.
- علاقهمندان به اقتصاد کلان که میخواهند رابطه میان چرخههای تجاری، جمعیتشناسی و فناوری را با حرکت قیمت سهام بفهمند.
- تحلیلگرانی که به دنبال چارچوبی برای ترکیب دادههای بنیادی و سیگنالهای تکنیکال در یک استراتژی واحد هستند.
درباره نویسندگان: دبورا اوون و رابین گریفیتس کیستند؟
اعتبار یک کتاب اقتصادی تا حد زیادی به تجربه واقعی نویسندگانش در بازار وابسته است و از این نظر، این کتاب یک ویژگی برجسته دارد. دبورا اوون مدیرعامل مؤسسه Investment Research of Cambridge (IRC) است؛ مؤسسهای که از سال ۱۹۴۵ فعالیت میکند و یکی از اولین شرکتهای بریتانیایی بود که تحلیل تکنیکال بازارهای مالی را بهصورت تخصصی دنبال کرد. او پیش از این بهعنوان خبرنگار مالی در مجله یورومانی و همچنین استراتژیست ارز در بانکهای چیس منهتن و چارترهاوس فعالیت داشته و عضو رسمی انجمن تحلیلگران تکنیکال بریتانیا است.
رابین گریفیتس نیز از سال ۱۹۶۴ در بازارهای مالی لندن، ژاپن و نیویورک فعالیت کرده است. او سالها تحلیلگر ارشد تکنیکال بانک HSBC بود و در حال حاضر مسئولیت استراتژی جهانی سرمایهگذاری در شرکت راثبونز، یکی از معتبرترین مؤسسات مالی بریتانیا، را بر عهده دارد. ترکیب تجربه یک تحلیلگر بنیادی-اقتصادی با یک تحلیلگر تکنیکال حرفهای، همان چیزی است که به این کتاب اعتبار عملی میدهد؛ این کتاب نتیجه سالها مشاهده واقعی بازار است، نه صرفاً یک تئوری دانشگاهی.
چرا تحلیلهای خشک بازار اغلب شکست میخورند؟
یکی از تیزبینانهترین نکات کتاب این است که بسیاری از تحلیلهای بازار سرمایه، بازیگر اصلی داستان را از قلم میاندازند: انسان. سرمایهگذاران عادت دارند با تکیه بر اعداد و ارقام، آینده را پیشبینی کنند؛ در حالی که این انسانها هستند که با رفتارهای احساسی و گاه غیرمنطقی خود، صفحه بازی تمام تحلیلهای ریاضی را به هم میزنند. این همان چیزی است که امروز در حوزه مالی رفتاری (Behavioral Finance) با جزئیات بیشتری بررسی میشود، اما اوون و گریفیتس سالها پیش از رایج شدن این اصطلاح، بهدرستی به آن اشاره کرده بودند.
نکته کلیدیتر این است که انسانها بهندرت رفتار کاملاً تازهای از خود نشان میدهند؛ ما اسیر حلقه عادتهای خودمان هستیم. اگر این موضوع را بهجای یک ضعف، یک فرصت ببینیم، به ابزاری قدرتمند برای تحلیل بازار میرسیم: با موشکافی رفتار تکرارشونده معاملهگران در گذشته، میتوان الگوهایی پیدا کرد که احتمال بالایی برای تکرار شدن در آینده دارند. این همان پایهای است که کل نظریه چرخهای کتاب بر آن بنا شده است.
تحلیل چرخهای؛ نقطه تلاقی دو مکتب رقیب
از زمانی که مفهوم بورس و تحلیل بازار شکل گرفت، سرمایهگذاران عملاً به دو اردوگاه تقسیم شدند: تحلیلگران تکنیکال که نگاهشان به گذشته قیمتها و الگوهای نموداری است، و تحلیلگران بنیادی که سراغ صورتهای مالی، رقبا و عوامل کلان اقتصادی میروند. این دو گروه معمولاً از هم فاصله زیادی دارند و حتی به یکدیگر بدبین هستند، اما یک مفهوم مشترک میتواند آنها را کنار هم بنشاند: نظریه چرخههای اقتصادی.
در طول چند دهه، چند اقتصاددان برجسته هر یک بخشی از این پازل را کشف کردند و سرانجام یک اقتصاددان دیگر آنها را در قالب یک چارچوب واحد به هم پیوند داد. نتیجه این کار، الگویی است که امروز بسیاری از تحلیلگران حرفهای، صرفنظر از مکتبشان، آن را بهعنوان یک نقشه راه کلان برای فهم جهت بازار به کار میگیرند.
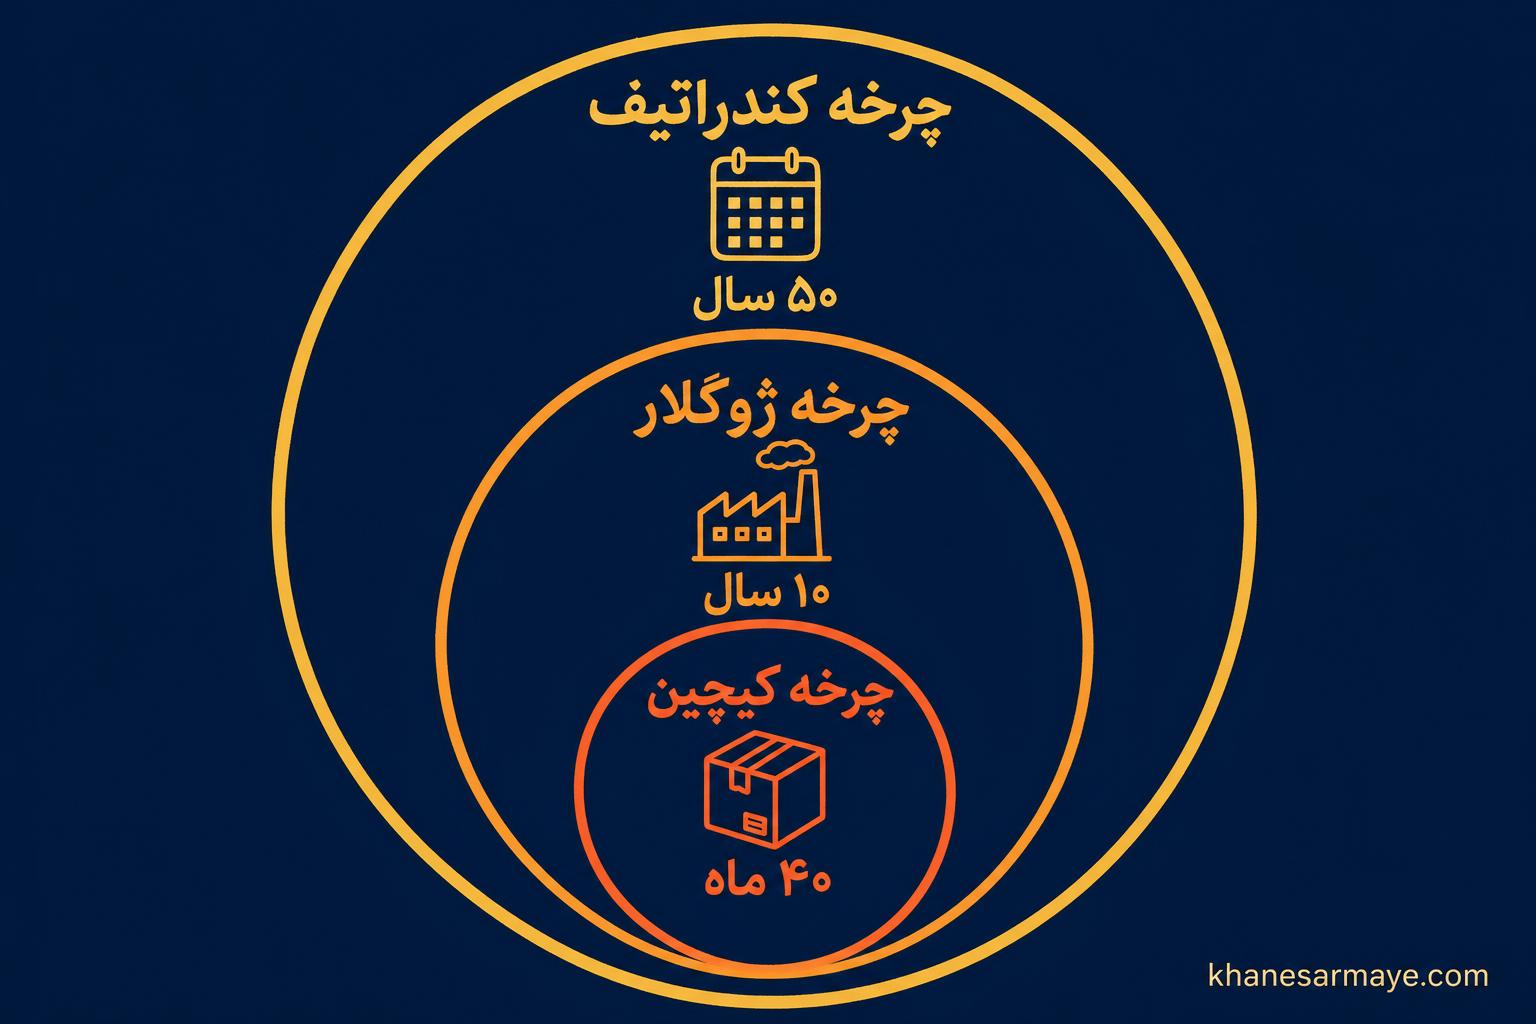
سه چرخه تودرتوی اقتصادی و کاشفان آنها
| چرخه | کاشف | دوره زمانی | ویژگی کلیدی |
|---|---|---|---|
| کندراتیف | نیکولای کندراتیف | حدود ۵۰ سال | بزرگترین موج رشد و رکود در اقتصاد جهانی |
| ژوگلار | کلمنت ژوگلار | حدود ۹ تا ۱۰ سال | نوسان سرمایهگذاری ثابت، نرخ سود و قیمتها |
| کیچین | جوزف کیچین | حدود ۴۰ ماه | چرخه کوتاهمدت موجودی کالا و تولید |
الگوی کندراتیف؛ نوسانی که یک عمر طول میکشد
نیکولای کندراتیف، اقتصاددان روسی، اقتصاد چهار قدرت بزرگ سرمایهداری زمان خودش یعنی آلمان، فرانسه، بریتانیا و آمریکا را بررسی کرد و به این نتیجه رسید که همه این اقتصادها بدون استثنا موجهای بلندمدتی از رونق و رکود را تجربه میکنند. این نتیجهگیری به مذاق دولت شوروی آن زمان خوش نیامد؛ کندراتیف زندانی شد و در همان زندان از دنیا رفت، اما آثار او بهشکلی معجزهآسا از دیوارهای زندان عبور کرد و سرانجام در آلمان منتشر شد.
الگوی ژوگلار؛ ضربان دهساله سرمایه
کلمنت ژوگلار، اقتصاددان فرانسوی، با بررسی نرخ سود و قیمتها، به یک الگوی تقریباً دهساله از رونق و رکود اقتصادی رسید. این چرخه بیشتر با تصمیمات شرکتها درباره سرمایهگذاری ثابت (مثل ساخت کارخانه یا خرید تجهیزات) مرتبط است.
الگوی کیچین؛ نبض کوتاهمدت تولید
جوزف کیچین، استاد دانشگاه، اقتصاد آمریکا و بریتانیا را تحلیل کرد و به یک چرخه حدوداً چهلماهه رسید که بعدها با ورود کامپیوترها و توان تحلیل دادههای پیچیده، صحت آن بهخوبی تأیید شد.
سنتز شومپیتر؛ وقتی سه چرخه در یک نقطه به هم میرسند
جوزف شومپیتر، اقتصاددان اتریشی، بهجای جستوجوی چرخهای تازه، به دنبال رابطه میان سه الگوی کشفشده رفت و آنها را در قالب «الگوی سهچرخهای» با هم ترکیب کرد. بر اساس یافتههای او، درون هر موج کندراتیف تقریباً شش موج ژوگلار جای گرفته و درون هر موج ژوگلار حدود چهار موج کیچین قرار دارد. نکته هشداردهنده این تئوری اینجاست: وقتی این چرخههای تودرتو همزمان به کف خودشان برسند، احتمال شکلگیری یک بحران اقتصادی جهانی بهشدت بالا میرود.
نکته مهم درباره چرخههاالگوی سهچرخهای یک قانون قطعی فیزیک نیست، بلکه یک الگوی آماری تکرارشونده در تاریخ اقتصاد است. از آن باید بهعنوان ابزار احتمالسنجی استفاده کرد، نه پیشبینی قطعی آینده.

چرا بازار سهام همیشه چند قدم جلوتر از اقتصاد حرکت میکند؟
یکی از باورهای رایج این است که بازار سهام همان چیزی است که در اقتصاد رخ میدهد. اما نویسندگان کتاب نشان میدهند که بازار سهام بیشتر شبیه یک ماشین زمان عمل میکند و معمولاً حدود شش ماه از تحولات واقعی اقتصاد جلوتر است. دلیل این فاصله زمانی هم روشن است: اقتصاد از رفتار میلیونها بنگاه و مصرفکننده تشکیل شده که واکنشهایشان کند و تدریجی است، اما بازار سهام از انسانهای واقعی با تصمیمهای احساسی و سریع ساخته شده است. اقتصاد شبیه یک ابرانسانِ باثبات و قابل پیشبینی رفتار میکند، در حالی که بازار سهام به دلیل هیجان، ترس و طمعِ معاملهگران واقعی، غیرقابل پیشبینیتر و پرنوسانتر است.
چرخههای کوچکتر اما پرتکرار در بازار سهام
در کنار الگوی سهچرخهای بزرگ، کتاب چند روند کوچکتر و فصلیتر را هم معرفی میکند که ریشه آنها هم چیزی نیست جز رفتار تکرارشونده انسانها در بازار.
| نام چرخه | بازه زمانی | محرک اصلی رفتار |
|---|---|---|
| چرخه ریاستجمهوری | ۴ سال (وابسته به انتخابات آمریکا) | سیاستهای تحریکی اقتصاد پیش از انتخابات و انقباض پس از آن |
| چرخه پایان سال | ماههای پایانی سال تا اوایل بهار | سرمایهگذاریهای فصلی و جریان نقدینگی پایان سال |
| چرخه پاییزی (سپتامبر-اکتبر) | فصل پاییز | روانشناسی منفی بازار و تسویهحساب سرمایهگذاران پس از تعطیلات |
هشدار درباره چرخههای فصلیاین چرخهها گرایشهای آماری تاریخی هستند، نه تضمین سود. تصمیمگیری فقط بر اساس تقویم، بدون بررسی بنیادی و تکنیکال سهم، ریسک بالایی دارد.
چرا صبر سنتی گراهام و بافت بهتنهایی دیگر کافی نیست؟
در مکتب سرمایهگذاری ارزشی که بزرگانی مثل بنجامین گراهام و وارن بافت پایهگذارش بودند، باید سهامی را پیدا کنید که قیمتش کمتر از ارزش ذاتیاش است و سپس با صبر فراوان منتظر بمانید تا بازار این ارزش را کشف کند. این رویکرد هنوز هم درست است، اما مشکل اینجاست که این «کشف شدن» گاهی سالها طول میکشد. نویسندگان کتاب نقشهبرداری از بازار پیشنهاد میدهند که سرمایهگذاران بهجای تکیه صرف بر صبر، از سیگنالهای تکنیکال برای کوتاه کردن این دوره انتظار استفاده کنند؛ یعنی همان لحظهای وارد شوید که بازار هم شروع به تشخیص ارزش واقعی سهم میکند.
تحلیل بنیادی در برابر تحلیل تکنیکال؛ دو نگاه، یک هدف
نویسندگان با یک تمثیل ساده تفاوت این دو مکتب را روشن میکنند: سرمایهگذار بنیادی مثل شکارچیای است که کمین میکند تا شکاری ضعیف اما باارزش پیدا کند؛ او صورتهای مالی شرکتها را زیر و رو میکند تا سهامی افتادهارزش اما بنیاداً سالم بیابد، آن را ارزان میخرد و صبر میکند تا بازار به ارزش واقعیاش پی ببرد. در مقابل، سرمایهگذار تکنیکالی مثل کسی است که بر گُرده قدرتمندترین اسب مینشیند؛ او دنبال روندهای قوی و در حال حرکت است، وارد میشود، سود میگیرد و در زمان کوتاهتری خارج میشود.
| معیار مقایسه | تحلیل بنیادی | تحلیل تکنیکال |
|---|---|---|
| تمرکز اصلی | ارزش ذاتی و سلامت مالی شرکت | روند قیمت و رفتار جمعی بازار |
| ابزارهای رایج | صورتهای مالی، نسبت P/E، جریان نقدی آزاد | میانگینهای متحرک، حجم معاملات، الگوهای نموداری |
| افق زمانی معمول | بلندمدت (چند سال) | کوتاه تا میانمدت (چند هفته تا چند ماه) |
| ریسک اصلی روش | انتظار طولانی برای تحقق ارزش واقعی | سیگنالهای کاذب در بازارهای پرنوسان |

چه زمانی از کدام روش استفاده کنیم؟
اصلیترین توصیه کتاب این است که تعصب را کنار بگذارید و از هر دو ابزار در جای درست خودش استفاده کنید. یک روش عملی که نویسندگان پیشنهاد میدهند این است: ابتدا سهم را از نظر تکنیکالی بررسی کنید تا مطمئن شوید روند قیمتی و حجم معاملات آن سالم است؛ سپس به سراغ تحلیل بنیادی بروید تا ارزش واقعی شرکت را بسنجید و از خرید یک سهم گرانقیمت با روند مصنوعی جلوگیری کنید. سرمایهگذارانی که در جریان حباب داتکام گرفتار شدند، اگر از این ترکیب استفاده میکردند، احتمالاً بسیاری از سرمایهشان را حفظ میکردند.
چارچوب عملی ترکیب دو تحلیلقدم اول: بررسی روند و حجم معاملات با تحلیل تکنیکال. قدم دوم: تأیید ارزش واقعی شرکت با تحلیل بنیادی. قدم سوم: ورود فقط زمانی که هر دو سیگنال همجهت باشند.
موتورهای بلندمدت رشد اقتصادی از نگاه نویسندگان
در بخشی از کتاب، چهار محرک اصلی معرفی میشوند که میتوانند مسیر رشد اقتصادی سالهای آینده را شکل دهند. شناخت این محرکها برای سرمایهگذارانی که به دنبال فرصتهای بلندمدت هستند، اهمیت زیادی دارد.
۱. ظهور اقتصادهای نوظهور؛ داستان بیدار شدن چین
برای سالها، چین به دلیل سیاستهای داخلینگر خود از قافله اقتصاد جهانی عقب ماند. اما با تغییر سیاستها در آغاز قرن بیستویکم و پیوستن به سازمان تجارت جهانی، این کشور با سرعتی چشمگیر وارد مسیر رشد و جهانیشدن شد؛ مسیری که امروز به سختی میتوان بدون حضور محصولات چینی زندگی کرد. البته باید توجه داشت که رشد چین در سالهای اخیر با چالشهای تازهای مثل بحران بخش املاک و کاهش نرخ رشد جمعیت هم روبهرو شده که در زمان نگارش کتاب هنوز بهطور کامل آشکار نشده بود.
۲. جمعیتشناسی؛ چرا سن یک جمعیت مهمتر از تعدادش است؟
یکی از نکات هوشمندانه کتاب این است که فاکتور اصلی تأثیرگذار بر اقتصاد، تعداد جمعیت نیست، بلکه ساختار سنی آن است. وقتی نیروی کار جوان و فعال یک کشور زیاد باشد، مثلث فعالیت اقتصادی، پسانداز و سرمایهگذاری کامل میشود و رشد شتاب میگیرد.
وقتی جمعیت یک کشور پیر میشود چه اتفاقی میافتد؟
اولین و روشنترین پیامد سالخوردگی جمعیت، کاهش نیروی کار فعال است. کسانی که دیروز مالیاتدهنده بودند، امروز به دریافتکننده خدمات درمانی و بازنشستگی تبدیل میشوند و بار مالی سنگینی روی دوش دولتها میگذارند. این روند معمولاً با کاهش نرخ پسانداز، افزایش نرخ سود بانکی و کند شدن رشد بازار سهام همراه است؛ الگویی که در اقتصاد ژاپن در دهههای گذشته بهوضوح دیده شد و امروز در بسیاری از کشورهای اروپایی و حتی چین هم در حال تکرار شدن است.

۳. انرژی؛ سوختی که پیشرفت بدون آن ممکن نیست
هر کشوری که بخواهد رشد کند، به انرژی نیاز دارد؛ اما چالش اصلی این است که این انرژی با کمترین هزینه و آلودگی تولید شود. نفت و گاز طبیعی محدودند و انرژی هستهای هم با نگرانیهای زیستمحیطی و مشکل پسماند همراه است. نکته جالب این است که در سالهای پس از انتشار کتاب، انرژیهای تجدیدپذیر مثل خورشیدی و بادی جهشی چشمگیر داشتهاند؛ روندی که تا حد زیادی همان چیزی است که نویسندگان کتاب پیشبینی کرده بودند.
۴. بیوتکنولوژی؛ سرمایهگذاری روی سلامت جمعیت جهان
آخرین محرک معرفیشده، بیوتکنولوژی است. جامعهای سالم پایه اصلی هر پیشرفتی است و پژوهشگران پیوسته به دنبال داروها و روشهای درمانی کارآمدتر هستند. پیشرفتهای بعدی مثل واکسنهای mRNA و فناوریهای ویرایش ژنی، نشان داد که این حوزه دقیقاً همانقدر که کتاب پیشبینی کرده بود، حیاتی و پرسرمایه باقی مانده است.
دلار آمریکا؛ غولی که با کسری بودجه دستوپنجه نرم میکند
کتاب نگاهی نگرانکننده به اقتصاد آمریکا دارد. کسری بودجه سالهاست که این اقتصاد بزرگ را تهدید میکند و تنها دلیلی که دلار همچنان سرپا مانده، پذیرش جهانی آن بهعنوان ارز مرجع بینالمللی است. یکی از راهحلهای ساده برای این مشکل، بازگشت به فرهنگ پسانداز است؛ چیزی که در گذشته به بانکها اجازه میداد وامهای ارزانتری به تولیدکنندگان بدهند. اما با رواج مصرفگرایی، این فرهنگ کمرنگ شد و پول بهجای بانکها، به سمت بازار مسکن سرازیر شد؛ روندی که در نهایت به شکلگیری حباب و بحرانهای بعدی بازار مسکن انجامید.
هشدار ریسک ارزیوابستگی زیاد به یک ارز واحد بهعنوان ذخیره ارزش، سرمایهگذاران را در برابر تصمیمات سیاسی و اقتصادی یک کشور آسیبپذیر میکند. تنوعبخشی به داراییها همچنان یک اصل مهم مدیریت ریسک است.
ریسکهای نزولی که میتوانند مسیر رشد را متوقف کنند
رشد پایدار اقتصاد جهانی همیشه در دو جبهه اتفاق میافتد: تقویت نقاط قوت و مقابله با عواملی که میتوانند نوسانهای نزولی شدید ایجاد کنند. نویسندگان کتاب دو عامل را بهعنوان بزرگترین تهدیدهای بالقوه معرفی میکنند.
بیماریهای همهگیر جهانی
جهان بارها با انواع بیماریهای ویروسی فراگیر روبهرو شده که با درگیر کردن نیروی کار و نیاز فوری به تولید انبوه دارو و واکسن، ضربهای جدی به اقتصاد جهانی وارد میکند. جالب این است که این هشدار، سالها پیش از همهگیری کووید-۱۹ نوشته شده بود و بعدها بهطور کامل درستی خودش را در عمل ثابت کرد.
بحران کمبود آب شیرین
عامل دیگر، بحران آب است؛ موضوعی که امروز حتی سازمان ملل هم برای کاهش تنشهای بین کشورها روی آن متمرکز شده است. با این حال نویسندگان تأکید میکنند که این یک مشکل کوتاهمدت است، نه بلندمدت؛ چون بیش از ۹۶ درصد سطح زمین را آب فرا گرفته و با پیشرفت صنعت نمکزدایی، تأمین آب آشامیدنی در بلندمدت قابل حل است.

رقابت چین و آمریکا؛ از پیشبینی کتاب تا واقعیت امروز
نویسندگان چین را دوندهای میدانند که سالها بیرون از میدان رقابت جهانی مانده بود، اما یکباره جهش کرد و شروع به سبقت گرفتن از قدرتمندترین اقتصادهای دنیا کرد. کتاب پیشبینی میکند که چین در تولید مواد خام صنعتی مثل فولاد از رقبای اروپایی پیشی میگیرد و در مصرف نفت خام هم به آمریکا نزدیک میشود؛ پیشبینیهایی که تا حد زیادی در سالهای بعد به واقعیت پیوستند، هرچند سرعت و جزئیات دقیق آن با آنچه در کتاب آمده کاملاً یکسان نبوده است.
تغییر الگوی مصرف در جوامع رو به رشد
وقتی یک کشور در حال توسعه، رفاه مردمش را بالا میبرد، دغدغه آنها از تأمین نیازهای اولیه فراتر میرود و به سمت مسافرت، تفریح و کالاهای لوکس حرکت میکند؛ همان اتفاقی که پیشتر در ژاپن و بعدها در چین رخ داد. در ابتدا، گردشگران چینی با اقامت در هتلهای ارزان به دنبال صرفهجویی برای خرید کالا بودند؛ اما با افزایش کیفیت کالاهای داخلی و ورود برندهای جهانی به چین، این الگو بهتدریج به سمت لذت بردن از سفر و اقامت در هتلهای گرانقیمت تغییر جهت داد.
نقد کتاب: نقاط قوت و محدودیتها
قوت اصلی این کتاب در پل زدن میان دو مکتب رقیب تحلیلی و ارائه یک دیدگاه تاریخی عمیق نسبت به چرخههای اقتصادی است؛ چیزی که کمتر کتابی با این وضوح به آن پرداخته. اما باید صادق بود: این کتاب در سال ۲۰۰۶ نوشته شده و طبیعتاً رویدادهای بزرگی مثل بحران مالی ۲۰۰۸، همهگیری کووید-۱۹، ظهور هوش مصنوعی و رشد بازارهای رمزارز را در بر نمیگیرد. برخی از پیشبینیهای زمانبندیشده کتاب هم دقیقاً مطابق برنامه محقق نشدند. همچنین باید توجه داشت که بسیاری از اقتصاددانان آکادمیک نسبت به قطعیت نظریههای چرخهای محتاط هستند و آنها را بیشتر ابزار احتمالسنجی میدانند تا قانون علمی قطعی.
جمعبندی نقدچارچوب فکری کتاب همچنان ارزشمند و کاربردی است، اما دادههای آن باید با اطلاعات و رویدادهای امروز بهروزرسانی شوند. هرگز تصمیم سرمایهگذاری را فقط بر پایه یک کتاب یا یک چرخه تاریخی نگیرید.
درسها و کاربردهای عملی برای سرمایهگذاران امروزی
- تعصب نداشته باشید: بهجای انتخاب قطعی میان تحلیل تکنیکال یا بنیادی، از هر دو در جای درست خودشان استفاده کنید.
- چرخههای فصلی را فیلتر بدانید نه قانون قطعی: آنها میتوانند زمانبندی ورود و خروج را بهتر کنند، اما هرگز جایگزین تحلیل عمیق نمیشوند.
- قبل از سرمایهگذاری بلندمدت، به روندهای کلان مثل جمعیتشناسی، انرژی و فناوری در کشور یا صنعت مورد نظرتان نگاه کنید.
- هرگز کل سرمایه را روی یک پیشبینی چرخهای متمرکز نکنید؛ مدیریت ریسک و تنوعبخشی همیشه اولویت اول باقی میماند.
- دادهها و چارچوبهای قدیمی را دائم با اطلاعات روز بهروزرسانی کنید؛ اقتصاد جهانی نسبت به سال ۲۰۰۶ عوامل تازهای مثل هوش مصنوعی و انرژیهای پاک را هم به بازی گرفته است.

جمعبندی نهایی
پیام اصلی کتاب سرمایهگذاری در کدام بازار (نقشهبرداری از بازار) این است که هیچ روش واحدی نمیتواند بهتنهایی همه واقعیت بازار را توضیح دهد. دبورا اوون و رابین گریفیتس با ترکیب تجربه تکنیکال و نگاه بنیادی-اقتصادی، نشان میدهند که فهم عمیق بازار سرمایه در گرو دیدن همزمان جزئیات قیمتی و تصویر بزرگ اقتصادی است. اگر بتوانید عادتهای تکرارشونده بازیگران بازار را بشناسید، چرخههای بزرگ و کوچک اقتصادی را جدی بگیرید، اما هرگز آنها را جایگزین تحلیل و مدیریت ریسک نکنید، دقیقاً همان نقشهای را در دست دارید که این کتاب قصد ترسیم آن را داشت.