معرفی کتاب بازی ثروت؛ وقتی قوانین قدیمی پول از کار میافتند
کتاب «بازی ثروت» یکی از آثار پرمخاطب رابرت کیوساکی است که در فارسی گاهی با نام «توطئه ثروتمندان» هم شناخته میشود. عنوان اصلی انگلیسی آن Rich Dad’s Conspiracy of the Rich: The 8 New Rules of Money است و کیوساکی آن را در سال ۲۰۰۹، یعنی مستقیماً در دل بحران مالی جهانی ۲۰۰۸، منتشر کرد. او در این کتاب به دنبال پاسخ به یک پرسش ساده اما دردناک بود: چرا با وجود کار زیاد، پسانداز و پیروی از توصیههای سنتی، بسیاری از مردم هر روز فقیرتر میشوند؟
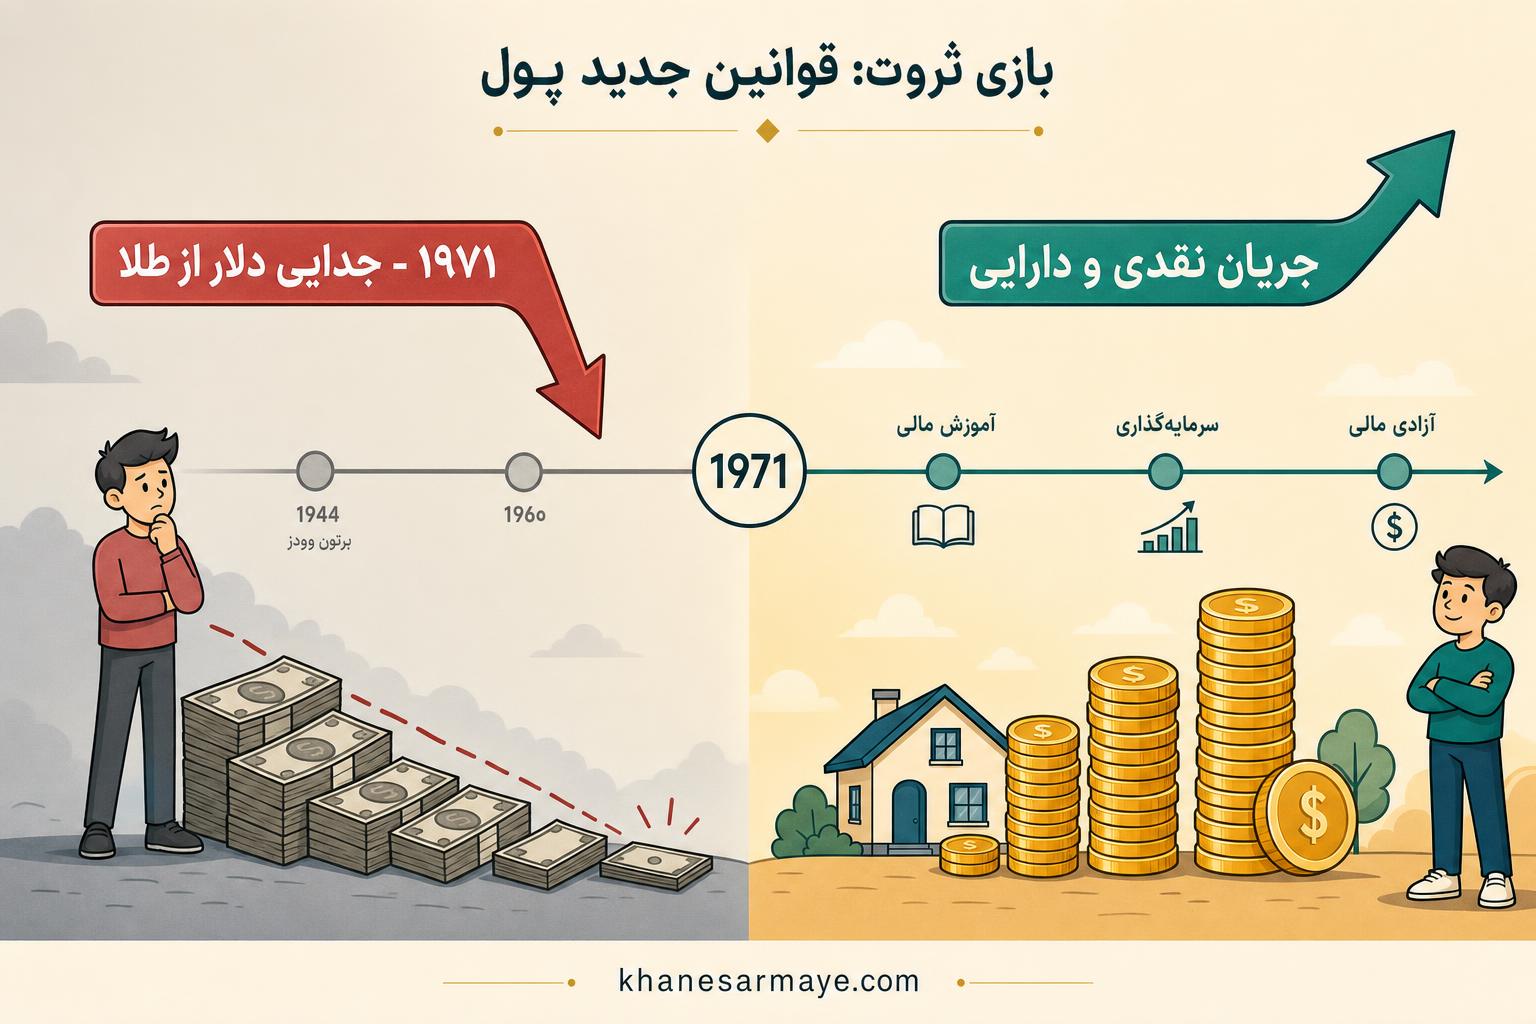
پیش از این، کیوساکی با «پدر پولدار، پدر بیپول» نگاه میلیونها نفر به مفاهیم پول، دارایی و آموزش مالی را دگرگون کرده بود. در «بازی ثروت» او یک قدم جلوتر میرود و نشان میدهد که خودِ قوانین بازی پول، از سال ۱۹۷۱ و تصمیم ریچارد نیکسون برای جداسازی دلار از استاندارد طلا، بهطور بنیادین تغییر کردهاند؛ اما بیشتر مردم هنوز طبق قوانین قدیمی بازی میکنند.
معرفی سریع کتابنویسنده: رابرت کیوساکی، عنوان اصلی: Conspiracy of the Rich، سال انتشار: ۲۰۰۹، موضوع: پول، بدهی، مالیات و آموزش مالی، مخاطب: علاقهمندان به سرمایهگذاری و استقلال مالی
این کتاب برای چه کسانی مناسبتر است؟
«بازی ثروت» یک کتاب دانشگاهی یا تخصصی سرمایهگذاری نیست؛ بیشتر یک بیانیه فکری است که ذهنیت خواننده را نسبت به پول عوض میکند. این کتاب بهویژه برای این افراد ارزشمند است:
- کسانی که با وجود کار و درآمد ثابت، احساس میکنند هیچوقت از نظر مالی جلو نمیروند.
- افرادی که به تازگی به فکر ثروتمند شدن و خارج شدن از چرخه حقوقبگیری افتادهاند.
- کسانی که میخواهند بفهمند چرا تورم و کاهش ارزش پول ملی، یک اتفاق تصادفی نیست.
- افرادی که به دنبال شروع سرمایهگذاری در ملک، طلا یا کسبوکار هستند اما نمیدانند از کجا شروع کنند.
- خوانندگان «پدر پولدار، پدر بیپول» که میخواهند عمیقتر وارد مبحث نظام پولی جهانی شوند.
ایده اصلی کتاب بازی ثروت در یک نگاه
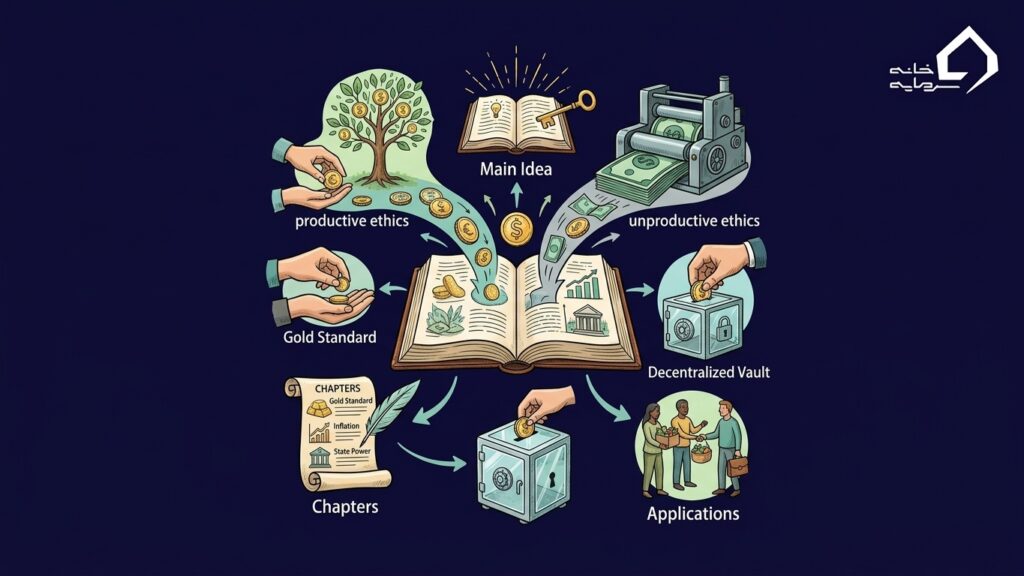
اگر بخواهیم پیام مرکزی کتاب را در یک جمله خلاصه کنیم، این است: «پول دیگر پول قدیم نیست، پس اگر با ذهنیت قدیم بازی کنید، همیشه بازندهاید.» از نگاه کیوساکی، از زمانی که پول از پشتوانه طلا جدا شد، عملاً به یک ابزار قابل چاپ و کنترل توسط دولتها و بانکهای مرکزی تبدیل شده است. در چنین دنیایی، تنها راه دفاع از داراییهای شخصی، افزایش سواد مالی و یادگیری قوانین جدید بازی است، نه اعتماد کورکورانه به پسانداز، حقوق بازنشستگی یا سیستم آموزشی سنتی.
نکته کلیدیاز دید کیوساکی، تحصیلات بالا، شغل ثابت و انتظار برای حقوق بازنشستگی، مزیتهای عصر صنعتی بودند که در عصر اطلاعات دیگر تضمینی برای امنیت مالی نیستند.
مرور فصلبهفصل مهمترین ایدههای کتاب
پایان عصر صنعتی و آغاز بیرحمانه عصر اطلاعات
کیوساکی معتقد است بسیاری از چیزهایی که هنوز در ذهن جمعی بهعنوان «امتیاز» شناخته میشوند، ارزش واقعی خود را از دست دادهاند؛ تحصیلات دانشگاهی بالا، شغل باثبات و صبر برای دریافت مستمری، همگی محصول عصر صنعتی بودند، دورانی که دیگر تمام نشده است اما هنوز طعمش زیر زبان نسلهای قبل باقی مانده. او یادآوری میکند که حتی کشورهایی مثل آمریکا که ظاهراً ثروتمند به نظر میرسند، در واقع در میان بدهکارترین اقتصادهای جهان جای میگیرند؛ به همین دلیل دیگر دولتها توان مالی گذشته برای حمایت از کارمندان بازنشسته را ندارند.
چرا دلار از سال ۱۹۷۱ یک بدهی است، نه پول؟
نقطه عطف تحلیل کیوساکی به تصمیم ریچارد نیکسون در سال ۱۹۷۱ برمیگردد؛ زمانی که ارتباط دلار آمریکا با ذخایر طلا قطع شد. از آن روز، دلار (و بهطور مشابه بسیاری از ارزهای دیگر جهان) عملاً به یک برگه بدهی تبدیل شد که ارزشش را از اعتماد و نه از پشتوانه فیزیکی میگیرد. نتیجه این تغییر، ورود همه ما به یک بازی بدهی است؛ بازیای که برخی قوانینش را میدانند و از آن سود میبرند، و بسیاری دیگر بدون آگاهی، هر روز در آن باخت بیشتری متحمل میشوند.
تفاوت اساسی «آموزش مالی» و «تربیت مالی»
یکی از دقیقترین تمایزهای کتاب، مرز بین «تربیت مالی» و «آموزش مالی» است. کسی که فقط تربیت مالی دیده، میداند که باید سرمایهگذاری کند تا از تورم عقب نماند، اما هیچ ایدهای از چگونگی انجام درست آن ندارد؛ دقیقاً مثل کسی که فقط بلد است از لپتاپش استفاده کند اما وقتی سیستم دچار مشکل شود، کاملاً ناتوان میماند. آموزش مالی واقعی یعنی دانستن اینکه در بحران چه باید کرد، چه زمانی وارد شد و چه زمانی از یک بازار خارج شد.
جریان نقدی، هدف اصلی؛ نه سود سرمایهای

بسیاری از سرمایهگذاران به سراغ بورس، طلا یا ملک میروند تا از افزایش قیمت این داراییها سود ببرند؛ یعنی به دنبال سود سرمایهای هستند. کیوساکی اما تأکید میکند که هدف اصلی او همیشه ایجاد جریان نقدی پیوسته بوده، نه فقط امید به بالا رفتن قیمت یک دارایی. همین تفاوت کوچک اما حیاتی، توضیح میدهد چرا برخی افراد در سرمایهگذاری املاک شکست میخورند و برخی دیگر، از همان بازار، درآمد ماهانه پایدار میسازند.
مالیات: بازیای که قوانینش را ثروتمندان مینویسند
کیوساکی با صراحت میگوید که سیستم مالیاتی در بسیاری از کشورها، بار اصلی را روی دوش کارمندان و کارگران عادی میگذارد، در حالی که ثروتمندانی که با آموزش مالی و ساختارهای درست سرمایهگذاری کردهاند، مالیات بسیار کمتری میپردازند. از نگاه او این وضعیت ناعادلانه است، اما راه مقابله با آن شکایت کردن نیست، بلکه یادگیری همان قواعدی است که ثروتمندان از آن استفاده میکنند.
سرمایهگذار واقعی کیست؟
کیوساکی مرز مشخصی بین کسانی که فکر میکنند سرمایهگذارند و کسانی که واقعاً سرمایهگذارند ترسیم میکند. این تفاوتها را میتوان در جدول زیر خلاصه کرد:
| ویژگی | سرمایهگذار سطحی | سرمایهگذار واقعی |
|---|---|---|
| هدف سرمایهگذاری | سود سرمایهای (افزایش قیمت) | جریان نقدی پیوسته |
| مالکیت کسبوکار | کارمند یا کارگر است | صاحب کسبوکار یا سیستم درآمدی است |
| تمرکز اصلی | درآمد ماهانه از حقوق | افزایش داراییهای درآمدساز |
| دانش مالی | محدود و سطحی | عمیق در حوزه پول، مالیات و بدهی |
| مدیریت ریسک و استرس | ضعیف، وابسته به ثبات شغلی | قوی، مبتنی بر برنامهریزی |
ملک یا سهام؛ کدام برنده بازی ثروت است؟
پاسخ کیوساکی شاید غیرمنتظره باشد: هیچکدام، بهتنهایی برنده نیستند. مشکل اصلی، انتخاب بازار نیست؛ شیوه ورود به آن است. وقتی فردی زمان کافی برای آموزش خود میگذارد و بهجای دلالی و دنبال کردن نوسان قیمت، به فکر ساخت جریان نقدی از همان بازار (اجاره ملک، سود سهام و مانند آن) باشد، از یک سرمایهگذار سطحی به یک سرمایهگذار حرفهای تبدیل میشود؛ کسی که حتی در رکود بازار هم سود میکند.
چرا دولتهای بدهکار پول چاپ میکنند؟
وقتی دولتی زیر بار بدهی سنگین باشد، سادهترین راهحل کوتاهمدت، روشن کردن دستگاه چاپ پول است. نتیجه این تصمیم، ورود حجم بزرگی از پول بیپشتوانه به اقتصاد و در پی آن، تورم و گرانی است. کیوساکی هشدار میدهد که این سیاست، طبقه متوسط را به سمت فقر میراند، درحالیکه ثروتمندانی با داراییهای واقعی (نه پول نقد)، از همین تورم سود میبرند.
چرا باید بهجای اسکناس، طلا و نقره نگه دارید؟

کیوساکی پسانداز کردن را رد نمیکند، بلکه پیشنهاد میدهد جنس پسانداز تغییر کند. به باور او، نگهداشتن اسکناس در دورانی که ارزش آن مدام کاهش مییابد، بهمعنای از دست دادن آرام قدرت خرید است. طلا و نقره، بهعنوان داراییهایی با پشتوانه تاریخی، میتوانند سپر دفاعی در برابر تورم و کاهش ارزش پول ملی باشند.
بانکها چگونه از پول شما برای خودشان پول میسازند؟
یکی از روشنگرترین بخشهای کتاب، توضیح سازوکار بانکداری است. بانکها از سپرده مردم برای اعطای وام استفاده میکنند و از تفاوت نرخ سود دریافتی و پرداختی سود میبرند. حتی وقتی خود شما وام میگیرید، در حقیقت بخشی از پولی را که پیشتر به بانک سپردهاید، با پرداخت بهره، دوباره از آن استفاده میکنید. این چرخه، در واقع نوعی بازی ثروت است که بانکها همیشه در آن برندهاند.
نقش چین، تکنولوژی و کاهش قدرت طبقه متوسط
کیوساکی ریشه بخشی از مشکلات اقتصادی آمریکا را به دوران باز شدن مسیر تجارت با چین و همچنین گسترش اتوماسیون و ماشینها در جای نیروی انسانی نسبت میدهد. کارگران چینی با دستمزد پایینتر و ماشینهای جایگزین انسان، هزینه تولید را کاهش دادند، اما در سوی دیگر، شغلهای طبقه متوسط آمریکا کم شد. سرمایهداران واقعی، برخلاف کارگران، از همین تغییرات با سرمایهگذاری در صنایع نوسازیشده سود بردند.
چرا دولتها عمداً ارزش پول ملی را پایین نگه میدارند؟

کیوساکی ارزش پول را یک ابزار سیاسی-اقتصادی میداند، نه صرفاً یک شاخص اقتصادی خالص. کاهش ارزش پول ملی، صادرات را ارزانتر و رقابتیتر میکند و شغلهای بیشتری میسازد؛ اما به قیمت کاهش قدرت خرید شهروندان عادی. به همین دلیل، دولتها تمایل چندانی به تقویت واقعی پول ملی خود ندارند و این یعنی پسانداز صرف در قالب پول رایج، در بلندمدت یک استراتژی شکننده است.
چرا بدهی دولت، در نهایت بدهی شماست
یکی از نکات تلخ کتاب این است که بدهی دولت، صرفاً مسئله دولت نیست؛ چون در نهایت شهروندان از طریق مالیات، تورم یا کاهش خدمات عمومی، هزینه آن را میپردازند. کیوساکی تأکید میکند که تنها راه فرار از این تله، ساختن مسیر مالی مستقل خودتان از طریق آموزش و داراییسازی است.
از پول جعلی به پول واقعی؛ راهحل عملی کیوساکی
پاسخ کیوساکی به بحران پولی ساده اما پرزحمت است: از مصرفکننده محض بودن به تولیدکننده تبدیل شوید. یعنی بهجای دلالی خرید و فروش خانه، وارد ساختوساز شوید؛ بهجای صرفاً بهدنبال استخدام بودن، کسبوکار خودتان را بسازید. این تغییر مسیر، هسته اصلی خروج از چرخه ضعیفشدن پول است.
چرا نباید فقط «برای پول» کار کنید؟
این جمله معروف کیوساکی معنایی ظریف دارد؛ او نمیگوید بیکار بمانید، بلکه هشدار میدهد در چرخهای گیر نیفتید که در آن تمام درآمدتان صرف مالیات و مصرف روزمره میشود. پیشنهاد او این است که تلاشتان را روی بهدستآوردن داراییهایی متمرکز کنید که مردم در هر شرایطی به آنها نیاز دارند؛ مسکن، انرژی، غذا و پوشاک از نمونههای محبوب او هستند.
کار کمتر، پول بیشتر؛ شدنی است یا فقط شعار؟
کیوساکی با افرادی که توقع «کار کمتر و درآمد بیشتر» دارند بدون ارائه ارزش بیشتر، همدلی چندانی ندارد. از دید او، افزایش درآمد واقعی فقط از مسیر ارائه خدمات یا محصولات بیشتر به بازار، یا از طریق مالکیت داراییهای درآمدساز به دست میآید، نه از طریق شکایت از نظام موجود.
مرز اخلاقی بازی ثروت: پیچاندن دیگران، پیچاندن خودتان است
یکی از هشدارهای مهم کتاب این است که رشد مالی هرگز نباید با زیر پا گذاشتن قانون یا حق دیگران همراه باشد. کیوساکی یادآوری میکند که هر معامله ناعادلانهای که امروز انجام میدهید، دیر یا زود به شکلی دیگر به زندگی خودتان برمیگردد.
۸ قانون جدید پول؛ چارچوبی که کمتر به آن پرداخته شده
یکی از بخشهایی که در بسیاری از خلاصههای فارسی این کتاب کمرنگ مانده، همان چارچوب اصلی عنوان کتاب یعنی «هشت قانون جدید پول» است. هرچند کیوساکی این قوانین را در قالب داستان و مثال روایت میکند نه فهرست خشک، جوهره آنها را میتوان اینگونه جمعبندی کرد:
- پول، دانش است: در دنیایی که پول دیگر پشتوانه فیزیکی ندارد، دانش مالی جای طلا را گرفته است.
- بدهی خوب را از بدهی بد جدا کنید: بدهیای که برای شما دارایی درآمدساز میخرد، متفاوت است از بدهیای که فقط مصرف شما را افزایش میدهد.
- روی جریان نقدی تمرکز کنید، نه فقط روی سود سرمایهای: داراییهایی که ماهانه درآمد میسازند، در نوسانات بازار امنترند.
- خانه مسکونی همیشه یک دارایی نیست: اگر درآمدزا نباشد و فقط هزینه ایجاد کند، از نگاه کیوساکی یک بدهی بهحساب میآید.
- قبل از سرمایهگذاری، کل ساختار کسبوکار را بشناسید: از ماموریت و تیم تا سیستم قانونی و مالی آن.
- زندگی مالی یک بازی تیمی است: انتخاب دقیق شرکا، مشاوران و تیم کاری، سرنوشت مالی شما را تغییر میدهد.
- یاد بگیرید پول خودتان را «چاپ» کنید: منظور کیوساکی، رسیدن به بازده سرمایهگذاری (ROI) بالا از طریق دانش و مهارت است، نه چاپ فیزیکی اسکناس.
- برای آیندهای که هنوز دیده نمیشود آموزش ببینید: به باور او، اقتصاد آینده را باید با ذهن دید، نه فقط با چشم.
مقایسه بازی ثروت با پدر پولدار، پدر بیپول
| ویژگی | پدر پولدار، پدر بیپول | بازی ثروت (توطئه ثروتمندان) |
|---|---|---|
| سال انتشار | ۱۹۹۷ | ۲۰۰۹ |
| تمرکز اصلی | تفاوت ذهنیت پدر پولدار و پدر بیپول | سازوکار نظام پولی جهانی پس از بحران ۲۰۰۸ |
| سطح مخاطب | مقدماتی، مناسب شروع مسیر مالی | میانی، برای کسانی که مبانی را میدانند |
| پیام کلیدی | دارایی بخر، بدهی نخر | قوانین پول عوض شدهاند؛ خودتان را بهروزرسانی کنید |
نقد کوتاه: نقاط قوت و ضعف کتاب
«بازی ثروت» نقاط قوت روشنی دارد؛ زبان روایی و ساده، مثالهای ملموس از تاریخ اقتصاد و توانایی کیوساکی در تبدیل مفاهیم پیچیده مالی به داستانهای قابل فهم. یک منتقد در گودریدز درباره سبک کتاب نوشته که آن را دارای «excellent energy» میداند و آن را برای آموزش عادتهای مالی خوب میستاید.
در کنار این نقاط قوت، برخی منتقدان، از جمله در نشریه پابلیشرز ویکلی، معتقدند این کتاب بیشتر «a book of philosophy» است تا راهنمای عملی گامبهگام، و بخشهایی از آن یادآور کتابهای قبلی کیوساکی است. برخی خوانندگان هم به این نکته اشاره کردهاند که تناقضی در لحن کتاب حس میشود، جایی که هم از رفتار ثروتمندان انتقاد میشود و هم همان رفتار بهعنوان راهحل پیشنهاد میشود. با وجود این نقدها، ارزش آموزشی کتاب برای مخاطب عمومی همچنان بالا باقی میماند.
مهمترین درسهای عملی برای زندگی مالی شما
جمعبندی درسهای کاربردی۱. سواد مالی را جدی بگیرید، نه فقط پسانداز کردن. ۲. بهجای سود سرمایهای، دنبال جریان نقدی ماهانه باشید. ۳. بدهی خوب (سازنده دارایی) را از بدهی بد جدا کنید. ۴. بخشی از سرمایه خود را در داراییهای واقعی مثل طلا نگه دارید. ۵. پیش از سرمایهگذاری در هر بازار، آموزش تخصصی آن را بگذرانید.
چگونه ایدههای این کتاب را در اقتصاد امروز ایران به کار ببریم؟
هرچند کتاب با محور اقتصاد آمریکا نوشته شده، اصل پیام آن برای اقتصادهای تورمی مانند ایران حتی ملموستر است. وقتی ارزش پول ملی هر سال کاهش مییابد، نگهداشتن پول نقد بدون برنامه، دقیقاً همان خطری است که کیوساکی هشدار میدهد. چند اقدام عملی متناسب با شرایط داخلی:
- بخشی از پسانداز خود را در داراییهای مقاوم در برابر تورم مانند طلا، سکه یا صندوقهای سرمایهگذاری معتبر نگه دارید.
- پیش از ورود به بازار مسکن یا بورس، بهجای دنبال کردن نوسان قیمت، امکان ایجاد اجاره یا سود نقدی پیوسته را بررسی کنید.
- در کنار شغل اصلی، حتی در مقیاس کوچک، یک منبع درآمد یا دارایی درآمدساز دوم بسازید.
- پیش از هر تصمیم مالی بزرگ، حداقل چند منبع آموزشی معتبر مطالعه کنید تا تصمیم شما مبتنی بر دانش باشد، نه شنیدهها.
جمعبندی نهایی: آیا کتاب بازی ثروت را بخوانیم؟
«بازی ثروت» صرفاً یک کتاب اقتصادی خشک نیست؛ دعوتی است به بازنگری در باورهایی که شاید سالها بدون چونوچرا پذیرفتهایم؛ از ارزش پسانداز تا امنیت شغلی و اعتماد به سیستم مالیاتی. پیام نهایی کیوساکی روشن است: قوانین بازی پول تغییر کردهاند و تنها کسانی که این قوانین جدید را یاد بگیرند، میتوانند بهجای قربانی بودن، بازیگر اصلی این بازی شوند. اگر بهدنبال نقطه شروعی برای جدی گرفتن آموزش مالی خودتان هستید، این کتاب میتواند همان جرقه لازم باشد.

سوالات متداول درباره کتاب بازی ثروت
نام اصلی کتاب بازی ثروت به انگلیسی چیست؟
عنوان اصلی این کتاب Rich Dad’s Conspiracy of the Rich: The 8 New Rules of Money است که در سال ۲۰۰۹ منتشر شد.
آیا باید قبل از این کتاب، پدر پولدار پدر بیپول را بخوانیم؟
لازم نیست، اما مطالعه آن کتاب پیش از این اثر، درک مفاهیم پایهای مانند دارایی و بدهی را سادهتر میکند.
پیام اصلی کتاب بازی ثروت چیست؟
قوانین پول از سال ۱۹۷۱ تغییر کردهاند و تنها راه بقای مالی، یادگیری آموزش مالی واقعی بهجای اعتماد به روشهای سنتی است.








خوب بود ممنونم