این مقاله بر پایه نسخه اصلی انگلیسی کتاب «سرمایهگذاری خطر پذیر» (Secrets of Sand Hill Road) نوشته شده و با تحقیق تکمیلی درباره نویسنده و محتوای کتاب غنیسازی شده است.
معرفی کتاب سرمایهگذاری خطر پذیر (Secrets of Sand Hill Road)
سرمایهگذاری، دنیایی تودرتو است؛ هر درِ آن که باز میشود، هزاران در دیگر پیش رویمان قرار میگیرد. سرمایهگذاری خطر پذیر یکی از جذابترین و در عین حال مبهمترین بخشهای این دنیا برای بسیاری از کارآفرینان است. کتاب «سرمایهگذاری خطر پذیر» نوشته اسکات کوپر، یکی از شناختهشدهترین منابع برای شکستن این ابهام است؛ کتابی که مستقیماً از دل خیابان معروف «سند هیل رود» در سیلیکون ولی، مرکز تجمع بزرگترین شرکتهای سرمایهگذاری خطرپذیر دنیا، بیرون آمده است.
اگر تازه کسبوکارتان را راهاندازی کردهاید و به فکر جذب سرمایه برای رشد آن هستید، یا صرفاً میخواهید بفهمید پشت پرده «Venture Capital» چه میگذرد، این مقاله را تا انتها بخوانید؛ نه فقط چکیده کتاب، بلکه تحلیلی کاربردی از آن پیش روی شماست.
این کتاب برای چه کسانی مناسب است؟
- کارآفرینانی که برای اولین بار قصد دارند از یک شرکت VC سرمایه بگیرند و نمیدانند این فرآیند از کجا شروع و به کجا ختم میشود.
- مدیران استارتاپهایی که یک دور جذب سرمایه را پشت سر گذاشتهاند اما هنوز مکانیزم قرارداد، ترمشیت و ارزشگذاری برایشان روشن نیست.
- علاقهمندان به ورود به حرفه سرمایهگذاری خطرپذیر که میخواهند از زبان یک بازیگر واقعی این صنعت، قواعد بازی را یاد بگیرند.
- سرمایهگذاران خرد و فعالان بازار سرمایه که میخواهند منطق تصمیمگیری VCها را در انتخاب و ارزشگذاری شرکتها بفهمند.
درباره نویسنده: اسکات کوپر کیست؟
اسکات کوپر یکی از شناختهشدهترین چهرههای صنعت سرمایهگذاری خطرپذیر است. او اولین نیروی استخدامی و از شرکای مدیرعامل شرکت «Andreessen Horowitz» (معروف به a16z) بود؛ شرکتی که از سرمایهای حدود ۳۰۰ میلیون دلار در سال ۲۰۰۹ رشد کرد و امروز میلیاردها دلار دارایی تحت مدیریت دارد. کوپر پیش از ورود به دنیای VC، در شرکت «Opsware» (که بعدها با ۱.۶ میلیارد دلار به HP فروخته شد) مسئولیتهای اجرایی مهمی داشت و تجربه هدایت یک عرضه اولیه سهام (IPO) را نیز از نزدیک لمس کرده است. او فارغالتحصیل رشته سیاستگذاری عمومی و حقوق از دانشگاه استنفورد است و همین ترکیب تجربه اجرایی، حقوقی و سرمایهگذاری، کتابش را از یک متن تئوریک به یک راهنمای عملی و معتبر تبدیل کرده است.
چرا این کتاب معتبر است؟کتاب «Secrets of Sand Hill Road» پرفروش والاستریت ژورنال بوده و اساتیدی مانند جاش لرنر از دانشکده کسبوکار هاروارد آن را منبعی روشنگر برای درک دنیای پنهان سرمایهگذاری خطرپذیر توصیف کردهاند.
ایده اصلی کتاب: رازهای پشتپرده سرمایهگذاری خطرپذیر
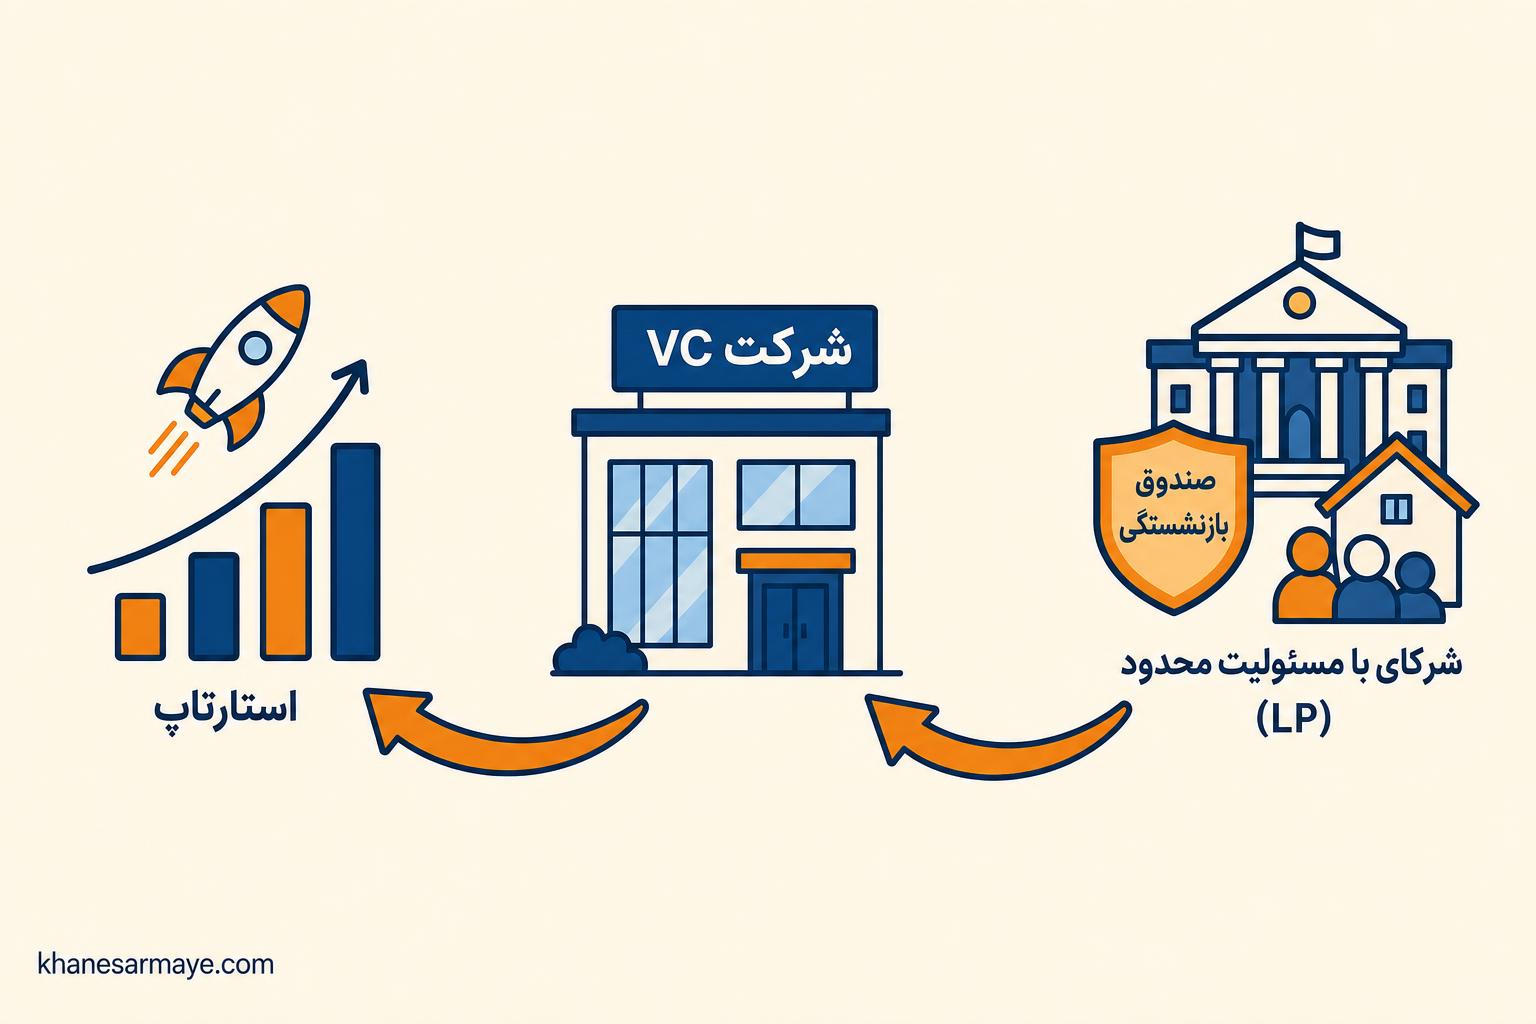
پیام مرکزی کوپر این است: صنعت VC مجموعهای پیچیده از منافع، انگیزهها و روابط متقابل است که هر بازیگرش قواعد خاص خودش را دارد. کارآفرین، سرمایهگذار خطرپذیر و شریک تامینکننده سرمایه (LP) سه ضلع این مثلث هستند و اگر کارآفرین منطق هر سه ضلع را نفهمد، در مذاکره سهم بیشتری از شرکتش را از دست میدهد یا شریکی نامناسب انتخاب میکند. هدف کوپر شفاف کردن همین بازی پیچیده است تا کارآفرین با آگاهی کامل وارد میز مذاکره شود، نه با ترس یا نادانی.
سرمایهگذاری خطر پذیر چیست و سرمایهگذار خطر پذیر کیست؟
سرمایهگذاری خطر پذیر نوعی سرمایهگذاری است که روی کسبوکارهای نوپا یا استارتاپهایی با ایدههای پرریسک اما پتانسیل رشد بالا انجام میشود. برخلاف تصور رایج، کار سرمایهگذار خطرپذیر فقط تزریق پول نیست؛ او در واقع در سرنوشت کسبوکار سهیم میشود. کوپر تاکید میکند که یک VC خوب، از هر ابزاری برای کمک به موفقیت کارآفرین استفاده میکند، از معرفی نیروهای کلیدی گرفته تا اتصال به شبکه مشتریان و بازارهای جدید.
سرمایهگذاران خطر پذیر چه خدماتی ارائه میدهند؟
در کتاب بهروشنی توضیح داده میشود که خدمات یک VC فراتر از تامین مالی است:
- کمک به شناسایی و جذب نیروهای کلیدی برای گسترش تیم
- یافتن مشتریان اولیه و کمک به بازتعریف بازار هدف
- مشاوره استراتژیک در تصمیمهای کلان کسبوکار
- مشاوره مدیریتی و راهنمایی در ساختار سازمانی
نکته مهمی که کمتر به آن توجه میشود این است که افق زمانی یک VC روی یک ایده معمولاً بیش از یک دهه است. این یعنی این سرمایهگذاران به این راحتی از یک ایده کنار نمیکشند و عملاً نقشی شبیه به یک شریک کارآفرین ایفا میکنند، نه صرفاً یک تامینکننده مالی.
چرا با وجود بانکها، سرمایهگذاری خطرپذیر رونق گرفت؟
سرمایهگذاری خطرپذیر پدیده جدیدی نیست و ریشه آن به دهه ۱۹۴۰ میلادی بازمیگردد، اما «VC» در آمریکا پس از بحران اقتصادی جهانی سال ۲۰۰۸ به اوج شهرت خود رسید. دو دلیل اصلی این اتفاق را رقم زد:
۱. بانکها تمایلی به وامدهی نداشتند
بسیاری از بانکها نقدینگی کافی برای وامدهی در اختیار نداشتند و کارآفرینانی که روی وامهای بانکی برای رشد کسبوکارشان حساب باز کرده بودند، با بنبست روبهرو شدند.
۲. سیستم بانکی برای نیازهای کارآفرینان طراحی نشده بود
گرفتن وام از بانک یعنی تعهد به بازگرداندن اصل پول بههمراه سود آن در بازه زمانی نسبتاً کوتاه؛ چیزی که برای استارتاپهایی که ممکن است ماهها یا سالها درآمد پایدار نداشته باشند، عملاً غیرممکن بود. دقیقاً همین خلأ بود که VCها را به بازیگران اصلی تامین مالی نوآوری تبدیل کرد.
| معیار | وام بانکی | سرمایهگذاری خطرپذیر (VC) |
|---|---|---|
| نوع بازپرداخت | اصل و سود در بازه زمانی مشخص | معمولاً از طریق فروش سهام یا خروج (Exit) |
| ریسکپذیری | پایین؛ نیاز به وثیقه و سابقه مالی | بالا؛ تمرکز روی پتانسیل رشد آینده |
| دخالت در مدیریت | معمولاً هیچ | حضور در هیئتمدیره و مشاوره فعال |
| زمانبندی انتظار بازگشت | کوتاهمدت | بلندمدت، اغلب بیش از یک دهه |
دوراهی تاریخی استارتاپها؛ وام یا سهام؟

تامین منابع مالی، دغدغه همیشگی هر کارآفرین است. انتخاب نهایی بین «وام» یا «سهام» به شخصیت، ریسکپذیری و اهدافی که کارآفرین برای آینده کسبوکارش دارد بستگی دارد. اگر تمایلی به دخالت دیگران در تصمیمات استارتاپتان ندارید و میتوانید بار بازپرداخت زودهنگام وام را تحمل کنید، گرفتن وام گزینه مناسبتری است.
اما اگر به دنبال توسعه بلندمدت هستید، نمیتوانید در کوتاهمدت اصل سرمایه را بازگردانید، یا به دلیل ریسک بالای ایدهتان اساساً واجد شرایط وام بانکی نیستید، تامین سرمایه از طریق فروش بخشی از سهام شرکت، دقیقاً همان مسیری است که برایتان طراحی شده.
آیا VC جایگزین کامل وام بانکی است؟
پاسخ کوپر روشن است: خیر. سازوکار تامین مالی VC بیشتر به منطق سهام شبیه است تا وام. در قدم اول، سرمایه موردنیاز استارتاپ همراه با نرخ بازده مورد انتظار در اختیارش قرار میگیرد، اما سرمایهگذار این امکان را دارد که بهجای بازپسگیری مستقیم پول، معادل آن را بهصورت سهام دریافت کند.
چه چیزی موفقیت یک سرمایهگذاری خطرپذیر را تضمین میکند؟
یکی از عمیقترین بخشهای کتاب، پاسخ به این سوال است: یک VC دقیقاً روی چه چیزی سرمایهگذاری میکند؟ کوپر توضیح میدهد که در این مرحله، اطلاعات دقیق و قابلاتکا درباره آینده یک استارتاپ بهسختی در دسترس است؛ در حالیکه کارآفرین در ذهن خودش قبلاً به هدف نهایی رسیده و آینده را روشن میبیند.
سرمایهگذار موفق کسی نیست که بیشترین اطلاعات را جمع کرده، بلکه کسی است که درستترین اطلاعات را پیدا کرده است. به همین دلیل، VCهای حرفهای هرگز به ارائه (Pitch) کارآفرین در جلسه اکتفا نمیکنند و خودشان فعالانه بهدنبال راستیآزمایی ادعاها، بررسی بازار و گفتوگو با مشتریان بالقوه میروند.
نکته کلیدی کتاببرنده بازی سرمایهگذاری، کسی نیست که بیشترین داده را دارد؛ کسی برنده است که درستترین و قابلاتکاترین اطلاعات را کشف کرده باشد.
نقش شرکای با مسئولیت محدود (LP) در پشت صحنه VC

نکتهای که در بیشتر مقالات درباره VC نادیده گرفته میشود، منبع اصلی پول این شرکتهاست. بسیاری از شرکتهای VC با پول خودشان سرمایهگذاری نمیکنند؛ بلکه از طریق «شرکای با مسئولیت محدود» یا LP (Limited Partners) سرمایه جذب میکنند. شناخت این لایه پنهان، درک شما از انگیزههای واقعی یک VC را عمیقتر میکند.
| نوع شریک با مسئولیت محدود (LP) | منبع سرمایه |
|---|---|
| دانشگاهها | وقفهای دریافتی از فارغالتحصیلان |
| خیریهها | کمکهای مالی اهداکنندگان |
| صندوقهای بازنشستگی | حق بیمه و پسانداز اعضا (اکنون در آمریکا کاهشیافته) |
| دفاتر خانوادگی | سرمایه مشترک خانوادههای ثروتمند |
| صندوقهای سرمایه ملی | درآمد مازاد کشورها، رایج در آسیا و خاورمیانه |
| شرکتهای بیمه | حق بیمه پرداختی بیمهشدگان |
نکات مهم درباره شراکت VCها و شرکای با مسئولیت محدود
حالا که فهمیدیم کارآفرین از VC و VC از LP سرمایه میگیرد، بد نیست چند نکته کلیدی درباره سازوکار این شراکت بدانید:
شرکای با مسئولیت محدود در انتخاب نوع سرمایهگذاری دخالت نمیکنند
کار آنها نوعی «سرمایهگذاری چشمبسته» است، مشروط بر اینکه VC توجیه اقتصادی طرحها را تضمین کند.
تصمیم خروج از یک سرمایهگذاری، در اختیار آنها نیست
این تصمیم کاملاً بر عهده مدیران VC است و LPها در این فرآیند نقشی ندارند.
از نظر قانونی و مالیاتی، پوششی امن دارند
چون خودشان را از تصمیمات سرمایهگذاری کنار میکشند، در دادگاهها معمولاً از مسئولیت مبرا هستند. علاوه بر این، بسیاری از این شرکا (مثل دانشگاهها و خیریهها) در پرداخت مالیات بر درآمد، حدود ۵۰ درصد نسبت به دیگران کمتر مالیات میپردازند.
آیا کسبوکار شما باید بهدنبال جذب سرمایهگذاری خطرپذیر باشد؟
پیش از دویدن به سمت هر شرکت VC، این دو سوال کلیدی را از خودتان بپرسید:
- آیا فرصت شما بازار بزرگی دارد؟ اگر بازار هدف محدود باشد، با احتمال بالا هیچ VC ای جذب کسبوکار شما نمیشود و تامین مالی از طریق بانک یا منابع دیگر منطقیتر است.
- آیا آماده واگذاری بخشی از کنترل مدیریتی هستید؟ پذیرش سرمایه VC یعنی گزارشدهی منظم، حضور یک عضو جدید در هیئتمدیره، و گاهی عقبنشینی از تصمیماتی که خودتان میگرفتید.
هشدار مهماگر آمادگی روانی پاسخگویی به یک شریک بیرونی و تعدیل برخی تصمیمات مدیریتی را ندارید، جذب سرمایه VC میتواند به تنشهای جدی در آینده کسبوکارتان منجر شود.
چگونه یک شرکت سرمایهگذاری خطرپذیر پیدا کنیم؟
۱. مراجعه مستقیم به وبسایت شرکتهای VC
اغلب این شرکتها بخشی در وبسایت خود دارند که از کارآفرینان دعوت میکند طرح خود را ارسال کنند؛ سادهترین اما در عین حال کمبازدهترین روش.
۲. استفاده از شبکه ارتباطی وکیل کسبوکار
بسیاری از وکلای حوزه استارتاپ با شرکتهای VC ارتباط مستقیم دارند و میتوانند موکلان خود را برای دریافت سرمایه معرفی کنند.
۳. یافتن یک واسطه معتبر
اگر دو روش قبلی جواب نداد، باید فردی را پیدا کنید که بهنوعی با این شرکتها در ارتباط است و میتواند شما را معرفی کند.
مهمترین درسهایی که از این کتاب میگیریم
- سرمایهگذاری خطرپذیر یک رابطه بلندمدت است، نه یک معامله ساده مالی؛ افق زمانی معمولاً بیش از ده سال است.
- اطلاعات دقیق، نه حجم اطلاعات، تعیینکننده موفقیت یک سرمایهگذاری است؛ هم برای VC و هم برای کارآفرین.
- پول یک VC از جیب خودش نیست؛ شناخت انگیزههای LPها به شما کمک میکند بفهمید چرا برخی VCها فشار زمانی بیشتری برای خروج (Exit) دارند.
- پیش از پذیرش سرمایه VC، باید بین «کنترل کامل» و «رشد سریعتر» یکی را انتخاب کنید؛ نمیتوان هر دو را همزمان داشت.
- انتخاب بین وام و سهام، تصمیمی استراتژیک است که باید بر اساس مدل کسبوکار و افق زمانی بازگشت سرمایه گرفته شود، نه صرفاً بر اساس دسترسی.
نقد کوتاه بر کتاب سرمایهگذاری خطر پذیر
نقطه قوت اصلی این کتاب، صداقت نویسنده در افشای مکانیزمهای پشتپردهای است که معمولاً VCها ترجیح میدهند دربارهشان صحبت نکنند؛ از جمله نقش واقعی LPها و منطق ارزشگذاری. با این حال، چون کوپر از دل اکوسیستم سیلیکون ولی مینویسد، برخی مثالها و اعداد ذکرشده در کتاب بیشتر با فضای استارتاپی آمریکا همخوانی دارد و کارآفرینان ایرانی باید آن را با شرایط بازار محلی خودشان تطبیق دهند.
پیام نهایی نویسنده و جمعبندی

اسکات کوپر بیش از یک دهه از عمر حرفهای خود را در قلب دنیای سرمایهگذاری خطرپذیر گذرانده و همبنیانگذار یکی از شناختهشدهترین شرکتهای VC دنیا بوده است. او چکیدهای از تجربیات، بایدها و نبایدهای این صنعت را در کتاب «سرمایهگذاری خطر پذیر» گرد هم آورده تا مسیر جذب سرمایه برای کارآفرینان روشنتر و منصفانهتر شود.
پیام نهایی این کتاب ساده اما عمیق است: سرمایهگذاری خطرپذیر نه یک معجزه مالی است و نه دشمن استقلال کارآفرین؛ ابزاری است که وقتی با آگاهی کامل از قواعدش استفاده شود، میتواند شتابدهنده واقعی رشد یک ایده بزرگ باشد.
نظر شما چیست؟
اگر شما یک کارآفرین بودید، حاضر میشدید بخشی از اختیارات مدیریتی و تصمیمگیری خودتان را در ازای جذب سرمایه از یک شرکت سرمایهگذاری خطرپذیر واگذار کنید؟