اگر تا امروز گمان میکردید راز ثروتمند شدن در فرمولهای پیچیده مالی، تحلیل تکنیکال دقیق یا مدرک اقتصاد نهفته است، کتاب روانشناسی پول نوشته مورگان هاوزل این باور را از ریشه به چالش میکشد. این اثر که در سال ۲۰۲۰ منتشر شد و به سرعت به یکی از پرفروشترین کتابهای حوزه مالی رفتاری در جهان تبدیل شد، نشان میدهد رابطه ما با پول بیشتر از آنکه به هوش و محاسبهگری وابسته باشد، ریشه در تجربههای شخصی، احساسات پنهان و عادتهای رفتاری دارد.
در ادامه این مقاله، علاوه بر خلاصهای روان و دقیق از مهمترین فصلهای کتاب، سراغ نکاتی میرویم که معمولاً در معرفیهای سطحی نادیده گرفته میشوند؛ از شناخت دقیقتر نویسنده و مشخصات کامل کتاب گرفته تا مفاهیم تخصصیتری مانند «دمهای بلند»، «فضای خطا» و تفاوت میان «معقول بودن» و «منطقی بودن» در تصمیمهای مالی. هدف این است که پس از پایان این مطلب، نهتنها محتوای کتاب را کامل بشناسید، بلکه دقیقاً بدانید چگونه ایدههای آن را در زندگی و تصمیمهای مالی روزمره خود پیاده کنید.
کتاب روانشناسی پول (The Psychology of Money) دقیقاً چه کتابی است؟
روانشناسی پول با عنوان اصلی The Psychology of Money: Timeless Lessons on Wealth, Greed, and Happiness در سپتامبر ۲۰۲۰ توسط انتشارات هریمن هاوس منتشر شد. کتاب از ۲۰ فصل کوتاه و کاملاً مستقل تشکیل شده که هر کدام با یک داستان واقعی یا تاریخی آغاز میشود و سپس یک اصل روانشناختی درباره پول را باز میکند. همین ساختار داستانمحور باعث شده کتاب برخلاف بسیاری از آثار مالی، خشک و آکادمیک نباشد و برای مخاطب عمومی هم قابل فهم و لذتبخش باشد.
نکته جالب این است که هاوزل بهجای تمرکز بر نمودار، فرمول یا پیشبینی بازار، تمام توجهش را روی «رفتار انسان» گذاشته است. او معتقد است موفقیت مالی یک علم سخت مثل فیزیک نیست، بلکه مهارتی نرم است که بیشتر به خلقوخو، صبر و کنترل احساسات وابسته است تا ضریب هوشی.
| ویژگی | جزئیات |
|---|---|
| نویسنده | مورگان هاوزل (Morgan Housel) |
| عنوان اصلی | The Psychology of Money: Timeless Lessons on Wealth, Greed, and Happiness |
| سال انتشار نسخه اصلی | ۲۰۲۰ میلادی، انتشارات Harriman House |
| تعداد فصلها | ۲۰ فصل کوتاه و مستقل از هم |
| حجم کتاب | حدود ۲۰۰ تا ۲۲۰ صفحه (بسته به نسخه ترجمه) |
| میزان استقبال جهانی | میلیونها نسخه فروش و ترجمه به بیش از ۵۰ زبان زنده دنیا |
| ژانر | مالی رفتاری، روانشناسی پول، توسعه فردی |
مورگان هاوزل؛ نویسندهای که پول را از زاویه انسان دید، نه اعداد
مورگان هاوزل پیش از نویسندگی، سالها بهعنوان تحلیلگر و ستوننویس در نشریههای معتبری مانند مادلی فول (The Motley Fool) و والاستریت ژورنال فعالیت میکرد. او هماکنون یکی از شرکای صندوق سرمایهگذاری Collaborative Fund است و دو بار جایزه «بهترین در تجارت» از انجمن ویراستاران و نویسندگان تجاری آمریکا و همچنین جایزه سیدنی نیویورکتایمز را از آن خود کرده است.
تجربه هاوزل در دوران بحران مالی ۲۰۰۸ نقطه عطف مهمی در نگاه او بود؛ در حالی که بسیاری از تحلیلگران دنبال دلایل فنی فروپاشی بازار بودند، او روی جنبه روانشناختی ماجرا متمرکز شد و به این نتیجه رسید که غرور، رفتار گلهای و تصمیمهای کوتاهمدت، نقشی بهمراتب بزرگتر از خطای محاسباتی در بحرانهای مالی دارند. همین دیدگاه، ستون فقرات کتاب روانشناسی پول را شکل داد.
این کتاب مناسب چه کسانی است؟
روانشناسی پول یک کتاب آموزش سرمایهگذاری فنی نیست؛ بنابراین اگر دنبال آموزش تحلیل تکنیکال یا استراتژیهای معاملاتی هستید، این کتاب پاسخگوی نیاز شما نخواهد بود. اما برای گروههای زیر، مطالعه آن بسیار ارزشمند است:
- کسانی که با وجود درآمد خوب، همیشه احساس میکنند پساندازی ندارند و ثروتشان «فرار» میکند.
- سرمایهگذاران تازهکار یا باتجربهای که میخواهند بفهمند چرا تصمیمهای احساسی، سرمایهشان را نابود میکند.
- افرادی که به دنبال نگاهی واقعبینانه و بدون کلیشه به رابطه پول و شادی هستند.
- کارآفرینان و صاحبان کسبوکار که باید در شرایط عدم قطعیت، تصمیم مالی بگیرند.
- هرکسی که میخواهد پیش از یادگیری فنون سرمایهگذاری، ابتدا «ذهنیت مالی» درستی بسازد.
نکته مهم پیش از مطالعهاین کتاب مجموعهای از فرمولهای سرمایهگذاری نیست؛ بلکه راهنمای ساختن نگرش درست نسبت به پول است. اگر انتظار نکات فنی بورس دارید، شاید در ابتدا کمی غافلگیر شوید.
ایده اصلی و پیام محوری کتاب در یک جمله
اگر بخواهیم کل فلسفه هاوزل را در یک جمله خلاصه کنیم، این است: موفقیت مالی محصول هوش نیست؛ محصول رفتار است. کسی که با درآمد متوسط اما رفتار مالی منضبط زندگی میکند، در بلندمدت ثروتمندتر از کسی میشود که هوش مالی بالایی دارد اما اسیر احساساتش است.
هاوزل با مرور دهها داستان واقعی نشان میدهد تصمیمهای مالی ما هرگز روی کاغذ و با ماشینحساب گرفته نمیشوند؛ بلکه سر میز شام، وسط یک بحران خانوادگی یا در اوج ترس و طمع شکل میگیرند. به همین دلیل، دانستن ریاضیات سرمایهگذاری کافی نیست؛ باید بدانید ذهن شما در لحظه تصمیمگیری چه بازیای با شما در میآورد.
پیام محوری کتابثروتمند شدن به مهارت گرفتن ریسک نیاز دارد؛ اما ثروتمند ماندن به فروتنی، صبر و ترس همیشگی از باختن آنچه دارید نیاز دارد. این دو مهارت شبیه هم نیستند و باید هر دو را جدا یاد بگیرید.
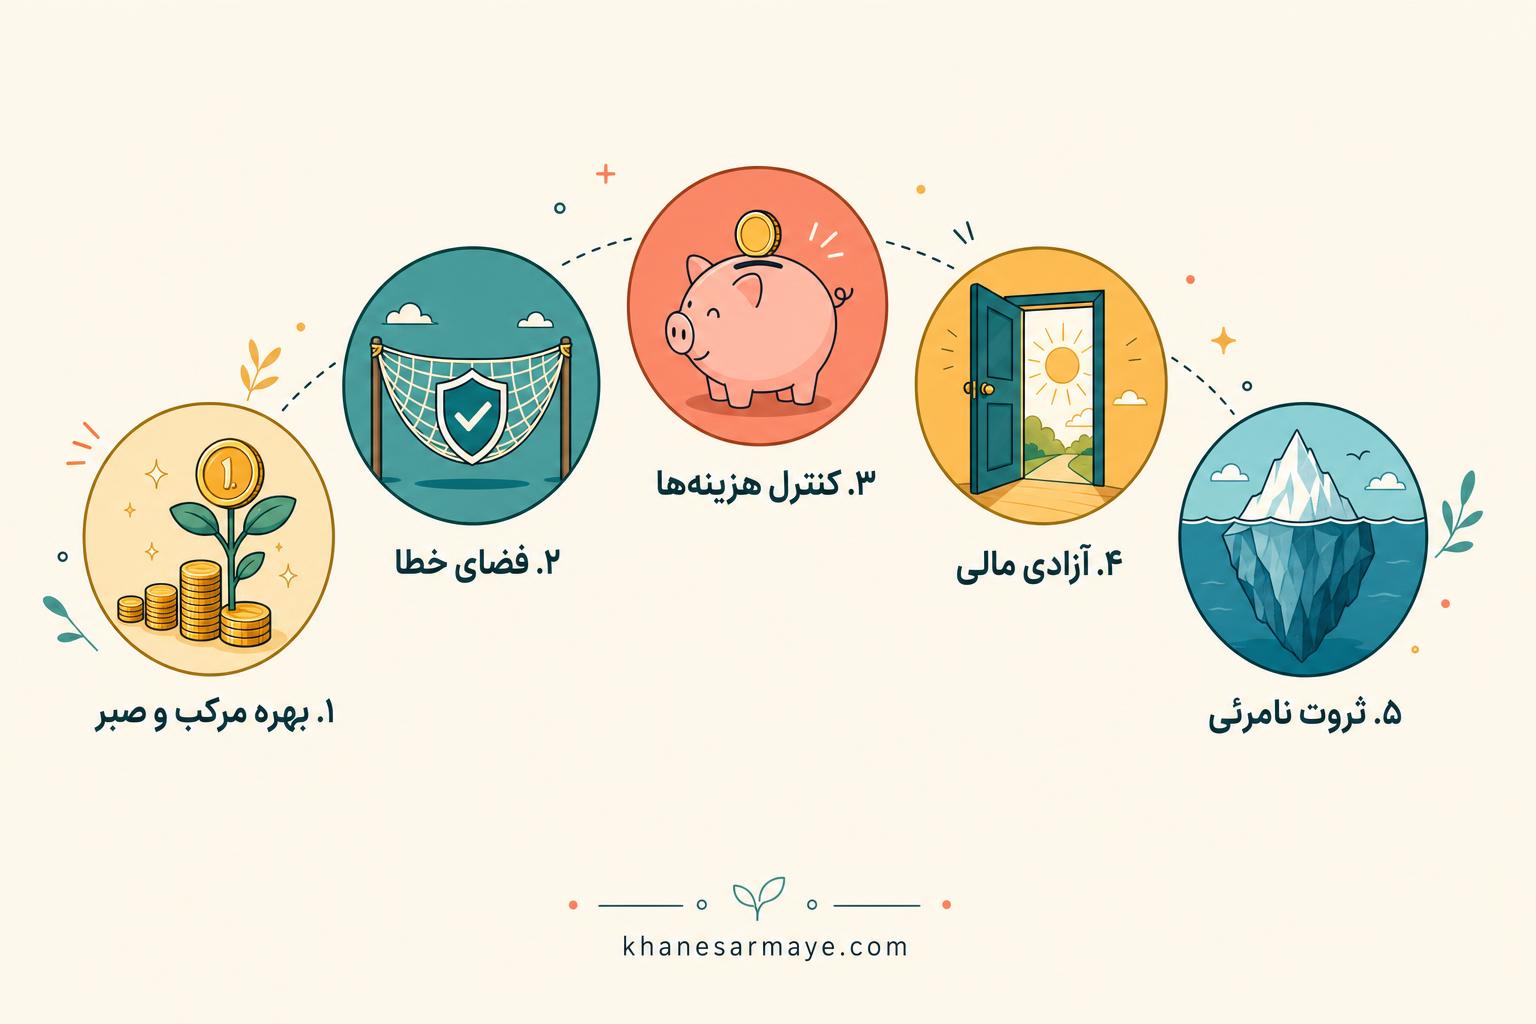
مرور فصلبهفصل مهمترین مفاهیم کتاب روانشناسی پول
در این بخش، ستونهای اصلی کتاب را به ترتیب مرور میکنیم؛ نه بهصورت خلاصه خشک فصلها، بلکه بهعنوان مفاهیمی بههمپیوسته که هرکدام یک تکه از پازل ذهنیت مالی سالم را کامل میکنند.
هیچکس دیوانه نیست؛ چرا رفتار مالی افراد اینقدر متفاوت است؟
ممکن است فردی که ریسک بزرگی در بورس کرده و ضرر داده، در نگاه شما بیاحتیاط به نظر برسد؛ اما همان فرد، تصمیمش را کاملاً منطقی و بر پایه تجربههای زندگی خودش گرفته است. کسی که در دوران رونق اقتصادی بزرگ شده، ریسک را نمکِ سرمایهگذاری میبیند؛ اما کسی که فقر یا رکود را از نزدیک تجربه کرده، حتی کوچکترین ریسک را تهدیدی جدی میداند.
هاوزل تأکید میکند هیچکدام از این دو نگاه «اشتباه» نیست؛ هر دو محصول تجربه زیستهاند. درس عملی این بخش ساده اما مهم است: پیش از قضاوت درباره تصمیم مالی دیگران (یا حتی تصمیمهای گذشته خودتان)، بهجای «درست یا غلط بودن»، به «شرایطی که آن تصمیم در آن گرفته شده» فکر کنید.
شانس و ریسک؛ دو روی پنهان هر داستان موفقیت مالی
مرز بین موفقیت و شکست در دنیای مالی بسیار باریکتر از آن چیزی است که فکر میکنیم. هاوزل با مثالهای ملموس نشان میدهد بخش قابلتوجهی از موفقیتهای بزرگ مالی، محصول شانس بوده؛ همانطور که بخش زیادی از شکستها نتیجه ریسکهای محاسبهشده و نه لزوماً بیاحتیاطی است.
نتیجه عملی این نگاه این است که نباید کورکورانه از الگوی موفقیت یک فرد پیروی کنید، چون احتمالاً بخشی از موفقیت او را عامل شانس رقم زده که در تجربه شما تکرار نخواهد شد. بهجای کپی کردن نتیجه، الگوهای رفتاری قابل تکرار او—مثل نظم و صبر—را الگو بگیرید.
هرگز کافی نیست؛ مراقب ریسکهای نامرئی طمع باشید
یکی از تلخترین بخشهای کتاب، فصل «هرگز کافی نیست» است. طمع برای داشتن بیشتر، در ابتدای راه محرک خوبی است؛ اما اگر مرزی برایش تعریف نکنید، دقیقاً در لحظهای که باید بیشترین لذت را از داراییتان ببرید، همهچیز را به خطر میاندازد. تاریخ سرمایهگذاری پر است از افرادی که با ثروتی کافی برای یک زندگی راحت، بهخاطر طمع برای «کمی بیشتر»، همهچیز را در یک شب از دست دادند.
هشدار مهم درباره طمعوقتی به آنچه دارید قانع نباشید، همیشه یک قدم دورتر از خط قرمزی هستید که میتواند کل سرمایهتان را نابود کند. تعیین یک نقطه توقف مشخص، مهمترین ابزار محافظت از ثروت است.
راز نتایج شگفتانگیز؛ فرمول ساده صبر و بهره مرکب
بسیاری از ما فکر میکنیم ثروتمندان بزرگ به یک راز پیچیده دسترسی داشتهاند؛ اما هاوزل نشان میدهد راز اصلی اغلب چیزی بهسادگی «زمان» است. بهره مرکب، برخلاف نامش، یک مفهوم درخشان و هیجانانگیز نیست؛ بلکه فرآیندی کند و بیسروصداست که فقط با گذر سالها معنا پیدا میکند. بخش بزرگی از ثروت افرادی مثل وارن بافت نه از بازدهی فوقالعاده سالانه، بلکه از این واقعیت میآید که او دهههاست بدون وقفه سرمایهگذاری کرده است.
نتیجه کاربردی این اصل روشن است: اگر بخشی از سرمایهگذاریتان را با افق زمانی بلندمدت (بهجای تمرکز صرف بر سودهای کوتاهمدت) انجام دهید، به بهره مرکب اجازه میدهید کار خودش را انجام دهد. این یکی از معدود «رازهایی» است که همه به آن دسترسی دارند، اما کمتر کسی صبر لازم برای استفاده از آن را دارد.
ثروتمند شدن یا ثروتمند ماندن؟ چرا این دو مهارت متفاوتاند
بهدستآوردن پول و نگهداشتن آن، دو مهارت کاملاً جدا از هم هستند. مهارت اول به تهور، خوشبینی و جسارت در گرفتن ریسک نیاز دارد؛ اما مهارت دوم دقیقاً نقطه مقابل است و به فروتنی، صرفهجویی و پذیرفتن این باور نیاز دارد که آنچه امروز دارید، ممکن است فردا از دست برود.
هاوزل این تناقض را یکی از بزرگترین دلایل شکست افراد ثروتمند میداند: کسی که با ریسکپذیری بالا ثروتمند شده، اغلب همان رویکرد پرریسک را برای حفظ ثروت هم ادامه میدهد؛ در حالی که برای «ماندن» در جایگاه ثروتمند، باید سبک رفتاریتان را عوض کنید.
بدبینی هوشمندانه، مهمترین سپر محافظ ثروت شما

یک ضربالمثل معروف در فرهنگ مالی میگوید که در زندگی باید خوشبین و در کار، بدبین بود. خوشبینی بیشازحد نسبت به یک روش سرمایهگذاری، دقیقاً همان چیزی است که افراد را به تمرکز تمام داراییشان روی یک گزینه بهظاهر «جادویی» سوق میدهد؛ رفتاری که در تاریخ بازارهای مالی، بارها به فاجعه ختم شده است.
به همین دلیل، هاوزل توصیه میکند همیشه بخشی از ذهنتان نسبت به روشهای سرمایهگذاری، توصیههای داغ بازار و حتی تصمیمهای گذشته خودتان، محتاط و کمی بدبین باقی بماند. این بدبینی حسابشده، نه بیعملی، بلکه نوعی سپر محافظ در برابر تصمیمهای هیجانی است.
شکست بخشی طبیعی از بازی سرمایهگذاری است؛ آشنایی با دمهای بلند
یکی از مفاهیم کلیدی و کمتر شناختهشده کتاب، مفهوم «دمهای بلند» یا Tail Events است. هاوزل با بررسی عملکرد صندوقهای بزرگ سرمایهگذاری نشان میدهد در بسیاری از موارد، تنها درصد بسیار کوچکی از تصمیمها مسئول اکثریت قریببهاتفاق سود نهایی هستند؛ باقی تصمیمها یا خنثیاند یا حتی زیانده.
این یعنی اشتباه کردن در بازار سرمایه، نه یک استثنا، بلکه بخش طبیعی و اجتنابناپذیر مسیر است. سرمایهگذار موفق کسی نیست که هیچ اشتباهی نمیکند؛ کسی است که وقتی چند تصمیم درست بزرگ میگیرد، اجازه میدهد آن تصمیمها بهاندازه کافی رشد کنند تا اشتباههای کوچکتر را جبران کنند.
بزرگترین سود ثروت، خریدن آزادی است نه اشیای گرانقیمت
شاید مهمترین چیزی که پول واقعاً برایمان میخرد، «کنترل روی زمان» است؛ اینکه هر زمان خواستید بتوانید کاری را که دوست دارید انجام دهید، در کنار افرادی باشید که دوستشان دارید و مجبور نباشید فقط برای امرار معاش، ساعتهای طولانی کاری را که از آن لذت نمیبرید تحمل کنید. این نوع آزادی، ارزشمندتر از هر کالای لوکسی است که بتوان با پول خرید.
پارادوکس عصر مدرن؛ چرا با پول بیشتر، شادتر نیستیم؟
آمارها نشان میدهند نسل امروز با وجود درآمد بالاتر نسبت به نسلهای قبل، رضایت کمتری از زندگی دارد. هاوزل بخش مهمی از این پارادوکس را به «تمامنشدن ساعتهای کاری ذهنی» ربط میدهد. در گذشته، کار بدنی با پایان شیفت روزانه تمام میشد؛ اما امروز، بسیاری از ما حتی بعد از ترک محل کار، ذهنمان درگیر ایمیلهای خواندهنشده و وظایف تمامنشده است. نتیجه این وضعیت، فرسودگی ذهنی است که حتی با پول بیشتر هم قابل جبران نیست، چون دیگر فرصتی برای لذت بردن از آن پول باقی نمیماند.
مردم تشنه احتراماند، نه لزوماً ثروت (پارادوکس مرد پشت فرمان)
یکی از تیزبینانهترین مشاهدات کتاب این است که وقتی به یک ماشین گرانقیمت نگاه میکنیم، معمولاً به فکر تحسین راننده آن نیستیم؛ بلکه ناخودآگاه خودمان را پشت آن فرمان تصور میکنیم. این یعنی خریدهای پرزرقوبرق، آن تحسین و احترامی را که به دنبالش هستیم، به شکلی که تصور میکنیم به ارمغان نمیآورند. آنچه واقعاً باعث احترام دیگران میشود، رفتار، شخصیت و ارتباط واقعی است، نه نمایش ثروت.
ثروت واقعی، همیشه نامرئی است
یکی از فریبندهترین باورهای رایج این است که هرچه بیشتر خرج کنیم، ثروتمندتر به نظر میرسیم. اما هاوزل تأکید میکند ثروت واقعی، دقیقاً همان داراییای است که خرج نشده؛ پولی که در حساب پسانداز، سرمایهگذاری یا دارایی نقدشونده باقی مانده است. آنچه دیگران میبینند (ماشین، خانه، سفر)، در واقع نشانه خرجکردن پول است، نه نشانه ثروت داشتن.
اشتباه رایج درباره ثروتبسیاری از افرادی که ظاهری مرفه دارند، در واقع بخش زیادی از درآمدشان را خرج نمایش همان ثروت میکنند و پسانداز واقعی چندانی ندارند. ثروتنمایی و ثروت واقعی دو مفهوم کاملاً متفاوتاند.
ذهن ثروتمند در برابر ذهن فقیر

افرادی که بهتازگی به ثروت رسیدهاند (مثل برندگان قرعهکشی) اغلب همچنان با ذهنیت قدیمی خود زندگی میکنند؛ ذهنیتی که هنوز باور ندارد وضعیت مالیشان تغییر کرده است. همین باور نداشتن باعث میشود آنها با ولخرجی و نمایش ثروت، سعی کنند به خودشان و دیگران ثابت کنند واقعاً ثروتمندند؛ رفتاری که اغلب به از دست رفتن همان ثروت تازهبهدستآمده ختم میشود.
در مقابل، کسانی که ابتدا در ذهن خود «مسئولیتپذیری مالی» و آرامش نسبت به داراییشان را ساختهاند، حتی با ثروت زیاد هم نیازی به اثبات آن به دیگران نمیبینند و همین موضوع، بزرگترین تضمین برای حفظ بلندمدت ثروت است.
پسانداز بدون دلیل خاص؛ شاید مهمترین توصیه کل کتاب
هاوزل تأکید میکند پسانداز کردن نباید همیشه برای یک هدف مشخص (خرید خانه، ماشین یا سفر) باشد؛ گاهی بهترین دلیل برای پسانداز، خود «انعطافپذیری» و آرامش خاطری است که به همراه دارد. پساندازی که هدف مشخصی ندارد، مثل یک دیوار محافظ در برابر اتفاقهای پیشبینینشده زندگی عمل میکند.
نکته کلیدی دیگر این است که ثروتمند شدن، بیشتر از افزایش درآمد، به ثابت نگهداشتن هزینهها و بزرگ نکردن آنها همزمان با رشد درآمد وابسته است. اگر با هر افزایش حقوق، سبک زندگیتان هم گرانتر شود، هیچوقت فاصله بین درآمد و هزینه—که همان پسانداز واقعی است—بزرگتر نخواهد شد.
در سرمایهگذاری «معقول» باشید، نه لزوماً «کاملاً منطقی»
یکی از ظریفترین ایدههای کتاب که کمتر در خلاصههای رایج به آن اشاره میشود، تفاوت میان «منطقی بودن» (Rational) و «معقول بودن» (Reasonable) است. یک تصمیم کاملاً منطقی، از نظر ریاضی بهترین گزینه است؛ اما یک تصمیم معقول، تصمیمی است که علاوهبر منطق، با آرامش روانی شما هم سازگار است و میتوانید در بلندمدت به آن پایبند بمانید.
برای مثال، نگهداشتن بخشی از دارایی بهصورت نقد، از نظر خالص ریاضی شاید بهینه نباشد چون بازدهی کمی دارد، اما اگر همین پول نقد باعث شود در روزهای بحرانی بازار با خیال راحت بخوابید و تصمیم هیجانی نگیرید، از نظر «معقول بودن»، انتخاب بسیار هوشمندانهای است.
سرمایهگذاری، یک علم نرم است نه یک علم دقیق
برخلاف پزشکی یا مهندسی که قوانینشان ثابت است، دنیای سرمایهگذاری دائماً در حال تغییر است؛ چون بازیگران اصلی آن، انسانهایی با احساسات متغیرند. به همین دلیل نمیتوان صرفاً با مطالعه تاریخ بازار، آینده را با قطعیت پیشبینی کرد. بهترین کاری که میتوانید انجام دهید، ساختن استراتژیای است که با شخصیت، اهداف و ظرفیت روانی خودتان—نه شخصیت یک سرمایهگذار مشهور دیگر—هماهنگ باشد.
پیام نهایی مورگان هاوزل در یک نگاه

اگر بخواهیم کل کتاب روانشناسی پول را در چند خط جمعبندی کنیم: هاوزل با سالها تجربه کار در دنیای مالی، به این نتیجه رسید که بیشتر تصمیمهای پولی ما ریشه در منطق ندارند، بلکه محصول احساسات، ترسها و تجربههای شخصیمان هستند. او نشان میدهد این الگو حتی در بزرگترین بحرانهای اقتصادی تاریخ هم تکرار شده است. بازنگری در تصمیمها از زوایای مختلف، پذیرفتن این واقعیت که شکست بخشی همیشگی از مسیر سرمایهگذاری است و اولویتدادن به رفتار بهجای هوش، سه پیام محوریای هستند که هاوزل تلاش کرده در سراسر کتاب به خواننده منتقل کند.
مهمترین درسهای عملی کتاب برای زندگی مالی روزمره
خواندن یک کتاب زمانی ارزشمند است که بتوانید ایدههایش را در زندگی واقعی پیاده کنید. در ادامه، مهمترین درسهای کاربردی روانشناسی پول را بهصورت گامهای اجرایی جمعبندی کردهایم:
- برای خودتان «فضای خطا» تعریف کنید: هرگز تمام سرمایهتان را روی یک تصمیم قرار ندهید؛ همیشه فرض کنید پیشبینیتان ممکن است اشتباه باشد.
- هزینههای ثابت زندگیتان را پایین نگه دارید: هرچه هزینههای ماهانه شما کمتر باشد، انعطافپذیری بیشتری در تصمیمهای شغلی و مالی خواهید داشت.
- افق زمانی سرمایهگذاریتان را طولانی کنید: به بهره مرکب فرصت دهید کار خودش را انجام دهد؛ حداقل بخشی از سرمایهتان را برای بیش از پنج تا ده سال کنار بگذارید.
- پسانداز را بدون هدف خاص هم انجام دهید: پولی که فقط برای آرامش خاطر و انعطافپذیری کنار گذاشته میشود، ارزش روانی بسیار بالایی دارد.
- الگوی رفتاری موفقها را کپی کنید، نه نتیجهشان را: نظم، صبر و فروتنی مالی آنها را الگو بگیرید، نه لزوماً همان سهم یا دارایی که خریدهاند.
- پیش از هر تصمیم مالی بزرگ، از خودتان بپرسید «آیا این تصمیم معقول است؟» نه صرفاً «آیا از نظر ریاضی بهینه است؟»
مفاهیم کلیدی کتاب روانشناسی پول که باید بشناسید
| مفهوم | توضیح کاربردی |
|---|---|
| بهره مرکب (Compounding) | رشد آرام اما تصاعدی سرمایه در طول زمان که تنها با صبر و تداوم، خودش را نشان میدهد. |
| دمهای بلند (Tail Events) | درصد کوچکی از تصمیمها که بیشترین سهم را در نتیجه نهایی سرمایهگذاری دارند. |
| فضای خطا (Room for Error) | حاشیه اطمینانی که در برابر اشتباه یا اتفاقهای پیشبینینشده، از سرمایه شما محافظت میکند. |
| معقول در برابر منطقی (Reasonable vs. Rational) | ترجیح تصمیمی که با آرامش روانی شما سازگار است، حتی اگر از نظر خالص ریاضی بهینهترین گزینه نباشد. |
| ثروت نامرئی (Invisible Wealth) | دارایی واقعی که هرگز به نمایش گذاشته نمیشود و در قالب پسانداز و سرمایهگذاری باقی میماند. |
نقد کوتاه؛ نقاط قوت و محدودیتهای کتاب
روانشناسی پول با روایت داستانمحور و زبان سادهاش توانسته مفاهیم پیچیده مالی رفتاری را برای عموم مخاطبان قابل فهم کند؛ همین ویژگی، یکی از دلایل اصلی موفقیت جهانی آن است. والاستریت ژورنال این کتاب را مجموعهای از ایدههای جذاب همراه با کاربردهای عملی توصیف کرده است.
در کنار نقاط قوت، برخی منتقدان معتقدند این کتاب برای افراد کاملاً مبتدی که هیچ پیشزمینهای از دنیای سرمایهگذاری ندارند، شاید عمق فنی کافی نداشته باشد و بیشتر برای کسانی که چند سالی با بازار سرمایه یا مدیریت مالی شخصی درگیر بودهاند، جذاب و کاربردی است. همچنین از آنجا که نسخههای فارسی متعددی از این کتاب منتشر شده، کیفیت ترجمه در برخی نسخهها یکسان نیست و انتخاب مترجم مناسب، تأثیر زیادی بر تجربه خواندن شما خواهد داشت.
بهترین ترجمههای فارسی کتاب روانشناسی پول
تا امروز، چندین ناشر ایرانی این کتاب را با ترجمههای مختلف منتشر کردهاند. اگر قصد خرید نسخه فارسی را دارید، جدول زیر به انتخاب بهتر کمک میکند:
| ناشر | مترجم |
|---|---|
| نسل نو اندیش | فاطمه باغستانی |
| میلکان | ناهید ملکی |
| دوران | حسین عزیز طائمه و سودابه خادمی |
| سبزان | یاشار مجتهدزاده |
| آرایان | مهناز فرجی |
| کلید آموزش | سحرالسادات موسوی |
پیش از خرید، بهتر است چند صفحه از هر ترجمه را مقایسه کنید تا روانی متن و سازگاری آن با سلیقهتان را بسنجید.
جمعبندی نهایی؛ آیا خواندن روانشناسی پول ارزشش را دارد؟
کتاب روانشناسی پول قرار نیست به شما بگوید چه سهمی بخرید یا چه زمانی وارد بازار شوید. کاری که این کتاب انجام میدهد، بهمراتب بنیادیتر است: تغییر نگاه شما نسبت به معنای واقعی ثروت، ریسک و شادی. اگر رفتار مالیتان با دانشی که دارید همخوانی ندارد—یعنی میدانید باید پسانداز کنید اما نمیکنید، میدانید نباید احساسی تصمیم بگیرید اما میگیرید—این کتاب دقیقاً همان شکاف را هدف گرفته است.
در نهایت، پیام هاوزل این است که ثروتمندی واقعی، صدایی ندارد؛ در پساندازی نامرئی، آرامشی پایدار و آزادی برای انتخاب نحوه گذران زمان خلاصه میشود، نه در چیزهایی که برای دیگران به نمایش میگذاریم.
حالا نوبت شماست: صادقانه به خودتان پاسخ دهید؛ آیا در اعماق وجودتان احساس ثروتمندی واقعی دارید، یا فقط در ظاهر به دنبال نمایش آن هستید؟