

صرافی OTC چیست و چرا نقد کردن ۵۰ بیتکوین یا یک میلیون تتر در صرافیهای خارجی در دسترس ایرانیها میتواند یک اشتباه مهلک باشد؟ وقتی تصمیم به نقد کردن سرمایهای در این سطح میگیرید، فشردن دکمه فروش مارکت در یک صرافی معمولی چیزی جز خودکشی مالی نیست. اوردربوکهای کمعمق صرافیهای پابلیک سرمایه شما را میبلعند. در سال ۱۴۰۵، با توجه به سختگیریهای شدید شاپرک، رصد دقیق منشأ پول توسط نهادهای مالی و فعالیت ابزارهای تحلیل بلاکچین مانند TRM Labs (شرکت تحلیلگر بلاکچین که آدرسهای مرتبط با ایران را شناسایی و به صرافیهای خارجی گزارش میدهد) علیه کاربران ایرانی، نقد کردن مبالغ سنگین دیگر با چند کلیک ساده امکانپذیر نیست. بر اساس تخمینهای غیررسمی فعالان بازار، در سال ۱۴۰۵ بیش از ۴۰ درصد از حجم معاملات کریپتوی کلان ایران از کانالهای OTC غیررسمی عبور میکند. در این فضا، شما به یک میز معاملاتی فرابورس یا همان OTC نیاز دارید تا بدون ایجاد موج در بازار و با حفظ حریم خصوصی، تراکنش خود را با یک قیمت قطعی و بدون افت ارزش تسویه کنید.
چرا نهنگهای کریپتو از میز معاملاتی OTC استفاده میکنند
معاملهگران کلان یا به اصطلاح نهنگها هیچگاه دارایی خود را در معرض نوسانات لحظهای و کمبود نقدینگی صرافیهای عادی قرار نمیدهند. من شخصاً در یکی از میزهای معاملاتی معتبر شاهد بودم که یک نهنگ ایرانی ۳۰۰ هزار تتر را در کمتر از ۱۵ دقیقه با نرخ ثابت تسویه کرد؛ در حالی که همان روز اوردربوک یکی از صرافیهای داخلی میانرده برای جذب همین حجم نیاز به بیش از ۶ ساعت زمان داشت. وقتی حجم معامله شما از چند صد هزار دلار فراتر میرود، رفتار بازار نسبت به سفارش شما کاملاً تغییر میکند. یک صرافی معمولی برای اتصال خریداران و فروشندگان خرد طراحی شده اما میزهای معاملاتی OTC به عنوان یک واسطه قدرتمند مستقیماً به استخرهای نقدینگی جهانی یا شبکهای از خریداران سازمانی متصل هستند. در این ساختار شما دیگر با رباتهای معاملهگر یا کاربران خرد رقابت نمیکنید، بلکه مستقیماً با خود کارگزار وارد یک توافق دوطرفه میشوید.
لغزش قیمت و نابودی سرمایههای میلیاردی
لغزش قیمت یا اسلیپیج کابوس معاملهگران حجم بالاست. این مفهوم به اختلاف بین قیمتی که شما دکمه ثبت سفارش را میزنید و میانگین قیمتی که سفارش شما عملاً اجرا میشود اشاره دارد. فرمول محاسبه آن ساده است: درصد اسلیپیج = (قیمت اجراشده – قیمت انتظاری) / قیمت انتظاری × ۱۰۰. فرض کنید قیمت بیتکوین روی تابلو ۱۰۰ هزار دلار است. شما سفارش فروش ۲۰ بیتکوین را ثبت میکنید اما در دفتر سفارشات صرافی در قیمت ۱۰۰ هزار دلار فقط ۰.۵ بیتکوین تقاضای خرید وجود دارد. سفارش شما به صورت آبشاری تمام سفارشهای خرید در قیمتهای پایینتر (۹۹ هزار، ۹۸ هزار و حتی ۹۰ هزار دلار) را جارو میکند تا تکمیل شود. در نهایت میانگین قیمت فروش شما روی ۹۴ هزار دلار بسته میشود؛ یعنی اسلیپیج منفی ۶ درصدی که برای ۲۰ بیتکوین معادل ۱۲۰ هزار دلار زیان خالص است. همین محاسبه در بازار ریالی ایران هم برقرار است: اگر بخواهید ۵۰۰ هزار تتر را در یک صرافی داخلی با قیمت ۶۰ هزار تومان بفروشید و عمق بازار کم باشد، میانگین تسویه شما به راحتی به ۵۷ هزار تومان میرسد؛ یعنی ۱.۵ میلیارد تومان زیان ناشی از اسلیپیج. میز OTC این مشکل را با ارائه یک قیمت ثابت برای کل حجم معامله از بین میبرد.
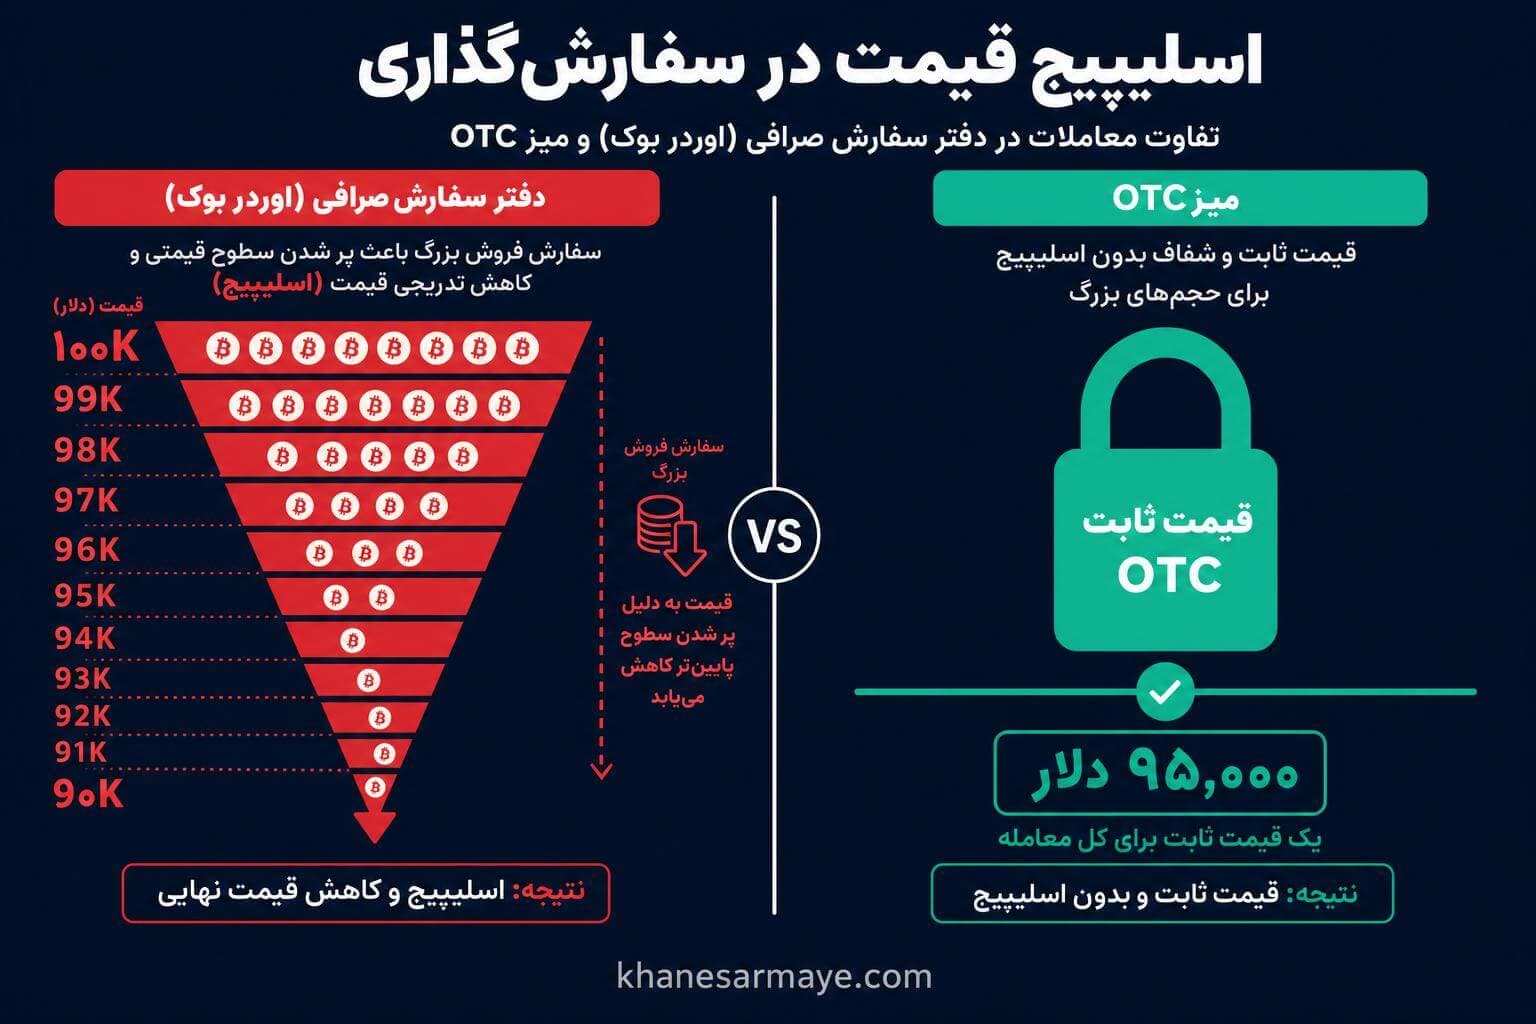
مقایسه تحلیلی سه کانال معاملاتی
تفاوت بین صرافی عادی، P2P و OTC را میتوان به تفاوت بین خرید یک گرم طلا از صراف، خرید یک کیلو طلا از یک فروشنده آنلاین و خرید یک تن طلا مستقیم از بانک مرکزی تشبیه کرد. بسیاری از تریدرهای ایرانی تصور میکنند P2P همان OTC است، اما این دو ساختار از نظر عملکردی و حقوقی کاملاً متفاوتند. جدول زیر این تفاوتها را به روشنی نشان میدهد:
شبیهسازی واقعی فروش پنجاه بیتکوین در صرافی ایرانی
بیایید یک سناریوی واقعی را بررسی کنیم. فرض کنید قصد نقد کردن ۵۰ بیتکوین را در یکی از پلتفرمهای داخلی دارید. کل حجم معاملات روزانه این صرافی روی جفتارز بیتکوین/تومان به زحمت به ۲۰ بیتکوین میرسد. وقتی شما سفارش فروش ۵۰ واحدی را در بازار اسپات رها میکنید، اصطلاحاً بازار را خفه میکنید (Flash Crash). در یک رویداد واقعی که در یک صرافی داخلی میانرده با حجم روزانه زیر ۵ میلیارد تومان رخ داد، تریدری با فروش یکجای ۱۰۰ هزار واحد از یک آلتکوین باعث افت ۳۰ درصدی قیمت در یک کندل یک دقیقهای شد. محاسبه زیان: اگر ارزش کل آن آلتکوین قبل از فروش ۱۰۰ واحد پولی بود و میانگین تسویه به ۶۵ رسید، اسلیپیج واقعی ۳۵ درصد بود که یعنی از هر ۱۰۰ تومان ارزش ذاتی، فقط ۶۵ تومان دریافت شد. این دقیقاً همان فاجعهای است که میز معاملاتی را به یک ضرورت تبدیل میکند.
مکانیزم قیمتگذاری در صرافی OTC و ماجرای کارمزد صفر
یکی از شعارهای رایج میزهای معاملاتی «معامله بدون کارمزد» است. اما مدل درآمدی بروکرهای کلان با صرافیهای خرد کاملاً متفاوت است و دو رویکرد اصلی وجود دارد: در مدل Principal، کارگزار خودش طرف معامله میشود و ریسک نوسان قیمت را شخصاً میپذیرد. سود او از اسپرد پنهان تأمین میشود. در مدل Agency، کارگزار فقط واسطه است و شما را به یک خریدار یا فروشنده دیگر وصل میکند و کمیسیون میگیرد. برای تریدر ایرانی، مدل Principal معمولتر است زیرا سرعت تسویه بالاتری دارد اما اسپرد آن بیشتر است. درک این تفاوت برای چانهزنی روی قیمت حیاتی است.
اسپرد پنهان و نقش تامینکنندگان نقدینگی
سود واقعی کارگزار OTC در اسپرد پنهان نهفته است. فرض کنید قیمت جهانی تتر ۶۰ هزار تومان است. شما درخواست فروش ۵۰۰ هزار تتر دارید. کارگزار به شما قیمت قطعی ۵۹,۳۰۰ تا ۵۹,۵۰۰ تومان پیشنهاد میدهد. این اختلاف ۵۰۰ تا ۷۰۰ تومانی (نه ۲۰۰ تومان که در بازارهای بیهزینه نقل میشود) واقعیت بازار ایران است چون هزینه انتقال ریالی و ریسک تسویه بانکی هم در آن لحاظ میشود. در بکگراند ماجرا، کارگزار با تامینکنندگان نقدینگی (LPها) در ارتباط است؛ در زیستبوم OTC ایران این LPها عمدتاً صرافیهای دبی، استخرهای تتری ترکیه و برخی بازارسازان آسیای جنوب شرقی هستند که حجمهای بالا را با اسپرد پایینتر جذب میکنند.
ردیفبندی خدمات OTC بر اساس حجم معامله
در سال ۱۴۰۵ استانداردهای ورود به میزهای اختصاصی تغییر کرده است. جدول زیر نقشه راه واقعی ورود به هر سطح از خدمات OTC را نشان میدهد:
سه تکنیک طلایی برای گرفتن بهترین نرخ از کارگزار
مذاکره با کارگزار میز فرابورس یک هنر است. جدول زیر هر تکنیک را با مزیت، ریسک پنهان و شرط استفاده آن نشان میدهد تا قبل از اجرا تصمیم درستی بگیرید:
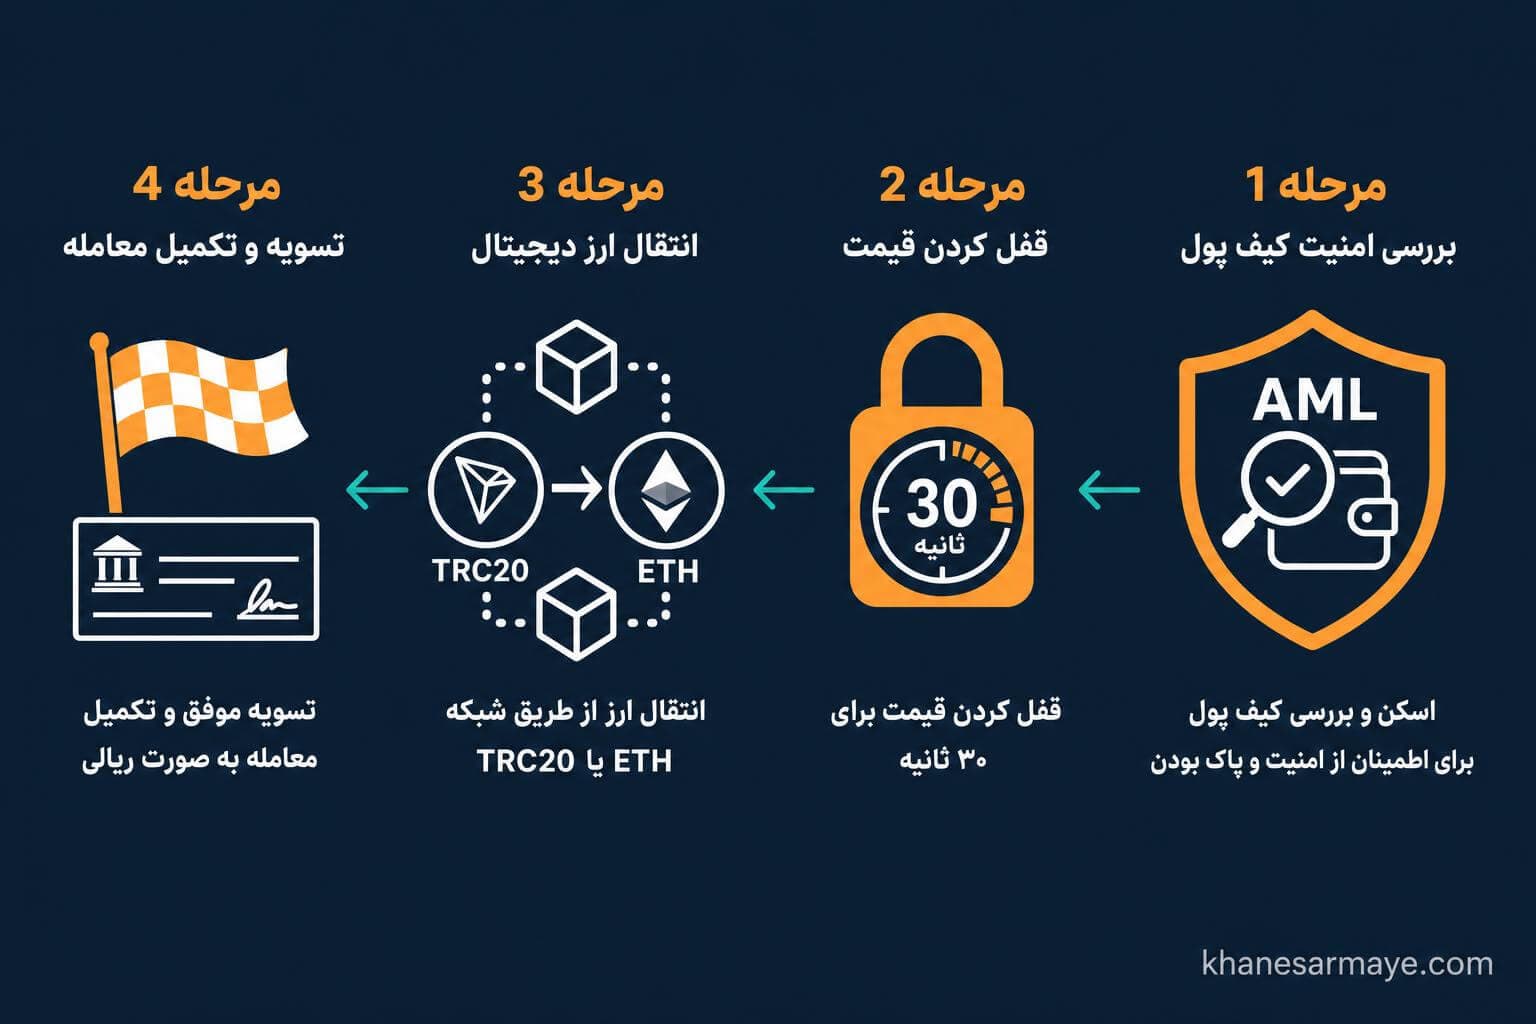
نقشه راه عملی معاملات حجم بالا تا نشستن پول در حساب
انجام یک معامله کلان شبیه اجرای یک پروژه مهندسی است؛ یک اشتباه کوچک در هر مرحله میتواند به بلوکه شدن سرمایه در شبکه بانکی یا از دست رفتن دارایی در شبکههای بلاکچینی منجر شود. در ادامه هر گام را با جزئیات عملی بررسی میکنیم.
گام اول: احراز هویت و اثبات مالکیت
برخلاف صرافیهای عادی که با یک کارت ملی و سلفی شما را تایید میکنند، میزهای کلان سختگیریهای شدیدی دارند. برای مبالغ بالای چند ده میلیارد تومان باید اسناد مثبته ارائه دهید. اثبات مالکیت آدرس کریپتویی به دو روش انجام میشود: اول، ارسال یک تراکنش تست با مبلغ ناچیز از آن آدرس به آدرسی که کارگزار مشخص میکند. دوم، امضای یک پیام دلخواه (Sign Message) در کیف پول شما که اثبات میکند شما کنترل آن آدرس را دارید. کارگزار همچنین آدرس شما را از ابزارهای AML مانند AMLBot یا Crystal Blockchain رد میکند تا مطمئن شود دارایی از میکسرهایی مانند Tornado Cash یا ChipMixer نیامده است.
هشدار مهمانتقال مستقیم از آدرسهای شناساییشده توسط TRM Labs به میزهای خارجی میتواند منجر به فریز دائمی دارایی شود. پیش از هر انتقال، آدرس خود را با AMLBot یا Crystal Blockchain اسکن کنید.
گام دوم: قفل کردن قیمت در زمان نوسانات شدید
یکی از دلهرهآورترین لحظات برای یک تریدر کلان، زمانی است که بازار به شدت نوسانی است؛ مثلاً هنگام انتشار اخبار نرخ بهره فدرال رزرو آمریکا. این اخبار برای بازار کریپتوی ایران هم اهمیت دارد چون نرخ بهره بالا به طور مستقیم روی قیمت بیتکوین تأثیر میگذارد و در عرض ثانیهها ریسک هر معامله باز را تغییر میدهد. در میز OTC شما از مکانیزم قفل کردن قیمت استفاده میکنید. کارگزار نرخی را اعلام میکند که معمولاً فقط بین ۱۰ تا ۳۰ ثانیه اعتبار دارد. به محض اینکه واژه تایید «Done» را در پلتفرم چت امن تایپ کنید، قیمت قفل میشود. حتی اگر یک ثانیه بعد بیتکوین ۱۰ درصد سقوط کند، کارگزار موظف است بر اساس همان قیمت قفلشده تسویه کند.
نکته کلیدی برای کاربران ایرانیقبل از ورود به مرحله قفل قیمت، اتصال اینترنت پایدار الزامی است؛ ترجیحاً وایرلس ثابت به همراه یک خط موبایل پشتیبان. در ایران قطعیهای ناگهانی اینترنت میتواند یک معامله قفلشده را باطل کند و شما را در بلاتکلیفی قیمتی گرفتار کند.
گام سوم: اجرای تراکنش و پروسه تسویه
پس از توافق روی قیمت، مرحله جابجایی دارایی آغاز میشود. در معاملات OTC ایران باید یک واقعیت را صریح بدانید: معمولاً فروشنده کریپتو اول دارایی را میفرستد، زیرا تتر روی بلاکچین قابل بازیابی نیست اما چک بانکی را میتوان متوقف کرد. این یعنی ریسک اصلی روی دوش فروشنده است و باید از اعتبار کارگزار اطمینان کامل داشته باشید. برای شبکه انتقال، شبکه TRON (TRC20) که بیشترین حجم تتر ایرانی روی آن جابجا میشود یک انتخاب متداول است، اما شبکه Ethereum برای مبالغ بسیار کلان (بالای ۵۰۰ هزار دلار) به دلیل نهاییسازی سریعتر و امنیت بیشتر ترجیح داده میشود. هرگز یک انتقال میلیوندلاری را روی شبکههای لایه دو جدید و تستنشده انجام ندهید؛ صرفهجویی چند دلار در کارمزد در برابر ریسک از دست رفتن کل دارایی معنایی ندارد.
راهکارهای تسویه کلان در ایران برای سال ۱۴۰۵
شرایط اقتصادی و قوانین بانکی ایران چالشهای منحصربهفردی برای نهنگهای کریپتو ایجاد کرده است. با کاهش سقف تراکنشهای روزانه، رصد هوشمند حسابهای بانکی و قوانین سختگیرانه سازمان امور مالیاتی، عملاً ورود و خروج مبالغ سنگین ریالی از طریق درگاههای بانکی معمول دشوارتر از هر زمان دیگری شده است.
چالش سقف پایا و ساتنا در تسویه مبالغ کلان
وقتی قصد تسویه معادل ۵۰ میلیارد تومان را دارید، محدودیتهای سیستم انتقال پول ایران یک مانع جدی است. در سال ۱۴۰۵ سقف هر تراکنش پایا حدود ۲۰۰ میلیون تومان است و ساتنا برای مبالغ بالاتر استفاده میشود که آستانه آن از ۵۰ میلیون تومان شروع میشود اما سقف روزانه ساتنا هر بانک متفاوت است و برای مبالغ بسیار کلان کافی نیست. خرد کردن این مبلغ و واریز به دهها حساب مختلف نهتنها نقض آشکار قوانین پولشویی است و بلافاصله منجر به مسدودی حسابها میشود، بلکه یک کابوس حسابداری هم هست. میزهای معتبر در ایران از چند روش استفاده میکنند: چکهای بینبانکی رمزدار در حضور طرفین، انتقال در قالب حسابهای شرکتی تجاری با فاکتورهای رسمی، و استفاده از حسابهای امانی (Escrow) در دفاتر اسناد رسمی. برای روش سوم، دفتر اسناد رسمی به عنوان امین بیطرف عمل میکند: فروشنده رمزارز را به آدرس تعیینشده میفرستد، دفتر اسناد موجودی را تایید میکند، سپس دستور واریز وجه ریالی به حساب فروشنده را صادر میکند و رمزارز برای خریدار آزاد میشود.
روشهای جایگزین تسویه و تهاتر مستقیم
به دلیل کاهش ارزش ریال و مشکلات انتقال آن، روند جدیدی در میزهای معاملات کلان ایران شکل گرفته است: تهاتر مستقیم دارایی. بسیاری از نهنگها دیگر تتر خود را به ریال تبدیل نمیکنند بلکه مستقیماً آن را با داراییهای فیزیکی ارزشمند تهاتر میکنند. برخی میزهای تخصصی با شبکهای از سازندگان ملک لوکس در مناطق یک تهران یا واردکنندگان خودرو متصل هستند؛ به این شکل که تتر شما مستقیم به کیف پول فروشنده در دبی منتقل میشود و سند دارایی در ایران به نامتان میشود. همچنین تهاتر با شمشهای طلای استاندارد یکی از روشهای محبوب برای حفظ ارزش بدون درگیری با سیستم ریالی است.
توجه حقوقی مهمتهاتر دارایی فیزیکی با رمزارز در قوانین ایران مستلزم ثبت رسمی است و بدون مشاوره با وکیل متخصص حقوق اقتصادی ممکن است مشمول قوانین پولشویی شود. این مقاله این روش را صرفاً از منظر اطلاعاتی توصیف کرده و توصیه به اجرا بدون مشاوره حقوقی نمیکند.
ریسک بلوکه شدن سرمایه و خطر نشت آیپی
استفاده از پلتفرمهای بینالمللی برای کاربران ایرانی همیشه با یک شمشیر داموکلس همراه است: تحریمها. نهاد OFAC آمریکا (دفتر کنترل داراییهای خارجی) فشار بیسابقهای بر صرافیها آورده و کوچکترین نشت آیپی یا ارتباط کیف پول با آدرسهای مارکدار ایرانی میتواند به فریز شدن فوری کل دارایی منجر شود. اگر قصد استفاده از میز فرابورس خارجی دارید، یک پروتکل سهمرحلهای برای قطع زنجیره رد اجرا کنید: اول، آدرس مبدا خود را با AMLBot یا Crystal Blockchain اسکن کنید تا از سلامت آن مطمئن شوید. دوم، دارایی را به یک کیف پول واسط منتقل کنید که هیچ سابقه ارتباطی با صرافیهای داخلی ندارد و حداقل چند تراکنش خروجی معمولی داشته باشد. سوم، از یک VPS با آیپی ثابت مسکونی (Residential IP) در کشور هدف استفاده کنید. انتقال مستقیم از صرافی ایرانی به میز خارجی یک اشتباه مهلک است.
مالیات بر عایدی سرمایه و توجیه قانونی منشأ پول
با اجراییتر شدن قوانین مالیات بر عایدی سرمایه (CGT) در ایران، ورود دهها میلیارد تومان پول به حساب شخصی فوراً توسط سازمان امور مالیاتی پرچمگذاری میشود. یک میز OTC حرفهای میتواند در این زمینه راهنمایی کند، اما تأکید میکنم که هرگونه ساختار مالیاتی باید با مشاور مالیاتی رسمی و وکیل متخصص تنظیم شود. حفظ تاریخچه کامل معاملات (Trade History)، هش تراکنشها و قراردادهای مکتوب با کارگزار فرابورس تنها سپر دفاعی شما در برابر ممیزان مالیاتی است. بدون این مستندات، ورود هر مبلغ کلان به حساب شما میتواند علاوه بر مالیات، با جرایم پولشویی هم همراه شود.
امنیت در میزهای OTC و جلوگیری از کلاهبرداری
جایی که پول کلان وجود دارد، شکارچیان نیز کمین کردهاند. بازار سیاه معاملات فرابورس پر از دلالان بینامونشان، پلتفرمهای جعلی و کانالهای تلگرامی است که ادعای وصل بودن به استخرهای نقدینگی جهانی را دارند. تشخیص کارگزار اصیل از پلتفرم پانزی نیازمند دقت به جزئیاتی است که در ادامه مرور میکنیم.
پنج نشانه قطعی یک کارگزار نامعتبر
اگر با کارگزاری مواجه شدید که این پنج رفتار را دارد، بلافاصله معامله را لغو کنید. نشانه اول، ارائه قیمتی بهتر از قیمت جهانی است؛ توجه کنید که تفاوت بین «بهتر از مارکت جهانی» و «بهتر از مارکت داخلی» مهم است. کارگزار داخلی میتواند به دلیل نرخ دلار نیمایی یا شرایط خاص بازار ریالی قیمت بهتری از صرافیهای داخلی بدهد، اما اگر قیمت از قیمت جهانی USDT/USD هم بهتر بود، این یک علامت خطر جدی است. نشانه دوم، طفره رفتن از احراز هویت شرکتی خودشان است؛ کارگزار معتبر شماره ثبت شرکت، آدرس دفتر فیزیکی و مدارک خود را به راحتی ارائه میدهد. برای راستیآزمایی، شماره ثبت را در سامانه اطلاعات شرکتها استعلام بگیرید. نشانه سوم، درخواست انتقال دارایی به آدرسهای کیف پول متفاوت در هر بار معامله است. نشانه چهارم، تأخیرهای مکرر در تسویه ریالی به بهانه محدودیتهای بانکی است. نشانه پنجم، ناتوانی در ارائه قیمت قفلشده در لحظات نوسانی و تغییر مداوم قیمت به ضرر شما است.
استخرهای تاریک در برابر میز OTC
بسیاری از معاملهگران مفاهیم استخرهای تاریک (Dark Pools) و میزهای OTC را اشتباه میگیرند. استخرهای تاریک شبکههای معاملاتی خصوصی هستند که اوردربوک مخصوص به خود را دارند اما آن را از دید عموم پنهان میکنند؛ معامله شما در آنجا بر اساس تطابق خودکار سفارشات انجام میشود و همچنان الگوریتمهای پیچیده میتوانند حجم سفارش شما را کشف کنند. اما در OTC شما فقط با یک نهاد طرف هستید و توافق کاملاً در پشت درهای بسته انجام میشود. برای کاربر ایرانی که به دنبال حداکثر حریم خصوصی است، OTC انتخاب واضحتر و امنتری است.
پرسشهای کلیدی معاملهگران کلان درباره میز معاملاتی
در جلسات حضوری با تریدرهای کلان همواره سوالاتی مطرح میشود که پاسخ آنها تفاوت بین یک معامله موفق و یک بحران مالی را رقم میزند. در این بخش از راهنمای صرافی OTC به دغدغههای واقعی بازار پاسخ میدهیم.
فریز کردن رمزارز تا زمان وصول چک بانکی
در معاملات حضوری در ایران بیاعتمادی بین خریدار و فروشنده یک چالش بزرگ است. در سالهای اخیر پلتفرمهای مبتنی بر قراردادهای هوشمند (Smart Escrow) توسعه یافتهاند. فروشنده کریپتو دارایی خود را به یک قرارداد هوشمند (کدی روی بلاکچین که به صورت خودکار اجرا میشود) واریز میکند. این دارایی قفل میشود. تنها زمانی که یک اوراکل (سرویس مستقل که اطلاعات دنیای واقعی را به بلاکچین میدهد) تایید بانکی را دریافت کند، کریپتو به کیف پول خریدار آزاد میشود. این روش ریسک کلاهبرداری را به صفر میرساند. در زیستبوم ایران برخی میزهای معتبر از قراردادهای هوشمند روی شبکه TRON یا Ethereum برای این منظور استفاده میکنند.
تفاوت حقوقی P2P با کارگزاریهای اختصاصی OTC
پلتفرمهای P2P همان OTC نیستند. در سیستم همتا به همتا، صرافی فقط واسطه است و شما مستقیماً با یک کاربر دیگر معامله میکنید؛ اگر کاربر مقابل پول کثیف (مثلاً از فیشینگ) به حسابتان بریزد، حساب بانکی شما مسدود میشود و صرافی هیچ مسئولیتی نمیپذیرد. اما در یک کارگزاری اختصاصی OTC، شما با خود شرکت قرارداد میبندید. شرکت تضمین میکند که پولی که به حساب شما میآید کاملاً سفید و قانونی است و ریسک حقوقی معامله را شخصاً بر عهده میگیرد. این تضمین حقوقی یکی از مهمترین دلایلی است که کارگزاری اختصاصی OTC ارزش اسپرد بالاتر را دارد.
زمانبندی دقیق تسویه ریالی مبالغ کلان
سرعت تسویه کاملاً به نوع قرارداد شما با میز فرابورس بستگی دارد. جدول زیر مقایسه واقعی روشهای مختلف تسویه را نشان میدهد:
نقد کردن تترهای پرریسک در میزهای OTC
یکی از واقعیتهای تلخ بازار این است که اگر تتری از طریق صرافیهای تحریمشده یا پروژههای مشکوک چرخیده باشد، دارای ریسک (Taint) است. میزهای معتبر فرابورس پیش از پذیرش، دارایی را از ابزارهای غربالگری AML عبور میدهند. اگر ریسک دارایی بالا باشد، کارگزاران بینالمللی آن را بلوکه میکنند.
هشدار جدیهرگونه تلاش برای پردازش داراییهای پرریسک (Tainted Assets) از طریق میزهای داخلی مشمول قوانین مبارزه با پولشویی میشود و مجازاتهای کیفری سنگینی دارد. این مقاله صرفاً این موضوع را از منظر اطلاعاتی توصیف کرده و هیچ توصیهای برای انجام آن ندارد. پیش از ورود به هر میز OTC کلان، سلامت کیف پول خود را با AMLBot بررسی کنید.
چکلیست نهایی قبل از ورود به میز OTC۱. آدرس کیف پول خود را با AMLBot یا Crystal Blockchain اسکن کنید. ۲. اتصال اینترنت پایدار با خط پشتیبان موبایل آماده کنید. ۳. از حداقل سه میز معتبر به صورت همزمان استعلام نرخ بگیرید. ۴. مدارک اثبات مالکیت آدرس (Sign Message) را آماده داشته باشید. ۵. با وکیل یا مشاور مالیاتی درباره نحوه توجیه منشأ پول مشورت کنید. ۶. قرارداد کتبی با کارگزار امضا کنید و تمام هشهای تراکنش را ذخیره کنید. ۷. هرگز مستقیم از آدرس صرافی داخلی به میز خارجی منتقل نکنید.
نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟