پول دو چهره متضاد دارد؛ یک چهرهاش رفاه، آرامش و حتی سلامتی به همراه میآورد و چهره دیگرش میتواند زندگی را با ترس، شرم و پریشانی همراه کند. نکته جالب اینجاست که این دو چهره ربطی به میزان دارایی ما ندارند؛ کسی با درآمد بالا هم میتواند اسیر اضطراب مالی باشد و کسی با درآمد متوسط، رابطهای آرام و سالم با پول داشته باشد. تفاوت اصلی در «رفتار» و «باورهایی» است که نسبت به پول ساختهایم، نه در رقم حساب بانکی.
در همین نقطه است که مفهومی به نام «مالی درمانی» یا Financial Therapy وارد میدان میشود؛ رشتهای که هنوز برای بسیاری از فارسیزبانان ناشناخته است اما در دنیا به سرعت در حال رشد است. در این مقاله قرار است با نگاهی عمیقتر و کاربردیتر از نسخههای رایج، ببینیم مالی درمانی دقیقاً چیست، چرا به آن نیاز داریم، چه کسانی بیشتر درگیر آسیبهای مالی-احساسی میشوند و مهمتر از همه، چه تکنیکهای عملی میتوانیم همین امروز برای بهبود رابطهمان با پول به کار بگیریم.
مالی درمانی (تراپی مالی) دقیقاً چیست؟
مالی درمانی رشتهای میانرشتهای است که در آن روانشناسان، رواندرمانگرها و متخصصان برنامهریزی مالی دور هم جمع شدهاند تا بُعد احساسی و روانی تصمیمهای مالی را مورد بررسی قرار دهند. انجمن رسمی این حوزه، Financial Therapy Association، در سال ۲۰۰۹ میلادی تأسیس شد، اما ریشههای فکری آن به دهه ۱۹۹۰ و پژوهشهایی بازمیگردد که برای اولین بار به جای نگاه کاملاً منطقی به اقتصاد، سراغ لایههای احساسی تصمیمگیری مالی رفتند. رشد جدی این حوزه بعد از بحران مالی جهانی سال ۲۰۰۸ اتفاق افتاد؛ زمانی که مشخص شد بسیاری از افراد نه به دلیل کمبود دانش مالی، بلکه به دلیل الگوهای احساسی ناسالم، تصمیمهای مالی مخربی گرفتهاند.
مالی درمانی چه اصولی را با هم ترکیب میکند؟
این رشته از چند نظریه روانشناختی و مالی بهره میبرد که مهمترین آنها عبارتاند از:
- رویکرد شناختی-رفتاری (CBT): بر این باور استوار است که افکار و باورهای ما درباره پول، مستقیماً روی رفتار مالیمان اثر میگذارند؛ اگر باور داشته باشید «پول همیشه از دستم میرود»، ناخودآگاه رفتاری میسازید که همین باور را تأیید کند.
- نظریه دلبستگی: رابطه اولیهای که در کودکی با والدین داشتهایم، الگوی رفتار ما با پول در بزرگسالی را شکل میدهد.
- اقتصاد رفتاری: پژوهشهای دانیل کانمن و آموس تورسکی نشان دادند انسانها برخلاف فرض اقتصاد کلاسیک، موجوداتی کاملاً منطقی نیستند و اغلب تصمیمهای مالی را بر پایه احساس و نه محاسبه میگیرند.
یکی از بنیانگذاران این حوزه، ریک کالر، برنامهریز مالی و درمانگر آمریکایی، سالها روی همین موضوع پژوهش کرده و به نتیجهای رسیده که امروز به یکی از پرکاربردترین آمارهای این حوزه تبدیل شده است: نزدیک به ۹۰ درصد تصمیمهای مالی ما، نه از سر منطق، بلکه از سر احساس گرفته میشوند.
مالی درمانی چه تفاوتی با مشاوره مالی سنتی دارد؟
بسیاری از افراد گمان میکنند مالی درمانی همان مشاوره مالی است با یک اسم جدید؛ اما این دو، در هدف و روش کاملاً متفاوتاند. مشاور مالی به شما میگوید «چه کاری با پولتان انجام دهید»، اما درمانگر مالی به شما کمک میکند بفهمید «چرا در وهله اول اینگونه با پول رفتار میکنید».
| ویژگی | مشاور مالی سنتی / برنامهریز مالی | متخصص مالی درمانی |
|---|---|---|
| تمرکز اصلی | اعداد، بازده، بودجهبندی، سرمایهگذاری | احساسات، باورها، الگوهای رفتاری نسبت به پول |
| پرسش کلیدی | «چه سبد سرمایهگذاریای برای شما مناسب است؟» | «چرا هر بار که پولدار میشوید، دوباره آن را از دست میدهید؟» |
| روش کار | تحلیل عددی، طراحی برنامه مالی | گفتوگوی درمانی، ریشهیابی الگوهای کودکی و احساسی |
| خروجی موردانتظار | برنامه مالی مشخص و قابل اجرا | تغییر پایدار در نگرش و رفتار مالی |
در عمل، بهترین نتیجه زمانی حاصل میشود که این دو رویکرد کنار هم قرار بگیرند؛ یعنی هم دانش مالی درست داشته باشید و هم رابطه احساسی سالمی با پول برقرار کنید. برای آشنایی بیشتر با اصول درست خرجکردن و پسانداز، میتوانید مطلب پول درآوردن و راهنمای پسانداز کردن در ایران را هم مطالعه کنید.
چرا امروز بیش از هر زمان دیگری به مالی درمانی نیاز داریم؟
خیلی از ما در بخش «درآمد» عملکرد قابل قبولی داریم، اما وقتی نوبت به خرجکردن، پسانداز و مدیریت پول میرسد، دچار اشتباهات تکراری میشویم. این اتفاق تصادفی نیست؛ همانطور که گفتیم، بخش عمده رفتار مالی ما ریشه احساسی دارد نه منطقی. وقتی این بخش احساسی نادیده گرفته شود، هرچقدر هم آموزش مالی ببینیم، باز هم به همان الگوهای مخرب قبلی برمیگردیم.
در ایران، این ماجرا با لایهای دیگر هم همراه است: نوسان شدید نرخ ارز، تورم مزمن، بیثباتی شغلی و کاهش قدرت خرید، فشار روانی مضاعفی روی تصمیمهای مالی روزمره ایجاد میکنند. در چنین شرایطی، مالی درمانی نقش پلی را بازی میکند که بین عقل و احساس ما در میدان پول، صلح برقرار میکند.
بزرگترین اهداف و رویکرد یک متخصص مالی درمانی
هدف اصلی این رشته، ساختن نگرشی واقعبینانهتر و مثبتتر نسبت به پول است؛ نه با شعار دادن، بلکه با کشف ریشه باورهای ناسالم و جایگزینکردن آنها با الگوهای سالمتر. یک متخصص مالی درمانی معمولاً روی این محورها کار میکند:
- او راهحل مالی آماده به شما نمیدهد؛ چون معتقد است بهترین پاسخها نزد خود فرد است. کار او کمک به شما برای رسیدن به همان پاسخهاست.
- از تکنیکهایی استفاده میکند که روی واقعیت زندگی شما تکیه دارند، نه توصیههای کلی و یکاندازه برای همه.
- به شما نشان میدهد بسیاری از سوءتفاهمهای مالی، ریشه در نگاه بیش از حد منطقی و معاملهگرانه به پول دارند؛ درحالیکه رفتار واقعی ما با پول، کاملاً احساسی است.
- به شما کمک میکند لایههای عاطفی و روانی مدیریت پول را بشناسید و ریشه رفتارهای ناسالم مالیتان را کشف کنید تا بتوانید برنامه مالی پایدارتری بسازید.
نکته کلیدیاصل مالی درمانی این است: پاسخ درست نزد خود شماست. درمانگر فقط راهی میسازد تا شما آن پاسخ را در خودتان پیدا کنید، نه اینکه دستورالعملی از بیرون به شما تحمیل کند.
چه کسانی بیشتر در معرض استرس مالی و نیاز به این نوع درمان هستند؟
اگر بخش اضطراب مالی جهانی ناشی از شوکهای اقتصادی را کنار بگذاریم، پژوهشها نشان میدهند برخی گروهها بیشتر از بقیه زیر بار استرس مالی میروند و باید جدیتر به فکر بازسازی رابطهشان با پول باشند:
- افراد متأهل، بهویژه زمانی که تصمیمهای مالی بهصورت مشترک گرفته میشود اما شفافیت کافی وجود ندارد.
- افراد میانسال (تقریباً بین ۴۵ تا ۵۴ سال) که همزمان با هزینههای فرزندان، درگیر برنامهریزی برای دوران بازنشستگی هستند.
- فارغالتحصیلانی که هنوز وارد بازار کار نشدهاند و فشار انتظارات خانواده و جامعه را حس میکنند.
- افرادی که پسانداز ندارند یا پساندازشان بسیار ناچیز است و هر رویداد پیشبینینشده، آنها را وارد بحران میکند.
در کنار این موارد، نبود امنیت شغلی، نوسان شدید درآمد، نوسان قیمتها و سیاستهای اقتصادی غیرقابل پیشبینی، بر شدت این استرس میافزایند؛ موضوعی که برای بسیاری از خانوارهای ایرانی در سالهای اخیر کاملاً ملموس بوده است.
نشانههای هشدار؛ چه زمانی باید به فکر مشاوره مالی درمانی باشیم؟
برخی احساسات و رفتارها نشان میدهند که رابطه شما با پول نیاز به بازسازی جدی دارد. این نشانهها را میتوان در سه دسته بررسی کرد.
احساسات منفی نسبت به پول
- وقتی فکرکردن به پول یا خرجکردن آن، شما را دچار پریشانی یا ناراحتی شدید میکند؛ معمولاً ریشه در خاطرات ناخوشایند کودکی یا خسارتهای مالی گذشته دارد.
- وقتی از داشتن پول زیاد میترسید؛ چون نگرانید تغییرتان دهد یا دوباره آن را از دست بدهید.
- وقتی احساس میکنید لیاقت رسیدن به خواستههای مالیتان را ندارید و مدام احساس گناه میکنید.
- وقتی پول را منبع هویت و ارزش شخصی خود میدانید، نه صرفاً ابزاری برای رسیدن به اهداف زندگی.
رفتارهای پرخطر مالی
- عادت به قمار یا رفتارهای خرید اجباری که کنترلشان از دست شما خارج شده است.
- کارکردن بیش از حد توان، چون فکر میکنید هر چقدر هم درآمد داشته باشید باز هم کافی نیست.
- احتکار افراطی پول، درحالیکه چالشهای مالی واقعی در زندگیتان بیپاسخ ماندهاند.
- مدیریت مالی ضعیف و ناتوانی در اولویتبندی درست هزینهها.
تأثیر بر روابط و زندگی روزمره
- وقتی مشکلات مالی، اختلافات عمیقی میان اعضای خانواده ایجاد کرده یا ازدواج شما را به خطر انداختهاند.
- وقتی اطلاعات مالی خود را از شریک زندگیتان پنهان میکنید (رفتاری که در ادبیات این حوزه به آن «خیانت مالی» گفته میشود).
- وقتی نگرش منفیتان به پول، مانع برداشتن قدمهای عملی برای سروساماندادن به وضعیت مالی میشود.
یادداشت تخصصیاختلال خرید اجباری نوعی وسواس فکری است که با میل شدید و کنترلنشدنی به خرید، حتی چیزهایی که هرگز به آنها نیاز نداریم، خودش را نشان میدهد؛ رفتاری که در بلندمدت هم آسیب مالی و هم آسیب روانی جدی به همراه دارد.
ریشه عادتهای مالی از کجا میآید؟ آیا اصلاً قابل تغییرند؟
بیشتر عادتهای مالی ما در کودکی شکل گرفتهاند. شاید دیده باشید وقتی والدینتان دچار استرس میشدند، برای فراموشکردن آن به خرید پناه میبردند؛ یا شاید در کودکی با محرومیت مالی روبهرو بودهاید و حالا تمام تلاشتان این است که هرچه بیشتر پسانداز کنید، حتی به قیمت محرومکردن خودتان از لذتهای امروز.
نکته مهم این است که احساسات، اصلیترین محرک تصمیمهای مالیاند. هر تجربه احساسی شدید درباره پول، مثل یک الگو در ذهن ما ثبت میشود و ذهن برای پیشبینی آینده، بارها به همان الگو رجوع میکند. خبر خوب این است که پژوهشهای روانشناسی نشان میدهند مغز انسان در یادگیری عاطفی بسیار انعطافپذیر است؛ یعنی میتوانیم آگاهانه رفتارهای مالی جدیدی انتخاب کنیم و واکنشهای احساسیمان نسبت به پول را بازسازی کنیم، تا زمانی که این احساسات با اهداف مالی واقعیمان همراستا شوند.
۹ تکنیک عملی مالی درمانی شخصی که همین امروز میتوانید شروع کنید
تا امروز، رشته مالی درمانی به شکل رسمی و دانشگاهی در ایران راهاندازی نشده، هرچند در سالهای اخیر چند پلتفرم و دوره آموزشی با همین عنوان شکل گرفتهاند. تا زمانی که این حوزه در کشور ما به بلوغ کامل برسد، بهترین راه، شروع یک مسیر «خوددرمانی مالی» آگاهانه است. در ادامه، ۹ تکنیک کاربردی برای این مسیر آوردهایم.
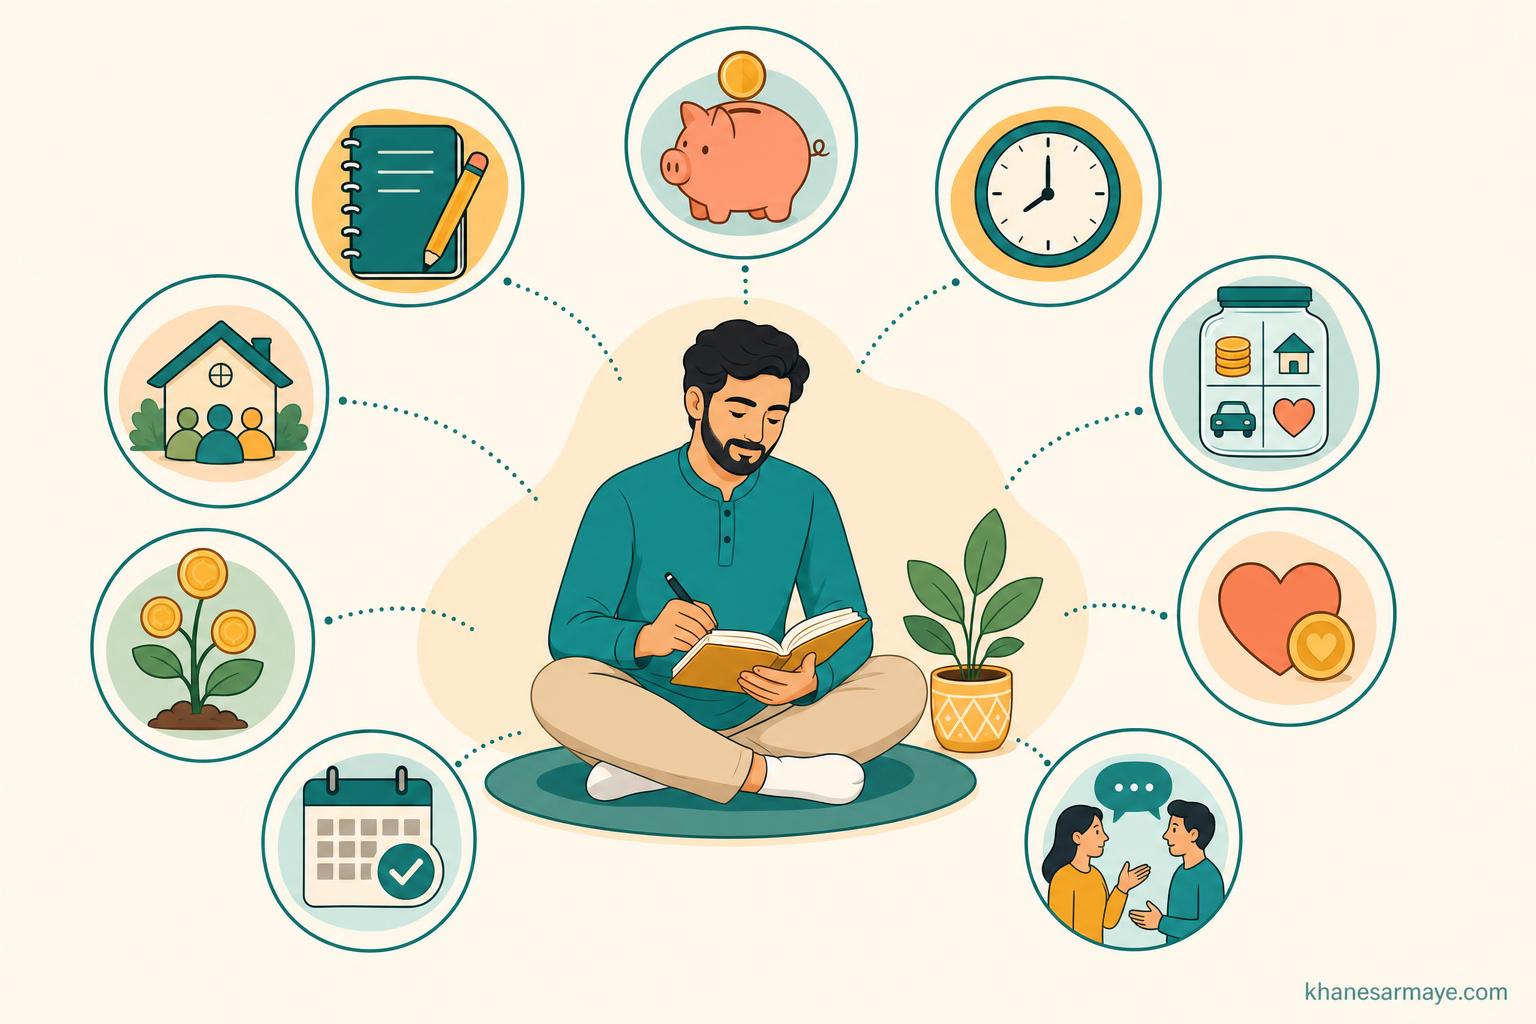
۱. بعد از هر شکست مالی، دوباره بودجهبندی کنید
اولین گام بعد از هر ضرر یا اشتباه مالی، نشستن پای یک بودجهبندی تازه است؛ نه برای سرزنش خودتان، بلکه برای پیداکردن نقطه شروع دوباره. بودجهبندی جدید به شما کمک میکند همزمان با جبران ضرر، مسیر روشنی برای ماههای آینده داشته باشید.
۲. رفتار مالی خودتان را رصد و مستند کنید
بهترین راه برای جلوگیری از تکرار اشتباهات گذشته، شناخت دقیق عادتهای مالی مخرب است. با یک دفترچه ساده یا یک فایل اکسل، هر خرید و تصمیم مالی را یادداشت کنید. بعد از چند هفته، وقتی این یادداشتها را مرور کنید، الگوهایی را میبینید که شاید تا امروز از آنها بیخبر بودید.
۳. عادتهای منفی را با جایگزین مثبت تعویض کنید
فقط شناخت عادتهای بد کافی نیست؛ باید با تمرین، رفتار درست را جایگزین آن کنید. برای مثال بهجای چند بار سفارش غذا از بیرون در هفته، تعدادش را محدود کنید و مبلغ صرفهجوییشده را مستقیم به حساب پساندازتان منتقل کنید.
۴. پسانداز خود را هوشمندانه در چند سطل تقسیم کنید
پیشنهاد میشود پسانداز خود را به چهار بخش تقسیم کنید: «پسانداز ضروری» برای مخارج پیشبینینشده کوچک، «پسانداز پشتوانه» معادل حداقل چند ماه هزینه زندگی برای شرایط بیدرآمدی، «پسانداز سرمایهگذاری» برای رشد بلندمدت دارایی، و «پسانداز شادی» برای چیزهایی که رنگ و طعم به زندگی میدهند. تمرکز اصلی باید روی سه سطل اول باشد و در سطل چهارم، میانهرو بمانید.
۵. پیش از هر خرید غیرضروری، ۲۴ ساعت صبر کنید
برای خریدهایی که ضروری نیستند، دستکم یک روز صبر کنید. بعد از این فاصله، وقتی هیجان اولیه فروکش کرد، اگر هنوز به آن خرید مطمئن بودید، آن را انجام دهید. این فاصله ساده، جلوی بسیاری از خریدهای احساسی و پشیمانیهای بعدی را میگیرد.
۶. نگرانیها و خشم مالیتان را با کسی در میان بگذارید
وقتی درباره پول یا شیوه مدیریت آن دچار نگرانی یا خشم هستید، صحبتکردن با فردی قابل اعتماد شاید مشکل را حل نکند، اما به شما یادآوری میکند در این تجربه تنها نیستید؛ همین احساس، صبر و انگیزه لازم برای تلاش دوباره را در شما زنده نگه میدارد.
۷. نگاه خود به پول و جریان مالی زندگی را بازسازی کنید
نگرش منفی به پول نهتنها زندگی خودتان، بلکه گاهی زندگی اطرافیانتان را هم سخت میکند. در نگاه مالی درمانی، پول ابزاری خنثی است؛ نتیجهای که از آن میگیرید به نحوه استفاده شما بستگی دارد، نه به «خوب» یا «بد» بودن ذاتی پول. رهاکردن باورهایی مثل «پول همیشه کم است» یا «داشتن پول زیاد گناه است»، اولین قدم برای بازسازی این نگرش است.
۸. یک برنامه مالی واقعبینانه و قابلاجرا بنویسید
برنامه مالی که بتوانید واقعاً به آن پایبند بمانید، بسیار مؤثرتر از یک برنامه بلندپروازانه و پیچیده است که بعد از دو هفته کنار گذاشته میشود. برنامههای ساده و گامبهگام، استرس کمتری ایجاد میکنند و احتمال ادامهدادن مسیر را بالا میبرند؛ آهسته و پیوسته حرکتکردن، در بلندمدت نتیجه بهتری میدهد.
۹. حلقه حمایتی بسازید و به نزدیکانتان اعتماد کنید
اهداف مالیتان را با خانواده یا افرادی که واقعاً درکتان میکنند در میان بگذارید. این کار هم بار روانی مسیر را سبکتر میکند و هم از حمایت احساسی آنها در لحظات سخت بهرهمند میشوید.
مالیدرمانگر یا مشاور مالی؛ کدامیک را انتخاب کنیم؟
از آنجا که مالی درمانی رشتهای میانرشتهای است، میان فعالان حوزههای نزدیک به آن، اختلافنظرهایی هم وجود دارد. مهمترین این اختلافها میان روانشناسها و رواندرمانگرها از یک سو، و مشاوران مالی از سوی دیگر است.
روانشناسها و رواندرمانگرها معتقدند مالی درمانی شاخهای از روانشناسی است و فقط کسی که مدرک رسمی رواندرمانی دارد، پس از گذراندن دورههای تخصصی اضافی میتواند این خدمت را ارائه دهد. در مقابل، گروهی از مشاوران مالی و متخصصان سرمایهگذاری هستند که تخصص رواندرمانی ندارند، اما با گذراندن دورههای مالی درمانی، وارد این حوزه شدهاند. جدول زیر تفاوت رویکرد این دو گروه را خلاصه میکند.
| معیار | رواندرمانگر با تخصص مالی درمانی | مشاور مالی با گواهی مالی درمانی |
|---|---|---|
| پیشینه تحصیلی | روانشناسی بالینی یا خانوادهدرمانی | برنامهریزی مالی، حسابداری یا سرمایهگذاری |
| نقطه قوت | درک عمیقتر ریشههای روانی رفتار مالی | دانش فنی و عملیاتی درباره بازار و ابزارهای مالی |
| محدودیت احتمالی | ممکن است دانش فنی مالی محدودتری داشته باشد | ممکن است در ریشهیابی مسائل روانی عمیق، تخصص کافی نداشته باشد |
در عمل، بهترین انتخاب به نوع مشکل شما بستگی دارد؛ اگر مسئله اصلیتان بیشتر رفتاری و احساسی است، سراغ گزینه اول بروید و اگر بیشتر به دانش فنی مدیریت پول نیاز دارید، گزینه دوم میتواند مناسبتر باشد.
نقدی منصفانه بر رشته مالی درمانی
مالی درمانی با همه فایدههایش، بدون چالش نیست. اول اینکه در بسیاری از کشورها، از جمله ایران، هنوز نظام رسمی صدور مجوز و استاندارد آموزشی مشخصی برای این عنوان وجود ندارد؛ همین موضوع باعث میشود کیفیت خدمات ارائهشده زیر این برچسب، بسیار متغیر باشد. دوم، هزینه دریافت این نوع مشاوره در کشورهایی که رسماً وجود دارد، معمولاً بالاتر از یک مشاوره مالی معمولی است و برای بسیاری از افراد در دسترس نیست. سوم، فرهنگ صحبتکردن آزادانه درباره پول در بسیاری از جوامع، از جمله جامعه ما، هنوز جا نیفتاده و همین امر مراجعه به این نوع خدمات را دشوارتر میکند. با این حال، هسته اصلی این رویکرد یعنی توجه به بُعد احساسی تصمیمهای مالی، ایدهای است که حتی بدون مراجعه به یک متخصص رسمی هم میتوانید در زندگی روزمره خودتان به کار بگیرید.
جمعبندی نهایی: مسیر ساختن رابطهای سالمتر با پول
مالی درمانی به ما یادآوری میکند که مشکلات مالی همیشه ریشه در بیسوادی مالی ندارند؛ گاهی ریشه در باورها، ترسها و خاطراتی دارند که سالها پیش شکل گرفتهاند. شناخت این ریشهها، نیمی از راه حل است؛ نیمه دیگر، اقدام عملی و مستمر برای جایگزینکردن الگوهای مخرب با عادتهای سالم است.
جمعبندیمالی درمانی یعنی همزمان با یادگیری مدیریت درست پول، رابطه احساسی سالمتری هم با آن بسازید. بدون این دو در کنار هم، هیچ برنامه مالیای در بلندمدت پایدار نمیماند.
سوالات متداول درباره مالی درمانی
مالی درمانی چیست؟
شاخهای میانرشتهای از رواندرمانی و برنامهریزی مالی است که با ریشهیابی تأثیرات عاطفی و روانی پول، به بهبود رفتار مالی افراد کمک میکند.
تراپی مالی برای چه کسانی مناسب است؟
بیشتر برای افرادی مناسب است که سواد مالی و درآمد قابلقبولی دارند، اما به دلیل عادتهای مالی ناسالم، مرتب دچار بحرانهای مالی و بهتبع آن مشکلات روحی میشوند.
هدف نهایی مالی درمانی چیست؟
ساختن نگرشی مثبت و واقعبینانه نسبت به پول، حل مشکلات احساسی مرتبط با آن و هدایت فرد به سمت برنامهریزی مالی پایدار.
آیا در ایران متخصص رسمی مالی درمانی وجود دارد؟
هنوز رشته دانشگاهی مستقل یا نظام صدور مجوز رسمی برای این عنوان در ایران راهاندازی نشده، هرچند در سالهای اخیر پلتفرمها و دورههای آموزشی مرتبط با این حوزه شکل گرفتهاند.
چه تفاوتی میان مالی درمانی و مشاوره مالی سنتی وجود دارد؟
مشاوره مالی روی اعداد و برنامهریزی تمرکز دارد، اما مالی درمانی روی احساسات، باورها و ریشههای رفتاری تصمیمهای مالی کار میکند.