خیلی از ما فکر میکنیم مشکل اصلی مان در مدیریت پول، «کم بودن درآمد» است؛ اما واقعیت اینجاست که بخش بزرگی از سرنوشت مالی افراد، نه با میزان درآمد، بلکه با نحوه تصمیمگیری درباره همان درآمد رقم میخورد. سؤالی که ذهن اکثر ما را درگیر کرده این است: وقتی چند هدف مالی مثل خرید خانه، بازنشستگی، تسویه وام و ساختن پسانداز اضطراری همزمان روی میز هستند، از کجا باید شروع کرد؟ آیا باید همه را با هم دنبال کرد یا یکییکی جلو رفت؟
در این مقاله قصد داریم این پرسش را از ریشه بررسی کنیم؛ نه با شعارهای کلی درباره «پسانداز کردن»، بلکه با تکیه بر یافتههای رفتاری درباره نحوه تصمیمگیری مالی افراد واقعی، دو استراتژی اصلی هدفگذاری را کنار هم میگذاریم، دلیل روانشناختی گرایش اکثر افراد به یک روش خاص را تحلیل میکنیم و در نهایت یک چارچوب عملی برای انتخاب مسیر درست به شما میدهیم.
چرا تصمیمات مالی روزمره مهمتر از میزان درآمد شما هستند؟
تصور کنید دو نفر با درآمد یکسان دارید؛ یکی هر ماه بدون برنامه پول خرج میکند و دیگری حتی با مبلغ کمتری، هدفگذاری مشخصی برای پسانداز دارد. بعد از پنج سال، فاصله این دو نفر از نظر ثروت و آرامش مالی، بههیچوجه با تفاوت درآمدشان قابل توضیح نیست. این فاصله، حاصل انباشت صدها تصمیم کوچک مالی است؛ تصمیماتی درباره اینکه چه زمانی پسانداز کنیم، برای چه هدفی و به چه ترتیبی.
نکته کلیدی اینجاست: مغز انسان طوری طراحی نشده که بهطور طبیعی چند هدف مالی دوردست را همزمان بهخوبی مدیریت کند. این محدودیت شناختی باعث میشود اکثر افراد، ناخودآگاه یکی از دو مسیر زیر را انتخاب کنند، بدون اینکه واقعاً بدانند کدام مسیر برای موقعیتشان بهینهتر است.
این راهنما برای چه کسانی مفید است؟
- افرادی که همزمان چند هدف مالی دارند (مثل خرید خانه + بازنشستگی + تسویه بدهی) و نمیدانند اولویت با کدام است.
- کسانی که احساس میکنند هرچقدر برنامهریزی میکنند، باز هم پساندازشان کند پیش میرود.
- افرادی که بهتازگی وارد بازار کار شدهاند و میخواهند از همان ابتدا عادات مالی درستی بسازند.
- کسانی که بدهی دارند و نمیدانند اول باید بدهی را صاف کنند یا همزمان پسانداز را هم شروع کنند.
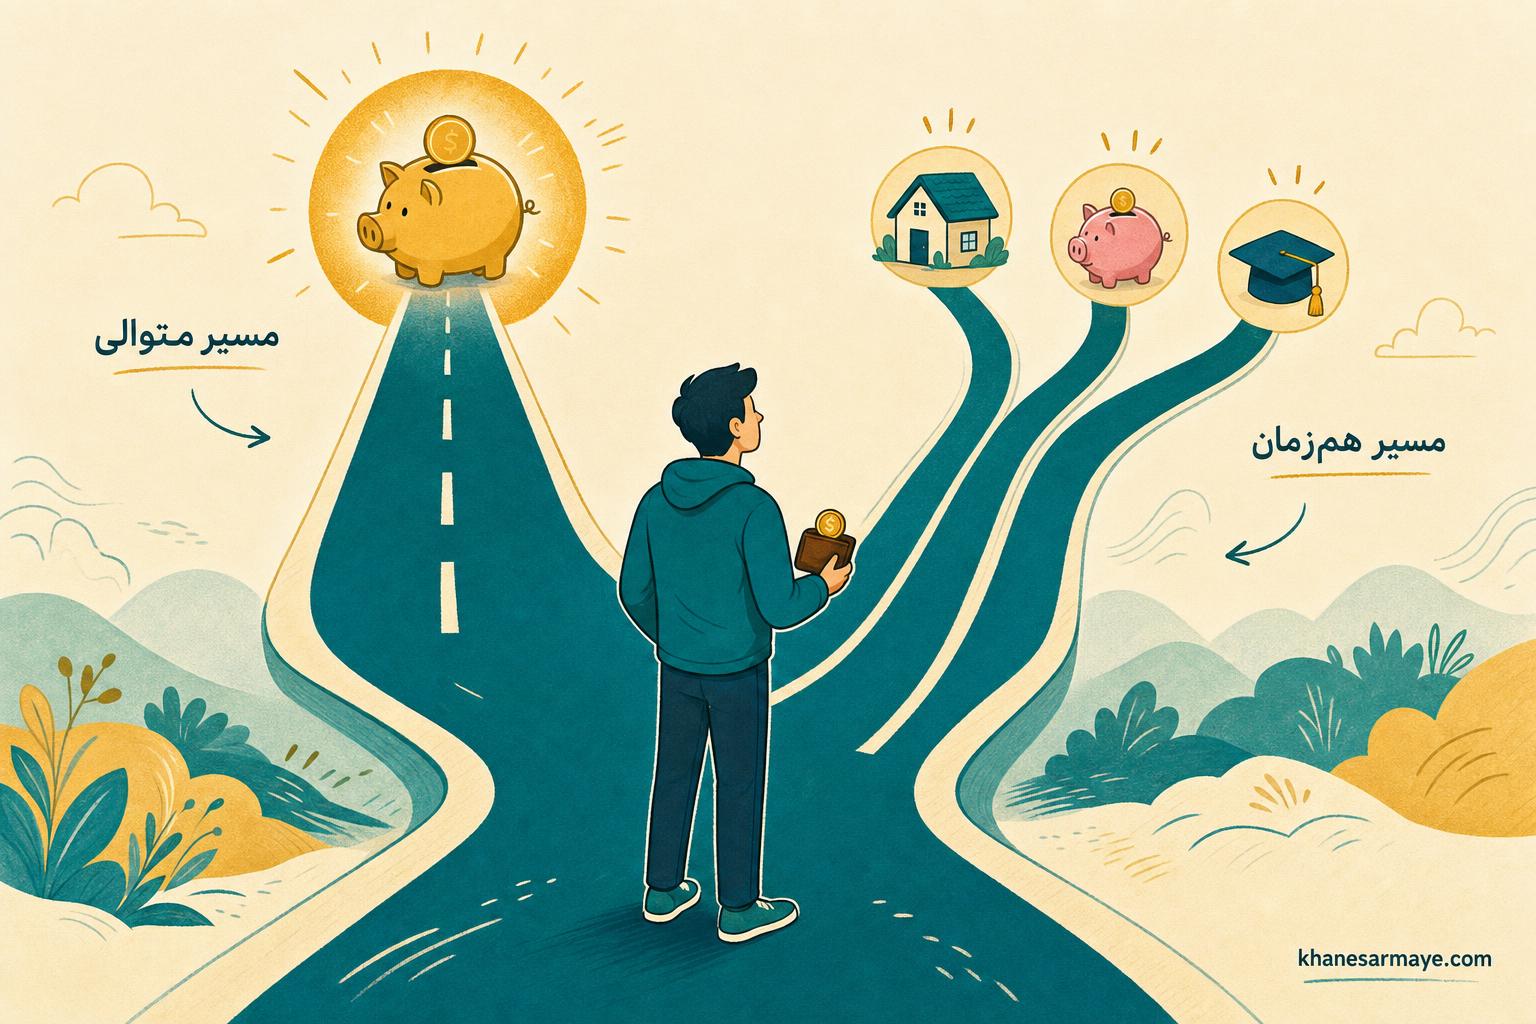
دو استراتژی اصلی برای هدفگذاری مالی: متوالی یا همزمان؟
پیش از هر تصمیمی، باید بدانید اساساً دو الگوی رفتاری برای پسانداز و رسیدن به اهداف مالی وجود دارد. تفاوت این دو الگو صرفاً «تکنیکی» نیست؛ ریشه در نحوه اولویتبندی ذهنی شما دارد.
دو مسیر اصلی هدفگذاری مالیهدفگذاری متوالی: تمرکز کامل روی یک هدف مالی در هر بازه زمانی، تا رسیدن به آن و سپس شروع هدف بعدی.
هدفگذاری همزمان: تخصیص همزمان بخشی از درآمد به چند هدف مختلف، بهصورت موازی و مداوم.
هدفگذاری متوالی چیست؟
در این روش، شما یک هدف مالی مشخص (مثلاً تشکیل صندوق اضطراری) را انتخاب میکنید و تمام یا بخش عمده توان پسانداز خود را روی آن متمرکز میکنید. وقتی به آن هدف رسیدید، سراغ هدف بعدی میروید.
مزایای هدفگذاری متوالی
بزرگترین امتیاز این روش، وضوح ذهنی است. وقتی فقط یک هدف پیش رویتان باشد، تصمیمگیری سادهتر، پیگیری پیشرفت شفافتر و انگیزه شما برای ادامه دادن بیشتر میشود. رسیدن سریعتر به نتیجه ملموس نیز حس موفقیت واقعی ایجاد میکند که خودش محرک ادامه مسیر است.
معایب هدفگذاری متوالی
مشکل اصلی زمانی خودش را نشان میدهد که هدف انتخابی، بلندمدت و پرهزینه باشد. برای مثال اگر تصمیم بگیرید تمام توان پسانداز خود را صرفاً به بازنشستگی اختصاص دهید، ممکن است این فرآیند نزدیک به یک دهه طول بکشد. در این مدت، اهداف مهمتر و نزدیکتر مثل صندوق اضطراری یا آموزش، بدون هیچ پیشرفتی باقی میمانند و همین موضوع میتواند در شرایط اضطراری، شما را غافلگیر کند.
هدفگذاری همزمان چیست؟
در این الگو، شما همزمان برای چند هدف کوتاهمدت و بلندمدت پسانداز میکنید؛ مثلاً هر ماه بخشی از درآمد به صندوق اضطراری، بخشی به بازنشستگی و بخشی به هدف کوتاهمدتتری مثل سفر یا خرید خودرو اختصاص مییابد.
مزایای هدفگذاری همزمان
مهمترین مزیت این روش، بهرهگیری از قدرت «سود مرکب زمان» است. وقتی از همان ابتدا برای اهداف بلندمدت مثل بازنشستگی پسانداز کنید، حتی مبالغ کوچک هم فرصت رشد بیشتری در طول زمان پیدا میکنند. علاوه بر این، فشار روانی ناشی از تمرکز صرف روی یک هدف کاهش مییابد، چون همزمان در چند جبهه پیشرفت میبینید.
معایب هدفگذاری همزمان
چالش اصلی این روش، پیچیدگی مدیریت است. باید درآمد خود را با دقت میان چند حساب یا هدف تقسیم کنید و همین موضوع برای افرادی که نظم مالی پایینی دارند، میتواند سردرگمکننده باشد. از طرفی چون سهم هر هدف از پسانداز کل کمتر است، رسیدن به هرکدام معمولاً زمان بیشتری نسبت به تمرکز صرف میطلبد.
مقایسه سریع دو استراتژی هدفگذاری مالی
| معیار | هدفگذاری متوالی | هدفگذاری همزمان |
|---|---|---|
| سرعت رسیدن به یک هدف خاص | بالا | متوسط تا پایین |
| سادگی مدیریت | بالا | متوسط |
| مناسب برای اهداف بلندمدت (بازنشستگی) | ضعیف (تعویق مداوم) | قوی (بهره از سود مرکب) |
| ریسک غافلگیری در شرایط اضطراری | بالاتر | پایینتر |
| نیاز به نظم و پیگیری | کم | زیاد |
پژوهش میدانی: افراد واقعی چه تصمیماتی میگیرند؟
در یک بررسی رفتاری روی گروهی نزدیک به ۱۵۰۰ نفر از بزرگسالان زیر ۴۵ سال، از شرکتکنندگان خواسته شد درباره چهار تصمیم مالی مهم -خرید خانه، پسانداز بازنشستگی، پرداخت وام دانشجویی و سایر اهداف مالی- تصمیم بگیرند که هرکدام را با روش متوالی دنبال کنند یا همزمان.
نتیجه جالب توجه بود: اکثر شرکتکنندگان بهجای هدفگذاری همزمان، ناخودآگاه به سمت مسیر متوالی رفتند؛ یعنی خرید خانه و پسانداز بازنشستگی -که هر دو هزینهبر و بلندمدت هستند- را مدام به تعویق میانداختند. حدود ۳۲ درصد از افراد در زمان این بررسی هنوز مشغول پرداخت وام دانشجویی بودند و همین بدهی، تصمیمگیری آنها را بهشدت تحت تأثیر قرار میداد؛ آنها ترجیح میدادند اول بدهی فعلی را صاف کنند و بعد سراغ تعهد مالی جدید بروند. جالبتر اینکه حدود سهچهارم شرکتکنندگان اعلام کردند بدهیهای موجود، مانع از رفتن سراغ خرید مسکن یا پسانداز بازنشستگی شده است.
هشدار مهمنزدیک به ۴۰ درصد از شرکتکنندگان این پژوهش، هیچ مبلغی برای بازنشستگی خود کنار نگذاشته بودند. تعویق مداوم این تصمیم، یکی از پرهزینهترین اشتباهات مالی در بلندمدت است؛ چون فرصت رشد پول در طول زمان را از بین میبرد.
چرا ذهن ما به سمت تعویق اهداف بزرگ متمایل میشود؟
این گرایش تصادفی نیست و ریشه در دو سوگیری شناختی شناختهشده دارد که بد نیست با آنها آشنا شوید تا بتوانید آگاهانه در برابرشان تصمیم بگیرید:
- سوگیری زمان حال (Present Bias): مغز ما ارزش بیشتری برای منافع فوری قائل است تا منافع دوردست. پسانداز بازنشستگی که نتیجهاش ۲۰ یا ۳۰ سال بعد دیده میشود، در رقابت با یک خرید لذتبخش امروز، معمولاً میبازد.
- گریز از ابهام اهداف بزرگ: وقتی هدفی مثل «خرید خانه» بسیار بزرگ و پیچیده به نظر برسد، ذهن ترجیح میدهد آن را کاملاً کنار بگذارد تا اینکه با گامهای کوچک به آن نزدیک شود؛ درحالیکه دقیقاً همین گامهای کوچک هستند که در بلندمدت تفاوت ایجاد میکنند.
شناخت این دو الگو به شما کمک میکند وقتی حس میکنید «فعلاً وقتش نیست»، این احساس را زیر سؤال ببرید؛ چون اغلب این احساس، محصول سوگیری ذهنی است، نه یک تحلیل واقعی از شرایط مالی.
۷ راهکار عملی برای تصمیمگیری مالی هوشمندانهتر
- هدفگذاری همزمان را جدی بگیرید: حتی اگر سهم هر هدف کوچک باشد، تداوم پسانداز مهمتر از حجم آن است. لازم نیست منتظر اتمام یک هدف بمانید تا هدف بعدی را شروع کنید؛ کافی است درصد کوچکی از درآمد را از همین امروز به هدف بلندمدت اختصاص دهید.
- از قانون ۵۰/۳۰/۲۰ برای تقسیم درآمد استفاده کنید: این چارچوب ساده پیشنهاد میکند ۵۰ درصد درآمد صرف نیازهای ضروری، ۳۰ درصد صرف خواستهها و ۲۰ درصد بهطور مستقیم پسانداز یا سرمایهگذاری شود. داشتن چنین چارچوبی، تصمیمگیری روزانه را سادهتر میکند.
- پسانداز خود را اتوماسیون کنید: بهجای اینکه هر ماه تصمیم بگیرید چقدر پسانداز کنید، انتقال خودکار مبلغ ثابتی از حقوق به یک حساب پسانداز جداگانه تنظیم کنید. این کار اراده شما را از معادله حذف میکند و احتمال شکست پسانداز را بهشدت کاهش میدهد.
- عادات مالی مخرب را شناسایی و حذف کنید: برای یک ماه تمام هزینههای خود را یادداشت کنید. این تمرین ساده معمولاً نشان میدهد بخش قابل توجهی از درآمد صرف هزینههای غیرضروری و تکراری میشود که حذف آنها بدون کاهش کیفیت زندگی امکانپذیر است.
- حتی با مبلغ کم، پسانداز بازنشستگی را همین امروز شروع کنید: تفاوت بین شروع در ۲۵ سالگی و ۳۵ سالگی، بهدلیل قدرت سود مرکب، میتواند در بازنشستگی به تفاوتی چند برابری در دارایی نهایی تبدیل شود. هر مبلغی بهتر از هیچ است.
- یک صندوق اضطراری معادل سه تا شش ماه هزینه زندگی بسازید: این صندوق، سپر شما در برابر اتفاقات پیشبینینشده است و از شکست کل برنامه مالی در مواجهه با یک بحران کوچک جلوگیری میکند.
- از ابزارهای محاسباتی برای برنامهریزی استفاده کنید: ماشینحسابهای مالی آنلاین به شما کمک میکنند بدانید برای رسیدن به هر هدف، دقیقاً چه مبلغی و در چه بازه زمانی باید کنار بگذارید. دیدن این اعداد، حس کنترل بیشتری به شما میدهد و انگیزه پسانداز را تقویت میکند.
اشتباهات رایجی که تصمیمات مالی را خراب میکنند
مراقب این اشتباهات باشید۱. پسانداز کردن «باقیمانده» درآمد بهجای اولویت دادن به آن.
۲. تعویق نامحدود پسانداز بازنشستگی به بهانه اهداف کوتاهمدتتر.
۳. نداشتن صندوق اضطراری قبل از شروع سرمایهگذاریهای پرریسک.
۴. مقایسه وضعیت مالی خود با دیگران بهجای تمرکز بر اهداف شخصی.
چگونه استراتژی مناسب خودتان را انتخاب کنید؟
واقعیت این است که هیچکدام از دو روش هدفگذاری «همیشه بهتر» نیست؛ انتخاب درست به شرایط مالی، سبک زندگی و اولویتهای شخصی شما بستگی دارد. برای تصمیمگیری آگاهانه، این سؤالات را از خودتان بپرسید:
- آیا بدهی با نرخ بهره بالا دارید؟ اگر بله، معمولاً منطقی است ابتدا بخش عمده توان مالی را صرف تسویه آن کنید (رویکرد متوالی).
- آیا صندوق اضطراری دارید؟ اگر نه، این باید اولین اولویت شما باشد، پیش از هر هدف بلندمدت دیگری.
- آیا کارفرمای شما مشارکت در صندوق بازنشستگی را تشویق میکند؟ اگر بله، حتی با کمترین مبلغ ممکن، از همین حالا وارد آن شوید؛ چون از دست دادن این فرصت هزینه فرصتی سنگینی دارد.
- آیا چند هدف کوچک با افق زمانی نزدیک دارید؟ در این حالت هدفگذاری همزمان با تخصیص درصدهای کوچک، منطقیتر است.
جمعبندی سریعاگر بدهی سنگین یا نبود صندوق اضطراری دارید، ابتدا روی همین دو مورد متمرکز شوید (متوالی). اما بهمحض رفع این دو مانع، حتماً هدف بازنشستگی را همزمان با سایر اهداف وارد برنامه پسانداز خود کنید.
سخن پایانی
بهترین تصمیم مالی، تصمیمی است که متناسب با واقعیت زندگی شما باشد، نه یک فرمول عمومی که برای همه یکسان عمل میکند. مهمترین قدم این است که ابتدا وضعیت فعلی خود -درآمد، بدهی، اهداف کوتاهمدت و بلندمدت- را دقیق بشناسید و سپس آگاهانه انتخاب کنید که کدام ترکیب از هدفگذاری متوالی و همزمان، شما را سریعتر و مطمئنتر به مقصد میرساند.
فراموش نکنید که تعویق تصمیم، خودش یک تصمیم است؛ تصمیمی که معمولاً پرهزینهترین گزینه از میان همه انتخابهاست. هر قدم کوچکی که امروز بردارید -حتی پسانداز چند درصدی- در بلندمدت به بخشی مهم از امنیت مالی شما تبدیل میشود. برای تقویت این مسیر، تلاش برای افزایش درآمد را نیز فراموش نکنید؛ چون رشد درآمد در کنار مدیریت هوشمندانه هزینهها، سریعترین راه رسیدن به آزادی مالی است.