

معاملات فارکس کجا انجام میشود؟ سوالی که پاسخ درستش مرز بین یک تریدر حرفهای و یک قمارباز بازارهای مالی است. در مرداد ۱۴۰۴، یک معاملهگر ایرانی با بروکری که ادعای ECN داشت در لحظه انتشار NFP بیش از ۴۰ پیپ اسلیپیج منفی یکطرفه تجربه کرد. بروکر گفت مشکل از بازار است. اما واقعیت این بود که سفارش او هرگز از سرور بروکر خارج نشده بود. ما در سال ۱۴۰۵ در فضایی معامله میکنیم که تحریمها، بروکرهای آفشور و واسطههای لایه سوم، ساختار پیچیدهای برای سفارشات ما ساختهاند. در این ساختار، وقتی نمیدانید طرف حساب واقعیتان کیست، سرمایهتان مستقیماً تبدیل به سود بروکر میشود؛ این دقیقاً همان مدل B-Book است که بعداً آن را کالبدشکافی میکنیم. اگر به دنبال انتخاب بهترین بروکر فارکس هستید، اول باید بدانید پولتان کجا میرود.
معمای مکان فیزیکی بازار فارکس
اگر تجربه معامله در بورس تهران را داشته باشید، میدانید تمام سفارشات به یک هسته معاملاتی مرکزی ارسال میشوند و سازمان بورس دقیقاً میداند چه کسی خریدار است و چه کسی فروشنده. در فارکس هیچ خبری از چنین ساختمانی نیست. فارکس یک بازار غیرمتمرکز است که تماماً بر بستر شبکههای ارتباطی الکترونیکی بین نهادهای مالی استوار شده. حجم روزانه معاملات این بازار بر اساس آخرین گزارش BIS (بانک تسویه بینالمللی) به بیش از ۷.۵ تریلیون دلار رسیده است. اما این غیرمتمرکز بودن برای تریدر ایرانی خطرناکتر از تریدر اروپایی است؛ چون نه صندوق تضمین سرمایهای مانند FSCS بریتانیا وجود دارد، نه نهاد ناظر قدرتمندی که بتوانید به آن شکایت کنید. این یعنی اگر بروکرتان کلاهبرداری کند، هیچ هسته بورسی برای پیگیری حقوقی ندارید.
امنیت سرمایه در شبکهای بدون مرکز
شاید بپرسید وقتی هسته مرکزی وجود ندارد، چه کسی تضمین میدهد پولم به سرقت نرود؟ در تئوری، امنیت از طریق پروتکلهای انتقال داده مانند FIX API تامین میشود. در تئوری، سرمایه شما باید در حسابهای مجزا (Segregated Account) نگهداری شود. اما در عمل، بروکرهای آفشور فعال در بازار ایران اغلب Segregated Account واقعی ندارند یا آن را قابل راستیآزمایی نمیکنند؛ چون هیچ رگولاتور قویای آن را بررسی نمیکند. اعتبار نهادهای مالی درگیر جایگزین یک ساختمان فیزیکی شده، اما متأسفانه در زنجیره نقدینگی منتهی به تریدر ایرانی، این «اعتبار» معمولاً واقعی نیست.
کالبدشکافی ساختار بازار بینبانکی و شبکه خارج از بورس
برای درک اینکه سفارشات شما دقیقاً کجا میرود، باید بدانید بازار ارز به دو لایه کاملاً مجزا تقسیم میشود. بسیاری از تریدرها این دو لایه را با هم اشتباه میگیرند و فریب تبلیغات پر زرق و برق بروکرها را میخورند. یک نکته مهم: OTC خرد (Retail OTC) که شما در آن معامله میکنید با OTC بینبانکی (Interbank OTC) تفاوت اساسی دارد. خیلیها فکر میکنند OTC یعنی همان بازار بینبانکی؛ این سوءتفاهم رایج میتواند هزینهبر باشد.
بازار بینبانکی زمین بازی غولهای مالی
بازار بینبانکی لایه اول و اصلیترین بخش فارکس است. اینجا جایی است که بانکهای مرکزی، دولتها، هجفاندها و بانکهای رده اول مانند JP Morgan، Citibank و Deutsche Bank مستقیماً با هم معامله میکنند. قیمتهای واقعی ارزها دقیقاً در همین لایه تعیین میشوند. نکتهای که بروکرها هرگز در تبلیغاتشان نمیگویند این است: بانکهایی مانند JP Morgan یا Citi عملاً هیچ رابطه مستقیمی با زنجیره نقدینگی منتهی به تریدر ایرانی ندارند. قیمتهایی که روی چارت میبینید چند لایه از آنها فاصله دارد.
جایی که تریدرهای خرد واقعاً معامله میکنند
بروکرها به عنوان واسطه، نقدینگی کلان را از بازار بینبانکی دریافت کرده و آن را از طریق فرایندی به نام Fractional Liquidity Allocation به قطعات کوچکتر تقسیم میکنند تا من و شما بتوانیم با ۱۰۰ دلار هم وارد معامله شویم. در این فرایند، بروکر میتواند هر سطحی از قیمتگذاری را اعمال کند. در شبکه خارج از بورس هیچ نهاد متمرکزی بر قیمتگذاری لحظهای نظارت ندارد؛ همین موضوع باعث میشود قیمت یک جفتارز در دو بروکر مختلف، چند پیپ با هم تفاوت داشته باشد و حتی سایه کندلها در پلتفرمهای مختلف فرق کنند.
سفر سفارش معاملاتی از ایران تا بازار جهانی
توجه مهمنامبردن از یک رگولاتور در سایت بروکر به معنای نظارت واقعی بر رفتار معاملاتی آن بروکر نیست. رگولاتورهای آفشور عمدتاً صرفاً مجوز ثبت شرکت صادر میکنند، نه نظارت مستمر بر اجرای سفارشات.
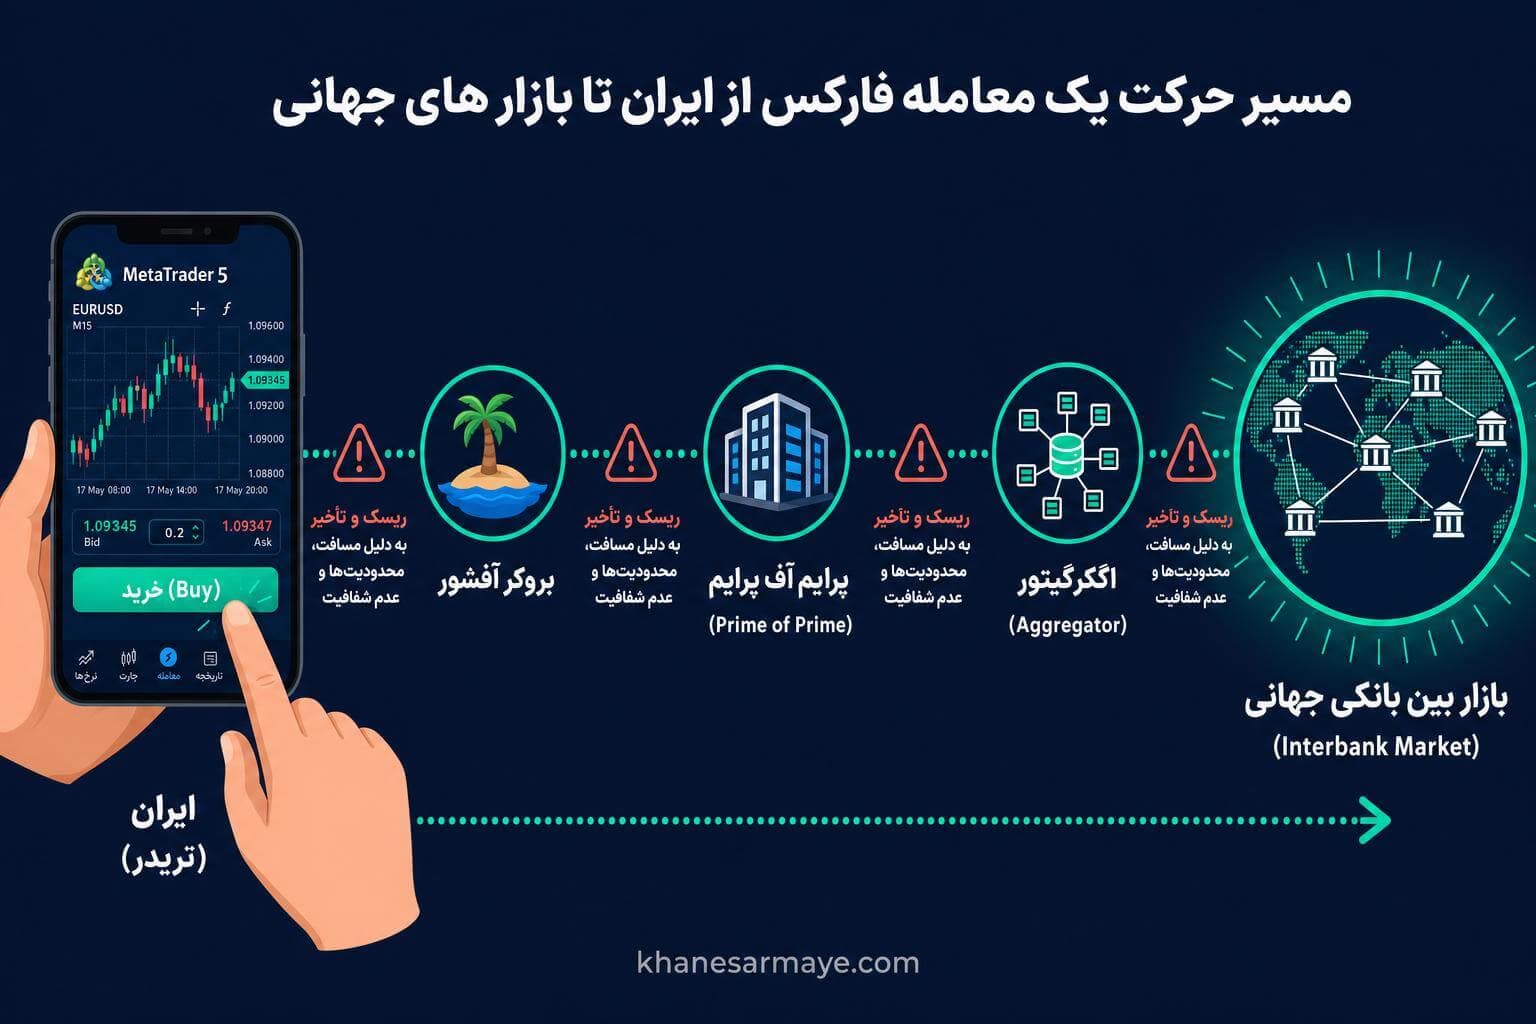
حالا بیایید شرایط را برای یک تریدر ایرانی در سال ۱۴۰۵ شبیهسازی کنیم. شما ۱۰۰۰ تتر از طریق شبکه ترون به حساب بروکرتان واریز میکنید و دکمه خرید طلا را میزنید. به دلیل تحریمهای بانکی، هیچ بروکر رگولهشده در اروپا یا آمریکا به شما خدمات نمیدهد. پس سفارش شما وارد سرورهای یک بروکر ثبتشده در جزایر آفشور میشود. ادعای «اجرای بدون دیلر» در یک بروکر ثبتشده در جزیره موهلی اساساً فاقد معناست چون هیچ رگولاتوری آن را ممیزی نمیکند. در ادامه، نگاهی به سطوح اعتبار رگولاتورهای مختلف میاندازیم.
واقعیت حسابهای ECN در بروکرهای آفشور ایرانی
کلمه ECN جذابترین ابزار بازاریابی بروکرهاست. اما یک حساب ۵۰۰ دلاری در یک شعبه آفشور هرگز اتصال مستقیم DMA به بازار بینبانکی ندارد. در بهترین حالت، سفارش شما از طریق پروتکل STP به یک تجمیعکننده نقدینگی (Aggregator) در دبی یا قبرس ارسال میشود. دلیل فنی ساده است: هزینه اتصال واقعی به یک Aggregator برای بروکر بسیار بالاست. اگر حداقل سپرده ECN بروکر زیر ۵۰۰ دلار است، احتمال اینکه واقعاً ECN باشد تقریباً صفر است.
نکته کلیدیاگر حساب ECN بروکر شما حداقل کمیسیون ۳.۵ تا ۷ دلار به ازای هر لات معاملاتی دریافت نمیکند، احتمالاً ECN نیست. این کمیسیون هزینه واقعی اتصال به تجمیعکنندگان نقدینگی است و بروکر ECN بدون آن سودآوری ندارد.
تامینکنندگان نقدینگی و چالشهای تحریم در ۲۰۲۶
تامینکنندگان نقدینگی (LP) شرکتهایی هستند که قیمتها را از بانکهای بزرگ میگیرند و به بروکرها میفروشند. با سختگیریهای FATF در سال ۲۰۲۶، LP های معتبر جهانی مانند Integral، Currenex و Hotspot از ارائه خدمات مستقیم به بروکرهایی که مشتری ایرانی دارند خودداری میکنند. بروکرهای فعال در بازار ایران مجبورند از طریق شرکتهای پوششی یا واسطههای منطقهای این نقدینگی را تامین کنند. نتیجه مستقیم این زنجیره: در رویداد NFP ژانویه ۲۰۲۶، تریدرهایی در بروکرهای آفشور تا ۸۵ پیپ اسلیپیج منفی گزارش کردند. این عدد نه اتفاقی است نه ناشی از «بازار پرنوسان»، بلکه نتیجه مستقیم کیفیت پایین نقدینگی واسطهای است.
واسطههای لایه دوم و زنجیره Prime of Prime
برای دور زدن محدودیتها، مفهومی به نام Prime of Prime شکل گرفته. این واسطههای لایه دوم، حسابهای کلانی در بانکهای بزرگ دارند، نقدینگی را به صورت عمده میخرند و به بروکرهای آفشور میفروشند. طرف حساب واقعی بروکر شما یک بانک لایه اول نیست؛ یک شرکت واسطه حقوقی است. پیامدهای این زنجیره فقط به Latency ختم نمیشود. Re-quoting بیشتر در زمان اخبار، کاهش عمق Order Book، احتمال بالاتر Gap در باز شدن هفته، و ریسک ورشکستگی یک واسطه میانی (مانند آنچه مشابهش در جریان رویداد FXCM 2015 برای واسطههای کوچک اتفاق افتاد) همگی بخشی از این ریسک هستند.
تضاد منافع در بروکرهای بازارساز
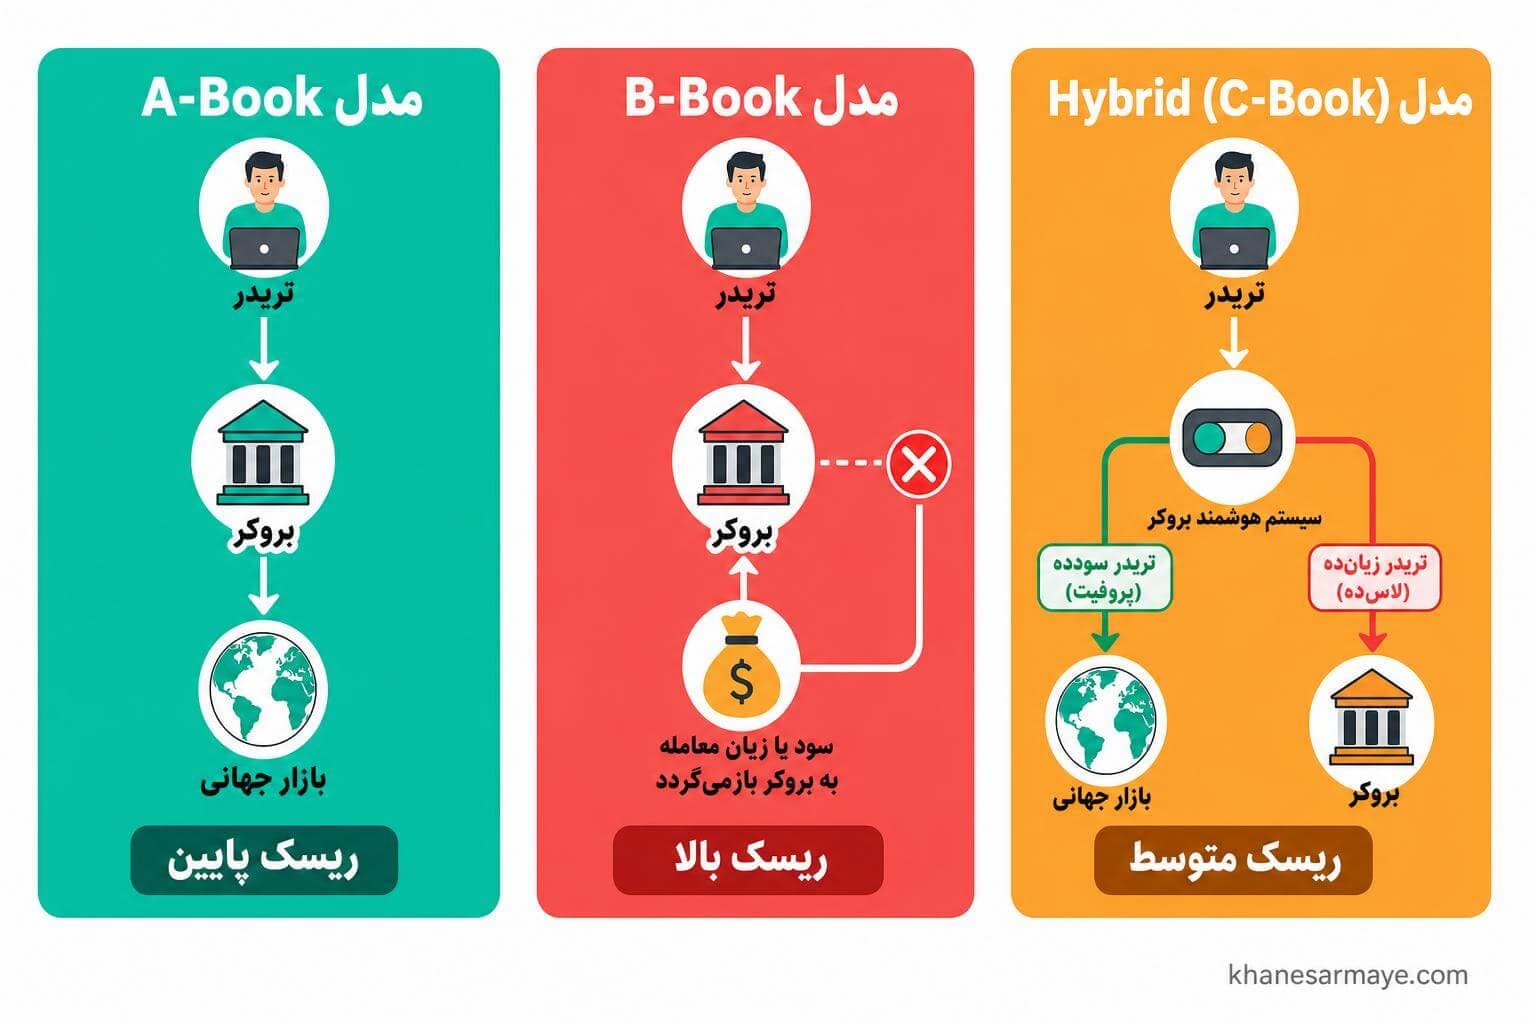
خطرناکترین بخش بازار OTC زمانی است که بروکر تصمیم میگیرد سفارش شما را اصلاً به هیچ تامینکننده نقدینگی ارسال نکند و خودش به عنوان طرف دوم معامله وارد عمل شود. این ساختار اصلی بسیاری از بروکرهایی است که در شبکههای اجتماعی تبلیغات گسترده دارند. وقتی بروکر بازارساز میشود، یک تضاد منافع بنیادین شکل میگیرد: ضرر شما مستقیماً سود او است. اما مشکل واقعیتر از B-Book ساده، مدل Hybrid است که در ادامه توضیح میدهم.
مقایسه مدلهای درآمدی A-Book، B-Book و Hybrid
در صنعت فارکس، بروکرها سه مدل درآمدی اصلی دارند. مدل A-Book جایی است که بروکر فقط یک واسطه است و سود خودش را از کمیسیون میگیرد؛ در این مدل ضرر یا سود شما هیچ تأثیری بر درآمد بروکر ندارد. مدل B-Book جایی است که بروکر سفارش را روی سرور خودش نگه میدارد و ضرر شما مستقیماً سود خالص او میشود. اما مدل Hybrid یا C-Book خطرناکترین حالت است: بروکر به صورت پویا تریدرهای سودده را به A-Book و تریدرهای بازنده را به B-Book منتقل میکند. این مدل یعنی بروکر دائماً عملکرد شما را رصد میکند و وقتی شروع به سوددهی میکنید، بهجای اینکه اجازه دهد سود کنید، ساختار پردازش سفارشتان را تغییر میدهد.
بر اساس تجربه عملی و گفتگو با معاملهگران حرفهای بازار ایران، بیش از ۸۰ درصد حسابهای خرد با بالانس زیر ۲,۰۰۰ دلار روی سیستم B-Book یا Hybrid پردازش میشوند.
ریسکهای پنهان استخرهای تاریک و دستکاری قیمت
بروکرهای B-Book برای مدیریت ریسک، محیطهای ایزولهای در سرورهای متاتریدر ایجاد میکنند. در نسخه MT4 از پلاگینهایی مانند Virtual Dealer Plugin استفاده میشود تا قیمتها را به شکل نامحسوس دستکاری کنند. این پلاگین در MT4 بهراحتی قابل نصب است اما در MT5 دسترسی محدودتری دارد و یکی از دلایلی است که بسیاری از بروکرهای B-Book هنوز MT4 را ترجیح میدهند. Stop Hunting به این شکل کار میکند: الگوریتم به تجمع Stop Loss های تریدرها در سطوح حمایت یا مقاومت نگاه میکند و قیمت را لحظهای دقیقاً به همان سطح میبرد تا استاپها زده شوند، سپس قیمت برمیگردد. در اکتبر ۲۰۲۵، یک سایه ۳۰ پیپی کاذب روی کندل ۱۵ دقیقهای EURUSD در ساعت ۲:۳۰ بامداد، استاپ لاسهای تریدرهای ایرانی را در یک بروکر مشخص زد، در حالی که در TradingView و سایر پلتفرمها چنین سایهای ثبت نشد.
هشدار مهماگر در پلتفرم MT4 بروکرتان سایههای کندل در ساعات کمنقدینگی (۰۰:۰۰ تا ۰۳:۰۰ به وقت سرور) به صورت مکرر از سطوح استاپ لاس شما عبور میکند اما در TradingView همان سایهها وجود ندارد، احتمال بسیار بالایی وجود دارد که بروکر شما از Virtual Dealer Plugin استفاده میکند.
سه تکنیک عملی برای تست اصالت نقدینگی بروکر
به عنوان یک تریدر، نباید به ادعاهای نوشتهشده در سایت بروکرها اعتماد کنید. در طول سالها معامله با بروکرهای مختلفی که به ایران خدمات میدهند، سه تکنیک کاملاً کاربردی برای تشخیص بروکرهای واقعی از بازارسازهای متخلف پیدا کردهام.
رصد اسلیپیج در لحظه انتشار اخبار مهم
بهترین زمان برای تست عیار یک بروکر، لحظه انتشار NFP یا CPI است. در یک بروکر A-Book با نقدینگی واقعی، شما قطعاً دچار Slippage میشوید، اما این لغزش باید دوطرفه باشد؛ یعنی گاهی به ضرر و گاهی به سود شما. اگر در بروکری همیشه و به صورت سیستماتیک سفارشات شما فقط با اسلیپیج منفی اجرا میشود، شک نکنید که در یک سرور B-Book هستید. برای ثبت و تحلیل این دادهها، تاریخچه معاملات (Trade History) خود را export کنید و میانگین انحراف قیمت اجرا شده از قیمت درخواستی را در زمان اخبار محاسبه کنید. اگر این انحراف یکطرفه و منفی بود، دلیل کافی برای خروج از آن بروکر است.
مقایسه عمق بازار در سشنهای مختلف
دومین تکنیک استفاده از ابزار عمق بازار (DOM) است. توجه داشته باشید اکثر بروکرهای فعال در ایران cTrader ارائه نمیدهند و MT5 DOM به تنهایی کافی نیست، چون بروکرهای B-Book میتوانند DOM جعلی نمایش دهند. اما رفتار اسپردها در زمان تغییر سشنها (مثلاً ساعت ۰۰:۰۰ به وقت سرور که سشن نیویورک بسته میشود) بسیار گویاست. در بازار بینبانکی واقعی در این ساعت نقدینگی به شدت افت میکند و اسپردها واید میشوند. اگر در بروکری اسپردها در این ساعت کاملاً ثابت بمانند، نشاندهنده دستکاری مصنوعی قیمتها و عدم اتصال به نقدینگی زنده جهانی است.
اعتبارسنجی ساختار حقوقی بروکر از طریق Client Agreement
تکنیک سوم نیاز به کمی بررسی حقوقی دارد. در قرارداد مشتری (Client Agreement) بروکر به دنبال دو عبارت خاص بگردید: «we may act as principal» یا «we are the counterparty to your trades». حضور این عبارات به معنای قانونی کردن مدل B-Book توسط بروکر است. بروکرهای معتبر نام شرکتهای واسط نقدینگی خود را در اسناد حقوقی ذکر میکنند. اگر بروکری این نامها را مخفی کند و صرفاً بنویسد «ما با برترین بانکهای جهان کار میکنیم»، در حال پنهان کردن ساختار بازارسازی کامل خود است.
روش سریع شناسایی B-Bookدر Client Agreement بروکر به دنبال عبارت "we may act as principal" یا "we are the counterparty" بگردید. حضور این عبارتها به معنای قانونی کردن B-Book توسط بروکر است و تضاد منافع را رسماً اعلام میکند.
سوالات پرتکرار معاملهگران ایرانی
با درک ساختار پیچیده بازار OTC و محدودیتهای جغرافیایی، سوالات زیادی برای تریدرهای ایرانی شکل میگیرد. در ادامه به حیاتیترین دغدغهها بر اساس شرایط روز بازار پاسخ میدهم.
آیا معامله فارکس برای ایرانیان قانونی است
از نظر قوانین داخلی ایران، هیچ قانون صریحی معامله فارکس توسط اشخاص حقیقی را جرمانگاری نکرده، اما بانک مرکزی ایران بروکرهای فارکس را در داخل کشور به رسمیت نمیشناسد و مجوز فعالیت آنها را صادر نمیکند. از طرف دیگر، تحریمهای بینالمللی معامله از طریق بروکرهای رگولهشده در آمریکا، اروپا یا استرالیا را برای ایرانیان عملاً غیرممکن کرده. در عمل، تریدرهای ایرانی از طریق بروکرهای آفشور که در کشورهایی مثل موهلی یا سنت وینسنت ثبت شدهاند معامله میکنند. این فضای خاکستری قانونی به این معناست که شما هیچ حمایت قانونی رسمیای در صورت بروز مشکل با بروکر ندارید.
سفارشات ایرانیان در بازار جهانی پردازش میشود یا سرور بروکر
پاسخ کاملاً به نوع حساب و سیاست بروکر بستگی دارد. اگر حساب شما سنت یا استاندارد با مبالغ زیر ۲,۰۰۰ دلار است، در ۹۹ درصد مواقع سفارش شما هرگز از سرور فیزیکی بروکر خارج نمیشود. در حسابهای Pro یا ECN با بالانسهای سنگینتر، بروکر برای کاهش ریسک خود مجبور است سفارش را از طریق شبکههای لایه دوم به بازار OTC جهانی منتقل کند. همه در یک زمین یکسان بازی نمیکنند.
تفاوت اجرای سفارش در بورس ایران و فارکس OTC
در بورس ایران تمامی کارگزاریها فقط یک واسطه نرمافزاری هستند و قیمت یک سهم در تمام کارگزاریها در لحظه دقیقاً یکسان است. در فارکس OTC هر بروکر تامینکننده نقدینگی خاص خود را دارد.
امکان پیگیری حقوقی تخلفات بروکر برای ایرانیان
واقعیت تلخ سال ۱۴۰۵ این است که به دلیل حضور در لیست سیاه FATF و ماهیت آفشور بروکرها، شما هیچ نهاد قانونی قدرتمندی برای شکایت بینالمللی ندارید. تنها راهکار نسبی، استفاده از نهادهای مستقل حل اختلاف مانند Financial Commission (FinaCom) است. این نهاد میتواند حداکثر ۲۰,۰۰۰ یورو خسارت را جبران کند؛ اما فقط اگر بروکر شما عضو آن باشد. بهترین پیگیری حقوقی، پیشگیری و خروج سریع سرمایه در اولین نشانه تخلف است.
وضعیت اتصال به نقدینگی جهانی در شرایط تحریم
اتصال به نقدینگی جهانی از طریق ارزهای دیجیتال و استیبلکوینها جریان دارد. بروکرها از طریق ثبت شرکتهای تابعه در دبی یا کشورهای همسایه، ارتباط خود با واسطههای نقدینگی را حفظ کردهاند. اما باید به ریسکهای این روش هم توجه کنید: استفاده از USDT TRC20 برای واریز به بروکرهای آفشور ریسکهای جدی دارد. تراکنشهای تتر قابل برگشت نیستند و Tether میتواند آدرسهای مرتبط با فعالیتهای مشکوک را فریز کند. هزینه این واسطهگریها را به شکل اسپردها و کمیسیونهای بالاتر نسبت به تریدرهای اروپایی پرداخت میکنید؛ این «مالیات پنهان» معاملهگری ایرانی است.