
مالیات فارکس در ایران یکی از پرچالشترین دغدغههای معاملهگران ایرانی در سال ۱۴۰۵ است. زمانی که اولین سودهای دلاری خود را از بروکرهایی مثل آلپاری و روبوفارکس برداشت میکردم اوایل سال ۱۴۰۲ بود و گردش حسابم در آن ماه به حدود هشتصد میلیون تومان رسیده بود تصور میکردم تنها ریسک این بازار، استاپ خوردن در تایمفریمهای پایین است. اما وقتی پیامک از سامانه شفافیت مالیاتی سازمان امور مالیاتی کشور دریافت کردم و از من خواسته شد ظرف پانزده روز برای ارائه توضیحات درباره تراکنشهای نامتعارف مراجعه کنم، متوجه شدم که لبه دیگر شمشیر آموزش فارکس و ترید در ایران، مدیریت ریسک نقد کردن ریالی است. در این مطلب، دقیقاً بررسی میکنیم که سیستمهای نظارتی بانکی و مالیاتی در سال ۱۴۰۵ چگونه تراکنشهای شما را رصد میکنند و چطور باید بدون درگیری با پروندههای سنگین مالیاتی، سود معاملات را به ریال تبدیل کنید.
واقعیت حقوقی بازار فارکس در ایران و مسئله جرمانگاری
بسیاری از تریدرهای تازهکار با ترس از اینکه فعالیت در بازار فارکس از اساس جرم است، سودهای خود را در کیف پولهای ناشناس نگه میدارند یا به روشهای غیرایمن نقد میکنند. از نظر قانون مجازات اسلامی ایران، نفس انجام معاملات در بازار جفتارزها صراحتاً جرمانگاری نشده است؛ یعنی هیچ ماده قانونی مستقلی وجود ندارد که ترید کردن در پلتفرمهای خارجی را مستوجب حبس بداند. اما مسئله اصلی، خلاء قانونی و عدم رسمیت این بازار است که باعث میشود درآمدهای حاصل از آن در یک منطقه خاکستری قرار بگیرند.
نکتهای که اکثر مقالات به آن اشاره نمیکنند این است که فعالیت با بروکرهای فارکس خارجی میتواند بهصورت غیرمستقیم تحت قانون مبارزه با پولشویی مصوب ۱۳۸۶ و اصلاحات بعدی آن مورد بررسی قرار گیرد نه به خاطر خود معامله، بلکه بهخاطر نحوه گردش پول. این تفکیک مفهومی حیاتی است: شما برای ترید محاکمه نمیشوید، اما اگر مسیر ورود و خروج پول به حساب بانکیتان توضیح شفافی نداشته باشد، الگوهای گردش مالی شما میتواند تحت عنوان تراکنش مشکوک به مراجع ذیصلاح گزارش شود.
تفاوت نگاه سازمان بورس، بانک مرکزی و اداره مالیات به درآمدهای ارزی تریدرها
برای درک بهتر این منطقه خاکستری، باید بدانید که هر نهاد نظارتی در ایران از زاویه کاملاً متفاوتی به تریدرها نگاه میکند و ریسک عملی هر کدام برای کاربر خرد متفاوت است. جدول زیر این تفاوت را بهصورت شفاف نشان میدهد:
سازمان بورس اوراق بهادار، فعالیت در پلتفرمهای خارجی را فاقد مجوز میداند و به همین دلیل بروکرهای فارکسی فیلتر میشوند. بانک مرکزی از ابزارهایی مثل سامانه جامع نظارت مالی (FSMIS) و پروتکلهای تبادل داده با شبکه شاپرک برای رصد تراکنشهای مشکوک استفاده میکند. اما سازمان امور مالیاتی هیچ کاری به اینکه شما چارت یورو به دلار را تحلیل کردهاید ندارد؛ این سازمان صرفاً ورود نقدینگی ریالی به حساب شما را به عنوان درآمد شناسایی کرده و بر اساس آن مطالبه مالیات میکند.
نحوه رصد سود فارکس توسط سازمان امور مالیاتی از طریق گلوگاه صرافیها
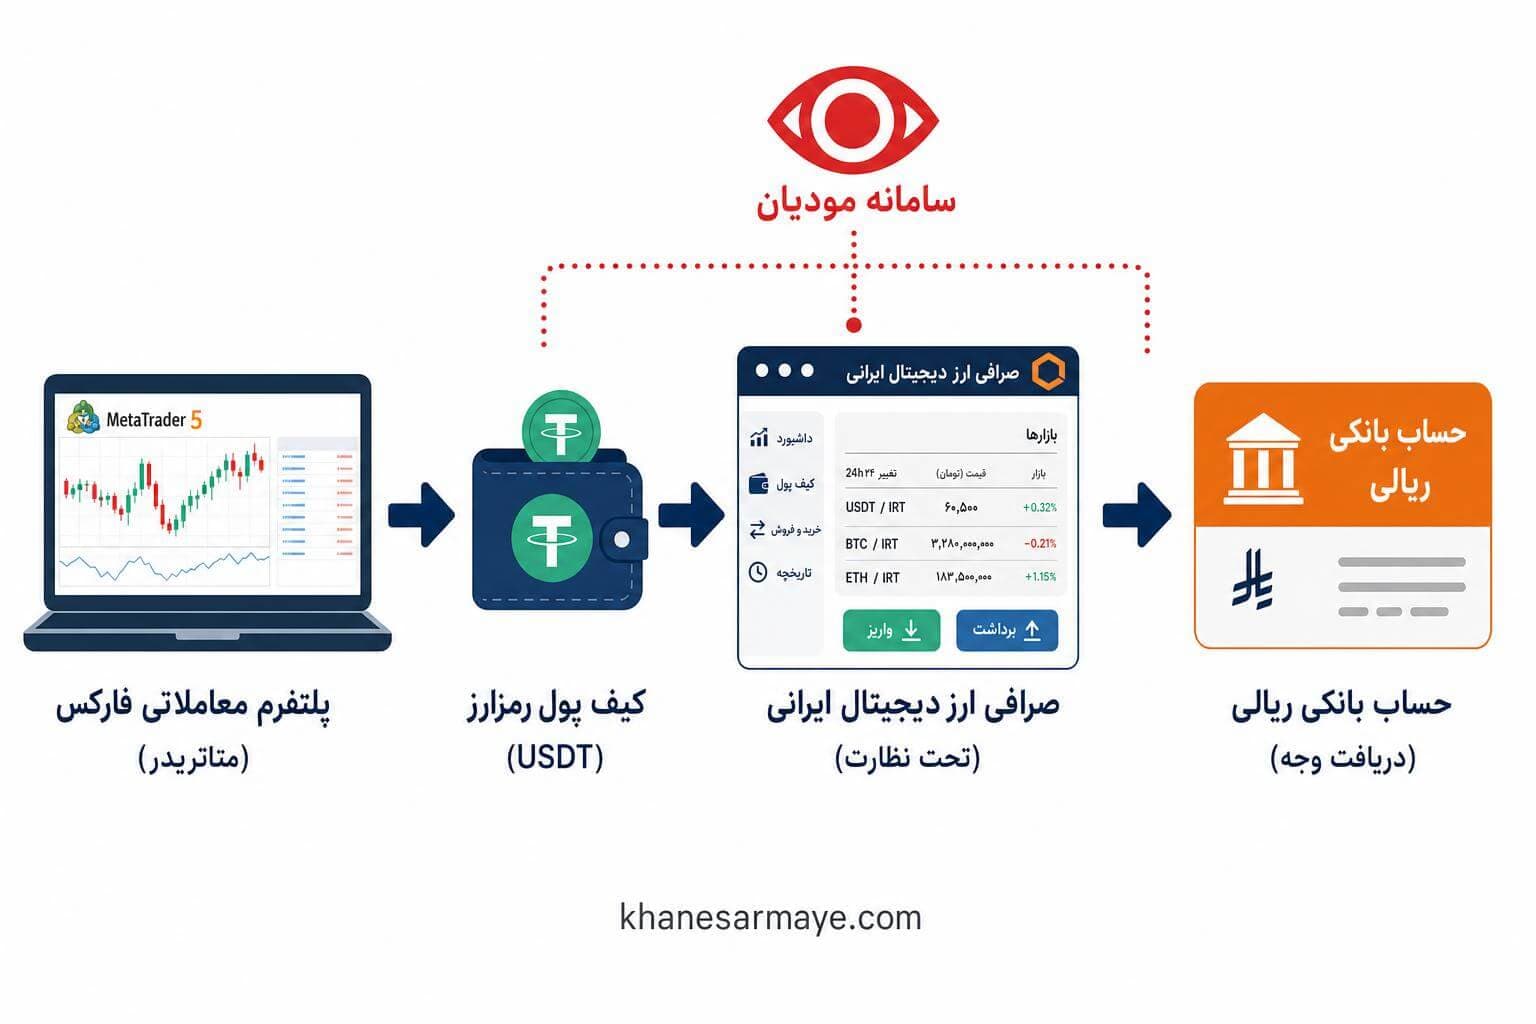
هیچ بروکری در دنیا اطلاعات حساب معاملاتی شما را به اداره مالیات ایران گزارش نمیدهد. پس اداره مالیات چگونه متوجه درآمد شما میشود؟ پاسخ یک کلمه است: صرافیهای رمزارزی داخلی. مسیر نقد کردن سود فارکس در ایران معمولاً به این شکل است: سود خود را بهصورت تتر (USDT) برداشت میکنید، آن را به یک صرافی ایرانی مثل نوبیتکس یا والکس انتقال میدهید و در نهایت ریال دریافت میکنید.
از سال ۱۴۰۳، بر اساس الزامات سامانه مودیان، صرافیهای مجاز داخلی ملزم شدهاند دادههای تراکنشی کاربران خود را به این سامانه گزارش دهند. بهعلاوه، سازمان امور مالیاتی از طریق API و احراز هویت اجباری (KYC) که روی تمامی صرافیهای داخلی اعمال شده، به دادههای واریزهای ریالی دسترسی دارد. بر اساس آنچه از رویه عملی صرافیهای مجاز مشخص است، تراکنشهای بالای پنجاه میلیون تومان در ماه معمولاً بهصورت خودکار در گزارشهای ادواری سازمان مالیاتی قرار میگیرند، هرچند آستانه دقیق این گزارشدهی در آییننامههای داخلی صرافیها متفاوت است.
دلیل اصلی جریمه تراکنشهای ریالی مشکوک به جای اخذ مالیات مستقیم از سود فارکس
از آنجایی که شغل تریدری در ایران ردیف صنفی مستقل ندارد، سازمان مالیات نمیتواند از شما تحت عنوان مستقیم سود بازار فارکس مالیات بگیرد. در عوض، از ماده ۹۷ (تشخیص علیالرأس) در ترکیب با نرخهای تصاعدی ماده ۱۳۱ قانون مالیاتهای مستقیم استفاده میکنند. در تشخیص علیالرأس، ممیز مالیاتی کل گردش بدهکار حساب بانکی شما را در نظر میگیرد و هرگونه واریزی ریالی نامشخص را درآمد تلقی میکند.
هشدار حیاتی برای تریدرهااداره مالیات در تشخیص اولیه (علیالرأس) کل گردش حساب شما را درآمد فرض میکند، نه سود خالص. این یعنی ممکن است مالیاتی بیشتر از کل سودتان پرداخت کنید! راه نجات: نگهداری مستمر استیتمنت بروکر (MT4/MT5) و تاریخچه واریز به صرافی برای اثبات اصل سرمایه در هیئت حل اختلاف.
برای اینکه تصویر عددی این مشکل روشن شود، یک مثال واقعی را مرور میکنیم: فرض کنید در طول یک سال، ۵۰۰ میلیون تومان به حساب بانکیتان واریز شده. از این مبلغ، ۴۵۰ میلیون برگشت اصل سرمایه است و تنها ۵۰ میلیون سود واقعی. ممیز مالیاتی در تشخیص اولیه، کل ۵۰۰ میلیون را درآمد فرض میکند. با اعمال نرخهای تصاعدی ماده ۱۳۱ (پانزده درصد برای درآمد تا دویست میلیون، بیست درصد تا دویست میلیون بعدی و بیست و پنج درصد مازاد)، مالیات محاسبهشده میتواند به بیش از ۸۵ میلیون تومان برسد یعنی بیشتر از کل سودتان! تنها در هیئت حل اختلاف و با ارائه استیتمنتهای متاتریدر و تاریخچه واریز به صرافی بهعنوان مستندات اصل سرمایه میتوانید این رقم را به شکل چشمگیری کاهش دهید.
تاثیر قانون مالیات بر عایدی سرمایه بر فرایند تبدیل تتر به ریال
با اجرایی شدن فاز جدید قانون مالیات بر عایدی سرمایه در سال ۱۴۰۵، حساسیت روی خرید و فروش تتر بهشدت بالا رفته است. این قانون در اصل برای مهار سفتهبازی طراحی شده، اما مستقیماً یقه تریدرهایی را میگیرد که سودشان را بهصورت روزانه یا هفتگی تبدیل میکنند. مهمترین نکتهای که باید بدانید این است که قانون مالیات بر عایدی سرمایه برای داراییهای دیجیتال در سال ۱۴۰۵ وارد مرحله اجرایی شده، هرچند برخی آییننامههای اجرایی آن هنوز در حال تدوین نهایی است. جدول زیر نرخهای تخمینی بر اساس آییننامه مصوب را نشان میدهد:
اگر تتر دریافتی از بروکر را در بازه زمانی کوتاه به ریال تبدیل کنید و این تراکنشها مستمر باشد، الگوریتمهای مالیاتی آن را بهعنوان عایدی سرمایه دیجیتال شناسایی کرده و مشمول ضرایب تصاعدی میکنند. استراتژی ساده برای کاهش این بار: تتر را بهجای تبدیل روزانه به ریال، برای مدت بیشتری نگه دارید و در دورههای فصلی نقد کنید.
خطوط قرمز بانکی برای تریدرها
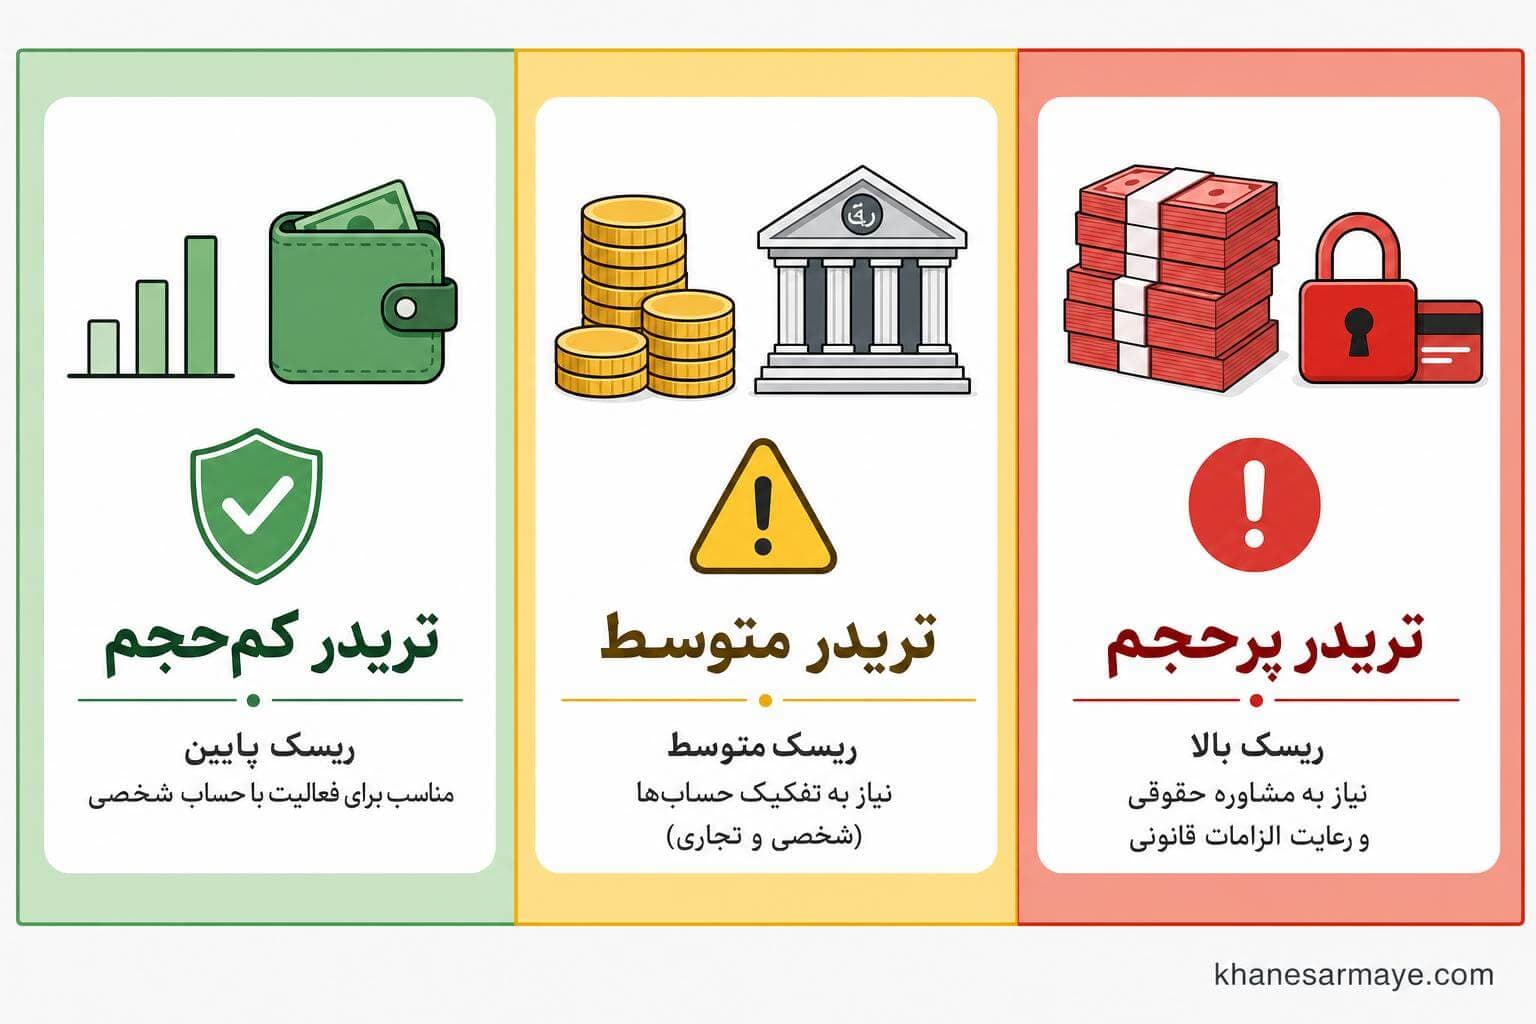
یکی از تلخترین تجربههای یک معاملهگر، مواجهه با خطای مسدودی حساب هنگام کشیدن کارت بانکی است. بانک مرکزی برای تفکیک حسابهای تجاری از شخصی، آستانههایی تعریف کرده که عبور از آنها بهصورت خودکار باعث مسدودی حساب و ارجاع پرونده به اداره مالیات میشود. جدول زیر سناریوهای مختلف را نشان میدهد:
الگوریتمهای مسدودی شاپرک و سقفهای واریزی صرافیهای داخلی
در سال ۱۴۰۵، الگوریتمهای شبکه شاپرک بهمراتب هوشمندتر از سالهای قبل عمل میکنند. حساب شخصی شما زمانی تجاری محسوب میشود که در یک ماه بیش از صد تراکنش واریزی داشته باشید، یا مجموع واریزیها از سقف تعریفشده عبور کند. بر اساس قانون بودجه ۱۴۰۴، این سقف برای حسابهای شخصی حدود سه میلیارد تومان در ماه بود و در ۱۴۰۵ با تورم رسمی تعدیل شده است. اما برای تریدرها، حتی مبالغ کمتر هم خطرساز است؛ زیرا صرافیهای کریپتویی با کدهای بانکی خاصی در سامانه شاپرک شناخته میشوند که پیششناسههای واریز از آنها توسط سیستم بهعنوان تراکنش پرریسک و نیازمند بررسی پولشویی فلگ میشوند.
کیس استادی از یک تجربه واقعی مسدودی حساب تریدر فارکس
یکی از دوستان تریدر من برای اینکه از رادار مالیاتی دور بماند، سود دو هزار دلاری ماهانه خود را در قالب بیست تراکنش پنج میلیون تومانی و از طریق صرافیهای مختلف نقد میکرد. سیستم کشف تقلب بانکی (Fraud Detection) این رفتار را بهعنوان الگوی مشکوک به پولشویی شناسایی کرد. حساب او مسدود شد و پلیس فتا که در اینجا صلاحیت اولیه رسیدگی به تراکنشهای مشکوک سایبری را دارد، هرچند پرونده مالیاتی در نهایت به اداره مالیات ارجاع میشود از او خواست استیتمنتهای متاتریدر خود را ارائه کند. او مجبور شد تمام تاریخچه معاملاتی MT4 خود را پرینت گرفته و به هر دو مرجع تحویل دهد. پس از سه ماه رسیدگی، حسابش آزاد شد اما مالیاتی معادل هجده میلیون تومان برای همان دوره به او تعلق گرفت در حالی که سود واقعیاش نزدیک به دوازده میلیون بود. تفاوت این شش میلیون اضافه، دقیقاً ناشی از همان خطای سیستمی تشخیص علیالرأس بود که با مستندات بهتر میتوانست از آن جلوگیری کند.
چکلیست اجرایی نقد کردن سود فارکس بدون جریمه مالیاتی
توجه مهماین چکلیست بر اساس تجربه عملی در سال ۱۴۰۵ تدوین شده و جایگزین مشاوره حقوقی رسمی نیست. پیش از هرگونه تصمیم مالی بزرگ، با یک حسابدار رسمی یا وکیل مالیاتی آشنا به ارزهای دیجیتال مشورت کنید.
برای اینکه در بازار پراسترس فارکس، دغدغه مسدودی حساب و مالیاتهای ناعادلانه را نداشته باشید، باید فرآیند نقد کردن سود خود را بهینه کنید. این چکلیست بر اساس سالها آزمون و خطا در شرایط اقتصادی ایران تدوین شده است.
قدم اول تفکیک الزامی حسابهای بانکی
اولین و مهمترین قدم این است که حسابی که با آن قبض پرداخت میکنید، از سوپرمارکت خرید میکنید و حقوق دریافت میکنید را به هیچ وجه به صرافیهای کریپتویی متصل نکنید. یک حساب بانکی مجزا در یک بانک خصوصی باز کنید و آن را فقط به واریز و برداشتهای صرافی اختصاص دهید. از تجربه عملی: بانکهای خصوصی قدیمیتر مثل اقتصادنوین یا پارسیان در مقایسه با بانکهای دیجیتال تازهتأسیس، الگوریتمهای کمتر تهاجمیتری برای فلگ کردن تراکنشهای صرافی دارند؛ اما این وضعیت میتواند تغییر کند و انتخاب بانک نباید تنها معیار باشد. این تفکیک باعث میشود در صورت درخواست مدارک توسط اداره مالیات، بتوانید دقیقاً گردش حساب مرتبط با سرمایهگذاری خود را از هزینههای شخصی تفکیک کنید.
قدم دوم مدیریت فرکانس و حجم برداشت ریالی
بهجای اینکه هر بار که یک پوزیشن در سود بسته میشود آن را نقد کنید، برداشتهای خود را بهصورت ماهانه یا فصلی تجمیع کنید. یک تراکنش دویست میلیون تومانی بسیار کمتر از چهل تراکنش پنج میلیون تومانی در یک ماه، الگوریتمهای تجاری شدن حساب را تحریک میکند. همیشه یک حد نصاب برای نقد کردن در نظر بگیرید. نکته مهم: ادعاهایی درباره اینکه پایش سیستمی در ساعات خاص شب یا روزهای تعطیل حساسیت کمتری دارد، شایعات تأییدنشدهای هستند که بر هیچ مستند فنی معتبری استوار نیستند؛ به آنها تکیه نکنید.
قدم سوم استفاده از مصرف ارزی مستقیم بهجای تبدیل به ریال
یکی از راهکارهای کاهش ریالورود به حساب، استفاده مستقیم از تتر برای پرداختهای بینالمللی است. امروزه بسیاری از پلتفرمهای رزرو هتل، خرید هاست و دامین، یا لایسنس نرمافزارها، تتر را میپذیرند. با این کار، پولی وارد شبکه شتاب ایران نمیشود. با این حال یک نکته حقوقی مهم را باید بدانید: بر اساس قانون مالیاتهای مستقیم، درآمد به هر شکلی اعم از نقد، کالا، خدمات یا ارز دیجیتال بالقوه مشمول مالیات است. پرداخت با تتر بهجای ریال لزوماً شما را از پایه مالیاتی معاف نمیکند؛ اما در عمل، آنچه وارد شبکه بانکی ایران نشود معمولاً رصد نمیشود. این تفاوت بین «معافیت قانونی» و «عدم رصد عملی» را در ذهن نگه دارید و هرگز این راهکار را بهعنوان راه فرار قطعی از مالیات تلقی نکنید.
معافیتهای مالیاتی ارزآوری و توهم صفر شدن مالیات
شاید شنیده باشید که درآمدهای حاصل از صادرات و ارزآوری در ایران معاف از مالیات هستند و به همین دلیل برخی تریدرها فکر میکنند درآمدشان مشمول مالیات نمیشود. واقعیت حقوقی متفاوت است: معافیت مالیاتی صادرات مختص اشخاص حقوقی (شرکتها) است که ارز حاصل از صادرات را در سامانه نیما عرضه میکنند. شما بهعنوان یک شخص حقیقی که تتر را در بازار آزاد میفروشید، نمیتوانید از این ماده قانونی استفاده کنید.
اما سوالی که بسیاری از تریدرهای حرفهای میپرسند این است: آیا میتوان یک شرکت ثبت کرد و از معافیت ارزآوری بهصورت شخصیت حقوقی بهرهمند شد؟ پاسخ بهلحاظ نظری بله است، اما موانع عملی جدی دارد. برای استفاده از معافیت ارزآوری، شرکت باید کد فعالیت اقتصادی مرتبط با ارائه خدمات فناوری اطلاعات یا مشاوره مالی بینالمللی داشته باشد، ارز را در سامانه نیما عرضه کند (که مستلزم دسترسی به شبکه بانکی بینالمللی است) و گزارشهای مالی منظم ارائه دهد. هزینه و پیچیدگی این فرایند برای تریدرهای خرد معمولاً توجیه اقتصادی ندارد، اما برای تریدرهای حرفهای با گردش ماهانه بالای پنج هزار دلار، مشاوره با یک وکیل مالیاتی برای بررسی این گزینه ارزشمند است.
موضوع سامانه مودیان و وضعیت FATF؛ دو متغیر مهم که نادیده گرفته میشوند
دو موضوع مهم وجود دارد که اکثر مقالات مشابه به آنها نمیپردازند اما مستقیماً بر وضعیت مالیاتی تریدرها اثر میگذارند. اول، سامانه مودیان: از سال ۱۴۰۳ صرافیهای مجاز ملزم به ارائه دادههای تراکنشی به این سامانه هستند. این یعنی اطلاعات خرید و فروش تتر شما در صرافیهای مجاز داخلی بهصورت ساختاریافته در اختیار سازمان مالیاتی قرار میگیرد نه دیگر نیاز به درخواست دستی از صرافی. اگر در سالهای گذشته تراکنشهای سنگینی در صرافیهای مجاز داشتهاید و هنوز پرونده مالیاتی ندارید، این سکوت لزوماً به معنای بیخطر بودن نیست.
دوم، وضعیت FATF: ایران در حال حاضر در لیست سیاه FATF قرار دارد. این وضعیت باعث شده صرافیهای بینالمللی مثل Binance یا Kraken دسترسی کاربران ایرانی را محدود کنند. اگر ایران به لیست خاکستری منتقل شود (که مستلزم تصویب قوانین مبارزه با پولشویی و CFT است)، از یک طرف دسترسی به صرافیهای بینالمللی بهتر میشود و از طرف دیگر، الزامات شفافیت مالی برای تریدرها بهشدت افزایش پیدا میکند. تریدرهای ایرانی باید این سناریو را در برنامهریزی بلندمدت خود لحاظ کنند.
پرسشهای حیاتی تریدرهای ایرانی درباره قوانین مالیاتی فارکس
در این بخش، به رایجترین و حساسترین سوالاتی که معاملهگران ایرانی در خصوص مسائل حقوقی و مالیاتی میپرسند پاسخ میدهیم. این پاسخها حاصل تجربیات تریدرهایی است که مسیر هیئتهای حل اختلاف مالیاتی را طی کردهاند.
آیا خوداظهاری درآمدهای فارکس خطر پیگرد قضایی دارد
معمولاً خیر. سازمان امور مالیاتی صرفاً به دنبال وصول مالیات است و مرجع رسیدگی به جرایم سایبری یا ارزی نیست. اگر برای تشکیل پرونده مالیاتی اقدام کنید، کد شغلی مناسب برای ثبت فعالیت شما باید توسط یک حسابدار رسمی یا وکیل مالیاتی تعیین شود نه بهصورت سلیقهای توسط خودتان. استفاده از کدهای شغلی نادرست یا ناسازگار با ماهیت فعالیت میتواند خودش مشکلساز شود. همچنین در هیچ فرمی از اصطلاحات «معاملات اهرمدار بازار ارز» یا «ترید بروکرهای خارجی» استفاده نکنید.
درآمد از شرکتهای پراپ تریدینگ چه وضعیت مالیاتی دارد
برای سیستم بانکی و مالیاتی ایران، منشاء واریز تتر به صرافی ایرانی اهمیتی ندارد. چه این تتر حاصل سود اکانت شخصی شما در آلپاری باشد، چه دستمزد پاس کردن چالش یک پراپ فرم؛ به محض تبدیل به ریال در صرافی داخلی، مشمول قوانین مالیاتی میشود. اما سوال مهمتر این است: اگر پراپ فرم سود را مستقیماً به حساب بانکی خارجی (مثل وایز یا پیانیر) واریز کند، چه اتفاقی میافتد؟ در این صورت تا زمانی که آن ارز وارد شبکه بانکی ایران نشود، عملاً رصد نمیشود. اما استفاده از وایز یا پیانیر توسط اتباع ایرانی بهدلیل تحریمها معمولاً با محدودیتهای جدی روبروست و خطرات خاص خودش را دارد.
آیا استفاده از حساب بانکی دیگران برای فروش تتر امن است
هشدار جدی جرم پولشوییاستفاده از حساب بانکی دیگران برای فروش تتر، صاحب حساب را در معرض اتهام جرم پولشویی طبق ماده ۲ قانون مبارزه با پولشویی مصوب ۱۳۸۶ قرار میدهد. این جرم مجازات حبس دارد. در صورت بروز مشکل، صاحب حساب مقصر اصلی شناخته میشود و میتواند علیه شما شکایت کیفری ثبت کند. هیچگاه ریسک مالیاتی خود را به دیگران منتقل نکنید.
این یکی از خطرناکترین اشتباهات ممکن است. استفاده از حساب دوستان یا اعضای خانواده نه تنها فرار مالیاتی محسوب میشود، بلکه جرم پولشویی را نیز به همراه دارد. مجازات این جرم در قانون مبارزه با پولشویی شامل حبس از یک تا هفت سال است. هیچ سودی ارزش این ریسک را ندارد.
چطور جریمه مالیاتی تراکنشهای سنگین سالهای گذشته را کاهش دهیم
اگر برگه تشخیص مالیاتی با مبالغ نجومی دریافت کردید، سه نکته اجرایی حیاتی وجود دارد. اول: مهلت اعتراض دقیقاً سی روز از تاریخ ابلاغ رسمی است این مهلت را از دست ندهید. دوم: برای رسیدگی در هیئت حل اختلاف، پرداخت مالیات مورد مطالبه از پیش الزامی نیست؛ شما میتوانید بدون پرداخت اولیه اعتراض کنید. سوم: در هیئت حل اختلاف، با ارائه استیتمنتهای متاتریدر (MT4/MT5) و تاریخچه واریز و برداشت صرافی، به کارشناس مالیاتی اثبات کنید که این گردش حساب، چرخش سرمایه (Capital Turnaround) بوده است نه سود خالص. در بسیاری از موارد با کمک یک وکیل مالیاتی آشنا به حوزه ارزهای دیجیتال، میتوانید جریمه را بهشدت کاهش دهید. همچنین هزینههای معاملاتی (کامیشن و اسپرد) که در استیتمنت بروکر قابل مشاهده است، میتواند بهعنوان هزینه کسب درآمد از پایه مالیاتی کسر شود این نکته کمتر شناختهشده را در ارائه به هیئت حل اختلاف استفاده کنید.